Оценка продленной стоимости
Содержание
Оценка продленной стоимости
Этап 1: Выбор подходящей методики
Этап 2: Выбор прогнозного периода
Этап 3: Оценка параметров
Этап 4: Дисконтирование продленной стоимости до приведенной
Корпорация Preston
ЭТАП 4: ДИСКОНТИРОВАНИЕ ПРОДЛЕННОЙ СТОИМОСТИ ДО ПРИВЕДЕННОЙ
Продленная стоимость, которую вы определили, — это стоимость на конец прогнозного периода. Ее следует перевести в приведенную продленную стоимость, продисконтировав по средневзвешенным затратам на капитал, прежде чем ее можно будет прибавлять к приведенной стоимости определенного свободного денежного потока.
КОРПОРАЦИЯ PRESTON
Воспользуемся формулой факторов стоимости, чтобы оценить продленную стоимость дисконтированного денежного потока Preston. Стоимостные параметры для умеренного сценария развития событий определены следующим образом.
- NOPLAT на начало “продленного” периода (год, следующий за последним годом прогноза) — это NOPLAT за 1997 г., увеличенная в соответствии с темпами роста, отражающими наш прогноз на 1998 г. В главе 7 мы давали прогноз NOPLAT на 1998 г. — 65,9 млн дол.
- Согласно прогнозу, WACC корпорации останутся на уровне 9,7%. Мы не предвидим никаких существенных изменений структуры капитала Preston или предпринимательского риска.
- Рентабельность новых инвестиций Preston за пределами 1997 г. прогнозируется равной WACC, то есть 9,7%. Это сообразуется с прогнозными результатами деятельности в годы, предшествовавшие 1997 г., по данному сценарию.
- Согласно нашим ожиданиям, темпы роста NOPLAT корпорации будут несколько выше темпов инфляции. Этот прогноз основан на допущении, что номинальный рост Preston при ее уровне деятельности привязан к номинальному росту отраслевого производства. Таким образом, мы прогнозируем номинальные темпы роста 9% (3% реального роста плюс 6% инфляции).
Подставив эти параметры в рекомендованную формулу факторов стоимости, получим продленную стоимость на 1997 г., равную 680 млн дол.:
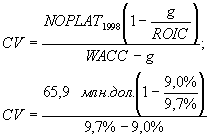
CV = 680 млн дол.
Применение метода экономической прибыли при тех же самых параметрах дает нам продленную стоимость экономической прибыли после 1997 г., равную 0,6 млн дол. Это результат следующих вычислений:

CV экономической прибыли = 0,6 млн дол. + 0 = 0,6 млн дол.
Продленная стоимость оказалась так мала, поскольку в течение прогнозного периода Preston зарабатывает ровно столько, сколько хватает, чтобы покрыть WACC. Прибавив теперь к продленной стоимости экономической прибыли величину инвестированного капитала, получим совокупную продленную стоимость в размере 680 млн дол., то есть тот же результат, что и по методу дисконтированного денежного потока:
CV = инвестированный капитал1997 + CV экономической прибыли = 679,1 + 0,6 = 679,7.
Внимание! Эту книгу можно заказать в нашем интернет магазине.
Заказать...
[an error occurred while processing this directive]
