Оценка продленной стоимости
Содержание
Оценка продленной стоимости
Этап 1: Выбор подходящей методики
Этап 2: Выбор прогнозного периода
Этап 3: Оценка параметров
Этап 4: Дисконтирование продленной стоимости до приведенной
Корпорация Preston
ЭТАП 1: ВЫБОР ПОДХОДЯЩЕЙ МЕТОДИКИ
Для оценки продленной стоимости мы советуем использовать три метода дисконтированного денежного потока и метод экономической прибыли.
Три метода дисконтированного денежного потока
Три метода дисконтированного денежного потока таковы: долгосрочный прогноз; формула бессрочно растущего свободного денежного потока; формула факторов стоимости.
Долгосрочный прогноз. Один из подходов к продленной стоимости — полностью исключить ее из анализа путем составления прогноза на очень продолжительный период времени (75 или более лет), за пределами которого любая стоимость несущественно мала. Но поскольку такой долгосрочный прогноз едва ли будет достаточно подробным, с равной пользой — и при этом с меньшими усилиями — можно прибегнуть к двум приведенным ниже формулам.
Формула бессрочно растущего свободного денежного потока. Эта формула основана на допущении, что свободный денежный поток компании будет расти постоянными темпами в “продленный” период, так что продленная стоимость определяется следующим образом:
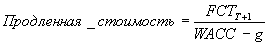 , где
FCFT+1 — нормальный свободный денежный поток в первый год после завершения прогнозного периода;
WACC — средневзвешенные затраты на капитал;
g — ожидаемые темпы роста свободного денежного потока в бессрочной перспективе.
Эта методика обеспечивает такой же результат, как и долгосрочный прогноз, когда предполагается, что свободный денежный поток компании будет расти одинаковыми темпами. Данная формула представляет собой алгебраическое упрощение формулы растущей бессрочной ренты. (Вывод формулы см. в Приложении А работы Коупленда и Уэстона 1988 г. Формула имеет смысл только при условии, что g меньше WACC.)
Внимание! В применении этой формулы легко допустить ошибку. Очень важно правильно оценить нормальный свободный денежный поток сообразно с прогнозируемыми вами темпами роста. К примеру, если на “продленный” период предсказываются замедленные темпы роста в сравнении с прогнозным периодом (что обычно и бывает), то и доля чистой операционной прибыли за вычетом скорректированных налогов (NOPLAT), которую необходимо инвестировать для достижения этого роста, тоже должна быть меньше на соответствующую величину. Значит, в “продленный” период боґльшая часть каждого доллара чистой посленалоговой операционной прибыли превращается в свободный денежный поток, доступный для инвесторов. Без учета этой поправки продленная стоимость может оказаться существенно занижена. Позже в этой главе мы приведем пример, иллюстрирующий возможные ошибки в применении данной формулы.
Формула факторов стоимости. Третий метод позволяет выразить формулу бессрочно растущего свободного денежного потока через факторы стоимости — рентабельность инвестированного капитала и темпы роста:
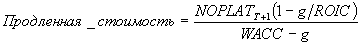 , где
NOPLATT+1 — нормальный уровень прибыли от основной деятельности за вычетом скорректированных налогов (NOPLAT) в первый год после завершения прогнозного периода;
g — ожидаемые темпы роста NOPLAT в бессрочной перспективе;
ROIC — ожидаемая рентабельность чистых новых инвестиций;
WACC — средневзвешенные затраты на капитал.
Формула факторов стоимости обеспечивает тот же результат, что и формула бессрочно растущего свободного денежного потока, поскольку знаменатели у них одинаковые, а в числителе свободный денежный поток выражен через ключевые факторы стоимости. Соотношение g/ROIC представляет собой долю посленалоговой операционной прибыли, инвестированную в дополнительный капитал, или норму инвестирования (см. гл. 5). Таким образом, все выражение в числителе — а именно, посленалоговая операционная прибыль, умноженная на разность единицы и нормы инвестирования, — есть не что иное как свободный денежный поток. В Приложении А (в конце книги) доказывается эквивалентность обеих формул.
У формулы факторов стоимости имеется разновидность: двухэтапная формула факторов стоимости. Она позволяет разбить “продленный” период на два этапа, для которых предлагаются разные темпы роста и значения рентабельности инвестированного капитала. Допустим, к примеру, что в течение первых восьми лет после завершения определенного прогнозного периода компания будет расти на 8% в год с приростом рентабельности инвестиций на 15%. По прошествии этих восьми лет рост компании замедлится до 5%, а прирост рентабельности инвестиций сократится до 11%.
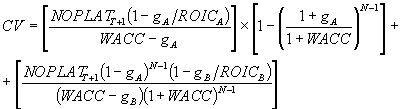
где CV — продленная стоимость;
N — количество лет на первом этапе “продленного” периода;
gA — ожидаемые темпы роста на первом этапе “продленного” периода;
gB — ожидаемые темпы роста на втором этапе “продленного” периода;
ROICA — ожидаемая рентабельность инвестиций на первом этапе “продленного” периода;
ROICB — ожидаемая рентабельность инвестиций на втором этапе “продленного” периода.
Равнозначные результаты. Простой пример показывает, что все три методики дают одинаковую оценку продленной стоимости, если они базируются на одинаковых предпосылках. Начнем со следующего прогноза денежного потока:
|
Годы |
1 |
2 |
3 |
4 |
5 |
|
NOPLAT |
100 |
106 |
112 |
120 |
126 |
|
Чистые инвестиции |
50 |
53 |
56 |
60 |
63 |
|
Свободный денежный поток |
50 |
53 |
56 |
60 |
63 |
Указанные выше соотношения параметров продолжают соблюдаться и через пять означенных лет. В этом примере темпы роста посленалоговой операционный прибыли (NOPLAT) и свободного денежного потока в каждый период составляют 6%. Рентабельность чистых новых инвестиций равна 12%; это значение получено путем деления ежегодного прироста NOPLAT на чистые инвестиции за предыдущий год*. Допустим, средневзвешенные затраты на капитал (WACC) составляют 11%. Теперь для начала прибегнем к долгосрочному прогнозу — скажем, на 150 лет вперед:
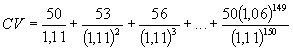 ;
CV = 999.
Затем давайте воспользуемся формулой бессрочно растущего свободного денежного потока:
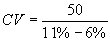 ;
CV = 1000.
И наконец, применим формулу факторов стоимости:
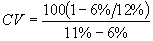 ;
CV = 1000.
Итак, все три подхода приносят одинаковый результат (правда, значение, полученное в процессе долгосрочного прогнозирования, слегка отличается от других, так как в этой методике не учитывается денежный поток за пределами 150 лет).
Так какую же из методик лучше использовать? Мы обычно применяем формулу факторов стоимости, поскольку это проще, чем составлять прогноз на 75 лет, и к тому же здесь не так легко допустить ошибку, как в применении формулы бессрочно растущего свободного денежного потока. А кроме того, она побуждает вас напрямую задумываться о факторах стоимости при оценке продленной стоимости.
Метод экономической прибыли
Согласно методу экономической прибыли, продленная стоимость воплощает в себе вовсе не стоимость компании по завершении определенного прогнозного периода, а приращение стоимости инвестированного капитала компании к концу определенного прогнозного периода.
Совокупная стоимость компании в этом случае вычисляется следующим образом:
|
Стоимость |
= |
инвестированный капитал в начале прогнозного периода |
+ |
приведенная стоимость прогнозируемой экономической прибыли в течение прогнозного периода |
+ |
приведенная стоимость прогнозируемой экономической прибыли по завершении прогнозного периода |
Хотя продленная стоимость экономической прибыли (последнее слагаемое в правой части равенства) отличается от продленной стоимости дисконтированного денежного потока, стоимость компании остается одинаковой при условии, что прогнозируются одни и те же показатели финансовой деятельности.
Мы советуем использовать следующую формулу продленной стоимости экономической прибыли:
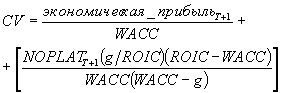 , где
экономическая прибыльT +1 — нормальная экономическая прибыль в первый год по завершении прогнозного периода;
NOPLATT+1 — нормальный уровень NOPLAT в первый год по завершении прогнозного периода;
g — ожидаемые темпы роста NOPLAT в бессрочной перспективе;
ROIC — ожидаемая рентабельность чистых новых инвестиций;
WACC — средневзвешенные затраты на капитал.
Эта формула говорит о том, что стоимость экономической прибыли по завершении определенного прогнозного периода равна приведенной стоимости экономической прибыли в первый год по завершении прогнозного периода, поступающей неограниченное время, плюс любое приращение экономической прибыли после этого года, создаваемое дополнительным увеличением рентабельности, превышающим рост затрат на капитал. Если ожидаемая рентабельность инвестиций равна затратам на капитал (то есть если ROIC = WACC), то второе слагаемое правой части равенства равно нулю, а продленная стоимость экономической прибыли равна стоимости экономической прибыли первого года, поступающей неограниченное время.
Кстати говоря, продленная стоимость, исчисленная по методу дисконтированного денежного потока, равна сумме продленной стоимости экономической прибыли и величины инвестированного капитала на конец определенного прогнозного периода.
Сравнение с другими подходами к продленной стоимости
Многие другие подходы к продленной стоимости, применяемые на практике, зачастую приводят к ошибочным результатам. Некоторые из них, впрочем, вполне приемлемы при осмотрительном использовании. Сами мы, однако, предпочитаем те методы, которые успели порекомендовать и вам, поскольку они напрямую опираются на базовые экономические допущения, составляющие элемент анализа компании. В других же подходах эти основополагающие допущения часто теряются из вида. В табл. 9.1 на примере компании, производящей спортивные товары, показано, в каком широком диапазоне расходятся оценки продленной стоимости, полученные с применением разных методов. Дальше в этом разделе мы поясним, почему отдаем предпочтение рекомендуемым методикам.
|
Метод |
Допущение |
Продленная стоимость (в млн дол.) |
|
Балансовая стоимость |
Согласно данным бухгалтерского учета |
268 |
|
Ликвидационная стоимость |
80% оборотных средств 70% чистых основных средств |
186 |
|
Коэффициент цена/прибыль |
Среднеотраслевой показатель 15 |
624 |
|
Коэффициент рыночная / балансовая стоимость |
Среднеотраслевой показатель 1,4 |
375 |
|
Затраты на замещение основных средств |
Балансовая стоимость с поправкой на инфляцию |
275 |
|
Бессрочная рента на основе денежного потока заключительного года |
Нормальный свободный денежный поток, растущий теми же темпами, что и инфляция |
428 |
Наиболее распространенные подходы мы подразделяем на 2 категории: (1) основанные на дисконтированном денежном потоке и (2) не связанные с денежным потоком.
Другие подходы, основанные на дисконтированном денежном потоке. Рекомендованные формулы дисконтированного денежного потока можно видоизменить, с тем чтобы вывести новые формулы продленной стоимости с более строгими (но порой менее обоснованными) допущениями.
Первая из таких разновидностей — формула сходимости (конвергенции). У многих компаний в конкурентных отраслях ожидаемая рентабельность чистых новых инвестиций сближается по величине с затратами на капитал, поскольку любые избыточные прибыли уничтожаются конкуренцией. Это допущение позволяет упростить формулу факторов стоимости:
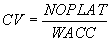
Чтобы понять, как выводится эта формула, начнем с полного варианта формулы факторов стоимости:
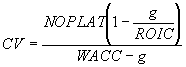
Теперь предположим, что ROIC = WACC, то есть что рентабельность инвестиций дополнительного капитала равна затратам на капитал. Таким образом,
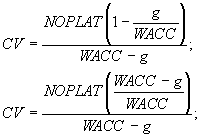
Сократив одинаковые выражения (WACC – g) в числителе и знаменателе дроби, получаем упрощенный вариант формулы:

Из этого равенства исчез фактор роста. Это, однако, не означает, что номинальный рост посленалоговой операционной прибыли (NOPLAT) равен нулю. Это лишь означает, что ее рост не создает никакой дополнительной стоимости, поскольку отдача (рентабельность), связанная с этим ростом, в точности равна затратам на капитал. Порой эту формулу трактуют так, будто на самом деле предполагается нулевой рост (даже без учета инфляции), хотя это очевидно не соответствует действительности.
Неверная интерпретация формулы сходимости ведет к появлению другой ее разновидности: формулы активности. Она предполагает, что прибыли в “продленный” период растут некими темпами, чаще всего равными темпам инфляции. Отсюда следует вывод, что эти прибыли нужно дисконтировать по реальным, а не номинальным средневзвешенным затратам на капитал. Таким образом,
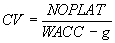
где g — темпы инфляции.
Продленная стоимость может оказаться существенно завышена в результате применения этой формулы, поскольку в ней допускается, что посленалоговая операционная прибыль (NOPLAT) может возрастать без каких-либо дополнительных инвестиций. Это весьма маловероятно (или даже вовсе невозможно), так как любой рост скорее всего потребует дополнительных основных и оборотных средств.
Мы увидим, каким образом эта формула соотносится с формулой факторов стоимости, если сделаем допущение, что рентабельность инвестиций дополнительного капитала (ROIC) стремится к бесконечности:
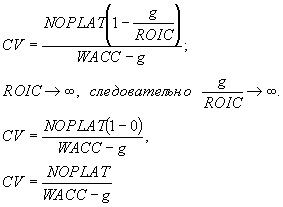
На рис. 9.2 (В интернет версию эта таблица не вошла из-за больших размеров)сравниваются две новые формулы дисконтированного денежного потока. Здесь показано, что происходит со средней рентабельностью инвестиций (как уже сделанных, так и новых) при двух допущениях, на которых основаны эти формулы. Согласно формуле активности, посленалоговая операционная прибыль (NOPLAT) растет без всяких инвестиций, так что рентабельность инвестированного капитала (ROIC) в конечном счете стремится к бесконечности. Согласно формуле сходимости, средняя рентабельность инвестированного капитала (ROIC) приближается к средневзвешенным затратам на капитал (WACC) по мере того, как новый капитал занимает все боґльшую долю совокупного капитала.

Подходы, не связанные с денежным потоком. Помимо методов дисконтированного денежного потока для оценки продленной стоимости иногда используют методы, не связанные с денежным потоком. Четыре наиболее употребимых из них основаны на: ликвидационной стоимости, затратах на замещение основных средств, коэффициенте цена/прибыль, коэффициенте рыночная/балансовая стоимость.
Согласно методу ликвидационной стоимости, продленная стоимость равна оценочной выручке от реализации активов бизнеса после оплаты его обязательств в конце определенного прогнозного периода. Ликвидационная стоимость зачастую весьма отличается от стоимости действующей компании. В растущей прибыльной отрасли ликвидационная стоимость компании, вероятнее всего, окажется существенно ниже стоимости компании в действующем состоянии. В умирающей же отрасли ликвидационная стоимость может превысить стоимость действующей компании. В связи с этим такой подход не стоит использовать — за исключением тех случаев, когда ликвидация с большой вероятностью должна прийтись на конец прогнозного периода.
Согласно методу затрат на замещение основных средств, продленная стоимость равна ожидаемым затратам на замену активов компании. У этого подхода есть несколько изъянов, важнейшие из которых таковы.
-
Замещению поддаются лишь материальные активы. “Организационный капитал” компании можно оценить лишь на основе порождаемого им денежного потока. Затраты на замещение материальных активов компании порой существенно занижают ее стоимость.
Не все активы компании будут когда-либо замещены. Представьте себе оборудование, используемое только в одной определенной отрасли. Затраты на замещение такого актива могут оказаться настолько высоки, что замещать его попросту неэкономично. Но покуда актив создает положительный денежный поток, он обладает ценностью для компании. В подобном случае затраты на замещение актива могут превысить стоимость бизнеса в действующем состоянии.
Метод коэффициента цена/прибыль (Ц/П) предполагает, что стоимость компании кратна ее будущим прибылям в “продленный” период. Это, разумеется, так и есть; трудности возникают при попытке определить подходящий коэффициент Ц/П. Допустим, мы выбрали текущий среднеотраслевой коэффициент Ц/П на сегодняшний день. Он отражает экономические перспективы отрасли на определенный прогнозный период, равно как и на “продленный” период. Однако такие перспективы в конце прогнозного периода, вероятнее всего, будут выглядеть существенно иначе, чем с точки зрения сегодняшнего дня. Значит, нам нужен и иной коэффициент Ц/П, отражающий перспективы компании в конце прогнозного периода. Какие факторы определяют этот коэффициент? Как мы уже говорили в главе 5, основные детерминанты коэффициента Ц/П компании — ее темпы роста, рентабельность нового капитала и затраты на капитал. А это как раз те факторы, которые присутствуют в формуле факторов стоимости. Поэтому, если вас не устраивает применение произвольного коэффициента Ц/П, воспользуйтесь лучше упомянутой формулой.
Здесь следует упомянуть об одной ловушке, в которую иногда попадают те, кто занимается анализом поглощений. Она заключается в порочной логике, согласно которой коэффициент Ц/П для продленной стоимости равен коэффициенту Ц/П, основанному на платежах за бизнес в процессе поглощения. Иными словами, это значит, что если я плачу за бизнес 18-кратную прибыли цену, то впоследствии мне удастся и продать его за 18-кратную прибыли цену. Однако в большинстве случаев компания готова платить за поглощение с более высоким коэффициентом Ц/П именно потому, что рассчитывает значительно увеличить прибыли с помощью надлежащих мер. Таким образом, фактический коэффициент Ц/П, соответствующий платежам компании и этому повышенному уровню прибылей, окажется куда ниже, чем 18. Как только надлежащие меры будут приняты и прибыли возрастут, покупатели не захотят платить за бизнес с таким же коэффициентом Ц/П, если они не в состоянии предпринять новые улучшения, ведущие к росту прибыли.
Метод коэффициента рыночная/балансовая стоимость предполагает, что рыночная стоимость компании находится в некоем кратном отношении к его балансовой стоимости; часто за такое отношение принимаются текущий коэффициент самой компании либо коэффициенты, характерные для сопоставимых компаний. Теоретически этот подход аналогичен предыдущему (основанному на коэффициенте цена/прибыль) и, в силу этого, сопряжен с теми же проблемами. Помимо сложностей с определением подходящего коэффициента, балансовая стоимость сама по себе подвержена искажениям в результате инфляции и применения основных бухгалтерских допущений.
Внимание! Эту книгу можно заказать в нашем интернет магазине.
Заказать...
[an error occurred while processing this directive]
