Оценка продленной стоимости
Содержание
Оценка продленной стоимости
Этап 1: Выбор подходящей методики
Этап 2: Выбор прогнозного периода
Этап 3: Оценка параметров
Этап 4: Дисконтирование продленной стоимости до приведенной
Корпорация Preston
ЭТАП 2: ВЫБОР ПРОГНОЗНОГО ПЕРИОДА
Выбрав метод оценки продленной стоимости, мы должны перейти к следующему этапу: решить, на какой период будем составлять прогноз. Если избрать очень продолжительный прогнозный период (75 или более лет), то продленная стоимость во многом утрачивает свое значение; в таком случае этот и следующий этапы можно пропустить.
Хотя продолжительность выбранного прогнозного периода весьма важна, она влияет не на стоимость компании, а лишь на распределение этой стоимости между собственно прогнозным периодом и последующими годами. Это иллюстрируют табл. 9.2 и рис. 9.3. В данном примере стоимость компании составляет 893 млн дол. вне зависимости от продолжительности прогнозного периода. Но при горизонте прогноза 5 лет приведенная продленная стоимость оценивается в 79% совокупной стоимости, тогда как при горизонте 10 лет — лишь в 60%.
Выбор горизонта прогноза (продолжительности прогнозного периода) может оказывать косвенное воздействие на стоимость, если ему сопутствует изменение экономических предпосылок, лежащих в основе продленной стоимости. Порой аналитики невольно изменяют сам прогноз результатов деятельности, когда выбирают иной прогнозный горизонт. Так, многие прогнозисты исходят из того, что в “продленный” период рентабельность новых инвестиций равна затратам на капитал, но превышает их в течение прогнозного периода. Расширяя определенный горизонт прогноза, они тем самым удлиняют период времени, на протяжении которого ожидается рентабельность новых инвестиций, превосходящая затраты на капитал. Таким образом, увеличение прогнозного периода ведет к более высокой оценке стоимости, неизбежно связанной с продлением срока действия этого допущения о рентабельности.

Очерченный прогнозный период должен быть достаточно продолжительным для того, чтобы к его окончанию бизнес достиг устойчивого состояния. Это важно потому, что все методы оценки продленной стоимости опираются на следующие ключевые предпосылки:
-
компания получает постоянную норму прибыли, поддерживает постоянную оборачиваемость капитала, а, следовательно, обеспечивает постоянную рентабельность существующих инвестиций;
- компания растет постоянными темпами и ежегодно инвестирует в бизнес одинаковую долю своего валового денежного потока;
- рентабельность новых инвестиций компании постоянна.
Предположим, к примеру, что, согласно вашим ожиданиям, норма прибыли компании со временем упадет, когда ее клиенты наберут рыночный вес и влияние. Текущая норма прибыли составляет 12%, и вы прогнозируете ее снижение до 9% в течение следующих семи лет. В данном случае прогнозный период должен охватывать по меньшей мере 7 лет, поскольку методы продленной стоимости не работают при снижающейся норме прибыли (по крайней мере, без чрезвычайного усложнения расчетов). Методы продленной стоимости пригодны для употребления только при условии, что бизнес функционирует на равновесном уровне.
Рис. 9.4 иллюстрирует на примере корпорации Innovation, каким образом на выбор прогнозного периода может повлиять также структура денежного потока компании. В первые годы прогнозного периода компания осуществляет создающие новую стоимость инвестиции, но именно благодаря этим крупным вложениям в будущее свободный денежный поток компании в эти годы отрицателен. По прошествии этих лет, когда проекты начинают давать отдачу, а дополнительные инвестиции сокращаются, свободный денежный поток существенно возрастает. И наконец, свободный денежный поток выравнивается и начинает расти в устойчивом темпе. В этом примере прогноз должен распространяться на такой период, по завершении которого свободный денежный поток станет расти постоянными темпами.
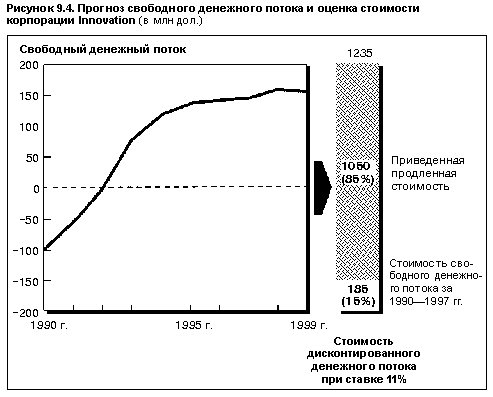
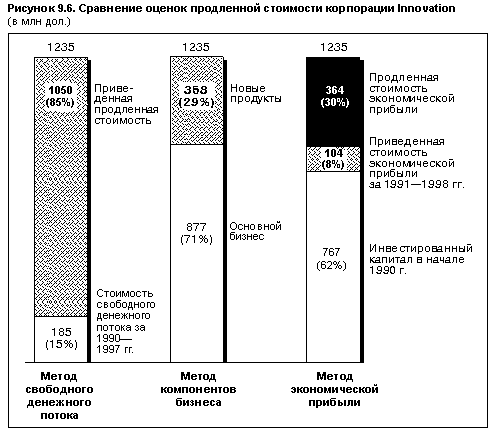
В связи с этим примером денежного потока корпорации Innovation возникает очень важный вопрос интерпретации оценок продленной стоимости. Как явствует из рис. 9.4, 85% стоимости Innovation составляет продленная стоимость. Рис. 9.5 предлагает другую трактовку формирования стоимости (подход, основанный на компонентах бизнеса). Innovation ведет основную деятельность, для которой характерны 12%-ная рентабельность капитала и темпы роста 4% в год. Помимо этого компания разрабатывает новый ассортимент продуктов, что неизбежно повлечет за собой отрицательный денежный поток в течение нескольких лет из-за строительства нового завода. Как показывает рис. 9.5, стоимость основного бизнеса составляет 877 дол., или 71% совокупной стоимости Innovation. Таким образом, 71% стоимости компании формируется за счет основной деятельности, непрерывно создающей мощный денежный поток. Но компания приняла решение реинвестировать этот денежный поток в производство новых прибыльных продуктов. Это вовсе не означает, что 85% стоимости на протяжении более чем восьми лет не существует. Это лишь означает, что подобная структура денежного потока автоматически создает впечатление, будто возникновение большей части стоимости отдалено на длительный срок.

Еще одну интерпретацию продленной стоимости можно дать и с помощью модели экономической прибыли. На рис. 9.6 сравниваются элементы стоимости корпорации Innovation, соответствующие двум рассмотренным выше трактовкам, а также модели экономической прибыли. Согласно модели экономической прибыли, 62% стоимости Innovation приходится на ее инвестированный капитал. Оставшаяся часть — это приведенная стоимость прогнозируемой экономической прибыли (8% для экономической прибыли до 1998 г. и 30% для экономической прибыли после 1998 г.). Вообще говоря, всегда лучше выбирать более, а не менее продолжительный прогнозный период. Мы редко используем прогнозный период короче семи лет. Более того, при определении периода прогноза не следует ориентироваться на внутренний плановый период компании. Тот факт, что компания составляет свои планы и прогнозы лишь на 3 года вперед, не служит оправданием выбора того же трехлетнего прогнозного периода для оценки стоимости. Даже грубый приблизительный прогноз за пределами этих трех лет куда предпочтительнее отсутствия всякого прогноза.
Внимание! Эту книгу можно заказать в нашем интернет магазине.
Заказать...
[an error occurred while processing this directive]
