Оценка продленной стоимости
Содержание
Оценка продленной стоимости
Этап 1: Выбор подходящей методики
Этап 2: Выбор прогнозного периода
Этап 3: Оценка параметров
Этап 4: Дисконтирование продленной стоимости до приведенной
Корпорация Preston
ЭТАП 3: ОЦЕНКА ПАРАМЕТРОВ
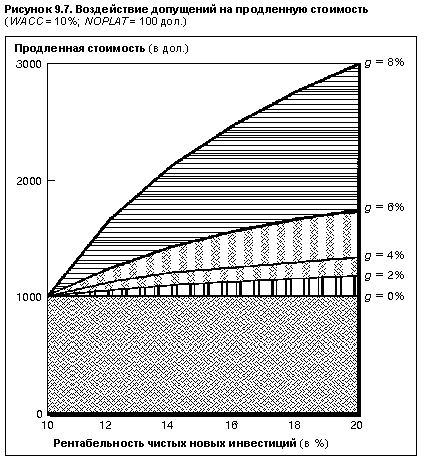
Для оценки продленной стоимости необходимо определить следующие параметры: чистую прибыль от основной деятельности за вычетом скорректированных налогов (NOPLAT), свободный денежный поток (FCF), рентабельность новых инвестиций (ROIC), темпы роста NOPLAT (g) и средневзвешенные затраты на капитал (WACC). Очень важно тщательно и точно оценить эти параметры, поскольку продленная стоимость чрезвычайно чувствительна к ним, особенно к показателю роста. На рис. 9.7 показана зависимость продленной стоимости (рассчитанной по формуле факторов стоимости) от различных сочетаний темпов роста и рентабельности новых инвестиций. В данном примере базовый уровень NOPLAT принят за 100 дол., а WACC — за 10%. Обратите внимание, что при 14% ожидаемой рентабельности новых инвестиций изменение темпов роста с 6 до 8% увеличивает продленную стоимость на 50% — с примерно 1400 дол. до примерно 2100 дол.
Фундаментальное правило: оценка параметров, определяющих продленную стоимость, должна быть неотъемлемой частью общего процесса прогнозирования. В параметрах продленной стоимости должен воплощаться четкий и внутренне согласованный прогноз долгосрочного экономического положения компании и отрасли, к которой она относится. А главное, эти параметры должны базироваться на ожидаемом устойчивом условии, что компания будет продвигаться вперед именно по тому сценарию, который вы оцениваете.
Общие ориентиры
Ниже перечислены некоторые общие предпосылки, относящиеся к параметрам продленной стоимости для формул факторов стоимости и бессрочно растущего свободного денежного потока.
NOPLAT. Базовый уровень NOPLAT должен отражать нормальную величину прибыли компании в середине ее делового цикла. Так, доход обычно должен воплощать в себе развитие тенденций до последнего года прогнозного периода, скорректированное на середину делового цикла. Величина затрат на основную деятельность должна быть основана на устойчивом уровне нормы прибыли, а величина налогов — на долгосрочных ожидаемых налоговых ставках.
Свободный денежный поток. Во-первых, оцените NOPLAT, как показано выше. В то время как NOPLAT обычно определяется на основе результатов последнего года прогноза, уровень инвестиций первых лет едва ли может служить удачным показателем устойчивого объема инвестиций, необходимого для роста в “продленный” период. Тщательно проанализируйте, сколько инвестиций потребуется для поддержания прогнозных темпов роста. Зачастую на “продленный” период прогнозируется замедленный рост по сравнению с собственно прогнозным периодом, поэтому и объем инвестиций в “продленный” период должен составлять пропорционально меньшую долю NOPLAT. Чуть дальше в этой главе вы познакомитесь с иллюстрацией этого принципа.
ROIC. Ожидаемая рентабельность новых инвестиций должна соответствовать ожидаемым условиям конкуренции. Согласно экономической теории, конкуренция в конечном счете устраняет аномальные доходности; по этой причине для большинства компаний принимайте:
ROIC = WACC. Если, по вашим ожиданиям, компания в состоянии продолжить свой рост и сохранить конкурентные преимущества, вы можете использовать значение ROIC, равное прогнозируемой рентабельности инвестиций компании на протяжении определенного прогнозного периода.
Темпы роста. Лишь немногие компании способны расти быстрее, чем экономика в целом, в течение длительного периода времени. Вероятно, наилучший показатель в данном случае — ожидаемые темпы роста потребления продукта отрасли плюс темпы инфляции. Кроме того, на наш взгляд, для того чтобы понять, каким образом темпы роста влияют на оценку стоимости, необходим анализ чувствительности.
WACC. В оценке средневзвешенных затрат на капитал должны соединяться устойчивая структура капитала и показатель предпринимательского риска, соответствующий ожидаемым условиям в отрасли.
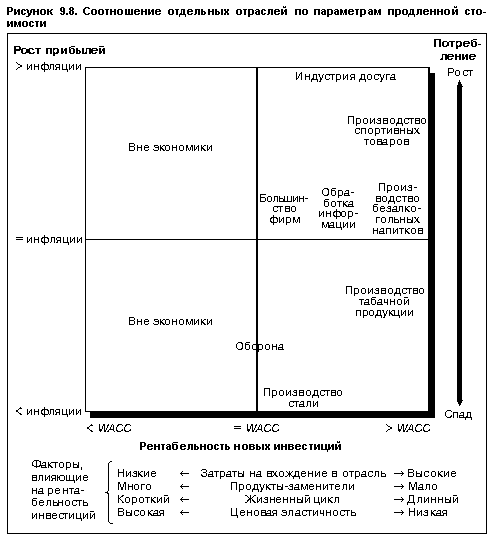
На рис. 9.8 показано, как соотносятся между собой различные отрасли по разным параметрам продленной стоимости.
Возможные ловушки
При оценке продленной стоимости довольно часто допускают такие ошибки: простая экстраполяция данных на базовый год; бесхитростный сверхконсерватизм; целенаправленный сверхконсерватизм.
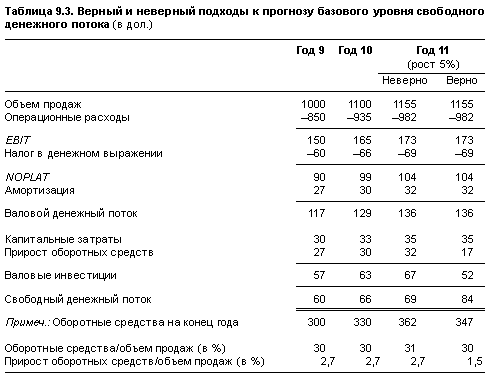
Простая экстраполяция данных на базовый год. Табл. 9.3 иллюстрирует распространенную ошибку при прогнозировании базового уровня свободного денежного потока. Между годами 9 и 10 (последний прогнозный год) прибыли и денежный поток компании увеличились на 10%. Согласно прогнозу, рост этих показателей в “продленный” период составит 5% в год. Наивный, и неверный, подход к прогнозу на год 11 (базовый год “продленного” периода) — просто увеличить каждый денежный поток года 10 на 5%, как показано в третьем столбце таблицы. Этот прогноз неверен, потому что прирост оборотных средств в данном случае чересчур велик для наращивания продаж. Поскольку рост объема продаж замедляется, доля валового денежного потока, предназначенная для увеличения оборотных средств, должна существенно сократиться, как и показано в последнем столбце таблицы. Здесь же видно, что прирост оборотных средств — это сумма, необходимая для поддержания постоянной пропорции между величиной оборотных средств на конец года и объемом продаж. Наивный подход к прогнозированию приводит к постоянному увеличению доли оборотных средств в объеме продаж и к существенному занижению стоимости компании. Обратите внимание на третий столбец, где свободный денежный поток на 18% меньше, чем он должен быть.
Бесхитростный сверхконсерватизм. Многие аналитики обычно исходят из того, что рентабельность инвестиций в “продленный” период равна затратам на капитал. Помимо прочего это освобождает их от необходимости прогнозировать темпы роста, поскольку в данном случае рост ничего не добавляет к стоимости, но и не сокращает ее. Однако для некоторых видов деятельности такой подход очевидно ошибочен. К примеру, в производстве безалкогольных напитков компаний Coca-Cola и PepsiCo рентабельность инвестированного капитала чрезвычайно высока, и едва ли она существеннно сократится, пока эта сфера бизнеса обеих компаний продолжает расти. Применять к подобным видам бизнеса соотношение ROIC = WACC — значит, намного занижать их стоимость. То же самое можно сказать и о любом предприятии, продающем патентованные товары, которые вряд ли когда-нибудь будут воспроизведены.
Целенаправленный сверхконсерватизм. Порой аналитики ведут себя чрезмерно консервативно из-за неопределенности и “масштабности” продленной стоимости. Если продленной стоимости дана надлежащая оценка, то неопределенность сокращается двояким образом: фактические результаты с той же вероятностью превысят эту оценку, как и окажутся ниже ее. Таким образом, консерватизм более чем компенсирует неопределенность. Мы, впрочем, вовсе не хотим сказать, что вас не должна заботить неопределенность. Именно поэтому тщательная разработка возможных сценариев развития событий представляет собой ключевой элемент любой оценки.
Внимание! Эту книгу можно заказать в нашем интернет магазине.
Заказать...
[an error occurred while processing this directive]
