Ситуационно-матричная бухгалтерия как одно из средств развития теории учета в условиях современных программно-информационных технологий
Прямой алгоритм А12: числа со знаком “+” записываем в актив, со знаком “—”— в пассив бухгалтерского баланса. Обратный к нему алгоритм А21 также существует: числа из актива записываем со знаком “+”, из пассива — со знаком “—”, что и доказывает эквивалентность двух сравниваемых форм представления информации в смысле введенного выше определения 1 (1¢ ).
В примерах А и Б сравниваемые формы представления информации потому эквивалентны, что содержат хотя и разнопредставленную, но все же одну и ту же информацию. Таким образом в рассмотренных выше отношениях эквивалентности, по существу, проявляется один из основополагающих принципов бухгалтерского учета — принцип приоритета содержания над формой.
Определение 2. Два алгоритма А и А¢ эквивалентны, если на основе одной и той же информации с помощью каждого из них будет получен один и тот же результат или, в краткой записи: “А « А¢ , если
 и
 “.
Это определение также, как нетрудно убедиться, обладает необходимыми ему свойствами рефлексивности, симметричности и транзитивности.
Ориентированные графы (рис.2а и 2б) иллюстрируют введенное выше определение 2.
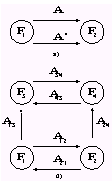
Рис. 2. Эквивалентность алгоритмов преобразования информации
Граф на рис. 2а непосредственно иллюстрирует определение 2. На рис. 2б представлена более сложная ситуация, требующая выделения пар эквивалентных преобразований (алгоритмов) в соответствии с критериями их эквивалентности. Здесь пары алгоритмов должны сравниваться относительно одних и тех же входных и выходных форм представления информации. В ситуации, представленной на рис 2б, таким образом можно выделить следующие четыре пары эквивалентных алгоритмов:
- относительно входной формы F1 и по результату ее преобразования в выходную форму F3: А13 « А12А24А43;
- относительно входной формы F1 и по результату ее преобразования в выходную форму F4: А13 А34 « А12А24;
- относительно входной формы F2 и по результату ее преобразования в выходную форму F3: А21А13« А24А43;
- относительно входной формы F2 и по результату ее преобразования в выходную форму F4: А24 « А12А24.
Для обозначения ситуации, когда два алгоритма А и А¢ преобразуют различные входные формы Fвх и F¢ вх в одну и ту же выходную форму Fвых, используется термин эквифинальные алгоритмы, заимствованный из менеджмента, где таким образом обозначают различные решения, приводящие к одному и тому же результату, причем не обязательно, чтобы эти решения принимались на основе одной и той же информации. При этом любые два эквивалентных алгоритма всегда эквифинальны, но обратное неверно: эквифинальные алгоритмы неэквивалентны, если они имеют различную исходную базу данных, т.е. различные входные формы представления информации.
На рис.2б алгоритмы А24 и А12А24 имеют своим результатом одну и ту же выходную форму F4, но она получена на основе различных баз данных — соответственно, входных форм F2 и F1. Поэтому сравниваемые таким образом алгоритмы А24 и А12А24 эквифинальны, но они не являются эквивалентными в смысле определения 2.
Проблему эквивалентности, на наш взгляд, не следует отождествлять с проблемой сопоставимости (сравнимости) форм представления и алгоритмов преобразования информации. Однако отношение эквивалентности в понимании принципа сопоставимости имеет такое же значение, как отношение равенства при сравнении двух величин. Эквивалентность, таким образом, играет роль границы — точки отсчета, относительно которой определяется сходство и различие двух форм представления информации или алгоритмов ее преобразования.
При сопоставлении двух алгоритмов, чтобы быть корректным, следует исходить, по крайней мере, из трех следующих посылок:
- алгоритмы созданы для решения одной и той же задачи;
- они должны при сопоставлении иметь одну и ту же исходную базу данных;
- необходим критерий, по которому должны сравниваться результаты алгоритмов.
Отсюда видно, что эквивалентные алгоритмы — это случай их предельной сопоставимости, так как, при выполнении первых двух требований, последнее — сопоставимость результатов — выполняется с точностью до полного совпадения результатов. Но эквифинальные алгоритмы, если они не имеют общей базы данных или не могут быть приведены к ней, уже не вполне соответствуют требованиям сопоставимости, так как не выполнено второе требование.
В теории и практике бухгалтерского учета проблема сопоставимости его методик и учетных процедур является одной из главных, однако требования корректности сопоставлений далеко не всегда могут быть выполнены в полном объеме.
Например, при сопоставлении двух учетных схем списания расходов — LIFO и FIFO, перечисленные выше условия выполняются:
- алгоритмы — учетные схемы, созданы для решения одной и той же задачи списания расходов;
- всегда можно при сопоставлении использовать одни и те же данные — общую исходную базу данных;
- критерием сопоставления этих учетных схем является влияние их на финансовый результат — прибыль (убыток) при соблюдении принципа “прочих равных условий”.
В то же время, в ряде случаев, например, при сопоставлении отечественной и зарубежной систем бухгалтерского учета, не все требования сопоставимости могут быть выполнены в полном объеме. Здесь основной проблемой является выполнение первых двух требований:
- правила учета, определяющие алгоритмы формирования финансовых отчетов России и МСФО (или GAAP), различны, т.е. алгоритмы предназначены для решения разных задач;
- базы данных, если они записаны как проводки, также различны.
Вместе с тем, отклонения в указанных двух пунктах и позволяют судить о сходстве и различии двух сравниваемых между собой систем бухгалтерского учета: отечественной и международной.
С использованием разработанной таким образом системы критериев подобия — эквивалентности, произведена:
- Классификация существующих синтаксических форм записи бухгалтерских проводок на текстовую, графическую и табличную. При этом показана их попарная эквивалентность и эквивалентность существующих форм в отношении к предложенной автором логико-математический форме записи бухгалтерских проводок.
- Классификация форм бухгалтерского учета на формы докомпьютерного и компьютерного счетоводства.
В процессе классификации форм бухгалтерского учета:
- показана эквивалентность распространенных форм учета: журнально-ордерной, мемориально-ордерной, оборотно-ведомостной;
- показано, что в условиях компьютерного счетоводства сами формы учета уже не являются средствами его ведения. Их поэтому следует рассматривать только как формы представления информации в виде экранных образов, распечаток или сохраняемых файлов;
- показано, что форма учета в ее традиционном понимании (журнально-ордерная, мемориально-ордерная или иная) уже не может быть основанием для классификации форм компьютерного счетоводства. Поэтому для компьютерного счетоводства следует принять сложившуюся в современной практике классификацию программ бухгалтерского учета по группам их пользователей с учетом финансовых возможностей последних.
Предложенная система критериев подобия — эквивалентности позволяет с помощью простых, но, в то же время, логически обоснованных рассуждений решать достаточно сложные задачи классификации и эквивалентирования форм представления и алгоритмов преобразования бухгалтерской информации. С их помощью на протяжении всего настоящего исследования устанавливались отношения подобия предлагаемых моделей к их прообразам в существующей системе бухгалтерского учета. При этом основное внимание было сосредоточено на решении двух основных задач:
а) установление отношений подобия в формировании первичной учетной информации;
б) установление отношений подобия в процедурах ее преобразования в сводные балансовые отчеты.
4. СИТУАЦИОННОЕ МОДЕЛИРОВАНИЕ БУХГАЛТЕРСКОГО УЧЕТА ИНСТИТУЦИОННЫХ ЕДИНИЦ
Процесс формирования первичной учетной информации средствами языка бухгалтерского учета определен как процесс создания ситуационных моделей хозяйственных ситуаций — учетных событий, или как ситуационное моделирование. Обоснована необходимость модернизации и расширения функций традиционного языка бухгалтерских проводок в соответствии с современными достижениями программно-информационных технологий. Предложена концепция и разработанная на ее базе одна из возможных версий бухгалтерского языка ситуационного моделирования (БЯСМ). Его средствами представлены балансовые уравнения по типам счетов бухгалтерского учета, определены алгебраические и эквивалентные им бухгалтерские формы балансовых уравнений для двух— и трехрядной систем счетов. Показана эффективность БЯСМ как инструментального средства формирования групп взаимосвязанных проводок и предпрограммной алгоритмизации учетных процедур бухгалтерского учета институционных единиц.
Бухгалтерский учет принято называть языком бизнеса. И это соответствует действительности, так как для формирования первичной учетной информации в бухгалтерском учете используется специальный проблемно-ориентированный язык — язык бухгалтерских проводок, который можно отнести к группе искусственных языков, подобных алгоритмическим языкам, а также формализованным профессиональным языкам, таким, например, как язык нот, шахматных нотаций, азбука Морзе и т.п.
Что же характеризует язык бухгалтерского учета как искусственный, т.е. формальный язык? Для ответа на этот вопрос сошлемся на специальные работы в этой области: “Любой формальный язык представляет собой множество цепочек в некотором конечном алфавите. К формальным языкам относятся, в частности, искусственные языки для общения человека с машиной — языки программирования. Для задания описания формального языка необходимо, во-первых, указать алфавит, т.е. совокупность объектов, называемых символами (или буквами), каждый из которых можно воспроизводить в неограниченном количестве экземпляров (подобно обычным печатным буквам или цифрам), и, во-вторых, задать формальную грамматику языка, т.е. перечислить правила, по которым из символов строятся их последовательности, принадлежащие определяемому языку,— правильные цепочки”.
Все эти основные признаки присутствуют в традиционном языке бухгалтерского учета. Его алфавитом является тот национальный или профессиональный план счетов, на котором определена данная система бухгалтерского учета; его формальной грамматикой являются правила корреспонденции счетов, формулы и алгоритмы формирования сумм бухгалтерских проводок, определяемые через основополагающие принципы, стандарты, положения о бухгалтерском учете, законодательные и нормативные акты, инструкции и методики, конкретизирующие учетные процедуры формирования сумм бухгалтерских проводок.
При этом план счетов имеет все признаки того, чтобы называться алфавитом языка бухгалтерского учета: указана “совокупность объектов”— счетов бухгалтерского учета, каждому из которых поставлен в соответствие его символ — код, заменяющий полное наименование счета. При этом каждый из них можно “воспроизводить в неограниченном количестве экземпляров (подобно обычным печатным буквам или цифрам)”, т.е. использовать символы — коды счетов, неограниченное количество раз — столько, сколько потребуется для отражения ситуаций, характеризующих определенные состояния институционной единицы. С другой стороны, формальная грамматика языка бухгалтерского учета позволяет строить из символов его алфавита правильные цепочки проводок, отражающие (моделирующие) ту или иную ситуацию, сформулированную на основе документального описания фактов хозяйственной жизни или просто в терминах естественного языка.
Все это позволяет с полным основанием отнести традиционный язык бухгалтерского учета к группе искусственных — формальных языков и одновременно констатировать его недостаточную на сегодняшний день формализованность и алгоритмичность, связанную с архаическим синтаксисом текстовой формы записи проводок.
Концепция бухгалтерского языка ситуационного моделирования (БЯСМ) состоит в следующем:
1. В признании того, что традиционный язык бухгалтерского учета, ядром которого является язык бухгалтерских проводок, представляет собой классический пример искусственного формализованного языка, созданного специально для фактического отражения и моделирования учетных ситуаций.
2. В признании его недостаточной алгоритмичности и необходимости совершенствования с тем, чтобы придать языку бухгалтерского учета ту, главным образом, синтаксическую форму, которая бы в полной мере соответствовала современному уровню развития программно-информационных технологий.
И это следует рассматривать как конструктивное предложение принять в качестве синтаксического базиса БЯСМ его логико-математическую форму, в которой:
- Корреспонденция счетов E(X,Y) = p определяется как логическая переменная, принимающая значения p=1, если корреспонденция счетов (Дебет Х, Кредит У) допускается распознающей грамматикой, и p=0 — в противном случае.
- Бухгалтерская проводка определяется как произведение: B(X,Y) = Sx,y · E(X,Y) или B(X,Y) = Sx,y, для допустимых корреспонденций (E(X,Y) = 1), где Sx,y — это сумма операции, определенная на корреспонденции счетов X,Y.
3. Областью определения записываемых таким образом корреспонденций и бухгалтерских проводок является тот же, что и для традиционной записи, алфавит — план счетов. В то же время сам алфавит (коды счетов) используется и в качестве области определения ставок и нормативных коэффициентов, если последние относятся или могут быть отнесены к соответствующим счетным координатам — счетам бухгалтерского учета.
4. Используется та же, что и в традиционном языке, формальная грамматика, определенная в виде правил корреспонденции счетов, формул и алгоритмов формирования сумм бухгалтерских проводок.
5. Формальная грамматика БЯСМ расширяется путем включения всех правил алгебраической записи формул и логических операторов типа “ЕСЛИ — ТО”, “ИНАЧЕ”, “И”, “ИЛИ”, а также других операторов и синтаксических обозначений, которые используются в универсальных и проблемно-ориентированных алгоритмических языках и которые имеет смысл использовать для описания алгоритмов бухгалтерского учета.
6. Кроме того, формальная грамматика языка расширяется путем введения специальной операции инверсии, применяемой по отношению к оборотам и сальдо, а также в целом к балансовым уравнениям счетов бухгалтерского учета.
7. Семантика проводки — ее содержание, определяется, как обычно, с помощью соответствующего проводке комментария на естественном языке.
Благодаря принятой синтаксической форме записи корреспонденций счетов и бухгалтерских проводок, в системе БЯСМ преодолен главный, по мнению автора, недостаток традиционного языка бухгалтерских проводок — невозможность одновременной записи проводок, формул и алгоритмов расчета их сумм.
В системе БЯСМ обороты счетов и их сальдо формируются в соответствии с формулами:
 — дебетовый оборот счета, где левая позиция счета X обозначает его дебет, а символ “·
“ — справа, что суммирование произведено по кредиту корреспондирующих счетов Y;
 — кредитовый оборот счета, где правая позиция счета X означает его кредит, а символ “·
“ — слева, что суммирование произведено по дебету корреспондирующих счетов Z.
Сальдо счета определяется как разность:
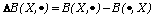 , где символ строчной греческой буквы D
(“дельта”) обозначает сальдо счета X и именно этот символ общепринят в системе наук для обозначения разностей.
Если
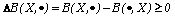 , то это дебетовое сальдо. Иначе, т.е. если дебетовое сальдо отрицательно:
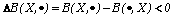 , то переход к кредитовому сальдо выполняется по формальным правилам инверсии, которая введена как специальная операция предлагаемой версии формального языка.
Операция инверсии выполняется следующим образом:
1. Обе части уравнения умножаются на “—1”:
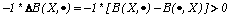 ;
2. В обозначении сальдо производится перестановка позиции счета:
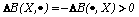 ,и уравнение переписывается как уравнение кредитового сальдо в виде:
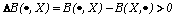 .
Предлагаемая концепция и основанная на ней конструкция бухгалтерского языка ситуационного моделирования представляют собой логически стройную и потому простую для понимания синтаксическую систему. Ниже приводятся два простых примера, которые иллюстрируют возможности БЯСМ для записи проводок, формул и алгоритмов расчета их сумм при фактическом отражении и моделировании учетных ситуаций.
Пример А. Запись проводок и формул для расчета их сумм:
B1(60,50) = S60,50 — предоплата товара из кассы;
B2(41,60) = B1(60,50) — оприходован поступивший от поставщика товар;
B3(50,46) = S50,46 — реализована партия поступившего товара по продажной цене;
B4(46,41)=B2(41,60) — списан реализованный товар по цене приобретения — покупной цене;
B5(46,68.2) = [B3(50,46) — B4(46,41)]·c46,68.2/(1+ c46,68.2) — начислен НДС на разницу между продажной и покупной ценой; здесь c46,68.2 — ставка НДС, определенная на корреспонденциях счетов начисления налога. Отметим, что этот способ записи нормативных коэффициентов и ставок легко распространяется на все те из них, которые так или иначе относятся к счетам бухгалтерского учета.
Здесь в качестве сумм проводок используются:
- Внешнезаданные или экзогенные суммы:
- B1(60,50) = S60,50 и B3(50,46) = S50,46.
- Суммы предшествующих проводок:
- B2(41,60) = B1(60,50) и B4(46,41)=B2(41,60).
- Суммы, рассчитанные на основе предшествующих проводок, нормативных коэффициентов — ставок налогов:
- B5(46,68.2) = [B3(50,46) — B4(46,41)]·c46,68.2/(1+ c46,68.2).
Пример Б. Закрытие счета для определения финансового результата:
ЕСЛИ
кредитовое сальдо счета 46 “Реализация …” неотрицательно:
D B(· , 46) = B(· , 46) — B(46,· ) = 0
ТО
счет 46 закрывается на прибыль проводкой:
B(46,80) = D B(· , 46)
ВЫХОД ИЗ ПРОЦЕДУРЫ
ИНАЧЕ
Инверсия:
D B(46,· )= — D B(· , 46)
Счет 46 закрывается на убыток:
B(80, 46) = D B(46,· )
КОНЕЦ АЛГОРИТМА.
Таким образом, средства БЯСМ обеспечивают единообразие и компактность записи проводок, формул и алгоритмов расчета их сумм, но, кроме того, и общность их записи, такую, что в принципе отпадает необходимость в использовании числовых примеров, за исключением тех случаев, где по каким-то причинам требуется непосредственная иллюстрация.
БЯСМ — это не только язык для записи проводок, но такой же компактный и единообразный язык для записи балансовых уравнений по счетам бухгалтерского учета, благодаря чему устанавливается достаточно прозрачная связь между проводками и формированием на их основе балансовых уравнений.
Все балансовые уравнения счетов независимо от их принадлежности (активные -А, пассивные — П, активно-пассивные — АП) алгебраически, т.е. с допущением знака “+” или “—” в изображении остатков, могут быть записаны как алгебраические уравнения либо в активной, либо в пассивной форме.
Уравнение произвольного счета X:=А, П, АП в активной форме:
D B0 (X,· ) + B(X,· ) — B(· ,X)= D B1 (X,· )
То же самое уравнение, но в пассивной форме:
D B0 (· , X) + B(· , X) — B(X,· )= D B1 (· , X).
Последнее получено из исходного применением операции инверсии, т.е. путем умножения его обеих частей на “—1” и перестановкой (инверсией) позиции счета X в изображении входящего и исходящего остатка. Инверсия — это эквивалентное преобразование. Поэтому ее повторное применение возвращает пассивному уравнению его исходную — активную форму:
—1· D B1 (· , X) = —1·[D B0 (· , X) + B(· , X) — B(X,· )].
Поскольку всегда:
D B1 (X,· ) = — D B1 (· , X) и D B0 (X,· ) = — D B0 (· , X),
то таким образом возвращаемся к исходной — активной форме уравнения.
В двухрядной системе счетов бухгалтерской форме записи балансовых уравнений, т.е. записи без допущения отрицательных остатков, соответствует алгебраическая запись активного счета в активной форме (X=A):
D B0 (А,· ) + B(А,· ) — B(· ,А)= D B1 (А,· )=0
и пассивного уравнения в пассивной форме (X=П):
D B0 (· , П) + B(· , П) — B(П,· )= D B1 (· , П) =0.
Однако в трехрядной системе, включающей также активно—пассивные счета, необходимо учесть, что последние могут находиться в одном из четырех состояний(рис.3).
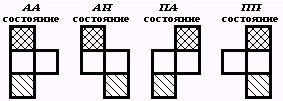
Рис.3. Пиктограммы четырех состояний активно-пассивного счета: АА — активно-активное, АП—активно-пассивное, ПА—пассивно-активное, ПП—пассивно—пассивное.
Это означает, что для всех состояний АП — счета невозможно установить запись бухгалтерского уравнения в односторонней бухгалтерской форме, подобной только что рассмотренной для двухрядной системы счетов. Но в двусторонней форме, которая предлагается ниже, запись всех четырех состояний АП—счета возможна в виде следующего бухгалтерского уравнения:
[D B0 (X,· ) — D B0 (· , X)] + B(X,· ) — B(· ,X)= [D B1 (X,· ) — D B1 (· , X)]
Приведенная форма записи бухгалтерского уравнения, соответствующая записи балансовых уравнений в строках оборотно—сальдового баланса, является универсальной и подходит как для двухрядной, так и для трехрядной системы счетов (Х: = А, П, АП).
Следуя расширительному толкованию брутто- и нетто-баланса, в системе БЯСМ можно установить связь между брутто-, нетто- и контр-уравнениями соответствующих счетов бухгалтерского учета:
Нетто-уравнение + Контр-уравнение =
= Брутто-уравнение
или
Брутто-уравнение-Контр-уравнение =
= Нетто-уравнение
Например, если к брутто-счетам отнести счет 01 “Основные средства” (А), а к контр-счетам — контрактивный счет 02 “Износ основных средств” (П), то в системе БЯСМ получаем брутто- уравнение как сумму уравнений:
Нетто-уравнение основных средств по остаточной стоимости:
D B*0(01, · ) + B*(01, · ) — B*(· , 01) = D B*1(01, · )
+
Контр-уравнение износа
D B0(· , 02) + B(· , 02) — B(02,· ) = D B1(· , 02)
=
Брутто-уравнение основных средств по полной стоимости
D B0(01, · ) + B(01, · ) — B(· , 01) = D B1(01, · )
Или, что то же самое, получаем нетто-уравнение как соответствующую разность брутто- и контр-уравнения:
Брутто-уравнение основных средств по полной стоимости
D B0(01, · ) + B(01, · ) — B(· , 01) = D B1(01, · )
—
Контр-уравнение износа
D B0(· , 02) + B(· , 02) — B(02,· ) = D B1(· , 02)
=
Нетто-уравнение основных средств по остаточной стоимости
D B*0(01, · ) + B*(01, · ) — B*(· , 01) = D B*1(01, · )
Отметим, что таким же образом связь между брутто-, нетто- и контр-уравнениями может устанавливаться и в обычном, узком смысле, как связь нетто-уравнения оценки по себестоимости, контр-уравнения дооценки и брутто-уравнения текущей стоимости по соответствующим счетам или группам счетов бухгалтерского учета. При этом в системном учете, исходя из действующего правила, которое можно было бы обозначить как принцип минимальности, всегда должны участвовать только два балансовых уравнения, поскольку третье из них всегда может быть определено соответствующим внесистемным расчетом.
В процессе исследования были рассмотрены многие другие проблемы и задачи, постановка и решение которых в системе БЯСМ оказываются более эффективными в сравнении с традиционными средствами, благодаря упомянутой выше компактности, единообразию и большей общности в логических выводах и рассуждениях. Это подтверждается многочисленными примерами алгоритмизации средствами БЯСМ учетных процедур финансового, а также управленческого учета в системе бухгалтерского учета предприятий, коммерческих банков и других институционных единиц.
5. МЕТОДОЛОГИЯ И МЕТОДИКА ПОСТРОЕНИЯ СИСТЕМЫ МАТРИЧНЫХ И СИТУАЦИОННО-МАТРИЧНЫХ МОДЕЛЕЙ БУХГАЛТЕРСКОГО УЧЕТА ИНСТИТУЦИОННЫХ ЕДИНИЦ
Предлагается ситуационно-матричная модель формирования шахматного баланса на основе групп взаимосвязанных проводок, отображающих соответствующие им учетные события или ситуации. Шахматный баланс или, что то же самое, оборотная дебетовая часть главной книги, принимается в качестве моделеобразующей матрицы для построения матричной модели бухгалтерского учета: от записи проводок до получения оборотно-сальдового баланса. В предлагаемой системе средств и методов моделирования проведено математическое обоснование постулатов Пачоли и Пизани, сформулированных как соответствующие им математические утверждения. Тем самым обоснована адекватность предлагаемой методологии моделирования ее прообразам в учетных процедурах формирования балансовых отчетов. Кроме того, предложена методика преобразования ситуационно-матричных моделей в эквивалентные им минимальные формы путем исключения линейно-зависимых сумм операций.
Прежде, чем приступить к изложению предлагаемой методологии и методики построения матричных моделей, определим такие понятия, как корреспонденция счетов и бухгалтерская проводка, но не в обычных терминах, а в терминах и элементарных операциях матричной алгебры.
Определение 1. Квадратная матрица размером m*m, у которой на пересечении строки, соответствующей некоторому счету X, и столбца, соответствующего счету Y, находится единица, а все остальные элементы равны нулю, называется матрицей-корреспонденцией.
Саму матрицу-корреспонденцию будем обозначать E(X,Y), а ее ненулевой элемент, всегда равный единице, через E(X,Y)=1. В соответствии с определением, все остальные ее элементы E(I,J)=0, для всех I¹ X и J¹ Y.
Здесь и далее матрицы обозначены большими буквами A,B,C,D,E,…, а векторы — малыми буквами a,b,c,d,e,…, …. Они выделены жирным шрифтом с тем, чтобы отличать их от скалярных, т.е. числовых величин, которые обозначаются обычными буквами: A,B,C,D,E,… и a,b,c,d,e,…. Максимальный размер матрицы-корреспонденции определяется количеством счетов, которое содержит план счетов соответствующей институционной единицы. Только для синтетических счетов, содержащихся в плане предприятий, размер матрицы-корреспонденции будет порядка 80 * 80, для коммерческих банков (счета 2 уровня) размер матрицы—корреспонденции будет порядка 1,000 * 1,000. Но все рассматриваемые ниже определения и результаты будут справедливы для матриц любых размеров, а также, как будет видно из дальнейшего, и любой структуры.
Определение 2. Матрица-проводка — это произведение суммы операции на матрицу— корреспонденцию:
B(X,Y) = Sx,y · E(X,Y) (1)
Например, для суммы операции S50,46 = 6 д.е. и корреспонденции счетов Е(50, 46) — “Реализация за наличные” (матрица-корреспонденция E(50,46)), получаем следующую матрицу-проводку:
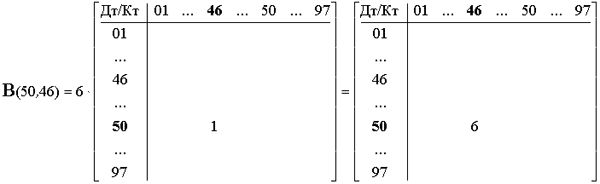
Рассмотренный выше вариант матрицы-корреспонденции и матрицы—проводки относится к типу так называемых неокаймленных матриц, т.е. матриц, которые не содержат итогов строк и столбцов. Для бухгалтерского учета более естественным представляется вариант окаймленных матриц, т.е. матриц, содержащих указанные итоги, хотя эти две формы представления информации эквивалентны и их различия не принципиальны в контексте рассматриваемой здесь и далее системы матричных моделей.
Ниже приводится тот же пример, но записанный в форме окаймленных матриц:
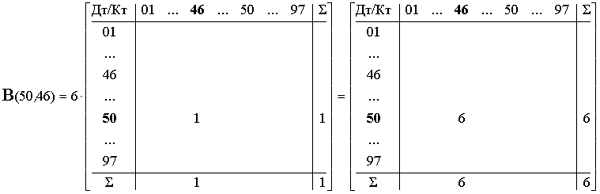
При умножении скаляра
 на матрицу все числа, содержащиеся в ней, увеличиваются в л раз. В первом случае — неокаймленные матрицы, все ее элементы, кроме Е(50, 46) =1, равны нулю. Поэтому скалярная величина — сумма проводки S50,46 = 6, автоматически попадает в соответствующую позицию B(50,46) = 6, в то время как все остальные элементы матрицы—проводки будут нулевыми. Во втором — окаймленные матрицы, единицы расположены не только в позиции проводки, но также в соответствующих итоговых позициях. Поэтому при умножении сумма проводки S50,46 = 6 — автоматически попадает не только в позицию B(50,46) = 6, но и копируется в соответствующие итоговые позиции строки, столбца и в общий итог матрицы-проводки.
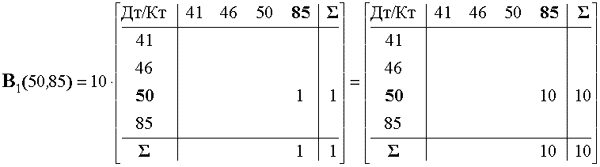
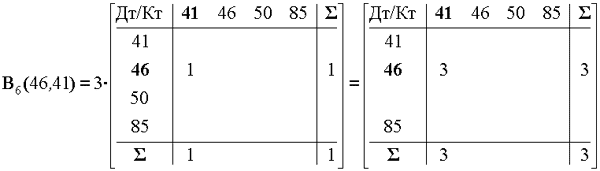
В целях иллюстрации используем условный числовой пример в виде следующих бухгалтерских проводок (символический эквивалент журнала операций в условных денежных единицах):
B1(50,85)=10 — внесено в кассу в качестве паевого взноса в Уставный капитал;
B2(41,50)=8 — приобретен товар за наличные по закупочной цене;
B3(50,46)=6 — получены деньги в оплату за товар по продажной цене;
B4(46,41)=4 — отгружен и списан товар по закупочной цене;
B5(50,46)=4 — получены деньги в оплату за товар по продажной цене;
B6(46,41)=3 — отгружен и списан товар по закупочной цене.
Здесь подстрочный индекс 1,2,... обозначает номер проводки.
Те же данные приведены ниже в форме соответствующих матриц-проводок, где не используемые в примере счета в целях экономии места не показаны, но для общности рассуждений они должны были бы присутствовать так, как это было показано выше.
Если просуммировать матрицы-проводки по известным правилам матричной алгебры, которые в этом случае совпадают с обычными правилами суммирования таблиц, то получим матрицу сводных проводок — шахматный баланс или, что то же самое,— дебетовую часть оборотной главной книги:
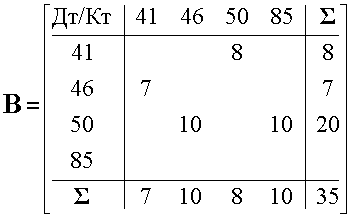
Таким образом, благодаря представлению проводок в форме введенных по определению матриц-проводок, алгоритм формирования матрицы сводных проводок — шахматного баланса — сводится к суммированию матриц-проводок за рассматриваемый период. Поэтому эквивалентом всех существующих процедур формирования шахматного баланса будет следующая его матричная формула:
 (2)
С другой стороны, поскольку в соответствии с определением матрицы-проводки (2):
Bi (Xi,Yi) = Si · Ei(Xi,Yi),
где i=1,2,..,n — номер проводки, матрица шахматного баланса может быть представлена, и притом единственным образом, как линейная комбинация матриц-корреспонденций:
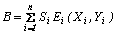 , (3)
где коэффициентами линейного разложения являются скалярные величины — суммы проводок
 (i = 1, 2, …, n).
Данным нашего примера будет соответствовать следующая развернутая запись формулы (3):
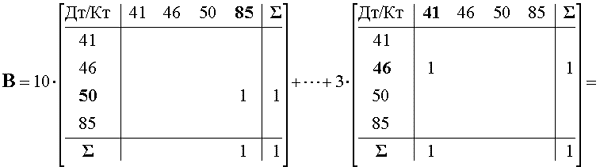
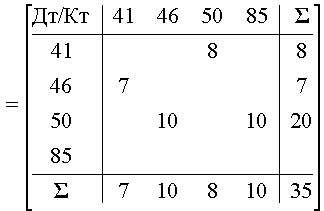
Из этой записи видно, что для одного и того же пространства матриц-корреспонденций — базиса линейного разложения, шахматный баланс будет зависеть только от коэффициентов этого линейного разложения — сумм операций так, что, изменяя их, мы каждый раз будем получать отличный от предыдущего шахматный баланс. Таким образом, в формуле (3) конкретное числовое наполнение шахматного баланса поставлено в непосредственную зависимость от исходных данных — сумм операций, подобно тому, как в обычной алгебраической формуле результат может быть вычислен в зависимости от значений исходных величин.
Возникает вопрос, можно ли представить всю технологию бухгалтерского учета: от записи проводки до получения оборотно-сальдового баланса, но не в виде описания известных учетных процедур, а в виде эквивалентных им матричных формул? Оказывается, что можно, если в качестве моделеобразующей принять матрицу шахматного баланса. Ниже излагается предложенная методология и методика построения матричной модели бухгалтерского учета, прообразом которой можно считать журнально-ордерную систему учета, поскольку она в наибольшей степени соответствует матричной форме представления бухгалтерской информации.
Пусть B — это моделеобразующая матрица шахматного баланса (дебетовая матрица сводных проводок), а B¢ =(B)¢ — транспонированная к ней кредитовая матрица, т.е. матрица, в которой строки и столбцы переставлены — инвертированы по отношению к исходной матрице B.
Тогда сальдовая матрица D B будет определена как разность:
B — B¢ = D B (4)
По данным нашего примера имеем:
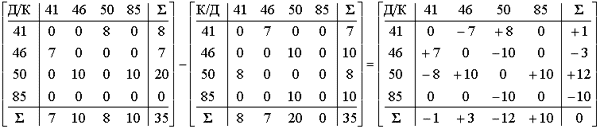
Сальдовая матрица шахматного баланса D B содержит алгебраические сальдо (+,-) по каждой корреспонденции счетов, например:
D B(41,46) = B(41,46)-B(46,41)=0-7 =
= -7<0; D B(41,50)=B(41,50)-B(50,41)=
=8–0 = 8>0
и т.д.
Эта матрица обладает следующими замечательными свойствами зеркальной симметричности, в которых и проявляется двойственная природа экономических отношений:
1. Элементы сальдовой матрицы шахматного баланса D B всегда зеркально симметричны относительно главной нулевой диагонали. Это свойство состоит в том, что для каждого элемента D B(X,Y) — сальдо счета по корреспонденции счетов X и Y, всегда существует равный по модулю, но противоположный по знаку элемент с инвертированной корреспонденцией D B(Y,X), такой, что всегда соблюдается равенство:
D B(X,Y) = — D B(Y,X),
где X,Y — любые два корреспондирующих счета, и наоборот:
D B(Y,X) = — B(X,Y).
2. Сумма элементов сальдовой матрицы всегда равна нулю:
å D B(X,Y)=0,
где X,YÎ множеству всех счетов.
Свойства 1 и 2 относятся и к итогам матрицы D B.
Для каждого итога по строке X всегда существует зеркально симметричный итог по столбцу X:
B(X,· )=-B(· ,X).
Например, для строки X=41-”Товары” дебетовое изменение остатка D B(41,· )=+1, для столбца X=41, соответственно, кредитовое изменение остатка D B(· ,41)= -1 и т.д. Здесь знаком “· “обозначена позиция, по которой произведено суммирование.
Сумма изменений остатков по строкам и столбцам всегда равна нулю:
 и
 .
Если в нашем примере полученную ранее сальдовую матрицу D B рассматривать как матрицу сальдо вступительного баланса: D B0 =D B, то при известной за период D t=(0,1) новой матрице сводных проводок B (пусть это будут те же проводки, но с другими суммами операций) будем иметь следующее уравнение, которое в соответствии с (4.2.2) представлено ниже:
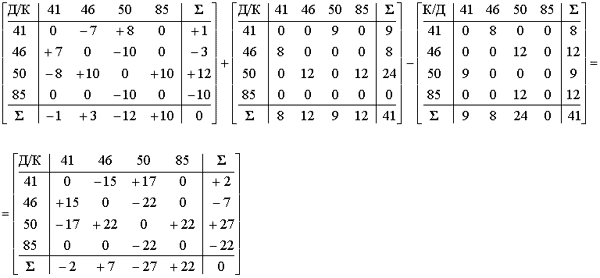
Таким образом, если входящие остатки заданы в виде сальдовой матрицы, например, за фиксированный период времени D t =(0,1), то получаем следующее оборотно-сальдовое уравнение шахматного баланса:
D B0 + B-B¢ = D B1. (5)
Это уравнение мы называем основным матричным уравнением бухгалтерского учета в алгебраической форме:
|
Сальдовая матрица на начало периода (D B0) |
|
+ |
|
Дебетовая матрица сводных проводок за период (B) |
|
— |
|
Транспонированная к ней кредитовая матрица за тот же период (B¢ ) |
|
= |
|
Сальдовая матрица на конец периода (D B1) |
С его помощью представлено не одно уравнение, а одновременно все балансовые уравнения по корреспонденциям счетов, связанные воедино с помощью плана счетов соответствующей институционной единицы.
Основное уравнение бухгалтерского учета всегда может быть преобразовано в соответствующее ему бухгалтерское уравнение, которое отличается от алгебраического только тем, что в нем вместо обычной алгебраической записи положительных и отрицательных сальдо используется их позиционная запись:
- положительные сальдо помещаются слева (дебет),
- отрицательные — справа (кредит).
Верно также и обратное: бухгалтерское уравнение всегда может быть преобразовано в соответствующее ему алгебраическое уравнение.
Преобразование алгебраического уравнения в бухгалтерское основано на том, что сальдовая матрица всегда представима как сумма полуположительной и полуотрицательной матриц.
Ниже по данным рассматриваемого примера входящая сальдовая матрица (D В0) представлена как сумма полуположительной (D +В0) и полуотрицательной матрицы (D —В 0), а затем как разность соответствующих полуположительных дебетовых матриц — исходной D +В0 (“с кредита в дебет”) и транспонированной к ней кредитовой D +В¢ 0 (“в кредит с дебета счетов”).
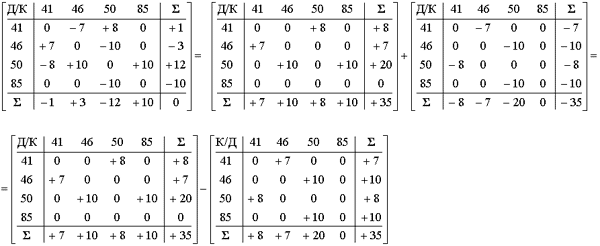
В краткой записи рассмотренному примеру представления информации входящей сальдовой матрицы будет соответствовать следующая общая запись матричного уравнения, справедливая для сальдовых матриц любого размера и структуры:
D В0= D +В0+D —В0 = D +В0 — D +В¢ 0 (6а)
То же самое, очевидно, справедливо и для исходящей сальдовой матрицы:
D В1= … = D +В1 — D +В¢ 1 (6б)
В результате можно записать следующее матричное уравнение оборотно-сальдового шахматного баланса в бухгалтерской форме:
[D +В0-D +В¢ 0] + В-В¢ = [D +В1-D +В¢ 1] (7)
Это уравнение мы называем основным матричным уравнением бухгалтерского учета в бухгалтерской форме:
|
Разность сальдовых матриц (дебетовой и кредитовой) на начало периода: [D +В0 — D +В¢ 0] |
|
+ |
|
Дебетовая матрица сводных проводок за период (B) |
|
— |
|
Транспонированная к ней кредитовая матрица за тот же период (B¢ ) |
|
= |
|
Разность сальдовых матриц (дебетовой и кредитовой) на конец периода: [D +В1 — D +В¢ 1] |
Преобразование алгебраического и эквивалентного ему бухгалтерского оборотно-сальдового шахматного баланса в обычное оборотно-сальдовое уравнение в предлагаемой системе моделей осуществляется с помощью элементарных операций матричной алгебры:
а) умножением справа на вектор выделения итогового столбца em=1, если матрицы окаймленные, т.е. содержат итоговый столбец и итоговую строку;
б) умножением справа на единичный вектор-столбец e — оператор суммирования итогов строк, если матрицы неокаймленные, т.е. не содержат итогового столбца и строки.
В качестве примера ниже показано умножение справа на вектор выделения окаймленной матрицы входящего сальдо из рассматриваемого примера:
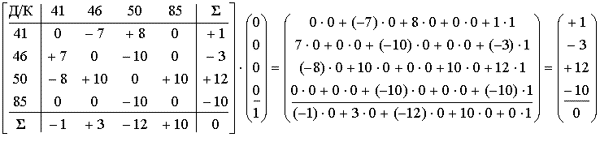
Умножение справа на единичный вектор неокаймленной матрицы из того же примера позволяет также получить ее итоговый столбец, но без общего итога:
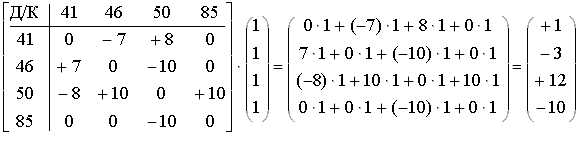
В дальнейшем мы не будем различать векторы em+1 и e, обозначая их единым символом e, который назовем оператором формирования итогового столбца в окаймленных или неокаймленных матрицах, различая их в зависимости от контекста. Эта договоренность обеспечивает единообразие в записях уравнений, которые, таким образом, не будут зависимы от структуры моделеобразующей матрицы B.
Если умножить справа обе части алгебраического оборотно-сальдового уравнения шахматного баланса (7) на вектор формирования итогов, то получим запись того же самого уравнения, с возможностью выделения или получения его итоговых столбцов:
D B0e + B·e-B¢ ·e = D B1·e. (8)
Результатом же этого умножения является обычный оборотно-сальдовый баланс, записанный ниже в форме векторного уравнения:
D b0 + b-b¢ = D b1. (9)
Здесь малыми буквами b обозначены векторы — результаты преобразования соответствующих им матриц из уравнения (8):
D b0=D B0·e — вектор входящих остатков;
b= B·e — вектор дебетовых оборотов;
b¢ = B¢ e—вектор кредитовых оборотов;
D b1=D B1e — вектор исходящих остатков.
Уравнение (9) всегда может быть представлено в бухгалтерской форме —с позиционной записью его остатков по дебету и кредиту, в виде разности его дебетовых (D +b) и кредитовых векторов остатков (D +b¢ ):
[D +b0-D +b¢ 0] + b-b¢ = [D +b1-D +b¢ 1]. (10)
Верно и обратное: бухгалтерская форма оборотно-сальдового уравнения (10) всегда может быть преобразована в соответствующую ей алгебраическую форму (9). Для этого достаточно алгебраические векторы определить как результат вычитания дебетовых и кредитовых векторов входящих и исходящих остатков:
D b0 =D +b0-D +b¢ 0 и
D b1 = D +b1-D +b¢ 1.
Заметим, что разница в записях уравнений в форме (8) и (9) такая же, как запись, например, числовых уравнений в форме:
а) 2·3 + 3·3-4·3 = 1·3;
б) 6 + 9-12 = 3.
В первой показана возможность получения результатов умножения, во второй — сами результаты. Причем в уравнении (б) члены уравнения не позволяют в общем случае восстановить сомножители. Так, 4·3=12, но и 6·2=12. Все это в еще большей степени относится к рассматриваемым матричным уравнениям и их преобразованиям в векторные уравнения. Ниже по данным рассматриваемого примера преобразования уравнений: (8)>(9)>(10) — показаны в развернутом виде:
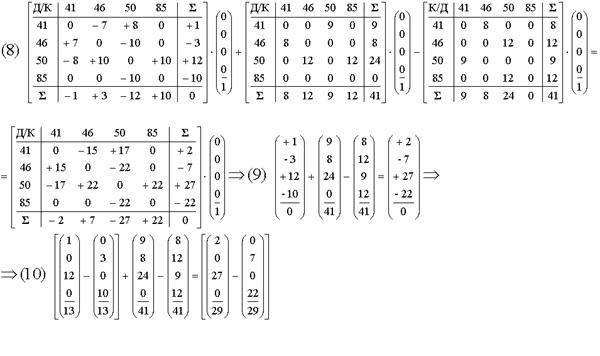
Векторно-матричным уравнениям (8), (9) и (10) соответствуют скалярные уравнения их итогов: (11), (12), (13), получаемые умножением их слева на векторы—строки e¢ = (e)¢ формирования итоговых строк матрицы В (В¢ и D В):
e¢ D B0e + e¢ B·e — e¢ B¢ ·e = e¢ D B1e; (11)
e¢ D b0 + e¢ b — e¢ b¢ = e¢ D b1; (12)
[e¢ D +b0 — e¢ D +b¢ 0] + e¢ b — e¢ b¢ =
= [e¢ D +b1 — e¢ D +b¢ 1]. (13)
Уравнению (10) соответствует обычная табличная форма оборотно-сальдового баланса (см. табл. 1)
Таблица 1
ОБОРОТНО-САЛЬДОВЫЙ БАЛАНС ПО СЧЕТАМ БУХГАЛТЕРСКОГО УЧЕТА
|
Счета |
Входящее сальдо |
Обороты |
Исходящее сальдо |
|||
|
Дебет |
Кредит |
Дебет |
Кредит |
Дебет |
Кредит |
|
|
41 |
1 |
0 |
9 |
8 |
2 |
0 |
|
46 |
0 |
3 |
8 |
12 |
0 |
7 |
|
50 |
12 |
0 |
24 |
9 |
27 |
0 |
|
85 |
0 |
10 |
0 |
12 |
0 |
22 |
|
Итого: |
13 |
13 |
41 |
41 |
29 |
29 |
Отметим, что читать оборотно-сальдовый баланс в таблице следует только в смысле векторного двустороннего уравнения (10), но не как односторонние уравнения. Если уравнения счетов еще как-то могут быть прочитаны как односторонние, то при соответствующей интерпретации итоговой строки неизбежно возникают логические затруднения, поскольку она не может быть прочитана как одностороннее уравнение. При двусторонней же записи в соответствии с (10):
(13 —13) + 41 — 41
 (29 —29),
уравнение обращается в тождество: 0
0, поскольку содержит балансовые инварианты, известные как “постулаты Пачоли”:
- 41 41 — баланс оборотов: “первый постулат Пачоли”;
- 13 13 и 29
В существующей системе средств и методов бухгалтерского учета постулаты Пачоли, как и другие балансовые соотношения — инварианты (постулаты Пизани и прочие), кстати сказать, используемые на практике в качестве контрольных тождеств, до сих пор, как это ни парадоксально, не имеют удовлетворительного обоснования, поскольку не доказаны математически и существуют только как факты счетного опыта. Ниже приводятся их математические доказательства, которые в предлагаемой системе матричного моделирования оказываются простыми и лаконичными.
Утверждение 1. Первый постулат Пачоли — баланс оборотов: e¢ · b
 e¢
· b¢
.
Поскольку b = В · e и b¢ = В¢ · e,
то утверждение 1 можно также записать в виде тождества: e¢ · В · e
e¢
· В¢
· e.
Так как исходная и транспонированная к ней матрица содержат одно и то же множество элементов:
{ В} = { В¢ },
то итоги этих множеств тождественно равны:
e¢
· В · e e¢
· В¢· e,
что и доказывает справедливость утверждения 1. [an error occurred while processing this directive]
