Моделирование региональной жилищной политики и механизмов расширения доступности улучшения жилищных условий населения
Оглавление журнала
9. АЛГОРИТМ РАСЧЕТА
ИНДЕКСА КОММЕРЧЕСКОЙ ДОСТУПНОСТИ УЛУЧШЕНИЯ ЖИЛИЩНЫХ УСЛОВИЙ
НАСЕЛЕНИЯ
Индекс доступности улучшения жилищных условий населения представляется в виде вектора `dk(t), составляющего второй (вслед за социальным) кортеж общего вектора доступности `d(t):
`dk(t) = (d11(t), d12,..., d10+m),
где m — размерность вектора, которая будет определена ниже в результате описания алгоритма расчета.
В качестве первой компоненты d11(t) рассмотрим продажу жилья очередникам в рассрочку (программа принята в Москве и уже действует) сроком на пять лет. Эта программа является в определенной степени альтернативой жилищного субсидирования, на которую могут рассчитывать после многолетнего пребывания в очереди (порядка 10 лет). Для многих очередников со средним достатком, стоящих в очереди на улучшение жилищных условий программа с пятилетней рассрочкой под невысокие годовые проценты ( в зависимости от срока постановки на учет) может оказаться самым приемлемым и быстрым вариантом решения жилищного вопроса.
Спрос на такой вариант улучшения жилищных условий очередников и рост доступности связан с исчислением стоимости жилья, реализуемой по этой программе. Она должна быть, по-видимому, заметно ниже рыночных (но превосходящей себестоимость строительства) и отличаться от цен реализации юридическим лицам по договору аренды с правом последующего выкупа.
Индекс доступности продажи жилья очередникам в рассрочку может быть определен в виде:
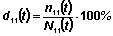 , (85)
где  — число семей-очередников, уже задействованных в
программе,
 — оценка числа семей-очередников заинтересованных и
желающих улучшить жилищные условия по этой программе .
Емкость этого сегмента рынка жилья, его потенциал может быть оценен
через прогноз величины  , определяемой на основе формулы (8), позволяющей
оценивать доступность кредитования в любой форме. Однако она должна
быть скорректирована с учетом того, что:
а) приобретением жилья в рассрочку смогут воспользоваться
очередники, стоящие на учете определенный срок (не менее пяти лет,
например, что определяется действующими нормами), доля которых в
общей численности очередников равна  ;
б) поскольку рассматриваются только очередники, то в соответствии с
табл. 3. в i-ой доходной группе должны учитываться
те, чья душевая жилищная обеспеченность соответствует нормам
постановки на учет; если обеспеченность разбита на группы с шагом 5
кв.м общей площади, то этим требованиям удовлетворяют доли
 и
 , стоящие на пересечении доходной группы
 и жилищной обеспеченности
 и
 соответственно.
Тогда, если продажа жилья очередникам в рассрочку осуществляется без оплаты начального взноса (как при ипотечном кредитовании), тогда предельное число тех, которым доступно приобретение жилья на основе текущих доходов (без сбережений), определяется по следующей формуле:
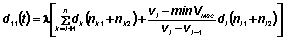 , (86)
где  — уровень доходов, позволяющий оплачивать необходимые
платежи с учетом величины основного долга, срока оплаты и
процентной ставки (определяется по формуле типа (6)).
При определении  не учитывались сбережения семей, которые могут
использоваться для внесения регулярных платежей за приобретаемое
жилье в рассрочку. Простейшая корректировка формулы (86) с учетом
сбережений состоит в оценке сбережений в 1-ой группе обеспеченности
жильем — `
 по формуле (24), где надо положить
 (т.к. очередники не могут реализовать на рынке
занимаемое жилье) и 2-ой группе
 . Пусть очередники каждой группы готовы тратить
pi
 ,
 своих сбережений на оплату приобретаемого жилья.
Оценки, проведенные по данным за 1996-2000 гг. очередников
г. Москвы, показывают, что
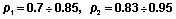 . Тогда для каждой группы обеспеченности жильем
определяется минимальный доход и номер доходной группы из условия:
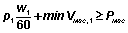 ; (87)
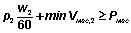 . (87а)
Условия (87) , (87а) показывают, что ежемесячные платежи состоят из
части сбережений (деление на 60 определяется из расчета на 5 лет х
12 мес.) и части дохода. Из этих соотношений определяется
 и
 , на основе которых определяются соответственно номера
доходных групп, скажем i и j, которым доступно приобретение жилья в
рассрочку для 1-ой и 2-ой групп жилищной обеспеченности
соответственно. Тогда доступность
 с учетом сбережений рассчитывается по следующему
соотношению:
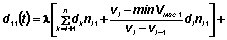
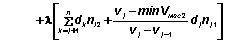 . (88)
Соотношение (88) определяет предельную величину прогнозируемой
доступности приобретения жилья в рассрочку. Реальный прогноз спроса
должен строиться на основе  с поправкой на нацеленность семей ускорить процесс
улучшения жилищных условий с помощью собственных сбережений и
доходов, а не ожидания возможности получения субсидий (для них
установлен другой срок стояния на учете) или бесплатного получения
жилья, что отражает адаптационные свойства населения к возможностям
предложения городом социальных льгот, уровня и их глубины. Таким
образом, поведение очередников отражает и является их реакцией на
степень социализации местной жилищной политики, определяемой
органами представительской власти. Заметим, что индекс
 относится к доступности социальной категории
очередников, но рассматривается в блоке доступности улучшения
жилищных условий на коммерческих началах, так как связан с полной
оплатой приобретаемого жилья, хотя и по ценам ниже рыночных и с
льготной процентной ставкой. Поэтому при необходимости, для полноты
оценки доступности по всем социальным программам, индекс
доступности
 может быть присоединен к множеству остальных (ранее
описанных) десяти индексов доступности. При этом все описанные
методы оценки и критерии социальной эффективности проводимой
жилищной политики остаются справедливыми и в данном случае, только
все они осуществляются по новому, расширенному до 11, множеству
индексов доступности.
Остальные индексы доступности улучшения жилищных условий на коммерческих началах определяются по трем блокам:
- с полной единовременной оплатой стоимости приобретаемого жилья за счет только денежных сбережений;
- с единовременной оплатой стоимости приобретаемого жилья за счет всех сбережений, включая ликвидную стоимость старого жилья, реализуемого на вторичном рынке по среднерыночным ценам;
- приобретения жилья с использованием различных форм кредитования (в том числе ипотечного), предложения финансовых ресурсов заемщикам на определенных условиях.
При оценке индекса доступности по первому и второму блокам мы будем
рассматривать 3 типа жилья, предлагаемого на рынке, отличающиеся
продажными ценами: типовое, с улучшенной планировкой и элитное со
средними ценами предложения  ,
 и
 соответственно (за единицу общей площади).
Для первого блока индексы доступности приобретения жилья трех
вышеуказанных типов обозначим соответственно через  ,
 и
 . Обозначим через
 ,
 и
 среднюю площадь квартир в типовых домах, с улучшенной
планировкой и элитных. Эти величины являются некоторым осреднением
по числу комнат в квартирах и структуре жилищного строительства по
каждому типу жилых домов. С точки зрения потребителей доступным
может считаться приобретение жилья, если сбережения превосходят
стоимость этого жилья. Обозначим через
 ,
 ,
 — коэффициенты, показывающие во сколько раз сбережения
должны превосходить стоимость по трем типам жилья. Очевидно, что
 уровень (или диапазон изменения) этих коэффициентов
определяется экспертно и могут уточняться в ходе специальных
обследований населения. В среднем возможный диапазон изменения
 (заметим, что если
 , это обозначает, что деньги для приобретения жилья
берутся в долг, но не в кредит). Тогда на основе соотношения (18),
определяющего уровень сбережений в доходных группах, можно
определить номера доходных групп, начиная с которых становится
доступным приобретение жилья того или иного типа:
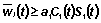 , (89)
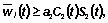 (90)
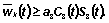 (91)
Таким образом, i, j и k являются
номерами доходных групп, по которым оценивается доступность. При
этом надо включить две группы жилищной обеспеченности по
очередникам, которые были учтены при расчете индекса доступности
 (чтобы не было бы повторного счета), а
 по способу их определения.
Тогда соответствующие индексы доступности определяются по следующим однотипным соотношениям:
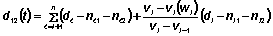 , (92)
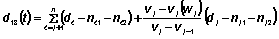 , (93)
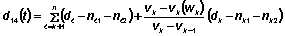 . (94)
Если оценивать предельный платежеспособный спрос на приобретение
жилья (без очередников), то он составляет  (в процентах) населения для типового жилья. Однако,
часть —
 платежеспособна для приобретения жилья с улучшенной
планировкой,
 , а третья часть —
 платежеспособна для приобретения элитного жилья,
 .
Если обозначить через 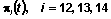 предельный платежеспособный спрос по типам жилья,
тогда получим:
 , (95)
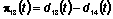 , (96)
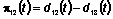 . (97)
Очевидно, что суммарный платежеспособный спрос удовлетворяет тождеству:
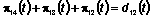 . (98)
Реальная оценка спроса, помимо учета фактора платежеспособности, должна быть скорректирована с учетом:
а) нацеленности на улучшение жилищных условий  ;
б) вступления в силу договоров дарения, наследования и других форм
передачи в собственность жилья в периоде  .
Тогда оценка реального платежеспособного спроса с учетом факторов,
приведенных выше, и направленных на его снижение относительно
уровня, выражаемого индексом доступности  , определяется на основе соотношения:
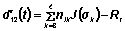 , (98)
где  и
 определены формулами (36) и (42) соответственно, а
 — в табл.3.
В соответствии с формулой (98) необходимо ввести уточнения в формулы (95), (96), (97), определяющие реальную оценку платежеспособного спроса по трем типам квартир.
Как отмечалось выше, индексы доступности улучшения жилищных условий второго блока определяются с учетом всех ликвидных накоплений населения по трем типам приобретаемого коммерческого жилья.
Сначала, аналогично формулам (89), (90), (91), определяются номера
доходных групп р, j и k из условия (по
определению  ):
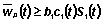 , (99)
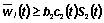 (100)
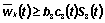 (101)
где  ,
 ,
 определяются по соотношениям (23),
 ,
 ,
 ,
 ,
 ,
 — имеют тот же смысл, что и для первого блока;
 ,
 ,
 аналогичны
 ,
 ,
 но являются характеристиками поведения населения,
приобретающего новое жилье с продажей занимаемого жилья.
Индексы доступности улучшения жилищных условий для второго блока определяются аналогично выражениям (92) — (94), и имеют следующий вид:
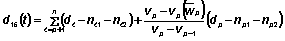 , (102)
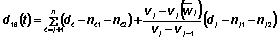 , (103)
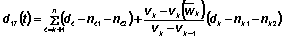 . (104)
Заметим, что индексы доступности как для первого блока, так и для второго блока могут исчисляться по другим формулам с использованием данных распределения жилищной обеспеченности в разрезе доходных групп (табл. 3).
Тогда все формулы индексов доступности как для первого блока
(92) — (94), так и для второго блока (102)-(104) могут быть
записаны следующим образом. Например, для  (после определения номера p доходной группы) имеем:
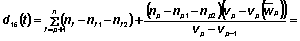
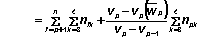 . (105)
Аналогичные соотношения можно написать для всех остальных индексов доступности обоих блоков:
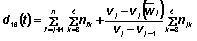 , (106)
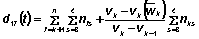 . (107)
Совпадение (или близость) значений индексов, вычисленных по
формулам типа (105) и формулам (92)-(94), (102)-(104) будет
свидетельствовать о степени сбалансированности данных в
сформированном информационном обеспечении, их согласованности и
непротиворечивости. Так, например, значения  , определяемые по формулам (102) и (105) должны
совпадать. Следовательно, проверка расчетов индексов доступности по
разным соотношениям позволяет контролировать вычислительный
процесс, выявлять дисбалансы и неточности в информационной базе и
устранять их впоследствии.
Для второго блока индексов доступности жилья, приобретаемого на коммерческих началах, как и для первого блока выполнено условие:
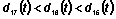 .
Аналогично, как и в первом блоке, определяются значения платежеспособного спроса:
 , (108)
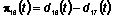 , (109)
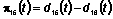 . (110)
Как и для первого блока индексов, они должны удовлетворять контрольному тождеству:
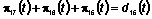 . (111)
Таким же образом с учетом нацеленности на улучшение жилищных
условий  и вступления в силу договоров дарения и наследования и
других форм передачи в собственность граждан жилья в размере
 корректируется суммарный платежеспособный спрос по
второму блоку
 :
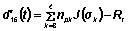 , (112)
где индекс p — номер доходной группы, начиная с
которой доступно приобретение типового жилья с помощью всех
ликвидных накоплений, а индекс i в (98) — номер
доходной группы, начиная с которой доступно приобретение типового
жилья с помощью денежных сбережений (без продажи занимаемого
жилья), поэтому должно выполняться условие  .
Третий блок вектора доступности улучшения жилищных условий на условиях коммерческой продажи при помощи различного рода инструментов кредитования показывает возможности расширения доступности по сравнению со схемами предложения, описанных в других блоках.
В настоящее время при реализации жилья на первичном рынке используются различные схемы кредитования населения: оплата части стоимости (от 40%, 50%) в форме первоначального взноса с последующей оплатой остатка стоимости приобретаемого жилья в течение какого-то периода (от года до трех-пяти лет); долгосрочное ипотечное кредитование с начальным взносом 30% (или более) стоимости квартиры и с погашением кредитной задолженности в течение 5 или 10 лет; через ссудно-сберегательную систему (по аналогии с немецкой системой ипотеки), по которой заемщик накапливает 50% стоимости приобретаемого жилья, а остальные погашает в течение трех лет под 8% годовых.
Конечно, отсутствие значительных объемов финансовых ресурсов, которые могут быть предоставлены населению на длительный срок с низкой процентной ставкой, периодические потери сбережений в результате финансовых кризисов и невысокие пока в среднем доходы увеличивают риски погашения кредитных задолженностей. А в итоге все эти факторы сдерживают развитие системы ипотечного жилищного кредитования. К ним можно добавить определенные организационные, нормативно-правовые проблемы, связанные с функционированием ипотечных агентств, развитием вторичного рынка ценных бумаг, страхованием сделок, решением проблемы отселения неплательщиков по кредитной задолженности, формированием переселенческого (резервного) фонда и др.
Практика реального кредитования должна показывать (и постепенно демонстрирует) привлекательность тех или иных схем для населения. Если говорить в целом, то внедрение системы жилищного кредитования, которая пока находится в зачаточном состоянии, происходит в трех различных направлениях:
- первое направление — формирование классической двухуровневой системы ипотечного кредитования с развитым вторичным рынком ценных бумаг (американская система ипотеки);
- второе направление — ссудно-сберегательная одноуровневая система с накоплением части (порядка половины) стоимости жилья и последующим погашением остатка кредитной задолженности по определенной схеме (немецкая система жилищно-строительных касс);
- третье направление — это различные схемы в основном краткосрочного и среднесрочного кредитования и условиями залогового обременения приобретаемого жилья, которые являются суррогатными вариантами ипотеки.
Таким образом, учитывая современное состояние российской кредитно-финансовой системы, уровень платежеспособности населения (сбережений и текущих доходов), сложившуюся жилищную обеспеченность, потребительские предпочтения домашних хозяйств в потреблении жилья и жилищных условий (с учетом роли второго дачного жилья), растущую платность других жизненно важных услуг (образования, здравоохранения, рекреации), необходимость определенного выравнивания уровня благосостояния в течение всего жизненного цикла (отложенные на в определенной степени непредсказуемое будущее сбережения), необходимо констатировать, что по мере насыщения платежеспособного спроса высокодоходных семей, способных решать проблему улучшения жилищных условий на началах единовременной оплаты стоимости приобретаемого жилья , развитие ипотеки в той или иной форме является единственной альтернативой реформирования современной жилищной политики в направлении расширения его доступности для широких слоев населения со средними доходами и молодых семей (за исключением тех, которые решают эту задачу путем наследования, дарения жилья и других операций на вторичном рынке).
С другой стороны, механизмы и схемы кредитования должны носить социально ориентированный характер. Это означает, что должны быть задействованы механизмы субсидирования, дотирования (государственного, муниципального для малообеспеченных, льготных категорий, предприятиями и организациями своих работников).
Одновременно необходимо регулировать параметры кредитного процесса: срок кредитования, процентную ставку, долю начального вноса от стоимости приобретаемого жилья, схему погашения кредитной задолженности. Влияние этих параметров на доступность приобретения жилья носит определяющей характер, особенно длительности кредитования и ставки процента. Увеличение срока и снижение ставки связаны для кредитной системы определенными рисками и потерями. В этих условиях для того, чтобы эти параметры поддержки находились в определенных границах, приемлемых для населения, нужны определенные механизмы гарантирования возвратности кредитных ресурсов, что даст импульс для последовательного разворачивания и расширения масштабов предоставления кредитных средств на условиях, расширяющих их доступность для населения.
В третьих, существенное влияние на динамику доступности ипотечных кредитов оказывает стоимость 1 кв. м общей площади на рынке жилья. Диверсификация строительного производства, предложение разнообразного по потребительским характеристикам жилья, типам и размерам квартиры, снижение стоимости строительства и реализации на жилищном рынке являются, помимо параметров кредитного процесса, факторами, регулирование которых способствует расширению доступности улучшения жилищных условий с помощью кредитных механизмов.
Если оценивать перечисленные выше три направления кредитования приобретения жилья населением с позиций их перспективности, интересов населения, кредитных учреждений, жилищно-строительных организаций и муниципальных (государственных) органов, то можно сказать, что для населения наиболее удобной является двухуровневая ипотека (она долгосрочная и более массовая). Однако в настоящее время она институционально и с точки зрения финансового обеспечения еще не подготовлена, и не созрели необходимые предпосылки. Третье направление в небольшом объеме относительно устойчиво функционирует, но оно не имеет больших перспектив для расширения в силу краткосрочности кредитования, уровня процентной ставки, размера начального взноса и жесткости условий погашения кредитной задолженности. Тем не менее, несомненна позитивность этого направления, как открытия пути кредитования населения для улучшения их жилищных условий, накопления определенного опыта финансовыми институтами в этой сфере.
Второе направление, связанное с организацией ссудно-сберегательного процесса, формированием и вовлечением в этот процесс жилищно-строительных компаний, сочетающих в себе функции инвестирования, строительного производства и реализации построенного жилья, в настоящее время представляется наиболее перспективным, ибо позволяет снизить рыночные цены.
Сопоставительный анализ и оценка преимуществ тех или иных кредитных схем и механизмов могут быть проведены в рамках расчета индексов доступности населению улучшения жилищных условий с помощью исследуемых кредитных механизмов. Поэтому далее будем считать, что мы располагаем некоторым множеством схем кредитования, которые предлагают рынок финансовых ресурсов и рынок инвесторов- производителей жилья, представляющих кредиты для приобретения жилья на определенных условиях. Если рассматривать основные схемы кредитования, среди которых надо осуществлять выбор наиболее привлекательных для различных участников и имеющих потенциал массового распространения, то их небольшое число. Выбор среди них и последующий сравнительный анализ индексов доступности улучшения жилищных условий должен осуществляться после предварительного отбора наиболее значимых и успешных схем кредитования, который должен осуществляться с участием экспертов (специалистов, ответственных за формирование внедрение кредитных механизмов, как важнейшего направления современной жилищной политики). Отметим, что среди схем, расширяющих доступность улучшения жилищных условий, необходимое место должны занимать развитие системы выпуска жилищного облигационного займа, формирование кредитных союзов.
Предположим, что отбор выявил пять различных вариантов кредитования
заемщика для приобретения жилья. Кроме того, надо учесть, что
анализ индекса доступности для всех предыдущих компонент
осуществлялся в двух вариантах улучшения жилищных условий с помощью
только сбережений (и доходов) и с помощью ликвидных накоплений с
продажей занимаемого жилья.
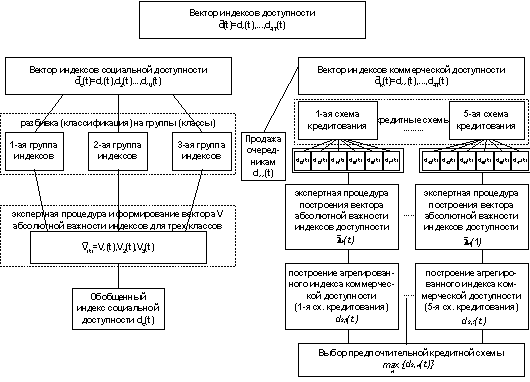
Рис. 5. Структурная схема расчета вектора индексов
доступности улучшения жилищных условий населения
Помимо этого, анализ доступности, как и ранее, надо проводить для трех типов жилья (типового, с улучшенной планировкой, элитного).
Следовательно, общее число исследуемых индексов доступности составляет:

Ранее было проанализировано семь индексов коммерческой доступности
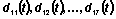 . Добавив к ним 30 индексов доступности улучшения
жилищных условий
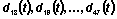 , получим вектор
 индексов коммерческой доступности:
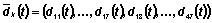 , размерность которого равна
 .
Из описания схем кредитования следует, что каждый из отобранных
пяти вариантов характеризуется однотипным набором из шести
компонент. Для первой кредитной схемы — это 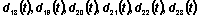 , из которых первые три относятся к кредитованию
домашних хозяйств, приобретающих типовое жилье —
 , с улучшенной планировкой —
 , элитное жилье —
 , причем все они относятся к улучшению жилищных условий
за счет денежных сбережений. Компоненты
 ,
 ,
 — индексы доступности при приобретении жилья
соответственно тех же типов, но с помощью всех ликвидных накоплений
(включая рыночную стоимость продажи занимаемого жилья).
Как и в варианте приобретения жилья с полной оплатой стоимости
приобретаемого жилья, определяются номера доходных групп,
сбережения которых позволяют оплатить начальный взнос — долю
 от стоимости жилья того или иного типа (
 или 30%,
 или 50% и т.д. в зависимости от рассматриваемой
кредитной схемы).
Как и ранее,  ,
 ,
 — ценовые характеристики коммерческой продажи 1 кв. м
общей площади трех типов реализуемого на рынке жилья,
 ,
 ,
 — средние площади квартир по этим типам жилых домов
соответственно (при известной или планируемой структуре
предложения). А a1, a2, a3 — доли
сбережений, которые заемщики должны внести в качестве начального
взноса,
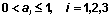 . Заметим, что если
 , то это означает, что заемщики готовы занять в долг; но
не у банков, которые кредитуют только долю
 от стоимости приобретаемого жилья. Тогда, в
соответствии с распределением сбережений, определяются номера
доходных групп
 ,
 ,
 , семьи из которых могут приобрести жилье того или иного
типа. Они определяются из условия выполнения следующих неравенств (
или равенств):
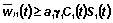 , (114)
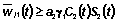 , (115)
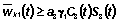 , (116)
где индекс “1” при  (
 ) означает, что рассматривается первая схема
кредитования. Для каждой кредитной схемы n,
характеризуемой тремя основными параметрами:
 — долей начального взноса от стоимости приобретаемого
жилья,
 — сроком кредитования,
 — процентной ставкой,
определяются минимальный ежемесячный доход заемщика, необходимый
для погашения кредитной задолженности при данной схеме кредитования
и параметрах приобретаемого жилья  , где
 (кредитные схемы),
 (параметры типа жилья):
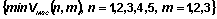 . (117)
Тогда для первой (n = 1) кредитной схемы при
известных значениях  ,
 ,
 и
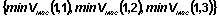 определяются номера доходных групп, в которые попадают
выявленные уровни минимально допустимых доходов (согласно правилам
кредитования).
Пусть  ,
 ,
 — номера доходных групп, которые удовлетворяют
необходимым ограничениям. Ясно, что для определенных номеров групп
должны выполняться условия:
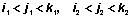 .
В этом случае потенциальными заемщиками могут быть лишь домашние хозяйства, которые могут внести как начальный взнос, так и оплачивать текущую кредитную задолженность (погашать основной долг и процентные платежи). Поэтому номера доходных групп по трем типам жилых домов, которым доступно потребление жилья при данных параметрах кредитного процесса и ценовой политики на рынке жилья, определяются из условия:
 ,
 , (118)
 .
Тогда индексы доступности для первой кредитной схемы по трем типам жилых домов в среднем определяются, как и ранее, по следующим трем выражениям:
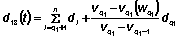 , (119)
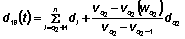 , (120)
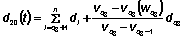 . (121)
Предельный платежеспособный спрос, распределяемый между типами жилья, формируется так же, как и для других индексов доступности:
 , (122)
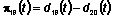 , (123)
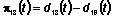 , (124)
удовлетворяющих контрольному тождеству:
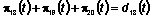 .
Реальный платежеспособный спрос корректируется, как и для
предыдущих вариантов коммерческой реализации, с учетом влияния
различных факторов —  и
 .
Например, корректировка для  имеет вид:
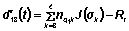 . (125)
Аналогично определяются  ,
 . Заметим, что на практике, возможно, что домашние
хозяйства при принятии решения об улучшении своих жилищных условий
руководствуются, кроме нами рассмотренных, и иными мотивами,
определяющими их потребительское поведение на рынке жилья. В этом
случае влияние этих факторов-мотивов должно быть должным образом
формализовано: выявлено направление их действия — в сторону
увеличения или снижения платежеспособного спроса и соответствующим
образом учтено в виде корректирующих (поправочных) коэффициентов
или в иной, более сложной форме.
Анализ индексов доступности  ,
 ,
 осуществляется подобным способом, использованы при
расчете
 ,
 ,
 , в которых фигурируют ликвидные накопления домашних
хозяйств.
Поскольку в этом варианте рассматривается улучшение жилищных условий с продажей старого (занимаемого) жилья, то представляется, что значения средней площади квартир по типам жилых домов должны быть изменены в сторону их увеличения (по сравнению с вариантом улучшения жилищных условий без продажи основного жилья).
Поэтому в условиях, аналогичных (114)-(116), следует использовать другие значения средних площадей квартир, причем:
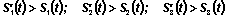 .
Тогда номера доходных групп, из которых домашним хозяйствам доступна оплата начального взноса приобретаемого в кредит жилья, по типам жилых домов определяются из следующих неравенств (равенств):
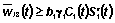 , (126)
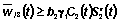 , (127)
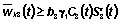 , (128)
где  ,
 ,
 ,
 были определены ранее и имеют то же экономическое
содержание.
Для первой кредитной схемы
(n=1)при известных
параметрах кредитного процесса  ,
 ,
 и принятой модели погашения задолженности минимальные
среднемесячные доходы заемщика определяются из несколько
модифицированных параметров приобретаемого жилья
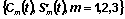 ;
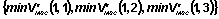 . (129)
После этого определяются номера домовых групп  ,
 ,
 , куда попадают
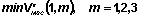 . Ясно, что
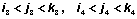 . Доступность кредитов определяется, как и в (118), из
условия оплаты начального взноса и погашения кредитной
задолженности. Соответствующие типам жилья номера доходных групп,
удовлетворяющие требуемым ограничениям, вычисляются из условий:
 , (130)
 , (131)
 . (132)
Отметим, что в расчетах по формулам (118) и (130)-(132) не
учитываются свободные остатки сбережений и ликвидных накоплений
домашних хозяйств, которые при их расходовании расширяют текущую
платежеспособность по погашению кредитной задолженности в течение
срока кредитования (определяемую только текущими доходами). Мы
полагаем, что домашние хозяйства могут менять мотивы и намерения
своего сберегающего поведения, связанные с будущими расходами на
другие товары длительного пользования, на услуги – образование,
здравоохранение, рекреацию и др. Учет изменений в потребительском
поведении может быть осуществлен динамизацией коэффициентов
 .
Аналогично соотношениям (119) — (121), используя (130) — (132), рассчитываются искомые индексы доступности:
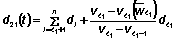 , (133)
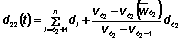 , (134)
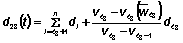 . (135)
Предельный платежеспособный спрос распределяется по типам жилых домов, рассчитывается по соотношениям:
 , (136)
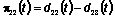 , (137)
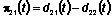 . (138)
Корректировка индексов доступности по направлениям оценки реального платежеспособного спроса осуществляется аналогичным способом (соотношение (125)):
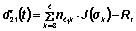 . (139)
Уравнения для расчета  ,
 имеют тот же вид, что и (139).
Для остальных кредитных схем  расчет индексов их доступности осуществляется по той
же методике, что и для первого варианта кредитования. Изменяя
 ,
 ,
 ,
 ,
 , рассчитываются новые значения
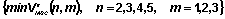 , выписывается система неравенств (равенств) вида
(114) — (116) для сбережений и вида (126) — (128) для ликвидных
накоплений, определяются номера доходных групп, начиная с которых
(нижняя граница) обеспечивается доступность оплаты начального
взноса и погашения кредитной задолженности по соотношениям типа
(118) и (130) — (132). После этого определяются индексы доступности
для двух вариантов (сбережений и накоплений) по выражениям
(119) — (121) и (133) — (135) соответственно. Распределение
предельного платежеспособного спроса по типам жилых домов
осуществляется по соотношениям типа (122) — (124) и (136) — (138).
Корректировка индексов доступности в направлении оценки реального
платежеспособного спроса проводится по уравнениям вида (125)
и (139).
Отметим еще несколько обстоятельств, связанных с исчислением индексов доступности и необходимым информационным обеспечением.
Интерпретация результатов расчетов индексов доступности по двум агрегированным блокам улучшения жилищных условий осуществляется по реализованным муниципальным программам строительства и распределения жилья социального назначения и реализации коммерческого жилья.
Предложенный в работе метод динамизации расчетов индексов вектора социальной доступности, подходы к построению агрегированных индексов служат базой для оценки социальной эффективности проводимой жилищной политики, поиска путей и механизмов ее совершенствования.
В сфере исследования коммерческой доступности улучшения жилищных условий предложен сценарный подход к исследованию индексов доступности на базе множества вариантов предложений на рынке жилья. Важное место уделяется подробному анализу различного рода схем кредитования. Выявлены и получены соответствующие аналитические зависимости для расчета индексов в зависимости от параметров кредитного процесса, схем погашения кредитной задолженности, ценовых и потребительских характеристик приобретаемого жилья. Даны в увязке с индексами доступности оценки предельной и реальной емкости платежеспособного спроса, что позволяет в вариантной форме оценить эффективность различных схем реализации жилья на коммерческих началах.
По мере накопления статистических данных относительно потребительского поведения, операций и сделок, совершаемых на рынке жилья, наблюдений за реакцией домашних хозяйств на те или иные финансово-кредитные сделки, предлагаемые на рынке финансовых ресурсов (ипотека в различных формах, жилищные облигационные займы и т.п.), за другими параметрами жилищной политики на основе оценки дисбалансов между прогнозным (но теоретическим) платежеспособным спросом и фактическим появляется возможность адаптивного уточнения и корректировки методики расчета индексов доступности.
Предложенный инструментарий анализа доступности улучшения жилищных условий населения позволяет в зависимости от ситуации, складывающейся на рынке жилья, через параметры финансово-кредитной политики, ценовые, объемные и структурные характеристики жилищного строительства регулировать динамику индексов доступности в приемлемых границах, добиваться большей сбалансированности между реальным платежеспособным спросом и предложением на рынке жилья.
Сравнительная эффективность схем кредитования может быть
осуществлена следующим образом. Вначале рассмотрим первую кредитную
схему  . Ранее были определены индексы доступности для нее:
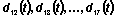 . Помимо обычного метода сравнения, связанного с
максимальными индексами доступности, связанными с приобретением
жилья за счет сбережений и ликвидных накоплений —
 и
 соответственно, другой способ состоит в взвешивании
этих индексов с весами, определяемыми в соответствии с ранее
изложенной экспертной процедурой.
Если обозначить через  матриц относительных важностей, где
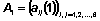 ,
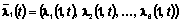 ,
искомый вектор абсолютных важностей индексов доступности первой схемы кредитования, который определяется из системы линейных алгебраических уравнений с добавлением условия нормировки:
 , (140)
 . (141)
После расчета вектора  можно построить агрегированный индекс доступности
первой схемы кредитования для приобретения жилья на коммерческих
условиях —
 . Он определяется из следующего соотношения:
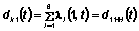 . (142)
Описанная процедура повторяется для остальных схем кредитования
 .
В общем виде процедура определения искомых векторов абсолютных важностей
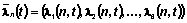 , (143)
 ,
после построения (с помощью экспертов) матрицы относительных
важностей 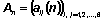 , состоит в решении следующей системы линейных
уравнений:
 , (144)
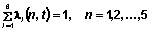 . (145)
После определения векторов 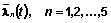 рассчитываются соответствующие кредитным схемам
агрегированные индексы доступности:
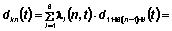
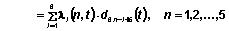 . (146)
Предпочтительной может считаться та кредитная схема, при которой достигается максимальное значение агрегированного индекса:
 . (147)
Заметим, что в частном случае  для всех кредитных схем n. Во-вторых,
вместо индексов
 могут использоваться агрегированные индексы
 . На практике обычно одновременно реализуются несколько
различных схем кредитования, из которых наиболее привлекательные и
доступные для населения развиваются и наращивают объемы предложения
(по мере роста платежеспособного спроса). Менее доступные кредитные
схемы (а значит — менее привлекательные) по мере снижения спроса
последовательно сокращают объемы предложения кредитных ресурсов (в
пределе до нулевых объемов), либо трансформируют условия и
параметры кредитного процесса в сторону расширения их доступности
для населения.
Следовательно, реорганизация и модификация схем кредитования являются естественными процессами преобразования кредитного процесса в сторону их большей доступности для населения. Конечно, этот механизм функционирует в условиях наличия рынка жилищных кредитных ресурсов, отсутствия дефицита их предложения (что в свою очередь зависит от общей сбалансированности рынка финансовых ресурсов). Рынок жилья является важнейшим потребителем (заемщиком) финансово-кредитной системы, активно влияющим на процессы ее стабильности и устойчивость роста, а индексы доступности являются индикаторами соответствующих тенденций (позитивных и негативных) на рынке кредитных ресурсов.
10. МОДЕЛИРОВАНИЕ ПАРАМЕТРОВ, ХАРАКТЕРИЗУЮЩИХ ПРЕДЕЛЬНЫЕ ЗАТРАТЫ СБЕРЕЖЕНИЙ (НАКОПЛЕНИЙ) СЕМЕЙ НА УЛУЧШЕНИЕ ЖИЛИЩНЫХ УСЛОВИЙ
В соотношениях (89)- (91) используются параметры
{ , i = 1,2,3}, обратные величины
которых {
 , i = 1,2,3} характеризуют ожидаемую долю
сбережений, затрачиваемых домашними хозяйствами на приобретение
нового жилья (без продажи ранее занимаемого) различных типов.
В соотношениях (99) - (101) фигурируют параметры
{ , i = 1,2,3,}, обратные величины которых
{
 , i = 1,2,3} имеют тот же смысл, что и
 , но с продажей занимаемого жилья, т.е. доли затрат от
накоплений семей.
Как показал эмпирический анализ данных выборочных обследований для моделирования этих параметров может быть использовано бета-распределение с параметрами р и q, имеющее следующую плотность вероятности (рис. 6).
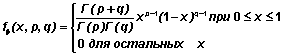 (148)
где Г(p), Г(q), Г(p+q) - гамма функции, и Г(p) = (p-1)! (аналогично определяются остальные функции).
Как показывают результаты выборочных обследований и содержательный
анализ экономического поведения семей на рынке жилья, для
моделирования значений параметров { ,
 , i = 1,2,3} следует использовать b-
распределения 2-го типа (рис.6) с p
>q и p
>1 , q
>1. Для оценивания двух параметров
b-распределения p и q можно
использовать следующие две характеристики случайных величин,
которые могут быть оценены эмпирически и с использованием
экспертных данных:
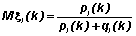 (149)
i = 1,2,3, k =1,2
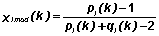 (150)
Отметим, что дисперсия b-распределенной случайной величины равна
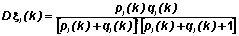 (151)
В соотношениях (149) и (150) используются два индекса: индекс
i относится к типу приобретаемого жилья, а индекс
k - к характеру затрат на приобретение жилья (за счет
сбережений и за счет накоплений с продажей занимаемого жилья).
Выражение (149) определяет среднее значение, а (150) - модальное
значение случайной величины  .
Из системы уравнений (149) и (150) при известных оценках
 определяются шесть искомых параметров
{pi (k), qi(k), i = 1,2,3, k =
1,2,}:
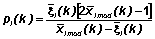 ; (152)
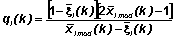 ; (153)

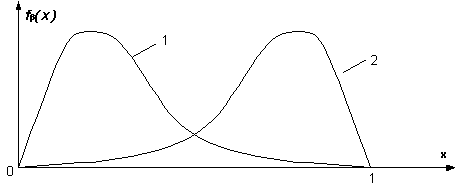
Рис.6. Графики функций плотности b-распределения при различных
значениях
параметров p и q, 1 - при p >1, q >1 и p > q, 2-
при p >1, q >1 и p >q.
В табл.6 приведены данные расчетов по соотношениям (152) и(153) параметров p и q бета-распределения на основе эмпирических оценок средних и модальных значений расходов населения на приобретение жилья.
Таблица 6
РАСЧЕТ ПАРАМЕТРОВ P И Q БЕТА-РАСПРЕДЕЛЕНИЯ
|
|
|
|
|
|
|
|
2.8 |
1.8 |
|
0.6 |
0.8 |
2.14 |
1.28 |
|
0.68 |
0.84 |
2.89 |
1.36 |
|
0.7 |
0.85 |
3.27 |
1.4 |
|
0.74 |
0.88 |
4.02 |
1.41 |
|
0.79 |
0.91 |
5.4 |
1.43 |
|
0.84 |
0.93 |
8.03 |
1.53 |
|
0.89 |
0.95 |
13.35 |
1.69 |
|
0.92 |
0.97 |
17.3 |
1.25 |
|
0.95 |
0.99 |
23.27 |
1.22 |
|
0.98 |
1 |
49 |
1 |


 = 0.7
 = 0.8
Для проведения модельных расчетов по соотношениям (89)-(91) и
(99)-(101) генерируются  -распределенные случайные величины
 и
 с параметрами
 ,
 и
 ,
 соответственно.
А  определяются на основе равенств:
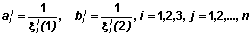 , (154)
где n - число генераций (прогонов)

 , (155)
т.е. в качестве  и
 берутся средние арифметические результатов n прогонов
модели.
Заключение
Данный отчет в основном был посвящен анализу и моделированию доступности улучшения жилищных условий населения. Данная компонента является одним из критериев при отборе региональных проектов ипотечного жилищного кредитования, осуществляемых при государственной поддержке.
Далее предполагаются разработкой: основных положений о порядке организации конкурса; выявление и формализация конкурсных показателей, методов их оценивания; формирование системы конкурсных критериев и их агрегирование на основе разработанной экспертно-аналитической процедуры; методов сравнительного анализа ипотечных региональных проектов на основе решения двухкритериальной оптимизации (или поиска Парето - эффективных решений) и выбора проектов-победителей конкурса; методов распределения средств государственной поддержки между проектами, динамического анализа этого процесса, связанного с ростом числа регионов-участников и объемов господдержки.
Литература
1. Хачатрян С.Р Методы измерения и моделирования процессов расширения социальной доступности улучшения жилищных условий населения– Аудит и финансовый пнализ, № 3, 2001.
2 Фаерман Е.Ю., Хачатрян С.Р. и др. Дифференцированный подход к реформе Жилищно-коммунального хозяйства, М., ЦЭМИ РАН, 1997.
3. Хачатрян С.Р., Фаерман Е.Ю., Егорова Н.Е. и др. Типология и анализ экономико-математических моделей рынка воспроизводства жилья, М., ЦЭМИ РАН, 1997.
4. Хачатрян С.Р., Егорова Н.Е. Моделирование инвестиционной деятельности в жилищной сфере, препринт #WP/98/059 ЦЭМИ РАН, 1998.
5. Хачатрян С.Р. Анализ и моделирование механизмов регулирования рыночных процессов в жилищной сфере, препринт #WP/98/064 ЦЭМИ РАН, 1998.
Сноски
1 Работа выполнена
при поддержке РФФИ (проект 00-06-80291)
[an error occurred while processing this directive]
