Финансовый анализ эффективности и устойчивости бизнес-процесса
Первая простая траектория
Базис варьирования в критическом состоянии:
W / k 1 , R, НР.
Условие критического состояния:
R = k 1 * R НР.
Показатель запаса операционной устойчивости рассматриваемой Финансовой конфигурации будем идентифицировать с параметром перехода в критическое состояние,
К OS (1) (W) = R / R НР = k 1.
Значение параметра перехода по простой траектории в критическом состоянии будем называть критическим значением и идентифицировать индексом “0” . В критическом состоянии
R = НР / W 0 (1),
W 0 (1) = НР / R. (2.3.6)
Запас операционной устойчивости в этом частном случае определим как отношение параметра перехода в рассматриваемом состоянии к критическому значению,
К OS (1) (W) = W / W 0 (1).
Для рассматриваемого числового примера:
К OS (1) (W) = R / R НР = 0.5 / 0.2 = 2.5,
k 1 = 2.5.
W 0 (1) = НР / R = 20 / 0.5 = 40,
К OS (1) (W) = W / W 0 (1) = 100 / 40 = 2.5.
Таким образом
К OS (1) = К OS (1) (W) = 2.5.
Рассуждая аналогично, придем к выводам:
R 0 (1) = НР / W = R НР = 0.2.
К OS (1) (R) = R / R 0 (1) = 2.5.
К OS (1) = К OS (1) (R) = 2.5.
и
НР 0 (1) = W * R = 100 * 0.5 = 50.
К OS (1) (НР) = НР 0 (1) / НР = 100 / 40 = 2.5.
К OS (1) = К OS (1) (НР) = 2.5.
И окончательно:
К OS (1) = К OS (1) (W) = К OS (1) (R) = К OS (1) (НР).
Теперь рассмотрим Финансовую конфигурацию продаж с учетом налогов в Выручке (налоги в Прибыли (2) никак не влияют на свойства устойчивости).
Базис исходных данных в этом случае имеет вид:
W, R, НР, n отп .
Рассуждения будем сопровождать тем же числовым примером, добавив в исходные данные n отп = 0.06.
W = 100, R = 0.5, НР = 20, n отп = 0.06.
Рассмотрим выражение для Прибыли (2) через Базовые финансовые показатели (2.1.4):
P(2) = ((R – k отп) – RНР) * W. (2.3.7)
Из выражения (2.3.7) условие критического состояния по Прибыли (2),
P(2) = 0,
R – k отп = RНР . (2.3.8)
Очевидно, чем больше левая часть формулы (2.3.8) превосходит правую, тем дальше рассматриваемая Финансовая конфигурация удалена от своих критических состояний. Логично определить запас устойчивости как
К OS (2) = (R – k отп) / RНР . (2.3.9)
Для рассматриваемого числового примера (учитывая, что k отп = n отп * (1 + R)):
К OS (2) = (0.5 – 0.06 * (1 + 0.5)) / 0.2=
= 0.41 / 0.2 = 2.05.
Будем производить варьирование параметров по трем из четырех параметров Базиса варьирования, сохранив значение приведенной ставки налогов в Выручке,
W / k 1, R / k 2 , НР * k 3 , n отп.
Подставляя эти измененные в худшую сторону параметры Базиса варьирования (k 1 , k 2 , k 3 > 1) в условие критического состояния (2.3.8), получим:
R / k 2 – n отп * (1 + R / k 2 ) = k 1 * k 3 * RНР ,
или
R – n отп * (k 2 + R ) = k 1 * k 2 * k 3 * RНР ,
или
R – n отп * (1 + R ) = k 1 * k 2 * k 3 * RНР - n отп * (1 - k 2 ),
или окончательно:
К OS (2) = (R – k отп) / RНР =
= k 1 * k 2 * k 3 - n отп * (1 - k 2 ) / RНР
(2.3.10)
Как видно из формулы (2.3.10), влияние изменения параметра R Базиса варьирования превосходит влияние изменений параметров W и НР.
На этот раз начнем с анализа перевода рассматриваемой Финансовой конфигурации в критические состояния по простым траекториям.
Первая простая траектория: k 1 > 1, k 2 = k 3 = 1.
В этом случае формула (2.3.10) преобразуется к виду:
К OS (2) (W) = К OS (2) = (R – k отп) / RНР = k 1 = 2.05,
W 0 (2) = НР / (R – k отп) = 20 / 0.41 = 48.78,
К OS (2) (W) = W / W 0 (2) = 100 / 48.78 = 2.05.
Вторая простая траектория: k 2 > 1, k 1 = k 3 = 1.
В этом случае формула (2.3.10) преобразуется к виду:
К OS (2) = (R – k отп) / RНР = k 2 - n отп * (1 - k 2 ) / RНР .
Из уравнения
К OS (2) = k 2 - n отп * (1 - k 2 ) / RНР
находим параметр k 2
k 2 = R * (1 - n отп ) / (RНР + n отп ).
Для рассматриваемого числового примера:
К OS (2) = 2.05,
К OS (2) ( R ) = k 2 =
=0.5 * (1 – 0.06) / (0.2 + 0.06) = 1.807.
Таким образом в этом случае
К OS (2) ( R ) # К OS (2).
Представим показатель К OS (2) ( R ) в виде:
К OS (2) ( R ) = k 2 = (К OS (2) * RНР + n отп ) / (RНР + n отп),
откуда видно, что при отсутствии налогов в Выручке (n отп = 0)
К OS (2) ( R ) = k 2 = К OS (2).
Показатель К OS (2) учитывает все последствия изменения параметра R Базиса варьирования при переводе рассматриваемой Финансовой конфигурации в критическое состояние, а показатель КOS(2)(R) = k2 показывает, во сколько раз надо изменить показатель R для перевода рассматриваемой Финансовой конфигурации в критическое состояние. Неравенство этих показателей определяется наличием механизма двойного влияния при изменении показателя R. Действительно, при изменении R происходит изменение как Дохода, так и Выручки, которая определяет величину налогов в Выручке, пропорциональную приведенной ставке налогов в Выручке nотп . При изменении показателя R относительное изменение Дохода превышает относительное изменение Выручки, отсюда показатель КOS(2)(R) = k2 изменяется быстрей, чем показатель КOS(2). В наибольшей степени этот эффект проявляется при переводе рассматриваемой Финансовой конфигурации в критическое состояние по второй простой траектории.
Найдем критическое значение показателя R = R0(1) непосредственно из уравнения критического состояния (2.3.8).
R 0 (1) – n отп * (1 + R 0 (1)) = RНР ,
R 0 (1) = (RНР + n отп ) / (1 - n отп ).
Для рассматриваемого числового примера:
R 0 (1) = (0.2 + 0.06) / (1 – 0.06) = 0.2766.
К OS (2) ( R ) = R / R 0 (1) = 0.5 / 0.2766 = 1.807.
Третья простая траектория: k 3 > 1, k 1 = k 2 = 1.
В этом случае, как и в первом,
К OS (2) (НР) = К OS (2) = (R – k отп) / RНР = k 3 = 2.05,
НР 0 (2) = (R – k отп) * W = 0.41 * 100 = 41,
К OS (2) (НР) = НР 0 (2) / НР = 41 / 20 = 2.05.
Выводы: При наличии налогов в Выручке запас операционной устойчивости не является инвариантом относительно параметров Базиса варьирования. При изменении показателя рентабельности продаж R скорость изменения Дохода выше скорости изменения Выручки, отсюда высокая чувствительность запаса операционной устойчивости к изменению R и приведенной ставке налогов в Выручке. Анализ этого эффекта выходит за рамки настоящей статьи.
В дальнейшем будем рассматривать один из критических режимов по отношению к рассматриваемому некритическому режиму. Приведем сводку результатов и их интерпретацию для этого случая. Критический режим — режим, который определяется варьированием только одного из параметров Базиса варьирования Финансовой конфигурации продаж рассматриваемого режима – Объема Проданной продукции. Понятия “Критических Объемов Проданной продукции” актуальны по отношению к рассматриваемому (достигнутому, планируемому, проектируемому) W. При этом с рассматриваемым Объемом Проданной продукции связаны рассматриваемые значения рентабельности продаж R и накладных расходов НР, а также приведенная процентная ставка налогов в Выручке nотп .
Первый Критический Объем Проданной продукции = W 0 (1) – определяет первую критическую точку. W 0 (1) – такое значение Объема Проданной продукции, при котором при рассматриваемом значении рентабельности продаж R и накладных расходах НР —
Выручка = (1+R) * W 0 (1) = Выручка 0 (1) —
в точности покрывает себестоимость проданной продукции и Накладные Расходы. В первой критической точке Доход в точности равен Накладным Расходам,
Q 0 (1) = НР, откуда
R * W 0 (1) = НР и
W 0 (1) = НР / R. (2.3.11)
Дальнейшее увеличение Объема Проданной продукции при W > W 0 (1) приводит к появлению Прибыли (2). Однако при необходимости уплаты налогов в Выручке в первой точке безубыточности остаются непокрытыми налоги в Выручке в размере
n отп * (1+R) * W 0 (1),
где n отп – приведенная процентная ставка налогов в Выручке.
Второй Критический Объем Проданной продукции = W 0 (2) определяет вторую критическую точку. W0 (2) - такое значение Объема Проданной продукции, при котором при рассматриваемых значениях рентабельности продаж R, накладных расходах НР и приведенной процентной ставке налогов в Выручке n отп ,
Выручка = (1+R) * W 0 (2) = Выручка 0 (2)
в точности покрывает себестоимость проданной продукции, Накладные Расходы и налоги в Выручке0 (2). Во второй точке безубыточности Доход в точности равен Накладным Расходам и налогам в Выручке0 (2),
Q 0 (2) = НР + n отп * (1+R) * W 0 (2),
R = НР/W 0 (2) + k отп, где k отп = n отп * (1+R),
kотп – приведенный показатель налоговых издержек в Выручке,
kотп = Налоговые Издержки в Выручке / W,
W 0 (2) = НР / (R – k отп). (2.3.12)
Дальнейшее увеличение Объема Проданной продукции, W > W 0 (2), приводит к появлению Прибыли (3).
Первый критический Объем Проданной продукции – W 0 (1) - Объем Проданной продукции, Выручка от которого точно покрывает Себестоимость проданной продукции и Накладные Расходы.
Второй критический Объем Проданной продукции – W 0 (2) - Объем Проданной продукции, Выручка от которого точно покрывает Себестоимость проданной продукции, Накладные Расходы и Налоговые Издержки в Выручке.
Фирма реализует продукцию с рентабельностью продаж R и показателем приведенных налоговых издержек в отпускных ценах k отп. Известны (планируются) Накладные Расходы (НР) периода. Если рентабельность продаж выше нуля (R > 0), себестоимость проданной продукции будет покрыта при любом Объеме Проданной продукции. При Объеме Проданной продукции, соответствующем первому критическому уровню ( W = W 0 (1)), будут покрыты себестоимость проданной продукции и Накладные Расходы периода. При Объеме Проданной продукции, соответствующем второму критическому уровню ( W = W 0 (2)), будут покрыты себестоимость проданной продукции, Накладные Расходы и Налоги в Выручке. И только при Объеме Проданной продукции выше второго критического уровня ( W > W 0 (2)) Фирма получит чистую Прибыль.
Эти два “барьера” на пути к Прибыли каждая успешно функционирующая Фирма преодолевает на каждом периоде. Задним числом (заранее - при достаточно точном планировании) могут быть установлены рабочие дни преодоления этих барьеров (см. ниже пример расчета).
Отношение рассматриваемого (достигнутого, планируемого) значения Объема Проданной продукции к Критическому значению определяет Запас операционной устойчивости. Запас устойчивости определяет удаленность рассматриваемого режима функционирования от критического.
Запас операционной устойчивости по отношению к Первому критическому значению Объема Проданной продукции
К OS (1) = W / W 0 (1) = W * R / НР =
Q / НР = R / RНР,
К OS (1) = R / RНР (2.3.13)
Запас операционной устойчивости по отношению ко Второму критическому значению Объема Проданной продукции,
К OS (2) = W / W 0 (2) = W * (R – k отп) / НР =
(Q - Налоги в Выручке) / НР =
(R – k отп) / R НР ,
К OS (2) = (R – k отп) / RНР. (2.3.14)
Показатель, характеризующий повышение величины критического Объема Проданной продукции и снижение запаса операционной устойчивости из-за налоговых издержек в Выручке, имеет вид:
W 0 (2) / W 0 (1) = К OS (1) / К OS (2) = R / (R - k отп).
Пример расчета
Фирма реализует продукцию с рентабельностью R = 0.4 и платит налог с продаж. Приведенная процентная ставка n отп = 0.04. В какие по счету рабочие дни с начала месяца Фирма преодолеет “барьеры” Первого и Второго критических Объемов Проданной продукции, если этот Объем и Накладные Расходы рассматриваемого месяца планируются в размерах 200 и 60 соответственно. В рассматриваемом месяце 20 рабочих дней; решить задачу в предположении о линейном распределении Объема Проданной продукции на периоде. Определить также запас операционной устойчивости на периоде.
W 0 (1) = НР / R = 60 / 0.4 = 150.
W 0 (2) = НР / (R – k отп ) = 60 / (0.4 – 0.04 * (1 + 0.4) = 174.4.
К OS (2) = W / W 0 (2) = 200 / 174.4 = 1.15.
Ответ. Барьеры Первого и Второго критических Объемов Проданной продукции Фирма преодолеет в 15 – й и 18 – й рабочие дни месяца соответственно. Фирма на рассматриваемом периоде имеет низкий запас операционной устойчивости, равный 1.15.
2.4. Эффект операционного рычага
Эффект операционного рычага заключается в том, что относительное изменение Прибыли не равно относительному изменению Объема Проданной продукции, вследствие которого изменилась Прибыль. Степень “чувствительности” изменения Прибыли по отношению к изменению Объема Проданной продукции можно определить показателем операционного рычага Е OL , “мультипликатором операционного рычага”, “показателем эластичности эффекта операционного рычага”.
Для сокращения записи введем общее условное обозначение оператора, определяющего относительное изменение функции f 1 , вызванное относительным изменением функции f 2 (f 1 – фактор-следствие, f 2 – фактор-причина, М – оператор мультипликатора, D - абсолютное изменение):
M (f 1 , f 2 ) = ( D f 1 / f 1 ) / (D f 2 / f 2 ).
Показатель операционного рычага Е OL определяет мультипликатор Прибыли по Объему Проданной продукции:
Е OL = M ( Прибыль , W ).
Показатель операционного рычага без учета налогов в Выручке:
Е OL (1) = М ( P(1) , W ).
Приведенная выше формула есть формула определения показателя операционного рычага. Для получения формулы, выражающей зависимость показателя операционного рычага от параметров задачи, применим метод возмущений.
Рассмотрим некоторый исходный режим функционирования Фирмы с параметрами продаж:
W, R, НР.
P(1) = (R – RНР) * W.
Введем возмущение в исходный режим, изменив только один из его показателей - Объем Проданной продукции - в (1+k) раз, где k – параметр возмущения. Ограничений на малость параметра k не вводится. В возмущенном режиме параметры продаж и P(1) имеют вид:
(1+k)*W, R, НР.
P(1) = ((1+k)*R – R НР) * W.
Определим изменение, вызванное возмущением исходного режима:
D W = k * W, D W / W = k,
D P (1) = k * R * W, D P (1) / P (1) =
= k * R / (R – R НР).
Е OL (1) = R / (R – R НР) =
=Q / P(1) = К OS (1) / (К OS (1) – 1).
Е OL (1) = К OS (1) / (К OS (1) – 1) (2.4.1)
Показатель операционного рычага при наличии налогов в Выручке
Е OL (2) = M ( P(2) , W ).
Рассмотрим исходный режим функционирования с параметрами продаж:
W, R, НР, k отп.
P(2) = ((R – k отп) – RНР) * W.
Введем возмущение в исходный режим, пусть Объем Проданной продукции изменился в (1+k) раз, где k – параметр возмущения. В возмущенном режиме параметры продаж и P(2) имеют вид:
(1+k)*W, R, НР, k отп.
P(2) = ((1+k)*(R – k отп) – R НР) * W.
Изменение, вызванное возмущением исходного режима:
D W = k * W, D W / W = k,
D P (2) = k * (R – k отп) * W,
D P (2) / P (2) = k * (R – k отп) / ((R – k отп) – R НР).
Е OL (2) = (R – k отп) / ((R - k отп) – R НР) =
(Q – Налоги в Выручке) / P(2) =
= К OS (2) / (К OS (2) – 1).
Е OL (2) = К OS (2) / (К OS (2) – 1) (2.4.2)
Степень проявления эффекта операционного рычага, определяемая показателем операционного рычага ЕOL, зависит только от одного параметра – запаса операционной устойчивости КOS. Таким образом, универсальная зависимость показателя операционного рычага от запаса операционной устойчивости является весьма простой и ничем не отличается от хорошо известной из школы зависимости (функции) y = x / (x-1). Приведем ее в диапазоне изменения 0 < КOS < 3.
Пример расчета
На рис. 2.1 проиллюстрирован характер зависимости показателя эффекта операционного рычага от запаса операционной устойчивости.

Рис.2.1. Зависимость степени проявления эффекта операционного рычага, определяемой показателем операционного рычага Е OL , от запаса операционной устойчивости К OS
В максимальной степени эффект проявляется вблизи критической точки КOS = 1, причем при стремлении КOS к 1 слева и справа ЕOL стремится к минус - плюс бесконечности. Этот эффект легко объясним. Вблизи критической точки Прибыль близка к нулю (положительная при КOS>1 и отрицательная при КOS<1). Конечное изменение Прибыли вследствие изменения Объема Проданной продукции дает большие (по модулю) значения ЕOL. При КOS = 1 ЕOL как функция КOS имеет особенность, Е OL = m
∞ . В табл. 2 приведены значения ЕOL при характерных значениях КOS. Для соответствия с рис. 2.1 приведены номера точек на этом графике.
Таблица 2
ЧИСЛЕННЫЕ ЗНАЧЕНИЯ ПОКАЗАТЕЛЯ ОПЕРАЦИОННОГО РЫЧАГА Е OL ПРИ ХАРАКТЕРНЫХ ЗНАЧЕНИЯХ ЗАПАСА ОПЕРАЦИОННОЙ УСТОЙЧИВОСТИ К ОS
|
№ |
1 |
5 |
11 |
16 |
21 |
26 |
31 |
|
К OS |
0 |
0.5 |
1 |
1.5 |
2 |
2.5 |
3 |
|
Е OL |
0 |
-1 |
m
|
3 |
2 |
1.67 |
1.5 |
 ∞
2.5. Три фундаменальных свойства финансовой конфигурации продаж: эффективность, устойчивость, эластичность
Мера проявления этих свойств определяется соответствующими финансовыми показателями. Все показатели свойств Финансовой Конфигурации выражаются через ее Базовые Финансовые показатели.
Показатели эффективности продаж
R – рентабельность продаж – определяет число рублей Дохода, которое принес каждый 1 рубль, вложенный в себестоимость проданной на периоде продукции.
R P(j) - рентабельность продаж по Прибыли (j) - определяет число рублей Прибыли (j), которое принес каждый 1 рубль, вложенный в себестоимость проданной на периоде продукции (j = 1,2,3).
Показатели устойчивости
К OS (j) – показатели запаса операционной устойчивости – показывают, во сколько раз необходимо снизить Объем Проданной продукции (при прочих равных) для перевода рассматриваемой Финансовой Конфигурации в критическое состояние (j = 1,2).
Показатели эластичности
Е OL (j) – показатели эффекта операционного рычага – определяют чувствительность Прибыли (j) в рассматриваемой Финансовой Конфигурации продаж к отклонениям Объема Проданной продукции (при прочих равных), j = 1,2. Так, при изменении W на каждый 1% (при сохранении R, НР, n отп их прежних рассматриваемых значений) Прибыль (j) изменится на ЕO(j) * 1%.
2.6. Финансовый анализ эффективности продаж на локальных уровнях (по отдельным направлениям деятельности, подразделениям и видам продукции)
Будем выделять показатели по j-ой товарной позиции основной деятельности индексом j, показатели по всей основной деятельности — без индекса, показатели по всей деятельности Фирмы, суммарные по основной и всем другим видам деятельности, включая реализацию имущества — индекс ф, показатели по всем видам деятельности, кроме основной,— индекс двд).
Основная деятельность
Кол. j – Объем проданной за период продукции в любом натуральном измерении, количество товарных единиц, проданных за период.
Себ. j - себестоимость единицы продукции по позиции j, средняя величина за период.
Отп.ц. j - отпускная цена единицы проданной за период продукции по позиции j, средняя величина за период.
Себестоимость проданной за период продукции по позиции j:
W j = Себ. j * Кол. j .
Выручка от продаж от продукции по позиции j:
Выручка j = Отп.ц. j * Кол. j .
Доход от продаж по позиции j:
Qj = Выручка j – W j,.
Рентабельность продаж по позиции j:
R j = Qj / W j .
Объем Проданной продукции, Выручка и Доход от продаж по всей основной деятельности:
W = å W j ,
Выручка = å Выручка j ,
Q = å Qj .
Связь рентабельности продаж по основной деятельности Фирмы (средневзвешенная рентабельность продаж) и рентабельности продаж по j – ой товарной позиции:
R = Q / W ,
R j = Qj / W j ,
R = å R j * (W j / W) .
Величина, стоящая в правой части последнего выражения в скобках, является показателем веса товарной позиции j в Объеме Проданной продукции Фирмы. Если Накладные Расходы периода отнести только к основной деятельности и считать их “равнокосвеными” ко всем товарным позициям, то товарная позиция j “ответственна” за покрытие доли Накладных Расходов, равной
НР j = НР * (W j / W),
откуда следует
R НР j = R НР, R P (1) j = R j – R НР.
Вся деятельность Фирмы
Выручка ф = Выручка + Выручка двд,
W ф = W + W двд .
Q ф = Q + Q двд.
R ф = Q ф / W ф.
Если Накладные Расходы периода отнесены только к основной деятельности, то
Q двд = P(1) двд = Выручка двд – W двд.
R двд = R P (1) двд = Q двд / W двд.
R P (1) ф = R ф – R НР.
Показатели R и R НР в режиме прибыльного функционирования Фирмы определяют эффективность продаж каждой товарной позиции из ассортиментного набора и образуют “координатную сетку” классификации товарных позиций по эффективности в зависимости от Rj.
R P (1) j = Rj – R НР.
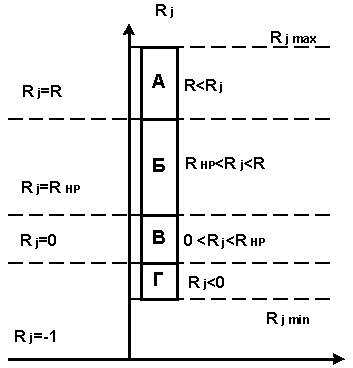
Рис. 2.2. Сортировка товарных позиций на группы А, Б, В и Г по результатам продаж за период
При мониторинге эффективности продаж целесообразно группу В разбить на две составляющие. Позиции подгруппы В2 не покрывают более половины отнесенной на них части Накладных Расходов.
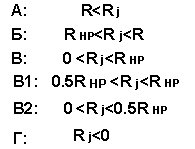
Рис. 2.3. Группы рентабельности
Применим приведенные методы оценки эффективности продаж к исходным данным примера расчета из книги Т.Скоуна “Управленческий учет”, Москва, ЮНИТИ, 1997 [27].
Пример расчета
Произвести финансовый анализ вклада в эффективность продаж Фирмы на периоде различных компонент бизнеса. По сути, это ассортиментный набор из трех позиций, но позиции – целостные компоненты бизнеса услуг. 1 у.е. = 1 000 английских фунтов.
Результаты расчета вклада различных компонент бизнеса Отеля “Cumberland” в общую финансовую эффективность. Исходные данные набраны жирным шрифтом.
Таблица 3
ВКЛАД РАЗЛИЧНЫХ КОМПОНЕНТ БИЗНЕСА ОТЕЛЯ “CUMBERLAND” В ОБЩУЮ ФИНАНСОВУЮ ЭФФЕКТИВНОСТЬ
|
Фирма и ее подразделения |
Отель, å |
Спальный корпус |
Бар – ресторан |
Конференц — зал |
|
Выручка |
300 |
140 |
100 |
60 |
|
W |
190 |
40 |
70 |
80 |
|
НР |
65 |
- |
- |
- |
|
Вес |
1 |
0.210 |
0.368 |
0.421 |
|
Доход |
110 |
100 |
30 |
-20 |
|
Прибыль (1) |
45 |
- |
- |
- |
|
R |
0.579 |
2.500 |
0.428 |
-0.250 |
|
R НР |
0.342 |
0.342 |
0.342 |
0.342 |
|
R P (1) |
0.237 |
2.158 |
0.086 |
-0.592 |
|
Группа |
- |
А |
Б |
Г |
|
Рейтинг |
- |
1 |
0.003 |
-0.274 |
W = 190;
Прибыль = 45;
R = 0.579;
R P(1) = 0.237;
К OS (1) = 1.69;
Е OL (1) = 2.44. [an error occurred while processing this directive]
