Финансовый анализ эффективности и устойчивости бизнес-процесса
В разделе 2 была рассмотрена теория операционного рычага. Анализ производился по переменной “Объем Проданной продукции”, и на этой переменной были выделены две характерные точки:
W = 0;
W = W 0 (2).
В этом разделе была рассмотрена теория финансового рычага. Анализ производился по переменной “рентабельность Активов без учета стоимости кредитных ресурсов - RV As P(2) (n = 0) ”, и на этой переменной были выделены 3 характерные точки:
RV As P(2) (n = 0) = 0;
RV As P(2) (n = 0) = n*К;
RV As P(2) (n = 0) = n.
Установим соответствие этих характерных точек на переменных “W” и “RV As P(2) (n = 0) ”. Аналитическая зависимость этих двух переменных следует из формулы:
RV As P(2) (n = 0) = ((R – k отп) * W – НР(n = 0)) / As ср.
Двум характерным значениям переменной “Объем Проданной продукции” соответствуют значения переменной “рентабельность Активов без учета стоимости кредитных ресурсов”,
W = 0: RV As P(2) (n = 0) = - НР(n = 0)/As ср;
W = W 0 (2): RV As P(2) (n = 0) = n * К.
Трем характерным значениям переменной “рентабельность Активов без учета стоимости кредитных ресурсов” соответствуют значения переменной “Объем Проданной продукции”:
RV As P(2) (n = 0) = 0: W = W 0 (2) (n = 0);
RV As P(2) (n = 0) = n * К: W = W 0 (2);
RV As P(2) (n = 0) = n: W = W 0 (2) + n*Eqср / (R – k отп).
Как видим, каждая из переменных “Объем Проданной продукции” и “рентабельность Активов без учета стоимости кредитных ресурсов” имеет четыре характерные точки. Точнее, обе переменные, “Объем Проданной продукции” и “рентабельность Активов без учета стоимости кредитных ресурсов”, находятся во взаимно-однозначном соответствии и определяют четыре критических режима, соответствующих рассматриваемому режиму функционирования Фирмы. Соответствие этих четырех точек пояснено графически на рисунке 4.2 и в табл. 7.
Из таблиц 5 - 7 и графика на рисунке 4.2 следуют важные выводы.
Для Фирмы, использующей в своих Активах платные кредитные ресурсы, превышение точки безубыточности не означает выход в эффективный режим использования кредита.
Условие эффективности использования кредита является более жестким, чем условие прибыльности.
В области
W 0 (2) + n * Eqср / ( R – k отп) > W > W 0 (2)
режим функционирования Фирмы является уже эффективным по прибыльности, но еще неэффективным по использованию кредита.
Условие
W = W 0 (2) + n * Eqср / ( R – k отп)
эквивалентно условию К FL = 1.
Преодолев этот последний критический Объем Проданной продукции, Фирма выходит в режим эффективного и устойчивого функционирования по всем показателям. При этом заведомо
К OS (2) > 1 + n * Eqср / НР, К FL (3) > 1,
Е OL (2) < 1 + НР / (n * Eqср), Е FL (3) < К ИК.
В теории Операционного Рычага базовым является критический режим функционирования, в котором Активы не генерируют “ни Прибыли, ни Убытка”, т.е. критерием критичности режима является условие Прибыль = 0. Степень удаленности рассматриваемого режима функционирования от критического (запас устойчивости) определяется показателем К OS (в критическом режиме К OS =1). Показатель К OS зависит от переменной W линейно.
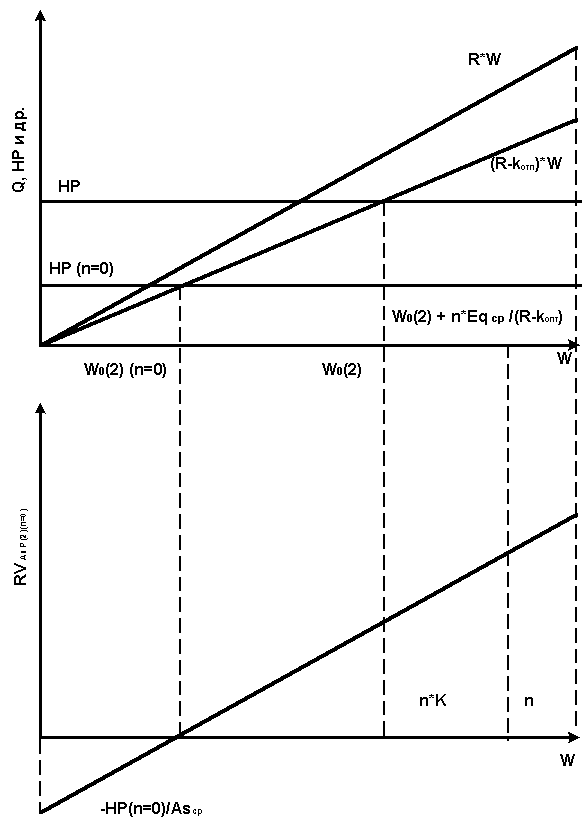
Рис.4.2. Соответствие характерных значений переменных “Объем Проданной продукции” и “рентабельность Активов без учета стоимости кредитных ресурсов” в теориях Операционного и Финансового рычагов
В теории Финансового Рычага базовым является критический режим функционирования, в котором Активы, в составе которых работают платные кредитные ресурсы, не генерируют ни увеличения, ни уменьшения рентабельности Капитала по отношению к рентабельности Активов без учета их стоимости. Условием критичности режима является условие
RV Eq P = RV As P(n = 0) .
Степень удаленности рассматриваемого режима от критического (запас устойчивости) определяется показателем К FL. В критическом состоянии К FL = 1. Показатель К FL имеет нелинейную зависимость от переменной W, отсюда относительная сложность теории Финансового Рычага по сравнению с теорией Операционного Рычага.
Наглядное представление о характере зависимостей показателей Е OL, К FL и Е FL от показателя К OS получим на примере анализа, проведенного в примере расчета.
Пример расчета
Финансовая Конфигурация рассматриваемого режима функционирования Фирмы определена в расширенном формате с точностью до показателей налоговых издержек в Финансовых Результатах: W = 100; R = 0.4; НР (n = 0) = 6; n = 0.1; Активыср = 200; Обязательства ср = 100.
Таблица 7
СООТНОШЕНИЕ ХАРАКТЕРНЫХ КРИТИЧЕСКИХ ТОЧЕК ТЕОРИЙ ОПЕРАЦИОННОГО И ФИНАНСОВОГО РЫЧАГОВ ПО ПЕРЕМЕННЫМ “ОБЪЕМ ПРОДАННОЙ ПРОДУКЦИИ” И “РЕНТАБЕЛЬНОСТЬ АКТИВОВ БЕЗ УЧЕТА СТОИМОСТИ КРЕДИТНЫХ РЕСУРСОВ”
|
W |
0 |
W 0 (2) (n = 0) |
W 0 (2) |
W 0 (2) + n*Eqср/(R-kотп) |
|
RV As P(2) (n =0) |
-НР(n = 0)/As ср |
0 |
n * К |
n |
|
К OS (2) |
0 |
НР(n = 0)/НР |
1 |
1+ n*Eqср / НР |
|
Е OL (2) |
0 |
НР (n=0)/ (n*Li ср) |
m
∞ |
1 + НР / (n*Eqср ) |
|
К FL (3) |
К ИК*(1+(n* Li срр) / НР(n = 0)) |
± |
0 |
1 |
|
Е FL (3) |
1/(1+(n* Li ср) / НР(n = 0)) |
0 |
m ∞ |
К ИК |

 ∞
Использовано обозначение: Li ср=Обязательства ср
Провести параметрический анализ зависимостей КFL(1) и ЕFL(1) от Объема Проданной продукции в диапазоне его изменения от нуля до достигнутого в рассматриваемом режиме значения W = 100. При этом считать, что остальные параметры рассматриваемого режима сохраняют свои значения.
Ответ. Кривые зависимости показателей К FL и Е FL от Объема Проданной продукции при его изменении от 0 до 100 представлены на рисунке 4.3.
Показатель финансового рычага К FL, показатель эластичности эффекта финансового рычага Е FL и показатель операционного рычага Е OL можно рассматривать как функции запаса операционной устойчивости К OS точно с таким же основанием, с каким в CVP – анализе Прибыль рассматривается как функция Объема Проданной продукции.
Пример расчета
Финансовая Конфигурация режима функционирования Фирмы на периоде определена с точностью до приведенных показателей налоговых издержек в Финансовых Результатах:
W = 100, R = 0.4, НР (n = 0) = 10, n = 0.02,
Активыср = 500, Обязательства ср = 400.
Вопрос. Определить запас операционной устойчивости рассматриваемого режима функционирования Фирмы.
Ответ. К OS = 2.22.
Вопрос. Построить графики зависимости показателей К FL, Е FL и Е OL от запаса операционной устойчивости К OS при его изменении от 0 до 2.33. Определить на графиках значения всех показателей в рассматриваемом режиме функционирования.
Ответ. Характер изменения показателей К FL, Е FL и Е OL при изменении запаса операционной устойчивости режима функционирования Фирмы 0 < К OS < 2.33 представлен на рис. 4.4. “Рабочей точкой” рассматриваемого режима функционирования Фирмы является 21 – я точка.
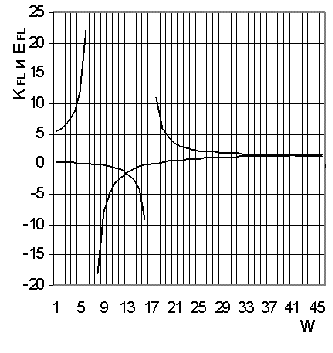
Рис. 4.3. Зависимости показателя финансового рычага К FL и показателя эластичности эффекта финансового рычага Е FL от Объема Проданной продукции
Вопрос. Определить с помощью графиков на рис. 4.4 значения всех показателей устойчивости в режиме функционирования Фирмы, который образуется при снижении запаса операционной устойчивости КOS (варьируется W) до значения 1.11 при сохранении всеми остальными показателями значений исходного режима функционирования?
Ответ. Значения показателей определенного в Вопросе режима функционирования Фирмы соответствуют 11 – й точке.
СВОДКА ФОРМУЛ ДЛЯ РАСЧЕТА ВСЕХ ПОКАЗАТЕЛЕЙ ТЕОРИИ ОПЕРАЦИОННОГО И ФИНАНСОВОГО РЫЧАГОВ
К OS (j) = (R – k отп )/ R НР ; Е OL (j)=
= К OS (j) / (К OS (j) – 1),
j = 1,2. При j = 1 k отп = 0.
К FL (j) = К ИК (1 – ( – 1) / (К OS (j) *
 – 1));
Е FL (j) = К ИК / К FL (j),
 = НР / НР (n = 0). j = 1,2.
К FL (3) = К FL (2), Е FL (3) = Е FL (2).

Рис.4.4. Зависимость показателей К FL, Е FL, Е OL от К OS . Переменная К OS изменяется в пределах от 0 до 2.33
4.5. Финансовая конфигурация: расширенный формат
В разделе 4.1 в составе Накладных Расходов была выделена определенная составляющая – стоимость кредитных ресурсов:
Стоимость кредита = n * Обязательства ср;
НР = НР (n = 0) + n * Обязательства ср,
и появился еще один показатель уровня параметров Финансовой конфигурации - n – приведенная процентная ставка стоимости кредитных ресурсов,
НР (n = 0) – Накладные Расходы без учета стоимости кредита. Таким образом, вместо одного параметра НР были введены два параметра — Финансовая конфигурация в минимальном формате была расширена на один параметр. 13 финансовых параметров (те же, что в минимальном формате, плюс один) определяют Финансовую Конфигурацию бизнес-процесса Фирмы на периоде в расширенном формате. Основной Базис (Базис Базовых финансовых показателей) Финансовой Конфигурации бизнес-процесса Фирмы на периоде в расширенном формате имеет вид
W; R; R НР (n = 0) ; n; k отп; k P; V As W; К ИК .
Профиль Финансовой эффективности в расширенном формате определяется либо в форме Профиля минимального формата, либо в характерной для расширенного формата форме:
R ;
R P (1)(n = 0) = R – R НР (n = 0) ;
R P (2)(n = 0) = (R – k отп) – R НР (n = 0) ;
R P (3)(n = 0) = (1 – k P) * ((R – k отп) – R НР (n = 0));
RV As P(3) (n = 0) = R P (3)(n = 0) * V As W;
RV Eq P (3) = RV As P(3) (n = 0) * К FL (3).
В расширенном формате определяются все показатели устойчивости бизнес-процесса Фирмы на периоде,
К OS (2) = (R – k отп ) / R НР, Е OL (2) =
=К OS (2) / (К OS (2) – 1).
К FL (3) = К ИК * (1 – n * К / RV As P(2) (n = 0) ), Е FL (3)=
= К ИК / К FL (3).
Параметры К и RV As P(2) (n = 0) в правой части формулы для К FL (3) не являются независимыми и определяются через Базовые показатели:
К = (К ИК – 1) / К ИК;
RV As P(2) (n = 0) = ((R – k отп) – R НР (n = 0) ) * V As W.
4.6. Формула эффективности бизнеса: расширенный формат
Формулу (4.1.1), определяющую показатель эффекта финансового рычага, представим в виде:
RV Eq P (3) = К FL (3) * RV As P(3) (n = 0) . (4.6.1)
Запишем также выражение для рентабельности Активов без учета стоимости кредитных ресурсов,
RV As P(3) (n = 0) = (1 – k P) * ((R – k отп) – R НР (n = 0)) * V As W . (4.6.2)
Подставляя (4.6.2) в (4.6.1), получим выражение для рентабельности Капитала по Прибыли (3):
RV Eq P(3) = (1 – k P) * ((R – k отп) –
- R НР (n = 0) ) * V As W * К FL(3). (4.6.3)
Учитывая, что по определению
RV Eq P (3) = P(3) / Eqср ,
преобразуем формулу (4.6.3) к виду:
P(3) = (1 – k P)*((R – k отп) –
- R НР (n = 0)) * V As W * К FL(3) * Eqср (4.6.4)
Заметим, что правая часть формулы (4.6.3) выражается в итоге только через Базовые финансовые показатели расширенного формата,
К FL (3) = К ИК * (1 – n * К / RV As P(2) (n = 0) );
К = (К ИК – 1) / К ИК;
RV As P(2) (n = 0) = ((R – k отп) – R НР (n = 0) ) * V As W.
Пример расчета
Финансовая Конфигурация режима функционирования Фирмы на рассматриваемом периоде задана в расширенном базисе:
Выручка = 140, W = 100, НР (n=0) = 10, приведенная процентная ставка стоимости кредитных ресурсов n = 0.02, приведенная cтавка налогов в отпускных ценах
n отп = 0.04, приведенная ставка налога на Прибыль
n P = 0.3, Активыср = 500, Обязательства ср = 400. Построить Профили финансовой эффективности бизнес-процесса Фирмы на рассматриваемом периоде в минимальном и расширенном форматах.
Ответ. Профили финансовой эффективности представлены на рисунке 4.8: в минимальном формате – точки нижней ломаной и в расширенном формате – точки верхней ломаной. Как видно, две представленные формы Профиля финансовой эффективности соответствуют различным алгоритмам трансформации рентабельности продаж в рентабельность Капитала.
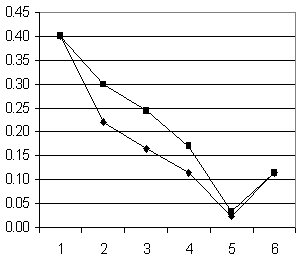
Рис.4.5. Две эквивалентные формы представления Профиля финансовой эффективности
бизнес-процесса Фирмы на периоде
Пример расчета
Две Фирмы – Фирма 1 и Фирма 2 – получили на периоде следующие результаты (см. табл. 8). Здесь обозначено: НР (n=0) – Накладные Расходы без учета стоимости кредитных ресурсов, n – приведенная ставка стоимости кредитных ресурсов, n отп – приведенная ставка налогов в Выручке (Фирма 1 производит подакцизную продукцию, Фирма 2 – платит налог с продаж), n P – ставка налога на Прибыль.
Таблица 8
ПРИМЕР РАСЧЕТА
|
Ф1 |
Ф2 |
|
|
Выручка |
190 |
130 |
|
W |
100 |
100 |
|
НР(n=0) |
22 |
20 |
|
n |
0.02 |
- |
|
n отп |
0.25 |
0.02 |
|
n P |
0.3 |
0.3 |
|
Aктивы ср |
400 |
50 |
|
Обязательства ср |
300 |
0 |
Провести сравнительный анализ эффективности результатов бизнес-процесса на периоде для Фирм 1 и 2. 1. Представить рентабельность Капитала по Прибыли через базовые финансовые показатели. 2. Построить Профили финансовой эффективности. 3. Выделить относительно сильные стороны каждой из Фирм.
Ответ. Ниже представлены зависимости рентабельности Капитала по Прибыли (3) от Базовых финансовых показателей (формулы эффективности бизнеса) в минимальном и расширенном форматах. Профили финансовой эффективности Фирм 1 и 2 представлены в табл. 9 и в графической форме на рисунке 4.6.
RV Eq P (3) =
(1 – k P) * ((R – k отп) – R НР) * V As W * К ИК:
Фирма 1: 0.1015 = (1-0.3)*((0.9 - 0.475) - 0.28)*0.25*4
Фирма 2: 0.1036 = (1-0.3)*((0.3 - 0.026) - 0.20) * 2 * 1
RV Eq P (3) =
(1 – k P) * ((R – k отп) – R НР (n=0) ) * V As W * К FL (3):
Фирма 1: 0.1015 = (1-0.3)*((0.9 - 0.475) - 0.22)*0.25*2.829
Фирма 2: 0.1036 = (1-0.3)*((0.3 - 0.026) - 0.20) * 2 * 1
Таблица 9
ПОКАЗАТЕЛИ ФИНАНСОВОЙ ЭФФЕКТИВНОСТИ ФИРМ 1 И 2 В МИНИМАЛЬНОМ ФОРМАТЕ
|
Фирма 1 |
Фирма 2 |
|
|
R |
0.9 |
0.3 |
|
R P (1) |
0.62 |
0.1 |
|
R P (2) |
0.145 |
0.074 |
|
R P (3) |
0.1015 |
0.0518 |
|
RV As P(3) |
0.025375 |
0.1036 |
|
RV Eq P(3) |
0.1015 |
0.1036 |

Рис. 4.6. Профили финансовой эффективности режимов функционирования Фирм 1 и 2
на рассматриваемом периоде
5. ФОРМАТЫ АНАЛИЗА ЭФФЕКТИВНОСТИ
5.1. Минимальный формат
Формат включает в себя как сам Базис, так и все средства анализа, которые этот базис предоставляет. К основным средствам анализа можно отнести Базовые финансовые показатели, Уравнение эффективности бизнеса, Показатели эффективности и Показатели устойчивости бизнес-процесса на периоде.
В минимальном формате Финансовая Конфигурация режима функционирования Фирмы определяется 7-ю Базовыми Финансовыми показателями (см. рис. 5.1),
W, R НР, k отп, k P, R, V As W , К ИК.
Базовые Финансовые показатели определяют формулу связи чистой Прибыли и Капитала ср,
P(3) = (1 – k P) * ((R – k отп) – R НР) * V As W * К ИК * Eqср,
структуру показателя рентабельности Капитала,
RV Eq P (3) = (1 – k P) * ((R – k отп) – R НР) * V As W * К ИК ,
Профиль Финансовой эффективности режима функционирования,
R, R P (1) , R P (2) , R P (3) , RV As P(3) , RV Eq P (3) .
В минимальном формате устойчивость режима функционирования определяется запасом операционной устойчивости К OS . Если продукция Фирмы облагается налогами в отпускных ценах,
К OS = К OS (2) = (R – k отп) / R НР ,
в противном случае
К OS = К OS (1) = R / R НР .
Степень проявления неустойчивости рассматриваемого режима функционирования определяется его запасом операционной устойчивости через показатель ЕOL:
Е OL = К OS / (К OS – 1).
При отсутствии налогов в Выручке
k отп = 0
и решение всего класса задач существенно упрощается:
R P (2) = R P (1), К OS (2) = К OS (1), Е OL (2) = Е OL (1).
Финансовый аспект деятельности Фирмы на периоде в минимальном формате определяется точно, независимо от того, использует Фирма кредитные ресурсы или нет. Стоимость кредитных ресурсов – принципиально важный параметр — Финансовой Конфигурацией в минимальном формате не учитывается. Для Фирм, в Обязательствах которых платные ресурсы отсутствуют,
К FL = К ИК, Е FL = 1.
Для Фирм, работающих с платными кредитными ресурсами, для определения эффективности использования платных кредитных ресурсов Финансовую Конфигурацию необходимо рассматривать в расширенном формате.
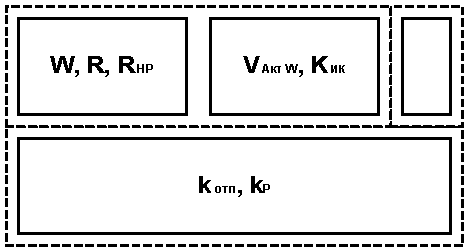
Рис. 5.1. Базовые финансовые показатели анализа в минимальном формате
В расширенном формате Базис Финансовой Конфигурации состоит из 8 – ми показателей (рис.5.2):
W, R, R НР, k отп, k P, V As W , К ИК, n ,
или в эквивалентной форме:
W, R, R НР (n = 0), n, k отп, k P, V As W , К ИК.
8 Базовых Финансовых показателей определяют функциональную зависимость чистой Прибыли от Капитала в форме минимального формата:
P(3) = (1 – k P) * ((R – k отп) – R НР) * V As W * К ИК * Eqср,
и в форме, соответствующей расширенному формату:
P(3) =
(1 – k P) * ((R – k отп) – R НР(n = 0)) * V As W * К FL (3) * Eqср,
К FL (3) = К ИК * (1 – n * К / RV As P(2) (n = 0)).
5.2. Расширенный формат
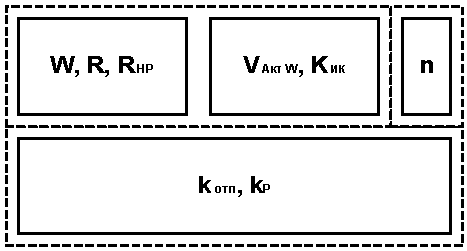
Рис. 5.2. Базовые финансовые показатели анализа в расширенном формате
Показатели К и RV As P(2) (n = 0), входящие в правую часть последней формулы, не являются независимыми. Они также определяются через Базовые финансовые показатели:
К = (К ИК – 1) / К ИК,
RV As P(2) (n = 0) = ((R – k отп) – R НР(n = 0)) * V As W .
Показатель К FL (3) определяет влияние специфического для наличия в составе ресурсов Фирмы платных кредитных ресурсов эффекта финансового рычага. Заметим также, что никакое расширение минимального формата не может уточнить его показатели; в результате расширения учитываются только дополнительные эффекты.
В расширенном формате, аналогично, имеют место 2 формы структуры показателя рентабельности Капитала:
RV Eq P (3) = (1 – k P) * ((R – k отп) – R НР) * V As W * К ИК ,
RV Eq P (3) = (1 – k P) * ((R – k отп) – R НР(n = 0)) * V As W * К FL (3),
К FL (3) = К ИК * (1 – n * К / RV As P(2) (n = 0)).
И, аналогично, 2 формы Профиля Финансовой эффективности режима функционирования:
R, RP (1) , RP (2) , RP (3) , RVAs P(3) , RVEq P (3) ;
R, RP (1) (n = 0) , RP (2) (n = 0) , RP (3) (n = 0) , RVAs P(3) (n = 0) , RVEq P (3) .
В расширенном формате определяются 2 запаса устойчивости, запасы устойчивости по удаленности от двух критических режимов функционирования, связанных с рассматриваемым. Запас операционной устойчивости, запас устойчивости по критерию прибыльности, определяемый показателем К OS:
К OS = К OS (2) = (R – k отп) / R НР .
Если продукция Фирмы не подлежит налогообложению налогами в отпускных ценах,
К OS = К OS (1) = R / R НР .
Второй запас устойчивости, запас устойчивости по критерию эффективности использования кредитных ресурсов, определяется показателем эффекта финансового рычага:
К FL (3) = К FL (2) = К ИК * (1 – n * К / RV As P(2) (n = 0)).
Удаленность рассматриваемой Финансовой конфигурации от критического режима К FL = 1 определяется по значению К FL рассматриваемого режима опосредованно через показатель К OS , поскольку между всеми показателями рассматриваемой Финансовой конфигурации существует взаимно-однозначное соответствие.
Степень проявления неустойчивости рассматриваемого режима функционирования, в зависимости от его удаленности от двух критических режимов, определяется показателями эластичности (мультипликаторами). Показателем операционного рычага Е OL:
Е OL (2) = К OS (2) / (К OS (2) – 1),
и показателем эластичности эффекта финансового рычага:
Е FL (3) = Е OL (2) = К ИК / К FL (2).
5.3. Усеченный минимальный формат

Рис. 5.3. Базовые финансовые показатели анализа в усеченном минимальном формате
При планировании существенного изменения режима функционирования Фирмы или, тем более, при проектировании качественного изменения режима функционирования (перевода достигнутого режима функционирования в режим функционирования принципиально новой Финансовой Конфигурации другого масштаба деловой активности), полезно иметь для моделирования сценария перехода и осознания проектируемого режима упрощенную модель с меньшим числом наиболее существенных параметров. Для этого целесообразно рассматривать в первом приближении режим функционирования без учета налоговых полей в Финансовых результатах, что снизит число параметров анализа на два. Положив
k отп = k P = 0,
мы придем к понятиям “усеченных” минимального (рис.5.3) и расширенного (рис.5.4) форматов анализа эффективности.
Отметим, что налоги в Выручке в этом классе задач, отраженном в литературе по финансовому анализу и финансовому менеджменту, практически не рассматриваются, а учет налога на Прибыль является тривиальным. Большая часть анализа проводится в рамках “CVP-анализа”, т.е. не во всем усеченном минимальном формате, а в формате Финансовой конфигурации продаж усеченного минимального формата, причем в рамках системы “direct-costing”.
В усеченном минимальном формате Финансовая Конфигурация режима функционирования Фирмы определяется 5-ю Базовыми Финансовыми показателями (рис. 5.3):
W, R НР, R, V As W , К ИК.
Базовые Финансовые показатели определяют формулу связи Прибыли (1) и Капитала ср:
P(1) = (R – R НР) * V As W * К ИК * Eqср,
структуру рентабельности Капитала по Прибыли (1):
RV Eq P (1) = (R – R НР) * V As W * К ИК ,
Профиль Финансовой эффективности режима функционирования:
R, R P (1) , RV As P(1) , RV Eq P (1) .
В минимальном формате устойчивость режима функционирования определяется запасом операционной устойчивости К OS :
К OS = К OS (1) = R / R НР .
Cтепень проявления неустойчивости рассматриваемого режима функционирования определяется его запасом операционной устойчивости через показатель ЕOL :
Е OL (1) = К OS (1) / (К OS (1) – 1).
Для Фирм, в Обязательствах которых платные ресурсы отсутствуют:
К FL (1) = К ИК, Е FL (1) = 1.
Чтобы подчеркнуть разницу постановок задач в рамках Финансовой конфигурации продаж в усеченном формате (аналог “CVP-анализа”) и во всем усеченном минимальном формате, рассмотрим пример расчета.
Пример расчета
Постановка задачи в рамках Финансовой конфигурации продаж в усеченном формате (аналог постановки задачи “CVP-анализа”).
Два режима функционирования, А и Б
А. W = 100, Выручка = 120, НР = 10,
Б. W = 100, Выручка = 140, НР = 20,
cравнить по эффективности и устойчивости.
1. Вычисляем Базовые финансовые показатели R и RНР:
А. R = 0.2, R НР = 0.1.
Б. R = 0.4, R НР = 0.2.
2. Вычисляем показатели эффективности и устойчивости:
А. R P (1) = R - R НР = 0.2 – 0.1 = 0.1, К OS (1) = R / R НР = 0.2 / 0.1 = 2.
Б. R P (1) = R - R НР = 0.4 – 0.2 = 0.2, К OS (1) = R / R НР = 0.4 / 0.2 = 2.
Ответ. Б эффективней А в 2 раза. А и Б равноустойчивы.
Постановка задачи во всем усеченном минимальном формате.
Два режима функционирования, А и Б:
А. W = 100, Выручка = 120, НР = 10, As ср = 100, Обязательства ср = 75,
Б. W = 100, Выручка = 140, НР = 20, As ср = 200, Обязательства ср = 0,
cравнить по уровню деловой активности, эффективности и устойчивости.
Ответ. Режимы А и Б одного уровня деловой активности. По эффективности продаж Б эффективней А в 2 раза. Режимы А и Б равноустойчивы по продажам. По эффективности использования средств собственников А эффективней Б в 4 раза.
Вопрос. Отношение рентабельностей Капитала в режимах А и Б представить в виде факторной цепочки из трех главных факторов влияния.
Ответ. RV Eq P (1) “А” / RV Eq P (1) “Б” = 0.5 * 2 * 4.
5.4. Усеченный расширенный формат
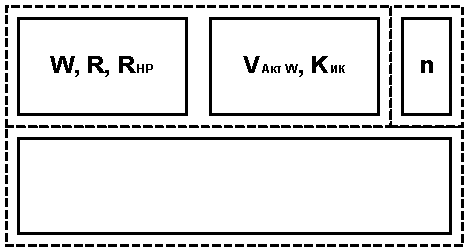
Рис. 5.4. Базовые финансовые показатели анализа в усеченном расширенном формате
В усеченном расширенном формате Базис Финансовой Конфигурации состоит из 6 – ти показателей (рис.5.4):
W, R, R НР, V As W , К ИК, n ,
или, в эквивалентной форме:
W, R НР (n = 0), n, R, V As W , К ИК.
6 Базовых Финансовых показателей определяют функциональную зависимость чистой Прибыли (1) от Капитала в форме минимального формата:
P(1) = ((R – R НР) * V As W * К ИК * Eqср,
и в форме, соответствующей минимальному расширенному формату:
P(1) =
((R – R НР(n = 0)) * V As W * К FL (1) * Eqср,
К FL (1) = К ИК * (1 – n*К / RV As P(1) (n = 0) ).
Показатели К и RV As P(1) (n = 0), входящие в правую часть последней формулы, не являются независимыми. Они также определяются через Базовые финансовые показатели:
К = (К ИК – 1) / К ИК,
RV As P(1) (n = 0) = (R – R НР(n = 0)) * V As W .
Показатель К FL определяет влияние специфического для наличия в составе ресурсов Фирмы платных кредитных ресурсов эффекта финансового рычага. Заметим также, что никакое расширение минимального формата не может уточнить его показатели; в результате расширения учитываются только дополнительные эффекты.
В расширенном формате, аналогично, имеют место 2 формы структуры показателя “Прибыль на Капитал”:
RV Eq P (1) = (R – R НР) * V As W * К ИК ,
RV Eq P (1) = (R – R НР(n = 0)) * V As W * К FL (1),
К FL (1) = К ИК*(1 – n*К / RV As P(1) (n = 0)).
И, аналогично, 2 формы Профиля Финансовой эффективности режима функционирования:
R, R P (1) , RV As P(1) , RV Eq P (1) .
R, R P (1) (n = 0) , RV As P(1) (n = 0) , RV Eq P (1) .
В усеченном расширенном формате определяются 2 запаса устойчивости, запасы устойчивости по удаленности от двух критических режимов функционирования, связанных с рассматриваемым. Запас операционной устойчивости, запас устойчивости по критерию прибыльности, определяемый показателем КOS:
К OS = К OS (1) = R / R НР .
Второй запас устойчивости, запас устойчивости по критерию эффективности использования кредитных ресурсов, определяется показателем эффекта финансового рычага:
К FL (1) = К ИК * (1 – n * К / RV As P(1) (n = 0)).
Степень проявления неустойчивости рассматриваемого режима функционирования, в зависимости от его удаленности от двух критических режимов, определяется показателями эластичности (мультипликаторами). Показателем операционного рычага Е OL:
Е OL (1) = К OS (1) / (К OS (1) – 1),
и показателем эластичности эффекта финансового рычага,
Е FL (1) = К ИК / К FL (1).
Литература
- Антони Р. Н. Основы бухгалтерского учета. “Триада НТТ”, Москва, 1992.
- Баканов М.И., Шеремет А.Д. Теория экономического анализа. Третье издание. Москва,“Финансы и статистика”, 1995.
- Балабанов И.Т. Основы финансового менеджмента. Москва, ФИНАНСЫ И СТАТИСТИКА, 1994.
- Бланк И.А. Управление прибылью. Библиотека финансового менеджера. “Ника – Центр”, “Эльга”, Киев, 1998.
- Бланк И.А. Словарь-справочник финансового менеджера. Библиотека финансового менеджера. “Ника – Центр”, “Эльга”, Киев, 1998.
- Бригхем Ю., Гапенски Л. Финансовый менеджмент. Полный курс, т. 1,2. Институт “ОТКРЫТОЕ ОБЩЕСТВО”, Санкт – Петербург, 1999.
- Брэйли Р., Майерс С. ПРИНЦИПЫ КОРПОРАТИВНЫХ ФИНАНСОВ. Москва, “ОЛИМП – БИЗНЕС”, 1997.
- Ван Хорн Дж. К. Основы управления финансами. Москва, “ФИНАНСЫ И СТАТИСТИКА”, 1996.
- Вандер Вил Р., Палий В. Управленческий учет. ИНФРА – М, Москва, 1997.
- Ефимова О.В. Как анализировать финансовое положение предприятия ? (практическое пособие). Москва, Бизнес – школа “Интел – Синтез”, 1994.
- Ковалев А.И., Привалов В.П. Анализ финансового состояния предприятия. Третье издание. Москва, Библиотека хозяйственного руководителя, Книга 28, 1999.
- Ковалев В.В. Введение в финансовый менеджмент. Москва, “Финансы и статистика”, 1999.
- Кочетков А.И. Налогообложение предпринимательской деятельности. Библиотека журнала “Консультант бухгалтера”. Москва, 1995.
- Краснова В., Привалов А. (ред.) Семь нот менеджмента. Пятое издание. Москва, ЗАО “Эксперт”, 2001.
- Крейнина М.Н. Финансовый менеджмент. Задачи, деловые игры, тесты. Москва, Издательство “Дело и Сервис”, 1999.
- Кузнецова Е.В. (ред.) Финансовое управление компанией. Москва, Фонд “Правовая культура”, 1995.
- Липсиц И.В. Коммерческое ценообразование. Москва, Издательство БЕК, 2000.
- Ложкин О.Б. Движение ресурсов и эффективность бизнеса. Москва, Издательство МГУП, 2000.
- Ложкин О.Б. Формула эффективности бизнеса. Москва, Издательство МГУП, 2000.
- Лопатников Л.И. Популярный экономико-математический словарь. Москва, Издательство “ЗНАНИЕ”, 1990.
- Минаев Э.C., Панагушин В.П. (ред.) Антикризисное управление. Московский государственный авиационный институт. Москва, “ПРИОР”, 1998.
- Монахова Е., Никитина Н., Бобровский С. “КИС и ИСУП: найдите шесть различий”. PC WEEK, 33, 7 сентября 1999.
- Никитина Н., Монахова Е. “ Наше завтра начинается сегодня”. “Чем может помочь бюджетирование развитию компаний ?”. PC WEEK, № 39, 19 октября 1999.
- Николаева О., Шишкова Т. Управленческий учет. Москва, УРСС, 1997.
- Панагушин В.П. Микроэкономика. Конспект лекций. “ИВАКО Аналитик”, Москва, 1997.
- Семенов В.М. (ред.) Экономика предприятия. Библиотека хозяйственного руководителя, Книга 3, Центр экономики и маркетинга, Москва, 1998.
- Скоун Т. Управленческий учет. Москва, “Аудит”, Издательское объединение “ЮНИТИ”, 1997.
- Скот М.К. Факторы стоимости. Руководство для менеджеров по выявлению рычагов создания стоимости. Москва, ЗАО “ОЛИМП БИЗНЕС”, 2000.
- Стоун Д., Хитчинг К. Бухучет и финансовый анализ. СИРИН, 1998.
- Стоянова Е.С. (ред). Финансовый менеджмент. 5 – е издание. Москва, Издательство “Перспектива”, 2000.
- Стоянова Е.C., Штерн М.Г. Финансовый менеджмент для практиков. Краткий профессиональный курс. Москва, Издательство “Перспектива”, 1998.
- Тренев Н.Н. Управление финансами. Москва, “ФИНАНСЫ И СТАТИСТИКА”, 2000.
- Финансовый менеджмент. Руководство по технике эффективного менеджмента. CARANA Corporation – USAID – RPC. Moscow 1998.
- Хендриксен Э.С., Ван Бреда М.Ф. Теория бухгалтерского учета. Москва, “ФИНАНСЫ И СТАТИСТИКА”, 1997.
- Холт Р.Н. Основы финансового менеджмента. Москва, Дело ЛТД, 1995.
- Шим Д.К., Сигел Д.Г. Финансовый менеджмент. Москва, “Экономика для практиков”, ИИД “Филинъ” ,1996.
- Шеремет А.Д., Сайфулин Р.С. Методика финансового анализа. Москва, ИНФРА – М, 1996.
- Энтони Р., Рис Дж. Учет: ситуации и примеры. Москва, “Финансы и статистика”, 1993.
- Юданов А.Ю. Конкуренция: теория и практика. Москва, “ТАНДЕМ”, 1998.
Приложение
СИСТЕМА УСЛОВНЫХ ОБОЗНАЧЕНИЙ
Отрицательные потоки продукции (измеренные в ее себестоимости) агрегированные к периоду:
W1 – Объем Отгруженной продукции.
W2 – Объем Оплаченной продукции.
W3 – Объем Проданной продукции.
W4 – Объем продукции, на которую предъявлен Спрос.
В контексте анализа одного из этих Объемов индекс опускается, в статье
W = W3.
Финансовые Результаты и Издержки периода.
Выручка (Revenue).
Доход (соответствует в частном случае Contribution Margin) = Q
Прибыль (Profit) = P.
Прибыль (j) = (Profit (j)) = P (j), (j=1,2,3).
Накладные Расходы (Overhead Costs, Overheads) = НР = OC.
Накладные Расходы без учета стоимости кредитных ресурсов = НР (n = 0) = OC (n = 0).
Рентабельности продаж “R”:
R = Q / W
R НР = R OC = НР / W = OC / W
R НР (n = 0) = R OC (n = 0) = НР (n = 0) / W = OC (n = 0) / W
R P (j) = P (j) / W (j=1,2,3)
R P (j) (n = 0) = P (j) (n = 0) / W (j=1,2,3)
Cкорости оборота ресурсов “V”.
V Акт W j = V As W j = W j / Активы ср – скорость оборота Активов (Assets) по Объему продукции j
V Об Акт W = V Cur As W = W / Об Акт ср - скорость оборота Оборотных Активов (Current Assets) по W
и т.п.
Рентабельности ресурсов “RV”.
RV Кап P = RV Еq P = P / Капитал ср – рентабельность Капитала (Equity) по Прибыли
и т.п.
RV Акт P (j) (n = 0) = RV As P (j) (n = 0) –
Рентабельность Активов по Прибыли (j) без учета стоимости кредитных ресурсов (j = 1,2,3)
В частных случаях:
RV Акт P (3) = RV As P (3) = ROA – “Return on Assets”.
RV Кап P (3) = RV Eq P (3) = ROE – “Return on Equity”.
Приведенные процентные ставки:
n – приведенная процентная ставка стоимости кредитных ресурсов;
n P – приведенная процентная ставка налогов в Прибыли (Profit);
n отп – приведенная процентная ставка налогов в отпускных ценах.
Показатели теории рычагов:
К ИК = K IC – показатель интенсивности использования кредитных ресурсов (Intensity, Credit).
К ОУ = K OS – показатель операционной устойчивости (Operational Stability).
Е ОР = Е OL – показатель эффекта операционного рычага (Operational Leverage), мультипликатор.
К ФР = K FL – показатель эффекта (конструктивного) финансового рычага.
Е ФР = Е FL – показатель эффекта финансового рычага (Financial Leverage), мультипликатор.
Контактный телефон: 7 (095) 147-3980
Ложкин Олег Борисович
[an error occurred while processing this directive]
