Анализ влияния инструментов кредитно-денежной политики Банка России на параметры реальных инвестиций
3.2. Этапы макроэкономической политики в 1992-98 гг.
На протяжении переходного периода можно выделить несколько этапов макроэкономической политики [7], [8].
I этап (1-я половина 1992 г.) отличается жесткой ограничительной политикой. Вследствие инфляции спроса индекс потребительских цен (ИПЦ) вырос за 1991 г. в 2,6 раза. Жесткий антиинфляционный характер политики проявился в ликвидации "денежного навеса" в результате либерализации цен и соответствующем сжатии денежной массы. Так, Минфин и Банк России планировали уменьшение в 1,5 р. государственных расходов в реальном выражении. В результате ИПЦ монотонно снижался с 40% в месяц в феврале до 12% в мае (рис. 15).
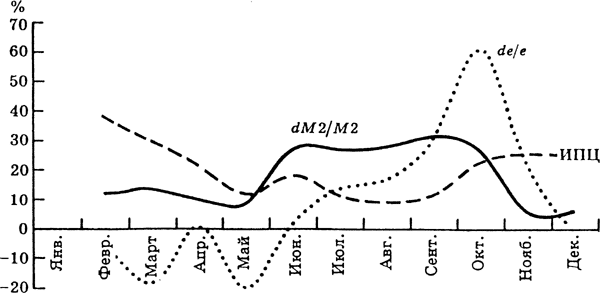
Рис. 15. Конъюнктура денежного рынка России в 1992 г. [8]
Однако предприятия оказались в крайне тяжелой ситуации, столкнувшись с дефицитом не только инвестиционных ресурсов, но и оборотных средств, обесценившихся только за 1992 г. в 26,1 раз. Это породило массовые неплатежи: ко 2-му полугодию общий размер неплатежей достиг 3,2 трлн. руб., превысив величину денежной массы М2 на 62%. Руководители предприятий стали оказывать давление на правительство, требуя защитить интересы промышленности.
II этап (2-я половина 1992 г. - 1-я половина 1993 г.). В результате проведения в середине 1992 г. взаимозачета образовавшихся неплатежей и мощной кредитной экспансии (сумма всех кредитов Центрального банка составила в среднем в 1992 г. 50% ВВП) макроэкономическая политика приобрела сверхэкспансионистский характер. За 1992 г. ИПЦ вырос в 26,1 раза.
При этом кредитная эмиссия не пошла на пользу предприятиям, поскольку кредитование носило бессистемный характер. Недостаток денег у большинства предприятий был связан не только с чрезмерно жесткой денежной политикой, но и с производством не пользующейся спросом продукции. Даже эффективно работавшие предприятия вкладывали полученные средства не в расширение производства, а в операции на валютном рынке. В результате дополнительные деньги быстро перетекли на валютный рынок, повысив курс доллара с 123 руб./$ в мае до 484 руб./$ к концу года.
Льготное кредитование предприятий стало основным бесплатным источником банковских активов. В 1-й половине 90-х гг. доля бесплатных и дешевых статей пассива коммерческих банков (средства на расчетных и текущих счетах предприятий и организаций, средства бюджетов и фондов, средства на коррсчетах) составила 70%, а доля платных источников (депозиты юридических и физических лиц, займы банка) - 30%. В странах с развитой рыночной экономикой это соотношение - обратное.
Специфика российских коммерческих банков состояла и в том, что преобладающую часть доходов они получали не за счет кредитования реального сектора экономики, а в результате операций в финансовом секторе - спекуляции на рынках валюты, межбанковского кредита и государственных ценных бумаг. В период 1992-94 гг. коммерческие банки извлекали 70-80% прибыли с операций на валютном рынке, при этом ставка рефинансирования ЦБ была ниже номинальной межбанковской процентной ставки, а реальная межбанковская процентная ставка была отрицательна ( рис.16, 17).
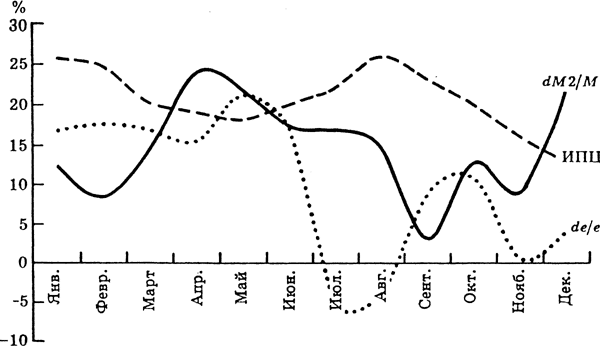
Рис. 16. Конъюнктура денежного рынка России в 1993 г. [8]
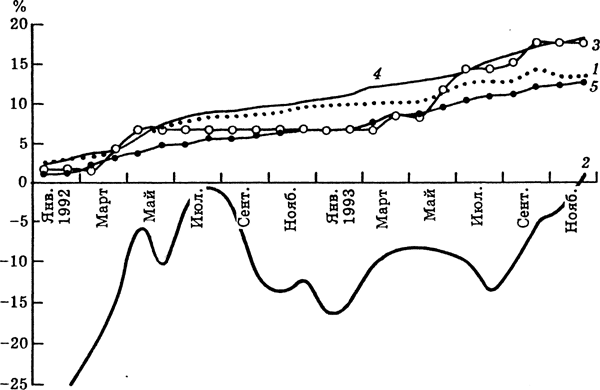
Рис. 17. Динамика процентных ставок
в 1992—1993 гг. [8]
1— межбанковская номинальная;
2 — межбанковская реальная;
3 — дисконт;
4 — ссудная;
5 — депозитная
III этап (2-я половина 1993 г. - середина 1994 г.) характеризуется умеренной макроэкономической политикой. В течение всего года Банк России повышал ставку рефинансирования с 50 до 210% годовых. Это вызвало повышение всех ставок денежного рынка. С ноября реальная межбанковская ставка впервые стала положительной. С сентября 1993 г. все целевые кредиты правительства, которые раньше были практически бесплатны, стали предоставляться по ставке процента не ниже ставки рефинансирования. В мае 1993 г. на денежном рынке появился новый инструмент - государственные краткосрочные облигации (ГКО), призванный отвлечь средства с валютного рынка и постепенно заменить прямое финансирование Центральным банком дефицита федерального бюджета. Общая сумма размещенных в 1993 г. ГКО составляла 150 млрд. руб. при бюджетном дефиците в 27 трлн. руб. В последующие годы объем размещаемых ГКО-ОФЗ рос в ускоренном темпе до 450 трлн. руб. в 1997 г.
Таблица 7
ОБЪЕМ РАЗМЕЩЕНИЯ ГКО-ОФЗ НА ПЕРВИЧНОМ РЫНКЕ И ПЕРЕЧИСЛЕНИЙ В БЮДЖЕТ [8]
трлн. руб.
|
Год |
|||||
|
1993 |
1994 |
1995 |
1996 |
1997 |
|
|
Объем размещения |
0.15 |
17.5 |
134.2 |
374.1 |
449.2 |
|
Перечислено в бюджет |
0.15 |
5.74 |
11.0 |
15.4 |
6.9 |
|
(% от размещения) |
(100) |
(32.8) |
(8.2) |
(4.1) |
(1.5) |
Динамика внешнего и внутреннего долга приводится на рис. 18.
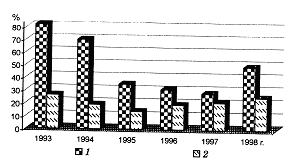
Рис. 18. Динамика внешнего и внутреннего долга России (% к ВВП) [8]
1- внешний;
2 - внутренний
Таблица 8
ДИНАМИКА ДОЛИ ОБЯЗАТЕЛЬСТВ
ПО ГКО-ОФЗ В ОБЩЕМ ВНУТРЕННЕМ ДОЛГЕ РФ [8]
трлн. руб.
|
Год |
|||||
|
1993 |
1994 |
1995 |
1996 |
1997 |
|
|
Внутренний долг всего |
15.5 |
88.4 |
191.2 |
336 |
568 |
|
В том числе по ГКО-ОФЗ |
0.15 |
10.6 |
76.6 |
237.1 |
436 |
|
Доля ГКО-ОФЗ во внутреннем долге (%) |
0.97 |
12.0 |
40.1 |
70.6 |
76.8 |
IV этап (середина 1994 г. - 1-я половина 1995 г.) отличается противоречивостью и непоследовательностью. В целом происходило смягчение макроэкономической политики, начавшееся еще в 1-й половине 1994 г. Кредиты Центрального банка Минфину возросли до 10% ВВП к концу 1994 г., на валютном рынке произошел обвал рубля в "черный вторник" 11 октября. Сложившаяся динамика валютного курса была благоприятной для роста экспорта в сырьевых отраслях, что способствовало некоторой стабилизации производства.
V этап (осень 1995 г. - август 1996 г.). Характеризуется ужесточением антиинфляционной политики. Федеральный закон "О Центральном банке РФ" запрещает Банку России осуществлять прямое кредитование дефицита госбюджета. Вместо этого дефицит предполагалось покрывать за счет размещения государственных ценных бумаг. При этом количество денег в обращении не должно было увеличиваться, но появление на финансовом рынке заемщика в лице государства неизбежно провоцировало рост рыночных процентных ставок.
Постоянный дефицит федерального бюджета в 1993-97 гг. и все возрастающее отставание фактической собираемости налогов от плановой привело к чрезмерному росту затрат на обслуживание долга. Доходность ГКО стала превышать ставку по межбанковским кредитам (рис. 19, 20).

Рис. 19. Межбанковская ставка процента и доходность ГКО [8]
1 – среднемесячная доходность ГКО на вторичном рынке;
2 – межбанковская ставка процента на 1-30 дней
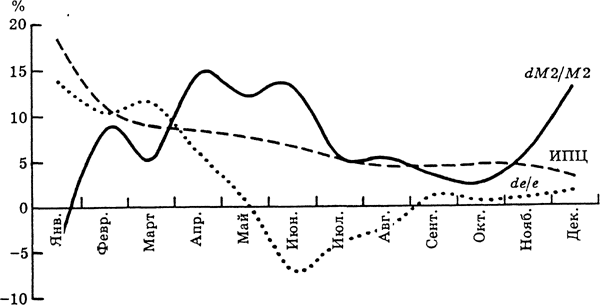
Рис. 20. Конъюнктура денежного рынка России в 1995 г. [8]
Таким образом, рынок государственных облигаций стал отвлекать средства не только с валютного рынка, но и с рынка МБК. К концу 1995 г. по объему операций рынок государственных ценных бумаг в 2,3 раза превышал валютный рынок и рынок МБК вместе взятые.
Естественно, предприятия также активно участвовали в спекуляциях на вторичном рынке государтвенных ценных бумаг, т.к. их доходность превосходила рентабельность производства (5-10% годовых), и, кроме того, эти инвестиции считались безрисковыми, что было особенно важно в связи с высокими рисками кредитования производства. Доходность ГКО становится главным ориентиром при принятии финансовых решений. Высокие риски закладывались в ставках банковских кредитов предприятиям. На рис. 21 представлена сравнительная динамика процентных ставок по кредитам предприятиям сроком до 1 года, процентных ставок межбанковского рынка и доходности ГКО-ОФЗ (сроком до 90 дней). На протяжении почти всего периода 1995-февраль 1997 г. стоимость кредита для предприятий превышает ставки межбанковского кредита и доходность ГКО-ОФЗ. Высокие процентные ставки означают недоступность банковского кредита для большинства промышленных предприятий.
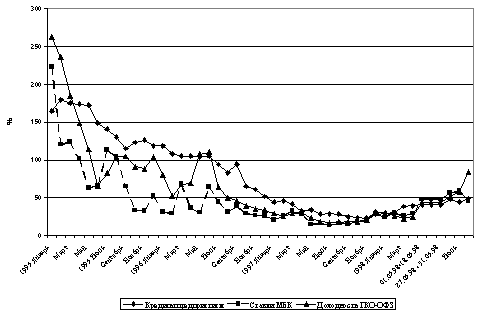
Рис. 21. Процентные ставки по кредитам реальному сектору, МБК, ГКО [8]
В то же время за 1995 г. несколько возрос объем банковских кредитов предприятиям (с 23 382 млн. долл. на 1.01.95 г. до 32 130 млн. долл. на 01.01.96г.) [9] (рис. 22).
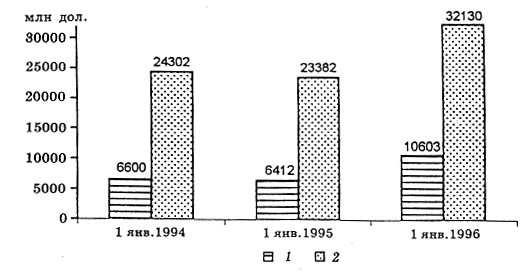
Рис. 22. Динамика связи кредитных организаций с реальным сектором [8]
1 – остатки средств на расчетных счетах предприятий и организаций;
2 – банковские кредиты предприятиям
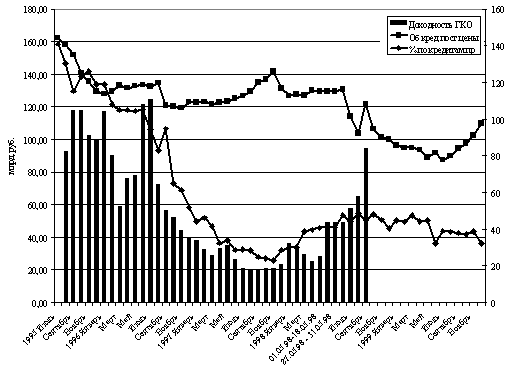
Рис. 23. Процентные ставки по кредитам предприятиям и объем кредитов
На рис. 23 приводится динамика процентных ставок по кредитам предприятий с июля 1995 г. по 1999 г., объем кредитов в постоянных ценах за тот же период и средневзвешенная доходность ГКО-ОФЗ сроком до 90 дней (до августа 1998 г.). В целом объем кредитов растет с понижением процентных ставок.
К середине 1996 г. рынок государственных облигаций достиг рекордной доходности (200% годовых по 6-месячным ГКО) в связи с большими бюджетными расходами на проведение президентской избирательной компании. В результате в августе 1996 г. расходы по обслуживанию долга по ГКО и ОФЗ на 1,3 трлн. руб. превысили выручку от размещения бумаг на первичном рынке.
Таблица 9
ВЫРУЧКА ОТ РАЗМЕЩЕНИЯ ГКО-ОФЗ НА ПЕРВИЧНОМ РЫНКЕ И ОБЪЕМ ПРИВЛЕЧЕНИЯ СРЕДСТВ В БЮДЖЕТ В 1996 г. [8]
трлн. руб.
|
Март |
Апрель |
Май |
Июнь |
Июль |
Август |
Сентябрь |
Октябрь |
Ноябрь |
Декабрь |
|
|
Выручка |
24 |
27 |
16,3 |
18,8 |
30,1 |
27,0 |
27,6 |
34,4 |
27,6 |
27,9 |
|
Перечислено в бюджет |
4,1 |
1,0 |
2,4 |
0,1 |
0,1 |
-1,3 |
0,3 |
1,1 |
1,6 |
1,5 |
Политика финансовой стабилизации привела к снижению среднемесячных темпов инфляции до 1-2%. Однако это сопровождалось рядом негативных последствий:
- Снижение ВВП в 1995 г. по сравнению с 1992 г. в 2 раза, а инвестиций - в 3 раза;
- ослабление позиций отечественных производителей на внутреннем рынке при росте импорта (доля импортных товаров на потребительском рынке России достигала почти 60%);
- усиление промышленного спада (с сентября 1995 г. - до 2% ежемесячно);
- продолжение спада инвестиций в основной капитал (сокращение в 1996 г. составило 18%);
- рост доли денежных суррогатов - векселей, КО и др., компенсирующих отсутствие "живых денег" (приблизительно 50% к денежной массе).
VI этап (август 1996 - октябрь 1997 г.). Наиболее благоприятный период для российской переходной экономики. В 1996 г. нерезиденты получили допуск на рынок ГКО. Это позволило снизить среднюю доходность рыночного портфеля ГКО-ОФЗ с 33% до 16% годовых. Снижение рыночной ставки процента было необходимо не только для уменьшения затрат по обслуживанию внутреннего долга, но и для стимулирования инвестиций в реальный сектор экономики. В этот период Банк России постоянно снижает ставку рефинансирования (с 80% в августе 1996 г. до 21% в октябре 1997г.), также последовательно снижается норма обязательных резервов.
Специфика конъюнктуры денежного рынка в 1996-97 гг. - рост спроса на деньги после затухания инфляции. Поэтому темп роста предложения денег значительно опережает темп инфляции. В 1996 г. объем денежной массы увеличился на 30%, кредитных вложений - на 21,6%, ИПЦ составил 1,22.
С исчезновением инфляции федеральный бюджет лишился инфляционного налога. Поскольку экономика России еще не перешла к стадии роста, а собираемость налогов оставалась низкой, Минфин был вынужден увеличить объем заимствований на внутреннем и внешнем рынках. Объем эмиссии ГКО вырос за 1996-97 гг. с 134,2 трлн. руб. до 449,2 трлн. руб. (почти в 3 раза).
Для банков низкая рентабельность промышленных и сельскохозяйственных предприятий, с одной стороны, и большие объемы заимствования государства на денежном рынке, с другой, означало существенное превышение доходности финансовых инвестиций над реальными. Пирамида ГКО-ОФЗ продолжала выкачивать финансовые ресурсы из экономики.
Таблица 10
ДОХОДЫ И РАСХОДЫ КОММЕРЧЕСКИХ БАНКОВ В % К СУММЕ АКТИВОВ ПО ОТДЕЛЬНЫМ ВИДАМ ОПЕРАЦИЙ [10]
|
Опера-ции |
1996 г. |
1997 г. |
1998 г. (I полугодие) |
||||||
|
доходы |
расходы |
прибыль |
доходы |
расходы |
прибыль |
доходы |
расходы |
прибыль |
|
|
Кредитно-депозитные |
13.6 |
14.2 |
-0.6 |
7.1 |
7.4 |
-0.3 |
7.2 |
6.7 |
0.5 |
|
С ГКО-ОФЗ |
14 |
2.5 |
11.5 |
6.2 |
1.0 |
5.2 |
6.3 |
3.1 |
3.2 |
|
С валютой |
2 |
1.5 |
0.5 |
2.5 |
2.0 |
0.5 |
1.7 |
1.6 |
0.1 |
|
Прочие* |
5.1 |
10.9 |
-5.8 |
5.5 |
8.5 |
-3 |
7.5 |
11.2 |
-3.7 |
|
Всего |
34.7 |
29.2 |
5.5 |
21.3 |
18.9 |
2.4 |
22.6 |
22.6 |
0 |
* прочие - расчетно-кассовое обслуживание, вложения в векселя, операции FOREX, участие в зачетных схемах, участие в капитале фирм.
Относительно высокая доходность ГКО-ОФЗ и стабильный обменный курс в пределах валютного коридора позволяли коммерческим банкам извлекать высокую норму прибыли из привлечения синдицированных кредитов у иностранных банков для инвестиций в государственные облигации. Также значительные доходы российских банков были связаны с форвардными контрактами на поставку валюты нерезидентам. Их совокупный объем составлял на начало августа 1998 г. более 26 млрд. долларов при уровне валютных резервов Центрального Банка в 11,2 млрд. долларов. Это увеличивало зависимость внутреннего финансового рынка от неблагоприятных внешних факторов (снижение мировых цен на сырьевые ресурсы, отток международного спекулятивного капитала с развивающихся рынков). Таким образом, проводимая в 1996-97 гг. политика Банка России по снижению ставки рефинансирования и доходности ГКО-ОФЗ была недостаточной для переориентации финансовых потоков в реальный сектор. Несмотря на незначительный рост ВВП в 1997 г. (+0,2%), инвестиции в основной капитал сократились на 5%, т.е. перелома тенденции спада не произошло.
VII этап (октябрь 1997 г. - 1998 г.). Кризис на финансовых рынках Юго-Восточной Азии привел к резкому оттоку иностранных портфельных инвестиций. К концу 1997 г. доля иностранных инвесторов на рынке гособлигаций составляла примерно 30%. Массовый сброс ГКО-ОФЗ привел к превышению их доходности межбанковской ставки процента и ставки рефинансирования. Кроме того, усиливалось давление на обменный курс. Попытки Центрального Банка одновременно удержать обменный курс в пределах валютного коридора и поддерживать низкую ставку рефинансирования оказались безуспешными. В начале 1998 г. Банк России поднимает ставку рефинансирования почти вдвое - с 28% до 42%, затем в мае 1998 г. - до 150%. Таким образом, высокая стоимость обслуживания внутреннего долга не только вытесняла частные инвестиции, но и отвлекала все новые средства. В 1998 г. расходы бюджета по обслуживанию государственного долга составили приблизительно 100 млрд. руб., превысив расходы на оборону, образование и здравоохранение. При этом объем выпуска новых облигаций определялся лишь суммой, необходимой для текущего обслуживания долга, т.е. бюджет стал работать на ГКО. Инструмент покрытия бюджетного дефицита превратился в свою противоположность.
Жесткая установка Банка России на задачу ограничения инфляции и поддержание стабильного обменного курса привела к резкому ужесточению денежной политики осенью 1997 г. Экономика снова столкнулась с "денежным голодом", показатели бартеризации расчетов превысили 50%. Недостаток насыщенности рынка деньгами в очередной раз спровоцировало промышленный спад. [11].
В августе 1998 г. сумма погашения основного долга и купонных выплат должна была составить 34,6 млрд. руб. Поскольку основные держатели ГКО-ОФЗ - коммерческие банки - не были готовы рефинансировать старый долг путем покупки новых бумаг, правительство объявило дефолт.
Это событие оказалось критическим для банковской системы, большую часть активов которой составляли инвестиции в долговые обязательства государства. За август-декабрь 1998 г. убытки коммерческих банков составили 35 млрд. руб., их капиталы сократились на 30%. За это же время рублевые вклады населения сократились на 17%, а валютные - на 55% [12]. Для финансового оздоровления банковской системы Банк России провел операции клиринга взаимных обязательств банков и корректировку уровня резервных требований ( с 01.12.98 г. - единый норматив в размере 5%). До конца года эмиссия превысила 60 млрд. руб., ИПЦ увеличился на 77%, инвестиции в основной капитал сократились на 6,7 % (для крупных и средних предприятий - на 9,9-12,4%) по сравнению с предыдущим годом [13].
3.3. Кредитно-денежная политика и инвестиции в 1999 г. Основные проблемы
В 1999 году Центральному Банку удалось достичь улучшения макроэкономической ситуации.
Одним из основных результатов проводимой денежно-кредитной политики является резкое снижение инфляции — до 36,5%, что более чем в два раза ниже уровня 1998 года и почти полностью соответствует объявленным в начале прошлого года целям. Это значительно меньше, чем было предусмотрено совместным заявлением Правительства Российской Федерации и Банка России в середине июля 1999 года, когда называлась цифра 50%.
С учетом появления признаков экономического роста Банк России стремился поддержать эту тенденцию монетарными методами в той мере, в какой это не создавало угрозы роста инфляции. Характерной особенностью первой половины года стали рост спроса на деньги и увеличение доли денежных расчетов в общей массе платежей, связанные, прежде всего, с оживлением производства и ростом доходов предприятий. По итогам 1999 г. темп прироста денежной массы составил 57,2% при плановом уровне 18-26%.
Таким образом, динамика денежной массы проектировалась таким образом, чтобы поддержать начавшийся послекризисный рост. Кроме того, Банк России последовательно снижал ставку рефинансирования (с 60% в июне 1999 г. до 33% в марте 2000 г.). Важно также отметить, что уровень процентных ставок в экономике в течение первого полугодия оставался стабильным и к концу периода ощутимо снизился, отражая уменьшение инфляционных ожиданий (до 32-35%). Это означает тенденцию повышения спроса со стороны предприятий на кредитные ресурсы.
Денежная база, снизившись в начале 1999 г., затем увеличивалась во II квартале, и особенно в декабре. Ее рост за год составил 45,4%. При этом повышение Банком России 19 марта и 10 июня 1999 г. нормативов обязательного резервирования, а также увеличение объема привлеченных банками депозитных ресурсов, подлежащих резервированию, привели к росту резервной составляющей в структуре денежной базы. За 1999 г. объем обязательных резервов кредитных организаций в Банке России увеличился почти в 3 раза и составил на 1 января 2000 г. 35,6 млрд. руб., а их удельный вес в денежной базе увеличился с 5,9% на начало 1999 г. до 12% [14].
Сохранение высоких показателей эффективности экспортных операций, расширение экспорта, переключение внутреннего спроса на продукцию отечественных товаропроизводителей способствовали улучшению финансового состояния предприятий, что, в свою очередь, явилось немаловажным фактором увеличения объемов инвестиций. В третьем квартале 1999 года произошел перелом негативной тенденции последних лет к сокращению инвестиций. Впервые за период с 1992 г. инвестиции в основной капитал возросли, их прирост в январе 2000 г. по сравнению с январем 1999 г., составил, 4,5%. [15]
В значительной степени экономический рост вплоть до настоящего времени обеспечивается за счет повышения загрузки имеющихся в экономике мощностей. Однако, по мнению г-на Геращенко [16], к середине 2000 г. уровень загрузки по отдельным производствам будет близок к предельному. Учитывая высокую степень износа основных фондов, дальнейший экономический рост должен быть связан с дополнительными инвестициями в модернизацию производства и освоение передовых технологий. Общее улучшение финансового положения предприятий позволяет им использовать значительные собственные возможности для частичного обновления своего производственного потенциала, поскольку возросла их прибыль. Однако ориентация предприятий на собственные ресурсы как на основной источник финансирования инвестиций не позволит достичь коренного изменения инвестиционной ситуации. Несмотря на достаточно высокие показатели темпов роста инвестиционной деятельности по итогам 1999 г. и по итогам I квартала 2000 г., объемы инвестиций в экономику не достигли докризисного уровня. Так, инвестиции в основной капитал в I квартале 2000 г. составили, по сравнению с I кварталом 1998 г., 92,3%, по сравнению с I кварталом 1997 г.,— всего 87,2%.
По расчетам Центрального Банка, для обеспечения устойчивого экономического роста, основанного на формировании механизма постоянного повышения эффективности производства, необходимо как минимум удвоение темпов роста инвестиций, возможное только в случае привлечения для этих целей дополнительных финансовых ресурсов — как внутренних, так и внешних. В этой связи особенно важна роль банковской системы, призванной трансформировать сбережения в инвестиции.
Состояние банковской системы можно считать относительно стабильным. Улучшения удалось достичь за счет создания Банком России благоприятных условий для рекапитализации банков, а также проведения активной политики по отзыву лицензий у неплатежеспособных банков. К концу первого квартала 2000 г. совокупный капитал действующих банков вырос по сравнению с минимальным уровнем, зарегистрированным в марте 1999 г., на 108,7 млрд. руб. (или в 2,8 раза) и составил 169,2 млрд. руб., что в 1,4 раза больше предкризисного уровня (в номинальном выражении), однако в реальном выражении капитал банковской системы пока не восстановлен. Без учета банков, находящихся под управлением АРКО, собственные средства российских банков по состоянию на 1.04.2000 в реальном выражении составляли около 76% от предкризисного уровня. Если за 1999 г. в целом убытки банковской системы составили около 4 млрд. руб., то в I квартале 2000 г. банки получили прибыль в размере 1,4 млрд. руб.
Восстанавливаются масштабы банковской деятельности. Так, по итогам 1999 г. совокупные активы банковской системы возросли на 51%. При этом их рублевая составляющая увеличилась на 351,4 млрд. руб., или на 76,5%, превысив предкризисный уровень на 54,6%. Валютные активы увеличились на 1%. Степень долларизации активов по итогам минувшего года снизилась с 56 до 49%. За период с января по апрель 2000 г. совокупные активы банковской системы возросли на 14,5%.
Улучшается качество кредитного портфеля: доля просроченной задолженности в кредитах реальному сектору экономики сократилась с 11,7% на 1.01.99 до 5,8% на 1.04.2000, что ниже предкризисного уровня (на 1.08.98 эта доля составляла 6,9%). Этот процесс в значительной мере обусловлен улучшением финансового состояния заемщиков в связи с позитивными тенденциями в экономике.
Отмечается восстановление доверия к банковской системе со стороны клиентов, кредиторов и вкладчиков, что весьма важно. Объем средств, привлеченных банками от предприятий и организаций, вырос в 1999 г. в номинальном выражении на 67%, а за первый квартал 2000 г. — еще на 18,7%. Остатки средств предприятий и организаций на депозитных счетах составили на конец 1999 г. 118,4 млрд.руб. Депозиты физических лиц за 1999 г. увеличились в рублях на 43%, в иностранной валюте — на 24%, а за первый квартал 2000 г. — еще соответственно на 11,9 и 7,3%.
В то же время наблюдается избыточная ликвидность банковской системы. При явном дефиците реальных возможностей получения прибыли от операций в финансовом секторе, банки так и не перешли к активному кредитованию реального сектора. Доля кредитов реальному сектору экономики в ВВП выросла лишь с 8 до 10%. Наиболее остро проблема избыточной ликвидности встала в конце первого полугодия и в четвертом квартале. В эти периоды среднедневные остатки на корсчетах превышали 40—50 млрд. рублей, а в декабре достигли 60—70 млрд. рублей . С целью ослабить давление избыточной рублевой массы на валютный курс Банк России повысил в начале 2000 г. нормативы обязательных резервов до 10%, ввел депозитные аукционы, возобновил торговлю ОБР.
Очевидно, что расширению кредитования реального сектора препятствуют высокие риски (в конце года ставки по кредитам конечным заемщикам в среднем были в два-три раза выше ставок на межбанковском кредитном рынке, определяющих стоимость ресурсов для самих банков). Несмотря на снижение общих рисков кредитования реального сектора за счет улучшения макроэкономической ситуации, остаются высокими институциональные элементы рисков, в первую очередь слабость механизмов защиты прав акционеров и кредиторов, неэффективная система налогообложения производственной и финансовой деятельности, недостаточная прозрачность финансовой отчетности предприятий.
Кроме того, капитализация банковской системы России остается крайне низкой. Соотношение совокупного капитала банковской системы и ВВП составляет около 3,8%. Этот показатель в России меньше не только уровня развитых стран, но и многих стран с переходной экономикой (в Чехии капитал банков составляет 21,3% от ВВП, в Германии — 14,5%, во Франции — 15,4%).
Как и в предыдущие годы, в структуре банковских кредитов основную долю занимают краткосрочные. Во многом это объясняется отсутствием у банков долгосрочных привлеченных ресурсов. Так, средства, привлеченные на срок свыше одного года, составили по состоянию на начало декабря примерно 100 млрд. рублей, или около 8,5% обязательств банков, что связано, прежде всего, с низким уровнем доверия к банкам и государству со стороны кредиторов и вкладчиков. В таких условиях банковская система не может эффективно выполнять функцию трансформации сбережений в производственные инвестиции.
По состоянию на 1 декабря 1999 года обязательства до востребования и на срок до 90 дней более чем на четверть превышали активы аналогичной срочности, а доля банков, не выполнивших норматив мгновенной ликвидности (Н2) и текущей ликвидности (Н3), в совокупных активах банковской системы составляла 11,6% (против 9% на 1 августа 1998 года). Такой разрыв в величине краткосрочных активов и пассивов представляет потенциальную угрозу для стабильности ряда банков страны.
Таким образом, банковская система пока еще не готова к масштабному перераспределению увеличивающихся финансовых ресурсов в пользу инвестиционных проектов предприятий. Поэтому, помимо адекватных мер денежно-кредитной политики Центрального Банка (снижение ставки рефинансирования и резервных требований, увеличение денежного предложения при обеспечении низкой инфляции), необходим комплексный подход, включающий структурную перестройку экономики, повышение эффективности защиты прав кредиторов и инвесторов, реформу налогообложения, рекапитализацию и оздоровление банковской системы.
ЗАКЛЮЧЕНИЕ
В статье рассмотрены современные подходы к анализу влияния инструментов монетарной политики на динамику инвестиций. Исследованы структура и функции кредитной системы и Центрального банка, цели и задачи кредитно-денежной политики, в том числе с учетом международного опыта и практики применения в России. Проведен корреляционный анализ взаимосвязей методов и инструментов кредитно-денежного регулирования с набором результирующих показателей (объем банковских кредитов, рыночная ставка процента по кредитам предприятиям, величина денежного предложения, объем инвестиций в основной капитал). Приведен подробный обзор денежно-кредитной политики в переходной экономике России (1992-1998 гг.) и ее результатов - динамики инвестиций в основной капитал, объема кредитования реального сектора (в том числе изменения доли долгосрочных кредитов). В заключение проанализированы итоги монетарной политики, состояния кредитно-денежной системы и инвестиций за 1999 г., выявлены основные проблемы.
В ходе исследования были получены следующие выводы.
Для 1, 3 и 4 случая построены графики с линиями трендов, подобраны уравнения, аппроксимирующие функциональные зависимости. Эти уравнения могут использоваться в дальнейшем для прогнозирования. Подтвердилось предположение, что график зависимости "инвестиции в основной капитал - цепной индекс цен" имеет вид кривой спроса. Такой же вид имеют и зависимости: "объем инвестиций в основной капитал - ставка рефинансирования" и "объем инвестиций в основной капитал - реальная процентная ставка по кредитам предприятиям" (последняя зависимость не подтвердилась статистически при выбранном уровне ошибки 0,05).
Подтвердилась также отрицательная зависимость объема долгосрочных кредитов от норматива обязательного резервирования. К сожалению, не подтвердилось предположение о том, что график зависимости "объем долгосрочных кредитов - реальная процентная ставка по кредитам предприятиям" имеет вид кривой предложения.
Возможно, неадекватные результаты в остальных случаях связаны с неполнотой модели, не учитывающей дополнительные существенные факторы (например, данные об избыточных резервах коммерческих банков, об объеме операций на открытом рынке).
Несмотря на общее улучшение макроэкономической ситуации в стране, и в частности, состояния банковской системы в 1999 г., банки так и не перешли к активному долгосрочному кредитованию реального сектора. Основными проблемами остаются: высокие институциональные элементы рисков, в первую очередь слабость механизмов защиты прав акционеров и кредиторов; недостаточная прозрачность финансовой отчетности предприятий; низкая капитализация коммерческих банков; дефицит долгосрочных финансовых ресурсов, вызванный низким уровнем доверия к банковской системе. Поэтому, помимо адекватных мер денежно-кредитной политики Центрального Банка, необходим комплексный подход, включающий усиление механизмов защиты инвесторов, создание централизованной базы данных по кредитной истории заемщиков, реформу налогообложения и рекапитализацию банковской системы.
Приложение 1
Ставка рефинансирования Центрального банка Российской Федерации
|
Период действия |
% |
Период действия |
% |
|
01.01.91-09.04.92 |
20 |
24.07.96 - 18.08.96 |
110 |
|
10.04.92-22.05.92 |
50 |
19.08.96 - 20.10.96 |
80 |
|
23.05.92-29.03.93 |
80 |
21.10.96 - 01.12.96 |
60 |
|
30.03.93-01.06.93 |
100 |
02.12.96 - 09.02.97 |
48 |
|
02.06.93-21.06.93 |
110 |
10.02.97 - 27.04.97 |
42 |
|
22.06.93-28.06.93 |
120 |
28.04.97 - 15.06.97 |
36 |
|
29.06.93-14.07.93 |
140 |
16.06.97 - 05.10.97 |
24 |
|
15.07.93-22.09.93 |
170 |
06.10.97 -10.11.97 |
21 |
|
23.09.93-14.10.93 |
180 |
11.11.97 - 01.02.98 |
28 |
|
15.10.93-28.04.94 |
210 |
02.02.98 -16.02.98 |
42 |
|
29.04.94-16.05.94 |
205 |
17.02.98 - 01.03.98 |
39 |
|
17.05.94-01.06.94 |
200 |
02.03.98 -15.03.98 |
36 |
|
02.06.94-21.06.94 |
185 |
16.03.98 - 18.05.98 |
30 |
|
22.06.94-29.06.94 |
170 |
19.05.98 - 26.05.98 |
50 |
|
30.06.94-31.07.94 |
155 |
27.05.98 - 04.06.98 |
150 |
|
01.08.94-22.08.94 |
150 |
05.06.98 - 28.06.98 |
60 |
|
23.08.94-11.10.94 |
130 |
29.06.98 - 23.07.98 |
80 |
|
12.10.94-16.11.94 |
170 |
24.07.98 - 09.06.99 |
60 |
|
17.11.94-05.01.95 |
180 |
10.06.99 - 23.01.00 |
55 |
|
6.01.95-15.05.95 |
200 |
24.01.00 - 06.03.00 |
45 |
|
16.05.95-18.06.95 |
195 |
07.03.00 - 20.03.00 |
38 |
|
19.06.95-23.10.95 |
180 |
10.02.96 - 23.07.96 |
120 |
|
24.10.95-30.11.95 |
170 |
24.07.96 - 18.08.96 |
110 |
|
01.12.95-09.02.96 |
160 |
07.03.00 - 20.03.00 |
38 |
|
10.02.96 - 23.07.96 |
120 |
21.03.00 - |
33 |
Приложение 2
ЭКОНОМИЧЕСКАЯ ЭКСПЕРТНАЯ ГРУППА ПРИ МИНФИНЕ РФ
Департамент макроэкономической политики
10 февраля 2000 года
|
1997 |
1998 |
1999 |
дек 1998 |
дек 1999 |
|
|
Инфляция потребительских цен |
11.0% |
84.4% |
36.5% |
11.6% |
1.3% |
|
Инфляция цен производителей |
7.4% |
23.2% |
67.3% |
4.8% |
2.2% |
|
Рост денежной базы |
25.7% |
27.9% |
54.1% |
9.7% |
21.4% |
|
Рост денежной массы |
29.8% |
21.0% |
н.д. |
13.0% |
н.д. |
|
Рост номинального обменного курса доллара США |
7.2% |
246.5% |
30.8% |
15.5% |
2.2% |
|
Реальное удорожание рубля по сравнению с долларом США |
1.8% |
-48.1% |
1.9% |
-3.6% |
-1.1% |
|
Скорость обращения денежной массы |
7.60 |
7.22 |
7.93 |
8.03 |
8.34 |
|
1999 млрд. руб. |
1999 в % к 1998 |
1999 в % к 1997 |
дек 99 млрд. руб. |
дек 99 в % к дек 98 |
|
|
Объем промышленной продукции |
2 995.0 |
108.1 |
102.5 |
358.0 |
111.1 |
|
Инвестиции в основной капитал |
598.7 |
101.0 |
94.2 |
89.5 |
100.3 |
Литература
- Банковское дело. Справочное пособие под ред. Бабичевой Ю.А. - М., Экономика, 1994.
- Основные направления единой государственной денежно-кредитной политики. Центральный банк России / Коммерсантъ, 1998, 8 дек.
- Мишкин Ф. Экономическая теория денег, банковского дела и финансовых рынков. - М., 1999.
- Айвазян С.А., Мхитарян В.С. Прикладная статистика и основы эконометрики. - М., "ЮНИТИ", 1998.
- Колемаев В.А., Староверов О.В., Турундаевский В.Б. Теория вероятностей и математическая статистика. - М., "Высшая школа", 1991.
- Коммерсантъ № 33, 4 марта 1999, с. 9.
- Теория переходной экономики. Макроэкономика. Под ред. Е.В. Красниковой. - М., ТЕИС, 1998.
- Тарасевич Л.С., Гальперин В.М., Гребенников П.И., Леусский А.И. Макроэкономика, СПбГУЭФ, 1999.
- Бюллетень банковской статистики за 1994-1996.
- Алексашенко С., Клепач А., Осипова О., Пухов С. Куда плывет рубль //Вопр. экономики. 1999. № 5. с. 23.
- Эксперт", № 1-2, 18.01.1999.
- Деньги и кредит, 1999, № 4, с. 9.
- Годовой отчет ЦБ РФ за 1998.
- Состояние денежно-кредитной системы и расчетов в 1999 г. Центр экономической конъюнктуры при Правительстве РФ.
- Отчет ЦБ РФ Макроэкономика http:\\www.cbr.ru.
- Доклад Председателя Банка России В.В. Геращенко на Х съезде Ассоциации российских банков.
- Коммерсантъ, 13.03.2001.
- Эксперт, №45, 27.11.2000 г., с. 16.
Контактный телефон:
7 (095) 220-45-45
Беленькая Ольга Игоревна
E-mail: olya@ismm.ru [an error occurred while processing this directive]
