Современные аспекты анализа и модельного обоснования региональной жилищной политики на базе ипотеки (на примере г. Москвы)
Приложение 1
Эконометрическая модель прогнозирования цен реализации жилья на первичном (вторичном) рынке
“Погода” на рынке жилья определяется от соотношения спроса и предложения и ценовой ситуации. Противоречивые прогнозы рынка жилья, характерные для текущей оценки ситуации на рынке, зачастую не умысел (преследующий корыстные цели), а следствие несовершенства используемых прогнозистами методик, а также неполных данных.
Необходимо отметить различия правил игры на различных сегментах рынка - первичном и вторичном. В Москве объем продаж на вторичном рынке в 3 раза больше, чем на первичном, и он больше соответствует рыночным принципам формирования цен на основе спроса и предложения (в отличие от регулируемых цен коммерческой реализации на первичном рынке).
Дополнительные погрешности при анализе рынка жилья возникают потому, что при оценке параметров модели используются цены предложения, по которым квартиры выставляются на продажу, а не цены реальных продаж. Это вызвано тем, что при существующей в российской экономике двойной бухгалтерии расчетов продажные цены не разглашаются. В договорах обычно присутствуют цены по справкам БТИ, которые не отражают рыночной стоимости жилья. Цены продаж представляют некое установившееся состояние между спросом и предложением на вторичном рынке.
В предложенной модели при оценке параметров корректировка цен предложения (с учетом данных агентства недвижимости “Сава”) осуществляется в зависимости от сезонных колебаний в сторону их снижения на 5-10%, что позволяет достичь заметной точности прогнозов продажных цен.
Анализ показывает, что регулируемое повышение цен жилья повышенной комфортности на первичном рынке жилья г. Москвы не вызовет заметных колебаний в спросе, и рынок здесь недооценен. А рост цен на 5% на типовое жилье заметно сократит платежеспособный спрос, если ипотека не наберет темпов, что приведет к росту предложения на вторичном рынке и цен на 1-2% с последующим выравниванием цен для жилья одинакового качества на обоих сегментах рынка со средним ростом на 2-3%.
Таким образом, регулирование цен на первичном рынке, сезонные колебания спроса, неравномерность ввода жилья в течение года, смещение пропорций нового строительства в районах размещения точечной застройки (в “удачных” районах или “неудачных”) вызывают сдвиги в ценах реализации жилья на вторичном рынке, который адаптируясь к предложению первичного рынка, замещает образовавшиеся в нем ниши по ценовым, потребительским и территориальным (размещенческим) характеристикам текущего платежеспособного спроса.
Для прогноза цен реализации (продаж) жилья на рынках г. Москвы была построена эконометрическая модель в форме многомерной регрессии. В модели в качестве регрессоров наряду с независимыми переменными, имеющими непрерывный характер, фигурируют фиктивные переменные. В результате анализа данных была выбрана логарифмическая форма для регрессивного уравнения:
Ln Pt = K1t + K2 ln S + K3 ln S1 + K4 ln S2 – K5 ln R + K6 Z –
+ K7 X + K8 Y + K9 L + K10 R1 + K11 R2 + K12 R3 + K13 R4.
В этом уравнении используются следующие обозначения:
Pt - цена квартиры с фиксированными параметрами и характеристиками, определяемыми ниже, в момент t;
Kt1 - общая характеристика тренда, определяющая текущую конъюнктуру на рынке жилья (в зависимости от платежеспособного спроса и уровня предложения), независящая от конкретных характеристик жилья;
S - общая площадь жилых помещений в квартире (в кв.м.);
S1 - общая площадь нежилых помещений;
S2 - общая площадь кухни;
R - расстояние до центра города (измеряется в км.);
Z - характеристика типа жилого дома, принимается Z = 1, если дом современный, с улучшенной планировкой, кирпичный (каменный), и Z = 0 – в противном случае;
X - фиктивная переменная, характеризующая этаж оцениваемой квартиры, и принимается Х = 1, если квартира располагается на первом или последнем этаже, и Х = 0 – в противном случае;
Y - фиктивная переменная, характеризующая наличие балконов или лоджий в квартире, при этом принимается Y = 1 в случае их наличия , и Y = 0 – в противном случае;
L - фиктивная переменная, характеризующая эколого-криминогенную ситуацию в районе расположения оцениваемой квартиры, при этом L = 1, если она благоприятная, и L = 0 – в противном случае;
R1, R2, R3 - фиктивные переменные, для которых R1 = 1, если квартира однокомнатная и R1 = 0 – в противном случае; R2 = 1, если квартира 2-х комнатная, R2 = 0 – в противном случае; R3 = 1, если квартира 3-х и более комнатная, и R3 = 0 – в противном случае;
R4 - фиктивная переменная, характеризующая престижность района размещения оцениваемой квартиры, его обустроенность социальной, транспортно-бытовой инфраструктурой при этом принимается R4 = 1, если оцениваемая квартира (новая) расположена в районе “точечной” застройки; R4 = 0 – в противном случае;
K1 – K5 - коэффициенты эластичности (при соответствующих объясняющих переменных) характеризующие (в процентах) изменение цены Pt оцениваемой квартиры при изменении соответствующего фактора на один процентный пункт;
K6 – K13 - коэффициенты эластичности (при соответствующих фиктивных ценах), характеризующие (в процентах) изменение цены Pt оцениваемой квартиры при наличии (отсутствии) соответствующего свойства, а знак свидетельствует об увеличении (или уменьшении) цены.
Оценка параметров модели была осуществлена по данным нескольких риэлтерских фирм, которые занимались реализацией различного по потребительским характеристика жилья и в различных районах города Москвы. Расчеты параметров осуществлялись по данным как до августовского в 1998 г. финансового кризиса, так и после. Они показали, что модель обладает достаточно устойчивыми во времени характеристиками, т.е. коэффициенты K2 – K13 при прогнозировании можно считать неизменными, а ценовые сдвиги на рынке жилья оценивать с помощью коэффициента K1t, являющегося функцией времени.
В приводимых ниже расчетных таблицах приведены значения оцененных коэффициентов эластичности.
Расчеты показали, что, например, изменение площади жилой площади на 1% вызывает увеличение цены квартиры на 0.756%; нежилой площади – на 0.438%; кухни – на 0.129%; уменьшение расстояния до центра увеличивает стоимость квартиры на 0.13%; при изменении материала стен от кирпичных до всех остальных типов домов снижает цену на 0.13%.
Различие коэффициентов эластичности при переменных R1, R2, R3 показывает, что цена 1 кв. м. жилья наибольшая для 1-комнатных квартир, далее идут 2-комнатные квартиры, и наименьшая для всех остальных квартир.
Оценки эластичности для всех остальных фиктивных переменных приведены в соответствующих таблицах.
Вариантные расчеты для различных сценариев динамики цен, связанных конъюктурой на рынке жилья, показали, что 10%-му изменению цен соответствует изменение K1t в пределах (6,2 – 6,4) при базовом его значении 6,3.
Построенная эконометрическая модель достаточно точно моделирует сложившуюся в 1-м квартале 1999 г. динамику цен по различными типам жилья и его территориальном (по АО) размещении.
При оценке адекватности построенной модели получено, что R2 = 0,896, а для коэффициентов регрессионной модели вычислялись соответствующие t-статистики, а для проверки разных гипотез относительно взаимосвязи различных фиктивных переменных и их влияния на изменение цены использовался F-тест. Полученные результаты позволили выбрать спецификацию модели в изложенной форме.
Расчеты (Приложение 1) показали, что в периоде до финансового кризиса в августе 1998 г. ценовая ситуация на рынке жилья г. Москвы адекватно моделируется при значении K1t = 6.69. в первой половине 1999 г. произошло дальнейшее монотонное снижение цен до уровня, оцениваемого величиной K1t = 6.3, а во 2-й половине 1999 г. ценовая ситуация моделируется в среднем значением K1t = 6.15 и некоторой стабилизацией цен на уровне K1t = 6.1-6.2 в первой половине 2000 г. Выявленная тенденция медленного трендового роста во второй половине 2000 г. с K1t = 6.25-6.3 положена в основу прогнозов цен на жилье с различными потребительскими характеристиками.
Отметим некоторые особенности современного этапа формирования цен на московском рынке жилья.
Влияние цен первичного рынка на общую ценовую ситуацию на рынке жилья преобладает, ибо он более управляемый. Если межведомственная комиссия правительства Москвы, которая регулирует ценовую политику сумеет удержать цены на прежнем уровне, то и другие инвесторы не смогут их повысить, ибо спрос переключится целиком на сегмент первичного рынка, контролируемого муниципалитетом. Поэтому изменения цен на первичном рынке вызывают изменения на вторичном рынке, а не наоборот.
Правительство г. Москвы предпринимает меры по снижению себестоимости, однако возможности здесь ограничены, ибо на нее влияют как стоимость работ, так и многочисленных комплектующих, используемых при строительстве и исчисляемых сотнями, на цены которых заметно влияют рост тарифов на энергоносители, транспорт, металлоконструкции и др. Кроме того, на себестоимость оказывает заметное влияние стоимость земли, которая дорожает, возрастают также издержки на развитие коммунальной инфраструктуры.
Однако регулируемые цены коммерческой реализации, их рост диктуются необходимостью пополнения доходов бюджета для строительства муниципального социального жилья, несмотря на политику снижения издержек и доведения себестоимости строительства до 160-180 долларов за 1 кв. м. Цены на рынке в среднем стали возрастать на 10% ежемесячно, спрос в основном концентрируется на одно- и двухкомнатных квартирах, большинство сделок совершается по средней цене в диапазоне 30-35 тыс. долларов.
На рост цен реализации влияет и рост доходов населения в результате позитивных сдвигов в экономике. Несколько лет откладывается введение декларирования крупных расходов, что подталкивает граждан совершать покупки в отчетном году, чтобы не попасть под колпак фискальных служб (ввод в действие этого закона отсрочен до 1 января 2000 г.). Тем не менее, ожидаемый рост цен к концу 2000 г. по всем типам квартир и видам жилья составит примерно 3-5% (по некоторым типам жилья повышенной комфортности он может достичь 10%, а по так называемым “хрущобам” цены стабилизируются и найдут свой спрос). Таким образом, рынок жилья в Москве вступает в фазу постепенного подъема, оживления спроса и роста цен в среднем на 0.8-1% ежемесячно с наложением сезонных колебаний, не превышающих в целом 3-4%.
Вариантные расчеты цен реализации жилья в анализируемом и прогнозном периодах проведены в нижеследующих таблицах.
Таблица А1
Вариантные расчеты стоимости квартир при изменении ее параметров и неизменных параметрах модели
долл. США
|
Номер примера |
Оценка |
Значения параметров |
|||
|
1 |
51588.8 |
k1 |
6.3 |
||
|
k2 |
0.756 |
S |
50 |
||
|
k3 |
0.438 |
S1 |
25 |
||
|
k4 |
0.129 |
S2 |
14 |
||
|
k5 |
0.13 |
R |
22 |
||
|
k6 |
0.13 |
Z |
0 |
||
|
k7 |
0.0658 |
X |
0 |
||
|
k8 |
0.035 |
Y |
1 |
||
|
k9 |
0.0131 |
L |
1 |
||
|
k10 |
0.273 |
R1 |
0 |
||
|
k11 |
0.225 |
R2 |
0 |
||
|
k12 |
0.197 |
R3 |
1 |
||
|
k13 |
0.105 |
R4 |
0 |
||
|
2 |
150242.8 |
k1 |
6.3 |
||
|
k2 |
0.756 |
S |
80 |
||
|
k3 |
0.438 |
S1 |
40 |
||
|
k4 |
0.129 |
S2 |
17 |
||
|
k5 |
0.13 |
R |
2.5 |
||
|
k6 |
0.13 |
Z |
1 |
||
|
k7 |
0.0658 |
X |
0 |
||
|
k8 |
0.035 |
Y |
0 |
||
|
k9 |
0.0131 |
L |
1 |
||
|
k10 |
0.273 |
R1 |
0 |
||
|
k11 |
0.225 |
R2 |
0 |
||
|
k12 |
0.197 |
R3 |
1 |
||
|
k13 |
0.105 |
R4 |
1 |
||
|
3 |
27783.3 |
k1 |
6.3 |
||
|
k2 |
0.756 |
S |
19 |
||
|
k3 |
0.438 |
S1 |
19 |
||
|
k4 |
0.129 |
S2 |
8.5 |
||
|
k5 |
0.13 |
R |
9 |
||
|
k6 |
0.13 |
Z |
0 |
||
|
k7 |
0.0658 |
X |
0 |
||
|
k8 |
0.035 |
Y |
1 |
||
|
k9 |
0.0131 |
L |
1 |
||
|
k10 |
0.273 |
R1 |
1 |
||
|
k11 |
0.225 |
R2 |
0 |
||
|
k12 |
0.197 |
R3 |
0 |
||
|
k13 |
0.105 |
R4 |
1 |
||
|
4 |
58838.7 |
k1 |
6.3 |
||
|
k2 |
0.756 |
S |
44.6 |
||
|
k3 |
0.438 |
S1 |
31 |
||
|
k4 |
0.129 |
S2 |
11 |
||
|
k5 |
0.13 |
R |
15 |
||
|
k6 |
0.13 |
Z |
0 |
||
|
k7 |
0.0658 |
X |
0 |
||
|
k8 |
0.035 |
Y |
1 |
||
|
k9 |
0.0131 |
L |
1 |
||
|
k10 |
0.273 |
R1 |
0 |
||
|
k11 |
0.225 |
R2 |
0 |
||
|
k12 |
0.197 |
R3 |
1 |
||
|
k13 |
0.105 |
R4 |
1 |
||
|
5 |
149098.1 |
k1 |
6.3 |
||
|
k2 |
0.756 |
S |
86 |
||
|
k3 |
0.438 |
S1 |
40 |
||
|
k4 |
0.129 |
S2 |
16 |
||
|
k5 |
0.13 |
R |
3 |
||
|
k6 |
0.13 |
Z |
1 |
||
|
k7 |
0.0658 |
X |
1 |
||
|
k8 |
0.035 |
Y |
1 |
||
|
k9 |
0.0131 |
L |
1 |
||
|
k10 |
0.273 |
R1 |
0 |
||
|
k11 |
0.225 |
R2 |
0 |
||
|
k12 |
0.197 |
R3 |
1 |
||
|
k13 |
0.105 |
R4 |
1 |
||
|
6 |
100350.5 |
k1 |
6.3 |
||
|
k2 |
0.756 |
S |
82 |
||
|
k3 |
0.438 |
S1 |
50 |
||
|
k4 |
0.129 |
S2 |
19 |
||
|
k5 |
0.13 |
R |
25 |
||
|
k6 |
0.13 |
Z |
0 |
||
|
k7 |
0.0658 |
X |
0 |
||
|
k8 |
0.035 |
Y |
0 |
||
|
k9 |
0.0131 |
L |
1 |
||
|
k10 |
0.273 |
R1 |
0 |
||
|
k11 |
0.225 |
R2 |
0 |
||
|
k12 |
0.197 |
R3 |
1 |
||
|
k13 |
0.105 |
R4 |
0 |
||
|
7 |
72847.9 |
k1 |
6.3 |
||
|
k2 |
0.756 |
S |
54 |
||
|
k3 |
0.438 |
S1 |
23 |
||
|
k4 |
0.129 |
S2 |
11 |
||
|
k5 |
0.13 |
R |
4 |
||
|
k6 |
0.13 |
Z |
0 |
||
|
k7 |
0.0658 |
X |
0 |
||
|
k8 |
0.035 |
Y |
0 |
||
|
k9 |
0.0131 |
L |
0 |
||
|
k10 |
0.273 |
R1 |
1 |
||
|
k11 |
0.225 |
R2 |
0 |
||
|
k12 |
0.197 |
R3 |
0 |
||
|
k13 |
0.105 |
R4 |
1 |
||
|
8 |
57717.7 |
k1 |
6.3 |
||
|
k2 |
0.756 |
S |
48 |
||
|
k3 |
0.438 |
S1 |
22 |
||
|
k4 |
0.129 |
S2 |
12 |
||
|
k5 |
0.13 |
R |
12 |
||
|
k6 |
0.13 |
Z |
1 |
||
|
k7 |
0.0658 |
X |
1 |
||
|
k8 |
0.035 |
Y |
1 |
||
|
k9 |
0.0131 |
L |
1 |
||
|
k10 |
0.273 |
R1 |
1 |
||
|
k11 |
0.225 |
R2 |
0 |
||
|
k12 |
0.197 |
R3 |
0 |
||
|
k13 |
0.105 |
R4 |
0 |
||
|
9 |
76954.4 |
k1 |
6.3 |
||
|
k2 |
0.756 |
S |
53 |
||
|
k3 |
0.438 |
S1 |
30 |
||
|
k4 |
0.129 |
S2 |
14 |
||
|
k5 |
0.13 |
R |
22 |
||
|
k6 |
0.13 |
Z |
1 |
||
|
k7 |
0.0658 |
X |
0 |
||
|
k8 |
0.035 |
Y |
0 |
||
|
k9 |
0.0131 |
L |
1 |
||
|
k10 |
0.273 |
R1 |
1 |
||
|
k11 |
0.225 |
R2 |
0 |
||
|
k12 |
0.197 |
R3 |
0 |
||
|
k13 |
0.105 |
R4 |
1 |
||
|
10 |
61318.7 |
k1 |
6.3 |
||
|
k2 |
0.756 |
S |
37 |
||
|
k3 |
0.438 |
S1 |
20 |
||
|
k4 |
0.129 |
S2 |
13 |
||
|
k5 |
0.13 |
R |
2.7 |
||
|
k6 |
0.13 |
Z |
1 |
||
|
k7 |
0.0658 |
X |
0 |
||
|
k8 |
0.035 |
Y |
1 |
||
|
k9 |
0.0131 |
L |
1 |
||
|
k10 |
0.273 |
R1 |
0 |
||
|
k11 |
0.225 |
R2 |
0 |
||
|
k12 |
0.197 |
R3 |
1 |
||
|
k13 |
0.105 |
R4 |
1 |
||
|
11 |
50448.9 |
k1 |
6.3 |
||
|
k2 |
0.756 |
S |
42 |
||
|
k3 |
0.438 |
S1 |
21 |
||
|
k4 |
0.129 |
S2 |
11.5 |
||
|
k5 |
0.13 |
R |
11 |
||
|
k6 |
0.13 |
Z |
1 |
||
|
k7 |
0.0658 |
X |
1 |
||
|
k8 |
0.035 |
Y |
0 |
||
|
k9 |
0.0131 |
L |
0 |
||
|
k10 |
0.273 |
R1 |
0 |
||
|
k11 |
0.225 |
R2 |
0 |
||
|
k12 |
0.197 |
R3 |
1 |
||
|
k13 |
0.105 |
R4 |
1 |
||
|
12 |
37368 |
k1 |
6.3 |
||
|
k2 |
0.756 |
S |
28 |
||
|
k3 |
0.438 |
S1 |
21.5 |
||
|
k4 |
0.129 |
S2 |
12 |
||
|
k5 |
0.13 |
R |
12 |
||
|
k6 |
0.13 |
Z |
1 |
||
|
k7 |
0.0658 |
X |
0 |
||
|
k8 |
0.035 |
Y |
0 |
||
|
k9 |
0.0131 |
L |
1 |
||
|
k10 |
0.273 |
R1 |
0 |
||
|
k11 |
0.225 |
R2 |
1 |
||
|
k12 |
0.197 |
R3 |
0 |
||
|
k13 |
0.105 |
R4 |
0 |
||
|
13 |
26624.5 |
k1 |
6.3 |
||
|
k2 |
0.756 |
S |
16 |
||
|
k3 |
0.438 |
S1 |
22 |
||
|
k4 |
0.129 |
S2 |
13 |
||
|
k5 |
0.13 |
R |
13 |
||
|
k6 |
0.13 |
Z |
1 |
||
|
k7 |
0.0658 |
X |
1 |
||
|
k8 |
0.035 |
Y |
0 |
||
|
k9 |
0.0131 |
L |
0 |
||
|
k10 |
0.273 |
R1 |
1 |
||
|
k11 |
0.225 |
R2 |
0 |
||
|
k12 |
0.197 |
R3 |
0 |
||
|
k13 |
0.105 |
R4 |
1 |
||
|
14 |
23133.3 |
k1 |
6.3 |
||
|
k2 |
0.756 |
S |
17 |
||
|
k3 |
0.438 |
S1 |
23 |
||
|
k4 |
0.129 |
S2 |
12.5 |
||
|
k5 |
0.13 |
R |
24 |
||
|
k6 |
0.13 |
Z |
0 |
||
|
k7 |
0.0658 |
X |
0 |
||
|
k8 |
0.035 |
Y |
1 |
||
|
k9 |
0.0131 |
L |
1 |
||
|
k10 |
0.273 |
R1 |
1 |
||
|
k11 |
0.225 |
R2 |
0 |
||
|
k12 |
0.197 |
R3 |
0 |
||
|
k13 |
0.105 |
R4 |
0 |
||
|
15 |
29840 |
k1 |
6.3 |
||
|
k2 |
0.756 |
S |
34 |
||
|
k3 |
0.438 |
S1 |
11 |
||
|
k4 |
0.129 |
S2 |
6 |
||
|
k5 |
0.13 |
R |
12 |
||
|
k6 |
0.13 |
Z |
1 |
||
|
k7 |
0.0658 |
X |
1 |
||
|
k8 |
0.035 |
Y |
0 |
||
|
k9 |
0.0131 |
L |
1 |
||
|
k10 |
0.273 |
R1 |
0 |
||
|
k11 |
0.225 |
R2 |
0 |
||
|
k12 |
0.197 |
R3 |
1 |
||
|
k13 |
0.105 |
R4 |
1 |
||
|
16 |
27992.4 |
k1 |
6.3 |
||
|
k2 |
0.756 |
S |
33 |
||
|
k3 |
0.438 |
S1 |
12 |
||
|
k4 |
0.129 |
S2 |
6.8 |
||
|
k5 |
0.13 |
R |
20 |
||
|
k6 |
0.13 |
Z |
0 |
||
|
k7 |
0.0658 |
X |
0 |
||
|
k8 |
0.035 |
Y |
1 |
||
|
k9 |
0.0131 |
L |
1 |
||
|
k10 |
0.273 |
R1 |
0 |
||
|
k11 |
0.225 |
R2 |
0 |
||
|
k12 |
0.197 |
R3 |
1 |
||
|
k13 |
0.105 |
R4 |
1 |
||
|
17 |
22878.7 |
k1 |
6.3 |
||
|
k2 |
0.756 |
S |
25 |
||
|
k3 |
0.438 |
S1 |
13 |
||
|
k4 |
0.129 |
S2 |
7 |
||
|
k5 |
0.13 |
R |
14 |
||
|
k6 |
0.13 |
Z |
0 |
||
|
k7 |
0.0658 |
X |
0 |
||
|
k8 |
0.035 |
Y |
1 |
||
|
k9 |
0.0131 |
L |
1 |
||
|
k10 |
0.273 |
R1 |
0 |
||
|
k11 |
0.225 |
R2 |
1 |
||
|
k12 |
0.197 |
R3 |
0 |
||
|
k13 |
0.105 |
R4 |
0 |
||
|
18 |
16898.7 |
k1 |
6.3 |
||
|
k2 |
0.756 |
S |
17 |
||
|
k3 |
0.438 |
S1 |
12.5 |
||
|
k4 |
0.129 |
S2 |
6.5 |
||
|
k5 |
0.13 |
R |
18 |
||
|
k6 |
0.13 |
Z |
0 |
||
|
k7 |
0.0658 |
X |
0 |
||
|
k8 |
0.035 |
Y |
1 |
||
|
k9 |
0.0131 |
L |
1 |
||
|
k10 |
0.273 |
R1 |
1 |
||
|
k11 |
0.225 |
R2 |
0 |
||
|
k12 |
0.197 |
R3 |
0 |
||
|
k13 |
0.105 |
R4 |
0 |
||
Таблица А2
Оценка чувствительности
стоимости элитных квартир при изменении некоторых параметров модели
Изменение одного параметра
|
пример 5 |
к1 |
стоимость квартиры |
|
86 |
6,4 |
164778,9 |
|
40 |
6,39 |
163139,4 |
|
16 |
6,35 |
156742,6 |
|
3 |
6,3 |
149098,1 |
|
1 |
6,25 |
141826,5 |
|
1 |
6,2 |
134909,6 |
|
1 |
6,19 |
133567,2 |
|
1 |
6,18 |
132238,2 |
Изменение трех параметров
|
пример 5 |
к1 |
к4 |
к7 |
стоимость квартиры |
|
86 |
6,3 |
0,128 |
0,0786 |
146794 |
|
40 |
6,3 |
0,128 |
0,0658 |
148685,3 |
|
16 |
6,3 |
0,129 |
0,0658 |
149098 |
Приложение 2
ПРИМЕРЫ РАСЧЕТОВ
Проиллюстрируем возможность определения векторов абсолютной важности различных оцениваемых индексов доступности на основе конкретного расчета.
Алгоритм экспертной процедуры строится следующим образом. Сначала выбирается наиболее важный среди множества оцениваемых индексов доступности, и ему присваивается ранг 9, и в дальнейшем он фигурирует под номером один. Остальные индексы нумеруются 2, 3, 4,..., 10. Любому индексу доступности выставляется оценка 9, если он одинаково важен с первым, 7 - если первый индекс немного важнее оцениваемого (слабое превосходство); 5 - если первый индекс существенно явно важнее оцениваемого; 3 - если первый индекс явно важнее оцениваемого; 1 - если первый индекс абсолютно важнее оцениваемого. Если между двумя последовательными позициями трудно сделать выбор, то оцениваемому индексу выставляется соответствующее четное число - 8, 6, 4, 2.
Заметим, что в основе реализации процедуры лежит предположение, что все оцениваемые индексы сравнимы друг с другом.
На основе экспертных оценок строится вектор важностей оцениваемых индексов относительно первого
 = (f1, f2,...,f10), (2.1)
где f1=9, а остальные fi заполняются в соответствии с вышеприведенным описанием.
С помощью вектора  строится матрица относительных важностей
 i,j = 1,...,10, ( 6)
где
 , i,j = 1,...,10.
Так как формируемый вектор абсолютных важностей оцениваемых индексов доступности должен быть нормирован к единице, то необходимо матрицу А преобразовать в
В = (bij)i,j = 1,2,...,10, ( 7)
где
 для всех i,j.
Отметим основные свойства, которым удовлетворяют элементы матрицы В:
1) bii =1 для всех i,i =1,2,...,10;
2) bij = 1/bji для всех i,j =1,2,...,10; ( 8)
3) bij = bik bkj для всех k, k =1,2,...,10.
Условие 3) означает, что суждения экспертов обладают свойством транзитивности. Остальные условия очевидны.
Если условия (8) все выполнены, матрица В - состоятельная и имеет единичный ранг. При этом максимальное собственное число матрицы В равно числу оцениваемых индексов доступности, т.е. 10. В общем случае можно считать, что вектор абсолютных важностей  определяется как собственный, соответствующий этому максимальному собственному значению:
 . ( 9)
Так как матрица В неотрицательна и неприводима, то (согласно теореме Перрона-Фробениуса) уравнение (9) имеет единственное с точностью до постоянного множителя неотрицательное решение . Дополнив уравнение (9) условием нормировки
 , ( 10)
получим систему линейных алгебраических уравнений, решением которой является искомый вектор абсолютных важностей индексов доступности. Для периода t он равен:
 (t) = (v1(t),v2(t),...,v10(t)). ( 11)
Рассмотрим пример с 4-я индексами (n = 4).
Произвольно выберем, что на основе экспертных оценок вектор важностей оцениваемых индексов будет равен:
= (9,9,8,7)
Исходя из выбранных условий (f1 = 9, f2 = 9, f3 = 8, f4 = 7) получим:


Аналогично определяются остальные элементы матрицы В. По формуле транзитивности ее элементов, в результате получим:
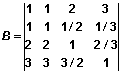 .
Уравнение вектора абсолютных важностей имеет вид:
В*` v =4*` v - векторная форма.
В скалярном виде получим:
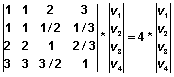 .
Раскрывая матричную форму получаем следующую систему линейных алгебраических уравнений:
v1 + v2 + 2v3 + 3v4 = 4v1,
v1 + v2 + 1/2v3 + 1/3v4 = 4v2,
2v1 + 2v2 + v3 + 2/3v4 = 4v3,
3v1 +3 v2 + 3/2v3 + v4 = 4v4.
Преобразуя эту систему уравнений получим:
-2v1 + 2v3 + 3v4 = 0,
2v1 - 6v3 + 3v4 = 0,
2v1 + 2v3 - 9v4 = 0.
В результате дальнейших преобразований получим:
-4v3 + 6v4 = 0.
Откуда следует, что
2v3 = 3v4.
Аналогично преобразуем остальные уравнения, в результате чего получим:
v1 = 2 v3 и v1 = v2 .
Таким образом, выразим оставшиеся вектора абсолютных важностей через v3 :
v1 = 2v3 , v4 = 2/3 v3, v2 = 2v3
Добавив к этим уравнениям условие нормировки вектора `
 :
v1 + v2 + v3 + v4 = 1.
Отсюда получаем:
2v3 + 2v3 + v3 + 2/3v3 = 1,
v3 = 3/17, v1 = 6/17, v2 = 6/17, v4 = 2/17.
Таким образом, в результате проведенных расчетов получили вектор абсолютных важностей  :
= (6/17, 6/17, 3/17, 2/17),
по которому дается оценка исследуемым индексам доступности.
Следует отметить, что значения вектора абсолютных важностей может быть рассчитано как в долях от единицы, так и в процентах, а число оцениваемых индексов доступности может варьироваться.
Контактный телефон:
7 (095) 936-1003
Хачатрян Сергей Рубянович
Хачатрян С.Р., в.н.с. ЦЭМИ РАН, к.э.н., член-корр. ЖКА,
Фаерман Е.Ю., зав. лаб. ЦЭМИ РАН, проф., д.э.н., засл. деятель науки РФ, академик ЖКА,
Федорова Н.Л., вед. инж. ЦЭМИ РАН,
Кириллова А.Н., зам. директора института региональных экономических исследований, д.э.н., проф., академик ЖКА
[an error occurred while processing this directive]
