Современные аспекты анализа и модельного обоснования региональной жилищной политики на базе ипотеки (на примере г. Москвы)
Общественно-политическая и интеллектуальная элита России занята поиском ответа на известный вопрос: “Как нам обустроить Россию?”. На наш взгляд, обустроить Россию - это означает в первую очередь обустроить россиян - обеспечить их достойным жильем как граждан великой страны.
В процессе проведения жилищно-коммунальной реформы при снижении государственных вложений в жилищный сектор, изменениях в формах собственности, структуре источников финансирования строительства и способах удовлетворения потребностей в жилье остро встает вопрос о необходимости обеспечения граждан адекватным жильем в зависимости от их потребностей и реальной платежеспособности. На современном этапе реформирования жилищной сферы основной задачей региональной жилищной политики является разработка и реализация методов и механизмов по расширению границ доступности жилья для различных категорий населения.
Решение этой задачи, стоящей перед властями, требует организации и проведения в рамках системного мониторинга постоянного отслеживания и анализа показателей доступности жилья и введения на их основе механизмов регулирования и корректировки инвестиционных и социально-жилищных программ строительства жилья, динамики роста платежей за жилищно-коммунальные услуги, изменения условий кредитования, нормативно-правовой базы, регламентирующей правоотношения в жилищной сфере [1,2].
В международной практике используемый термин “доступности жилья” означает возможность потребителем его оплаты. Основное влияние на доступность жилья оказывают соотношение стоимости жилья, стоимости кредита (первоначальный взнос и процентные ставки) и совокупного дохода домохозяйства, а также такие факторы, как налог на недвижимость, оплата жилищно-коммунальных услуг, страховые выплаты и т.д.
Принято различать коммерческую и социальную доступность жилья. Критерием коммерческой доступности жилья является способность домохозяйства выплатить при оформлении долгосрочного кредита первоначальный взнос, размер которого составляет около 30% от стоимости приобретения жилья и кредитные платежи.
В то же время расходы домохозяйства на жилье не должны превышать 35% дохода, поскольку в противном случае возникает высокий риск невыполнения долговых обязательств по выплате кредита.
Критерием социальной доступности жилья выступает несоответствие между принятым минимальным жилищным стандартом проживания и реальными жилищными условиями той части домохозяйств, которая по уровню доходов ниже установленного уровня.
В основу формирования коммерческого и социального жилья положены различные концепции удовлетворения жилищных потребностей. Для рынка жилья потребностью является лишь неудовлетворенный платежеспособный спрос на жилище определенного качества и стоимости. При этом стимулом для рыночного предложения не может быть желание иметь жилище, не подтвержденное покупательной способностью, а также платежеспособностью, не ориентированной на приобретение жилья.
Для социального жилища характерно обеспечение жильем той части менее обеспеченных домохозяйств, жилищные условия которых ниже жилищных стандартов, сложившихся и установленных местными органами представительской власти.
В общем виде количественной характеристикой доступности является индекс доступности (в векторной или скалярной форме), который определяется как отношение платежеспособного спроса к предложению на рынке жилья. Если рассматривать структуру спроса (социальное бесплатное, с помощью субсидий и кредитов, коммерческое в разнообразных формах реализации жилья) и объемы соответствующего предложения, тогда индекс доступности становится векторной величиной, на основе которой можно построить обобщенный индекс доступности.
Внедрение эффективных организационно-правовых и финансовых мер, призванных обеспечить более широкий доступ и возможность улучшения жилищных условий населению, требует совершенствования методической основы определения индекса доступности жилья и его учета при совершенствовании методологии развития коммерческого и муниципального социального жилья, оценки процессов трансформации, происходящих в этой сфере недвижимости, формировании годовых и среднесрочных жилищных программ в городе.
Доступность жилья является сложной социально-экономической и политической категорией, в которой тесно переплетаются демографические, социально-экономические характеристики текущего уровня благосостояния населения, параметры бюджетно-нормативной и кредитно-финансовой системы, ценовой и тарифной политики в сфере жилищного строительства и эксплуатации жилищного фонда.
В силу такой многозначности и многоаспектности доступность жилья представляет собой интегральный показатель, включающий два агрегированных индекса, характеризуемых множеством индикаторов, связанных с предоставлением муниципального жилья (на бесплатной или частично платной основе) и приобретением или строительством коммерческого жилья.
 òàáë. 1 è íà рис. 1 представлены схематично распределение цен на жилищном рынке и изокванта доступности кредитов для приобретения жилья (кривая, на которой доступность одна и та же при изменении цен и доходов).
Таблица 1
Цены на жилищном рынке
|
Стоимость одного квадратного метра в долл. США |
Тип жилья |
|
|
от |
до |
|
|
С0=1 |
С1=260 |
Комнаты в коммунальных квартирах |
|
С1=260 |
С2=438 |
Типовое жилье |
|
С2=438 |
С3=712 |
Жилье с улучшенной планировкой |
|
С3=712 |
С4=963 |
Элитное жилье в городе |
|
С4=963 |
С5=1215 |
Загородные дома для постоянного проживания |
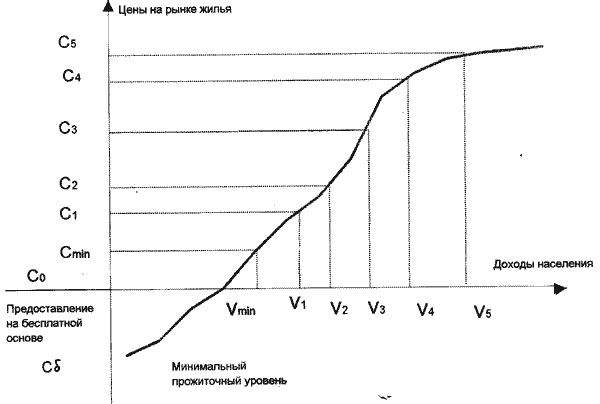
Рис. 1. Кривая доступности жилья
На рис. 1 при V<Vmin имеют место расходы бюджета Сб по финансированию строительства жилья, предоставляемого на бесплатной основе очередникам.
В зависимости условий оплаты, качества и цен на жилье, доходов населения и его жилищной обеспеченности можно ввести следующую классификацию доступности жилья:
- максимальная доступность, когда жилье строится или приобретается на условиях единовременной 100% оплаты;
- средняя (немедленная) доступность, когда семья при кредитовании в состоянии внести первый взнос в размере 30% от стоимости жилья, при условии если подходящая доля жилищных расходов (до 30%) от ее общего дохода покроет ежегодные выплаты по процентным ставкам (с учетом налога на недвижимость и страхование);
- временная доступность в пределах разумного (обозримого) периода, когда семья может позволить приобрести жилье на условиях кредитования, если она способна в течение, например, шести лет скопить достаточную денежную сумму для внесения первоначального взноса в размере 30% при условии если подходящая доля жилищных расходов (до 30%) от ее общего дохода покроет ежегодные выплаты, упомянутые в предыдущем определении;
- социальная доступность жилья той части населения, которая имеет жилищные условия ниже принятого минимального жилищного стандарта, и по уровню доходов находится ниже установленной черты.
Комплексность жилищной проблемы связана с анализом рынка жилья и субъектов рыночных отношений с учетом факторов неопределенности, которые характеризуются наличием таких показателей, как: распределение обеспеченности жильем в доходных группах, поведение потребителей на рынке жилья, причем как постоянного населения, так и прибывающего; учет внутренних резервов населения в улучшении жилищных условий, в том числе за счет операций на вторичном рынке (дарение, наследование и др.); различие в потреблении жилья населением в течение жизненного цикла семьи и смещение приоритетов в направлении приобретения второго жилья.
В связи с этим возникает задача, связанная с проведением мониторинга и идентификацией объекта домашних хозяйств, их основных характеристик на базе выбранных классификационных признаков; моделирования поведения домашних хозяйств в зависимости от параметров жилищной политики; выбором параметров регулирования, обеспечивающих желаемый (социально-требуемый, целевой) уровень доступности жилья для населения.
В общем виде индекс доступности жилья IDG может иметь вид:
 ,
где  - платежеспособный спрос на коммерческое жилье и спрос на жилье очередников, проживающих в жилищном фонде с параметрами ниже минимального жилищного стандарта;
 - предложение адекватного различного качества и стоимости ориентированного на большинство населения жилья.
Отметим, что для отдельных домохозяйств можно использовать индекс доступности жилья IDG, который исчисляется как отношение стоимости приобретения (строительства) жилого помещения (квартиры, частного дома, усредненной нормативной площади и т.д.) S к некоторой сумме доходов населения V, исчисленных за фиксированный период времени (обычно среднегодовые доходы одной среднестатистической семьи).
Принципом определения интегрального показателя доступности жилья выступает использование векторного показателя, в который включены два агрегированных индекса:
- доступности населения к получению социального жилья (бесплатному или частично платному) – dc(t);
- доступности к приобретению коммерческого жилья, реализуемого на платной основе по рыночным ценам – dk(t).
Алгоритмический подход к расчету вектора интегрального показателя и агрегированных индексов доступности улучшения жилищных условий населения представлен на рис. 2 в виде структурной схемы, отражающей классификацию индикаторов социальной и коммерческой доступности, экспертную оценку важности (весомости) индексов доступности, а также взаимодействия со среднесрочными и годовыми программами строительства, сноса и реконструкции жилья в зависимости от изменения приоритетности различных направлений жилищной политики в городе.
В общем случае число индикаторов является переменным во времени в зависимости от изменений числа основных видов предложения жилья социального назначения по отдельным городским и федеральным программам, а также способов реализации жилья коммерческого назначения с различными качественными характеристиками. Таким образом, размерности вектора индикаторов во времени могут возрастать или убывать в зависимости от характера динамики видов соответствующего предложения муниципального и коммерческого жилья.
Агрегированный индекс социальной доступности улучшения жилищных условий характеризует весь основной спектр видов предоставления жилья на бесплатной или субсидируемой основе. К ним относятся:
- предоставление жилья очередникам, получающим бесплатное социальное жилье в соответствии с приоритетами, устанавливаемыми муниципальными органами;
- приобретение жилья очередниками, получающими субсидии на строительство или приобретение жилья;
- предоставление жилья семьям, получающим квартиры по программе реконструкции и сноса ветхого и пятиэтажного фонда;
- предоставление жилья работниками бюджетной сферы и муниципальных организаций;
- предоставление жилья на условиях коммерческого найма и т.д.
В общем виде расчет индикаторов доступности  (в долях единицы) осуществляется по следующей формуле:
 ,
где
 - предложение бесплатного жилья для обеспечения семей очередников всех категорий;
 - спрос, характеризуемый общим числом семей, претендующих на получение адекватного (по вышеприведенным направлениям) жилья; i = 1,...,k.
На основании предложенных индикаторов определение агрегированного индекса доступности получения социального жилья рассчитывается по следующей формуле:
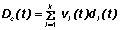 ,
где  - показатели важности (весомости) отдельных социальных индикаторов, определяемых экспертным путем при условии, что
 .
В качестве критерия социальной эффективности жилищной политики можно принять такую динамику индексов доступности ` dc(t) и ` dc(t+1), которая удовлетворяет условию
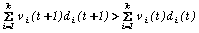 ,
где  - вектор важностей индикаторов социальной доступности в периоде t+1 (он может отличаться от
 , ибо социальные и иные определяющие приоритеты жилищной политики могут меняться во времени).
Предложенный порядок расчета агрегированного индекса социальной доступности улучшения жилищных условий населения и его динамики является необходимым инструментом проведения социально ориентированной и финансово сбалансированной эффективной жилищной политики в городе.
Как известно, в общем виде усредненно-обобщенный индекс доступности коммерческого жилья dk для гипотетического жителя может определяться соотношением среднедушевого дохода заемщика V к стоимости приобретаемого жилья С. При ипотечной модели кредитования индекс
 . определяется из соотношения возможной суммы выплат по кредиту (исходя из суммы первоначального взноса и 30% от суммы среднедушевого дохода в течении кредитного срока на покрытие кредитных платежей), отнесенной к величине ипотечного кредита
 с выплатой процентных ставок
 и затратам за риэлторские, нотариальные и страховые услуги
 :
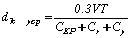 .
Однако, такой подход к расчету индекса доступности коммерческого жилья при высокой дифференциации доходов и сбережений населения, различных схемах кредитования не отражает истинных параметров доступности жилья.
На основе этого определяем численность населения в доходных группах, которым доступно получение кредита (соответственно ni плюс все доходные группы с более высоким доходом).
Если величина  попадает в интервал доходов (
 ;
 ), то доля семей, которым доступно приобретение жилья за счет кредитов
 составит:
 .
Тогда индикатор доступности коммерческого жилья по ипотечной модели кредитования определится как отношение численности населения всех доходных групп  ., которым доступно получение кредита, к общему числу нуждающихся граждан -
 .:
 .
Данная формула является универсальной для оценки доступности процесса кредитования в любой форме. В ней величина зависит от параметров кредитования, других параметров и автоматически определяет номер доходной группы i, куда она попадает.
Для расчетов необходимо использовать прогнозные оценки параметров кредитования, которые являются управляющими параметрами (ставка кредитования, продолжительность кредита) и которыми можно регулировать уровень коммерческой доступности улучшения жилищных условий.
Следует отметить, что рассматриваемая схема расчета индекса коммерческой доступности является упрощенной, ибо не учитывает сбережений (накоплений) населения. Здесь анализируется платежеспособный спрос на жилье только тех категорий домашних хозяйств, которые могут улучшить свои жилищные условия с помощью ипотечных кредитов, и их сбережений достаточно для погашения начального взноса, либо они будут накапливать средства для его оплаты.
При кредитовании граждан для приобретения жилья индикатор временной доступности коммерческого жилья ( ) зависит от двух факторов - доступности по оплате первоначального взноса (
 ) и доступности по погашению кредита (
 ). Поэтому его оценка может быть дана по этим двум составляющим.

Рис. 2. Структурная схема расчета вектора индексов доступности
улучшения жилищных условий населения
Исходя из таблицы доходных групп населения определяем те группы граждан, которые имеют возможность накопить первоначальный взнос за новую квартиру (равный порядка 30% от стоимости квартиры) в течение 6 лет. Обозначим данный показатель как  .
Тогда искомый индикатор доступности накопления первоначального взноса будет рассчитываться по аналогии с предыдущим
В результате агрегированный индекс доступности коммерческого жилья можно определить по формуле:
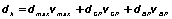 ,
где  ,
 ,
 -соответственно показатели важности отдельных индикаторов, определяемых экспертным путем (см. Приложение).
Определение отдельных индикаторов коммерческой доступности жилья при различных кредитных схемах также может быть использовано для оценки их сравнительной эффективности.

Рис. 3. Алгоритм расчета агрегированного индекса коммерческой доступности жилья.
Предложенный инструментарий анализа доступности улучшения жилищных условий населения позволяет в зависимости от ситуации, складывающейся на рынке жилья, через параметры финансово-кредитной политики, ценовые, объемные и структурные характеристики жилищного строительства регулировать динамику индексов доступности в приемлемых границах, добиваться большей сбалансированности между реальным платежеспособным спросом и предложением на рынке жилья, внедрять социально-ориентированные механизмы реализации жилищной политики.
1. РАСЧЕТ ИНДЕКСОВ ДОСТУПНОСТИ ПО РАЗМЕЩЕННЫМ ФИНАНСОВО-КРЕДИТНЫМ СХЕМАМ
Проведя анализ существующих финансово-кредитных схем строительства и реализации жилья с привлечением средств населения необходимо дать оценку эффективности применяемых схем в разрезе возможностей граждан использовать тот или иной механизм приобретения квартиры.
Критерием данной оценки выступает показатель доступности населения к определенной схеме кредитования (обозначим его как -  ), который в свою очередь зависит от двух факторов - доступности населения к оплате первоначального взноса () и доступности по погашению кредита в течение определенного срока (
 ).
Напомним основные обозначения, используемые в расчетах
r - процентная ставка по обслуживанию кредита (%);
 – величина первоначального взноса, необходимого для покупки жилья (долл., руб.);
T – срок кредитования;
 – минимальный доход заемщика, необходимый для оплаты процентов по кредиту.
Таблица 2
Распределение доходов населения г. Москвы в 1998 – 1999 гг.
% от общего числа
|
Распределение дохода по децильным группам |
Доля населения в% |
|
До 100,0 (v0-v1) |
0.0 |
|
От 100,1 до 200,0 (v1-v2) |
0.4 |
|
От 200,1 до 300,0 (v2-v3) |
1.6 |
|
От 300,1 до 400,0 (v3-v4) |
3.0 |
|
От 400,1 до 500,0 (v4-v5) |
4.1 |
|
От 500,1 до 600,0 (v5-v6) |
4.7 |
|
От 600,1 до 700,0 (v6-v7) |
4.8 |
|
От 700,1 до 800,0 (v7-v8) |
4.8 |
|
От 800,1 до 900,0 (v8-v9) |
4.5 |
|
От 900,1 до 1000,0 (v9-v10) |
4.2 |
|
От 1000,1 до 1500,0 (v10-v11) |
15.8 |
|
От 1500,1 до 2000,0 (v11-v12) |
9.6 |
|
От 2000,1 до 3000,0 (v12-v13) |
10.7 |
|
От 3000,1 до 4000,0 (v13-v14) |
6.3 |
|
От 4000,1 до 5000,0 (v14-v15) |
4.5 |
|
От 5000,1 до 6000,0 (v15-v16) |
3.5 |
|
От 6000,1 до 8500,0 *) (v16-v17) |
8.2 |
|
От 8500,1 до 17000,0 (v17-v18) |
3.1 |
|
От 17000,1 до 28000,0 (v18-v19) |
2.4 |
|
От 28000,1 до 42000,0 (v19-v20) |
2.1 |
|
Свыше 42000,1 (v20-v21) |
1.7 |
|
Всего |
100.0% |
В табл. 2 представлено распределение доходов населения г. Москвы в разрезе доходных групп, на основе которого далее осуществляются вариантные расчеты индекса доступности для различных схем ипотечного (либо квазиипотечного) кредитования.
Расчет данных по дополнительно введенным доходным группам производился на основании коэффициента дифференциации доходов населения, определяемых Мосгоркомстатом , и приведены в табл. 3 и изображены на рис. 4 - 8.
Таблица 3
Оценка динамики основных показателей распределения доходов населения
|
Год |
1995 |
1996 |
1997 |
1998 |
1999 |
|
Соотношение $/руб |
4.56 |
5.12 |
5.63 |
12.00 |
24.5 |
|
ln($) |
1.52 |
1.63 |
1.73 |
2.48 |
3.2 |
|
m ($) |
4.40 |
5.40 |
5.30 |
5.21 |
4.9 |
|
m (руб) |
5.92 |
7.03 |
7.03 |
7.70 |
7.53 |
|
s |
0.41 |
0.85 |
1.15 |
1.04 |
1.20 |
|
|
404 |
1627 |
2184 |
3774 |
3844 |
|
|
314.15 |
550.60 |
300.45 |
745.15 |
440.46 |
|
коэффициент фондов |
4.2257328 |
20.1539 |
59.5464 |
39.9198 |
71.9362 |
|
доля |
0.3409053 |
0.19765 |
0.12507 |
0.14915 |
0.11472 |
|
доля |
0.2403093 |
0.46689 |
0.59224 |
0.54928 |
0.61124 |
|
доля |
0.4187784 |
0.33542 |
0.28232 |
0.30147 |
0.27339 |


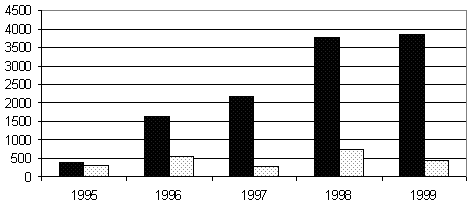
Рис. 4. График среднего и модального изменения доходов населения г. Москвы
Из рис. 4 видно, что при общей тенденции роста среднего дохода после финансового кризиса (к 2000 г. в 1.7 раза), реальные доходы сократились на 25-30% к этому периоду, а с учетом посткризисных цен на жилье доступность снизилась в среднем на 15%.
Модальный доход за период 1995-99 гг. колеблется в малом диапазоне, после финансового кризиса он уменьшился в 1.7 раза, а по сравнению со средним доходом он с 5 раз стал меньше в 8.7 раза, что свидетельствует об ухудшении уровня благосостояния низкообеспеченных слоев населения, одновременно возросло отклонение от среднего (рис. 5). Параметр m логнормального распределения доходов (рис. 6), устойчивый в 1996-97 гг., незначительно вырос и сохраняет постоянное значение в 1998-99 гг.
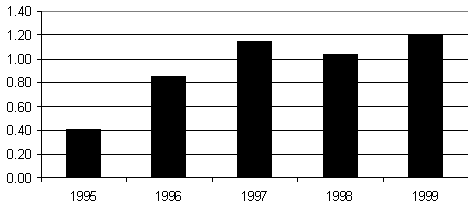
Рис. 5. График изменения параметра s (среднеквадратичного отклонения) распределения доходов населения
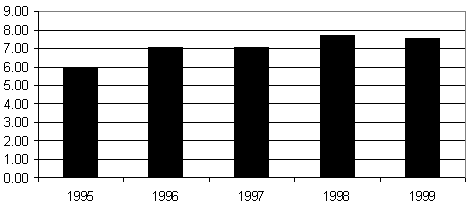
Рис. 6. График динамики параметра m в логнормальном распределении доходов населения
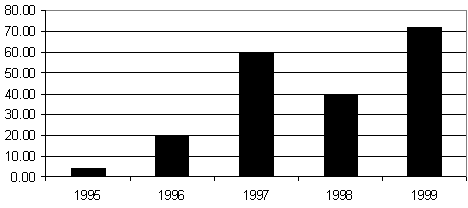
Рис. 7. График динамики коэффициента фондов (децильного коэффициента дифференциации доходов)
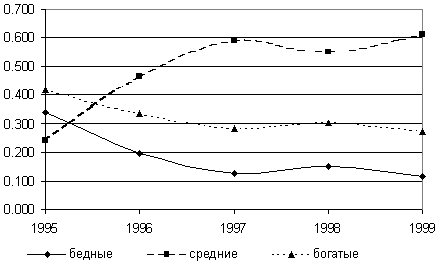
Рис. 8. Графики динамики распределения долей численности населения по трем агрегированным группам
Децильный коэффициент дифференциации (рис. 7) уменьшился существенно в 1998 г. по сравнению с 1997 г. в 1.5 раза (с 59.5 до 39.9), однако в 1999 г. он резко возрос до 71.9, что свидетельствует о том, что высокодоходный верхний слой достаточно быстро восстанавливал свои доходы, а населению из низкодоходного нижнего дециля так и не удалось преодолеть последствия финансового кризиса, падение доходов этой группы продолжалось. Не удивительно, что наиболее неблагополучными годами с точки зрения личного потребления были 1992 г. (начальный год рыночных реформ) и 1999 г., когда падение реальных доходов составило по разным оценкам 20-30% (по официальной статистике 30%, эксперты Бюро экономического анализа при Правительстве РФ Т. М. Малева, С. А. Николаенко - в 20%).
На рис. 8 представлена динамика долей численности населения, классифицированного по трем агрегированным группам. В первой группе, названной “бедные”, находятся те граждане, чьи доходы не превышают модального уровня. Во второй группе, названной “средние” находятся граждане, чьи доходы располагаются между модальным и средним (по логнормальной кривой распределения доходов). В третьей группе - “богатые” - находятся люди с доходами, которые выше средних (“хвост” кривой распределения доходов).
Как видно из рис. 8 за период 1995-99 гг. начальное распределение (0.34, 0.24, 0.42), характеризуемое высокими долями “бедных” и “богатых” (0.34 и 0.42 соответственно) и небольшой долей “средних”, последовательно трансформируется в новое (0.12, 0.61, 0.27), которое можно трактовать как результаты социальной политики в сфере доходов и их перераспределения с учетом социальных выплат - пенсий, стипендий, пособий и процентных выплат по вкладам, экономической деятельности в теневой экономике, в результате чего общая величина доходов переоценивается на 10-15%, а также с учетом влияния финансового кризиса, который также внес определенный вклад в пропорции между доходами различных групп и оказал заметное трансформирующее влияние на новую социальную стратификацию в России в посткризисном периоде.
Далее рассмотрим алгоритм расчета показателя доступности граждан по приобретению жилья с помощью ипотечного кредитования.
1. Определение индикатора доступности граждан по погашению кредита.
Определим минимальный доход заемщика ( ) необходимый для получения кредита.
С этой целью определим ежемесячный платеж  заемщика по кредиту:
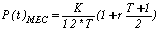 , ( 1)
где
K - величина кредита;
T - срок кредитования;
r - процентная ставка.
Ежемесячный доход заемщика исходя из 30-ти процентной доли платежей определяется по формуле
 . ( 2)
Искомый ежемесячный минимально необходимый доход заемщика с учетом коэффициента семейности  = 2.8 и поправки на налоги и обязательные платежи (сюда можно включить и оплату жилищно-коммунальных услуг) в размере
 = 1.2 составит
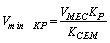 . ( 3)
Исходя из данных по распределению граждан по доходным группам (см. табл. 2) определяем какой доходной группе с интервалом (Vi-1; Vi) соответствует минимальный доход, необходимый для получения кредита. Обозначим данную группу как  , тогда
 <
 <
 .
На основе этого определяем число доходных групп которым доступно получение кредита (соответственно  плюс все доходные группы с более высоким доходом). Обозначим данный показатель как
 .
Тогда индикатор доступности граждан по обслуживанию кредита определится как отношение численности населения всех доходных групп  ., которым доступно получение кредита, к общему числу потенциальных покупателей жилья
 .:
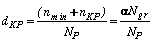 , ( 4)
где  .
2. Определение индикатора доступности населения по оплате первоначального взноса.
Исходя из табл. 3 децильных доходных групп населения определяем доходные группы граждан, которые имеют возможность накопить первоначальный взнос за новую квартиру в течение 6 лет. Обозначим данный показатель как  .
Тогда, искомый индикатор доступности накопления первоначального взноса будет рассчитываться по аналогии:
 . ( 5)
Таким образом, исходя из вышеприведенной методики расчета оценим эффективность применяемых схем кредитования населения при строительстве или приобретении жилья.
В качестве постоянных для всех схем кредитования параметров примем, что:
- срок накопления семьей суммы равной первоначальному взносу за приобретаемое жилье – 6 лет;
- стоимость реализации 1 кв. м общей площади жилья – 11,500 руб. (410 долларов США);
- гражданин приобретает двухкомнатную квартиру общей площадью 55 кв. м. и стоимостью – 22,500 долларов США.
1.1. Ипотечное кредитование по программе Департамента внебюджетной политики строительства города (аналогично программе с участием Московского ипотечного агентства)
Исходные параметры:
P = 8% годовых в валюте,
 . = 30% от стоимости квартиры = 6,750 долларов,
T = 10 лет.
Ежемесячный минимальный платеж заемщика по формуле (1) равен:
 = 190 долларов.
Тогда, доход заемщика, исходя из вышеопределенных условий, составит:
 = 190 /0.3 = 630 долларов.
 =
 =270 долларов или 7560 рублей.
Минимальный доход, необходимый для погашения кредита соответствует 17-й доходной группе в интервале доходов ( -
 ) (см. табл. 2.).
Соответственно все доходные группы выше 17-й также удовлетворяют условиям по обслуживанию кредита:
Тогда получим

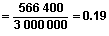 (или 19%).
Первоначальный платеж за приобретаемую квартиры по данной схеме равен  6,750 долларов США. С учетом введенного срока накопления (6 лет) семье необходимо откладывать в месяц:
 = 93.7 долл.= 2 620 руб.
Тогда:
 =0.455 (или 45.5%),
что соответствует последним девяти доходным группам.
1.2. Система строительно-сберегательной кассы
Исходные параметры:
P = 8% годовых в валюте,
 50% от стоимости квартиры = 11250 долларов,
T = 5 лет,
Ежемесячный минимальный платеж заемщика по формуле (1) равен
 = 231 доллара.
Тогда, доход покупателя, исходя из вышеопределенных условий, составит:
 = 231/0.3 = 770 долларов.
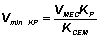 =
 = 330 долларов или 9,240 рублей.
Минимальный доход, необходимый для выплаты за квартиру (за вычетом первоначального взноса) соответствует 18-й доходной группе в интервале доходов (v17-v18) (табл. 2).
Соответственно все доходные группы выше 18-й также включаются в расчет.
Тогда получим:

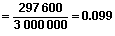 (или 9.9%).
Первоначальный платеж за приобретаемую квартиры по данной схеме 11,250 долларов США. С учетом введенного срока накопления (6 лет) семье необходимо откладывать в месяц:
 =156.2 доллара = 4 375 рублей,
что соответствует последним семи доходным группам.
Тогда
 = 0.274 (или 27,4%).
1.3. Кредитование населения по программе ДСК – 1
Исходные параметры:
P = 10% годовых в валюте,
 30% от стоимости квартиры = 6 750 долларов,
T = 10 лет,
Определим ежемесячный минимальный платеж покупателя квартиры (1):
 = 205 долларов,
Доход заемщика должен составлять:
 = 205 / 0.3 = 680 долларов.
 =
 =290 долларов или 8 200 рублей.
Минимальный доход, необходимый для погашения оставшейся суммы за квартиру соответствует 17-й доходной группе в интервале доходов (v16-v17) (табл. 2).
Соответственно все доходные группы выше 17-й также удовлетворяют нашим условиям.
Тогда получим
 =
 = 0.207 (или 20.7%).
Первоначальный платеж за приобретаемую квартиры по данной схеме 6 750 долларов США. С учетом введенного срока накопления (6 лет) семье необходимо откладывать в месяц
 = 93.7 доллара = 2 620 рублей,
что соответствует последним девяти доходным группам.
Тогда
 = 0.455 (или 45.5%).
1.4. Реализация программы выкупа квартир с рассрочкой платежа (Московский городской Центр арендного жилья)
Исходные параметры:
P = 8% годовых в валюте,
 30% от стоимости квартиры (5700 долларов) 19,000 долларов;
T = 5 лет,
Ежемесячный минимальный платеж очередника - покупателя квартиры по (1) составит
 = 270 долларов,
Доход покупателя должен составлять:
 = 270/0.3 = 900 долларов.
 =
 = 385 долларов или 10,780 рублей.
Минимальный доход, необходимый для погашения оставшейся суммы за квартиру соответствует 18-й доходной группе в интервале доходов (v17-v18) (табл. 2).
Соответственно все доходные группы выше 18-й также удовлетворяют нашим условиям.
Тогда получим
 =
 = 0,100 (или 10%).
Первоначальный платеж за приобретаемую квартиры по данной схеме  5,700 долларов США. С учетом введенного срока накопления (6 лет) семье необходимо откладывать в месяц
 = 79.2 доллара = 2 212 рубля,
что соответствует последним девяти доходным группам.
Тогда
 = 0.415 (или 41,5%).
По результатам проведенных расчетов можно сформировать табл. 4. [an error occurred while processing this directive]
