Дифференциальный анализ развития малых предприятий, использующих кредитно-инвестиционный ресурс
Условие доступности кредитов
В общем случае, согласно модели (4.1)-(4.7) погашение кредита может осуществляться в течение всего рассматриваемого периода, а кредит предоставляться в иных формах, например, может быть не распределенным во времени, а разовым в момент  в размере
 , а отчисления от прибыли
 реинвестироваться также в течение периода
 , если выполняются условия погашения кредита и остаются свободные средства.
Таим образом, общее условие доступности кредитов получается из (4.7) следующим образом:
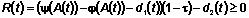 для всех
 . (4.21)
Если  , то моменты t, удовлетворяющие этому условию, предприятие может осуществлять реинвестирование с отчислениями доли
 от
 :

для всех  . (4.22)
Прогноз динами фондов при сочетании некоторых схем инвестирования, кредитования и погашения кредитной задолженности.
Рассмотрим некоторые возможные варианты инвестирования:
1) Пусть  для всех t, а
 подчиняется распределению (4.12). Кредит погашается равномерно в следующем периоде после инвестирования кредитных ресурсов по (4.19).
Тогда, согласно (4.6), уравнение динамики фондов принимает вид:
 (4.23)
при 
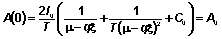
откуда
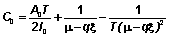 . (4.24)
Подставляя  из (4.24) в (4.23) получим окончательное выражение для
 в периоде

2) При 
 и уравнение динамики фондов заметно упрощается и получается из (4.23) аналогичным образом.
3) Пусть  для
 . Тогда уравнение для
 получается из (4.23) и (4.24) путем подстановки
 .
4) Если в периоде  нет погашения кредитной задолженности, тогда
 при
 . Тогда замена чистой прибыли
 в (4.1), носящая усредненный характер, для периода
 будет справедлива в среднем для другого
 , ибо в этом периоде будет осуществляться погашение кредита, т.е.
 для
 .
Решение уравнения (4.1) в этом периоде будет также определяться соотношениями (4.23) и (4.24) с заменой в них q на  .
Постановка и решение задачи оптимизации деятельности малых предприятий в условиях кредитования
Ранее были сформулированы и получены два важных условия анализа и моделирования функционирования малого предприятия:
а) условие доступности кредитов в форме неравенства (4.21);
б) условие возможности осуществления реинвестирования в форме (4.22).
Выполнение этих условий зависит от основных параметров модели функционирования предприятия: функции выпуска, издержек, нормы выбытия, параметров схемы кредитования и погашения задолженности, ставки налогообложения, доли отчислений прибыли на реинвестирование.
Построенная модель позволяет решать разнообразные задачи исследования влияния основных параметров регулирования и типов функций, описывающих функционирование малого предприятия на выполнение сформулированных выше условий.
Однако, выполнение этих условий необходимо для оценки эффективности кредитования малого предприятия, его доступности. Достаточным условием является наилучшее сочетание кредитования и реинвестирование, обеспечивающее максимальный эффект от их сочетания на достаточно длительном периоде планирования деятельности предприятия. Критерием эффективности такого сочетания может служить дисконтированная стоимость свободной чистой прибыли по всему периоду планирования
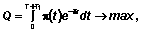 (4.25)
где  -норма дисконтирования.
В простейшем случае, если предположить, что функции  и
 в (4.21) линейны по
 , а кредитование осуществляется по схеме (4.12), а погашение задолженности D из (4.18) по варианту (4.19) и (4.20), тогда критерий (4.25) запишется в виде:
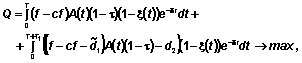 (4.26)
где f — фондоотдача, c — удельные затраты на единицу выпуска,  .
В критерии Q в (4.26) искомой является функция  , которая входит в функционал как в явном виде, так и в функцию
 , определяемую соотношениями типа (4.6) и соотношением (4.24) в частном случае, когда
 . Если
 рассматривать
 , тогда задача оптимизации (4.26) может быть сформулирована как поиск функции
 , при которой достигается максимум функционала Q. Если первые множители подынтегральных функций обозначить через
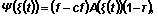 (4.27)
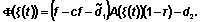 (4.28)
тогда (4.26) примет вид:
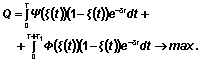 (4.29)
Тогда согласно уравнению Эйлера из вариационного исчисления [8] функция  определяется из условия:
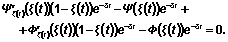 (4.30)
Так как  , то (4.30) примет вид:
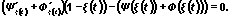 (4.31)
Решение уравнение (4.31) в некоторых случаях может быть осуществлено аналитически, когда оно разрешимо в явном виде. В остальных случаях оно может быть решено численными методами [7].
Эта и другие задачи представляют предмет для дальнейших исследований.
5. МОДЕЛЬ ДИНАМИКИ ИННОВАЦИОННО-ОРИЕНТИРОВАННОГО МАЛОГО ПРЕДПРИЯТИЯ (модель М5)
Инновационно ориентированные малые предприятия, производящие продукцию (услуги) для наукоемких отраслей материального производства и современной сферы услуг, по некоторым оценкам составляют 8% — 10% от общего числа всех малых структур, функционирующих в крупных городах и мегаполисах. Это объясняется тем, что в них сосредоточены многие крупные исследовательские центры отраслевой науки, особенно в сфере военно-промышленного комплекса (ВПК), понесшие наиболее ощутимые потери в ходе рыночных реформ, продекларированной конверсии и несостоявшейся структурной перестройки этого сектора российской экономики [4].
В условиях сокращения государственных заказов и финансирования фундаментальных и прикладных исследований, связанных с военно-промышленным комплексом, отдельные жизнеспособные звенья — малые коллективы — начали активно проявлять себя в сфере гражданского использования накопленного потенциала (генной и биотехногенной инженерии, прикладной телемедицине, электротехнике и электронике, информационных и телекоммуникационных технологиях, экологическом мониторинге, разработке прикладного программного обеспечения и др.).
Инновационные малые предприятия находятся на передовых рубежах НТП, вносят весомый вклад в возрождение и подъем научно-технического и экономического потенциала России и заслуживают специального рассмотрения.
В данной модели динамика развития малого предприятия описывается с использованием аппарата производственных функций типа Кобба-Дугласа [3]. При этом полагается, что малое предприятие наряду с текущей технической деятельностью одновременно осуществляет разработку, реализацию и внедрение инновационных проектов. Текущая техническая деятельность находит свое отражение в том, что текущее обновление и модернизация основного капитала предприятия связано с его затратными характеристиками, являясь одновременно трудосберегающим (научно-технический прогресс по Харроду) и капиталосберегающим фактором (научно-технический прогресс по Солоу). Инновационная деятельность предприятия связана с качественным совершенствованием капитала, кардинально меняющим показатели его эффективности. Такая форма сочетания текущей технической и инновационной деятельности в настоящее время свойственна как малым и средним предприятиям, так и крупным. Однако разработка и реализация пионерных инновационных проектов более естественна в рамках гибких и адаптивных малых структур , а в рамках крупных предприятий происходит внедрение и тиражирование этих проектов в случае их успешности.
- Таким образом, задача поиска стратегии эффективного функционирования рассматриваемой малой структуры состоит в определении: условий, связывающих динамику текущего функционирования малых и средних предприятий с равновесной траекторией инновационной деятельности,
- пропорций
между инвестициями в эти процессы, обеспечивающих приемлемые характеристики устойчивого экономического роста при экзогенно заданных ограничениях на основные показатели функционирования малого предприятия.
Рассмотрим упрощенную модель М-5 динамики развития инновационно ориентированного малого предприятия, в которой переменная времени t в целях упрощения записи представлена в виде индекса:
 (5.1)
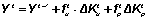 , (5.2)
 (5.3)
 , (5.4)
 , (5.5)
 , (5.6)
 ,
 , (5.8)
 , (5.9)
 , (5.10)
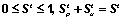 . (5.11)
Здесь введены следующие обозначения:
 — валовый выпуск малого предприятия в периоде t;
 — трудовые ресурсы в периоде t;
 — основной капитал малого предприятия в периоде t;
 — инновационный капитал малого предприятия в периоде t;
 — объем инвестиций в периоде t,
 — соответствующие инвестиции в развитие основного капитала малого предприятия (неинновационный потенциал) и новые технологии (инновационный потенциал) в периоде t.
 и
 — фондоотдачи от основного и инновационного капиталов в периоде t,
 и
 — приросты основного и инновационного капиталов в периоде t.
 — общая норма инвестиционных отчислений
 — соответствующие нормы отчислений в развитие основного и инновационного капиталов в периоде t.
Соотношения модели М-5 характеризуют:
(5.1) — основное соотношение выпуска-производственная функция Кобба-Дугласа;
(5.2) — основное соотношение динамики выпуска в зависимости от приростов инновационного и неинновационного капиталов;
(5.3) — (5.6) — соотношения, определяющие процессы прироста капиталов (инновационного и неииновационного) в зависимости от инвестиций;
(5.7) — (5.11) — соотношения, определяющие процесс распределения инвестиций в соответствии с заданными нормами отчислений средств на реинвестирование.
Осуществим модификацию производственной функции (5.1) в соответствии с принятой гипотезой о сочетании текущей технической и инновационной деятельности.
Соответственно положим, что основной капитал  , ориентированный на обновление и совершенствование основных фондов, находит свое отражение в производственной функции в форме трудо- и капиталосбережения. Тогда функция (5.1) в предположении, что она линейна, однородна и обладает обычными неоклассическими свойствами [3,5], запишется следующим образом:
 , (5.12)
а , (5.13)
 , (5.14)
т.е.  имеют постоянный темп роста
 -темпы соответственно трудо- и капиталосбережения, а
 и
 -эластичности выпуска по труду и основному капиталу. Рассматривая только стратегии с постоянной скоростью роста малого предприятия (называемые равновесными стратегиями и соответствующие магистральным траекториям его развития) имеем :
 , (5.15)
где
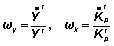 . (5.16)
Из (5.12) следует, что
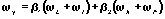 , (5.17)
где
 . (5.18)
Учитывая (5.15), из (5.17) имеем :
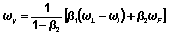 . (5.19)
При  =1 (8) примет вид :
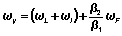 (5.20)
или
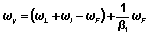 . (5.21)
Преобразуя соотношение (5.12), можно, пользуясь свойствами производственной функции, получить для него следующий вид:
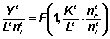 , (5.22)
 ,
 , (5.23)
 , (5.24)
где  — соответствующие показатели валового выпуска на одного работника и капиталовооруженности . Тогда, используя (5.15), (5.20) получим :
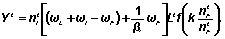 (5.25)
Уравнение (5.25) является основным для дальнейшего анализа стратегий и равновесных траекторий инновационного развития малых и средних предприятий. Предположим, что фактически достигнутый (текущий) инновационный потенциал малого предприятия может быть оценен по некоторой нормированной (к единице или 100%) классификационной шкале, формируемой на базе целевого уровня, за который принимается уровень, достигнутый на передовых предприятиях аналогичной сферы деятельности(с учетом достижений в развитых странах):
 ,
где  — целевой уровень для рассматриваемого периода;
 — текущий уровень инновационного потенциала малого предприятия в периоде t;
 — имеющийся на базе текущего инновационного потенциала уровень “отставания” от целевого уровня в периоде t.
Рассмотрим следующие зависимости, характеризующие различные факторы роста.
Функция g -монотонно возрастающая по Yt/ , характеризует автономный уровень динамики
 , связанный с наращиванием объема валового выпуска товаров (услуг) сравнительно с типовым малым предприятием с фиксированной мощностью производства
 .
Функция  — монотонно возрастает по
 и характеризует динамику, обусловленную инновационным капиталом модернизации малого предприятия.
Функция  отражает эффект мультипликативного воздействия двух факторов достигнутого уровня
 и соотношения Yt/
 и монотонно возрастает по каждому из аргументов.
Тогда для  справедливо следующее уравнение :
 =
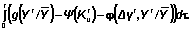 (5.26)
Соотношением (5.26) описывается вклад каждого из факторов роста (с учетом его положительного или отрицательного воздействия) на устранение сложившегося разрыва  .
Условие равновесного инновационного развития малого предприятия определим из следующего условия :
 (5.27)
Из соотношения (5.26) получим для (5.27) :
 . (5.28)
Разлагая функции  в ряды Тейлора и ограничиваясь линейными членами разложения, получим:
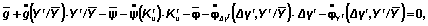
(5.29)
где  — постоянные слагаемые в соответствующих разложениях. Учитывая, что в точке допустимого уровня отклонения
 и
 величины
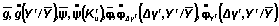 ,
постоянны, и используя нижеследующие обозначения


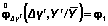 ; (5.30)
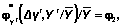
соотношение (5.29) можно записать в форме
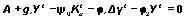 . (5.31)
Дифференцируя уравнение (5.31), получим :
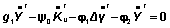 . (5.32)
С учетом (5.27) уравнение (5.32) примет следующий вид :
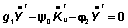 (5.33)
или
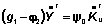 . (5.34)
Для  из (5.34) следует:
 (5.35)
или в другой форме с учетом (10)
 . (5.36)
Условие равновесного развития малого предприятия при осуществлении инновационной деятельности приобретает вид:
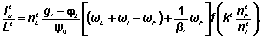 (5.37)

Условие (5.37), называемое далее инновационно-экономическим равновесием, показывает, что 1) чем выше уровень отставания ( ) от передовых достижений с учетом мультипликативного эффекта и чем выше темпы текущей деятельности, тем больше должны возрасти инвестиции в инновации (в среднедушевом выражении); 2) чем больше величина
 , связанная с инновационным капиталом предприятия, тем меньше необходимые инвестиции в эту деятельность. Из соотношений (10) и (11 ) получим:
 . (5.38)
С учетом соотношений (5.38) и (5.23) равенство (5.38) может быть записано следующим образом :
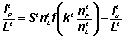 . (5.39)
Используя (5.37), соотношение (5.38) преобразуем к следующему виду :
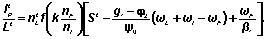 (5.40)
Выражение в квадратных скобках должно быть неотрицательным, в противном случае инновационно-экономическое равновесие будет неустойчивым. Таким образом, инновационно-экономическое равновесие будет устойчивым, если
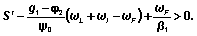 (5.41)
Преобразуя последнее неравенство, получим:
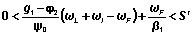 . (5.42)
Так как  , имеем :
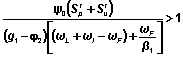 . (5.43)
Соотношение (5.43) позволяет анализировать альтернативные стратегии равновесного инновационно-ориентированного экономического развития малого предприятия при различных исходных данных, касающихся параметров  , норм отчислений
 и
 в основной и инновационный капитал, темпов роста
 и т.д. Из соотношений (5.37) и (5.38) можно получить соотношение между инвестициями, вкладываемыми в основной капитал малого предприятия с одной стороны, в инновационный потенциал – с другой :
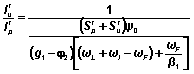 . (5.44)
Соотношение (5.44) позволяет в окрестности допустимого отклонения  и основных параметров функционирования и развития малого предприятия определять пропорции между инвестициями в текущий экономический рост и в инновационно-ориентированное перспективное развитие при заданных характеристиках текущего функционирования [4]. Выбор между двумя крайними направлениями экономического развития – ориентацией на ускоренную догоняющую технологическую модернизацию для завоевания в перспективе новых рынков и наращивания текущего развития с последующим технологическим отставанием и потерей рынков сбыта в будущем — определяет равновесную стратегию устойчивого развития малого предприятия.
Из (5.44) следует, что при нацеливании на быстрый технологический прорыв при сложившемся уровне научно-технического развития малого предприятия инвестиции в инновации последовательно вытесняют (а в пределе могут и полностью вытеснить) инвестиции в развитие.
В случае, если в правой части соотношения (5.44) выражение в знаменателе становится отрицательным (или равным нулю), необходимо осуществлять пересмотр нормы отчислений  в сторону её увеличения, пока не будет достигнуто приемлемое значение, обеспечивающее устойчивое развитие в условиях финансовых ограничений в посткризисном периоде. Однако, границы такого пересмотра и выравнивания развития ограничены. Это зависит от выбранного уровня допустимого отклонения
 и возможностей привлечения заемного капитала для реализации выбранной стратегии развития предприятия.[6]
6. РАВНОВЕСНАЯ МОДЕЛЬ КРЕДИТОВАНИЯ МАЛЫХ И СРЕДНИХ ПРЕДПРИЯТИЙ С УЧЕТОМ РИСКОВ (модель М6)
В рамках реализуемой государством макроэкономической политики стимулирования экономического роста и осуществления структурных реформ (сдвигов) проблеме финансирования инновационно ориентированных проектов сегодня уделяется большое внимание. Так, по распоряжению Правительства Российской Федерации до 10% финансовых ресурсов бюджета развития России предполагается направлять на финансирование и гарантийное обеспечение инновационных проектов по освоению и выпуску конкурентоспособной наукоемкой продукции, причем существенная их часть предназначена для малых предприятий.
Помимо этого перспективного направления государственной поддержки малых и средних предприятий актуальными остаются проблемы их кредитования коммерческими банками, инвестиционными фондами и другими финансовыми структурами и организациями.
Рассмотрим следующую модель кредитования малых и средних предприятий, ориентированных на осуществление некоторого класса инновационных проектов.
Предполагается, что имеется достаточно большое множество (в предельном случае их бесконечно большое число) малых предприятий, которым необходимы кредитные ресурсы для выполнения инновационных проектов из этого класса. Под этим понимается, что для выполнения этих проектов требуются инвестиции в одном и том же неделимом обьеме I. Однако малые предприятия полагаются различными в смысле их возможностей успешной реализации этих проектов.
Далее мы рассматриваем задачу определения условий кредитования малых и средних предприятий, в которой математически исследуются зависимости между ожидаемой доходностью кредиторов при различных процентных ставках и рисках реализации одного класса проектов.
Пусть j-ое малое предприятие, j Î
J характеризуется вероятностью qj успешной реализации проекта с ожидаемым доходом, равным  . В противном случае с вероятностью, равной (1 — qj ), отдача от проекта будет низкой (быть может нулевой), одинаковой для всех малых предприятий и принимается равной
 . Предположение (гипотезу), что множество малых предприятий образует по отношению к рассматриваемым проектам однородный относительно рисков класс ( что соответствует известной монотонной зависимости между доходностью и рисками), можно записать в следующем виде:
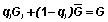 для всех j Î
J, (6.1)
где G — средний ожидаемый доход от реализации проектов по множеству малых предприятий j Î J.
Обозначим через f(qj) плотность распределения qj на множестве J. Как отмечалось выше, полагаем, что для реализации проектов необходимы ресурсы (капитал) в размере I. Положим (для простоты, в силу однородности рассматриваемого класса предприятий), что собственные финансовые возможности предприятий оцениваются одной и той же величиной К. Тогда финансовые потребности для реализации проектов у всех предприятий составят I — K=F. Вопросы кредитования и оценка рисков инвесторов представляет собой ключевую задачу для развития инновационно ориентированного малого предпринимательства. Если потенциальными потребителями их продукции (услуг) или заказчиками являются крупные фирмы, то они и могут выступать непосредственно в роли инвесторов или, в отсутствие свободных средств у них, в роли гарантов для банков, кредитующих малые предприятия по процентной ставке r. Различного рода гарантийные схемы возвратности кредитной задолженности, составляющей F(1+r), подробнее рассматриваются в следующем разделе. Здесь мы лишь отметим, что в условиях взаимных неплатежей и дефицита свободных финансовых ресурсов даже у крупных фирм при их заинтересованности в реализации инновационных проектов банки могут кредитовать малые предприятия под определенные гарантии этих фирм. В качестве гарантий при предоставлении займов малым и средним предприятиям могут служить векселя крупных фирм, залоги акций, котирующиеся на фондовом рынке (рис. 2).
При предоставлении кредита в размере F при кредитной задолженности F(1+ r), очевидно, должно выполняться соотношение :
 для всех всех j Î
J, (6.2)
Если малые предприятия знают и могут оценивать вероятность успешной реализации проекта, то банкам, как заемщикам, она неизвестна. В случае отсутствия гарантий риски кредитования заметно возрастают, и тогда появляются элементы дискриминации по отношению к высокорисковым проектам и заемщикам, их представляющим.
Допустим, что обе стороны — малые предприятия и кредиторы нейтральны по риску [4]. Ожидаемый возврат средств от реализации проекта инвесторам (включая малое предприятие и фирму-потребителя) от реализации проекта составит:
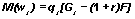 , (6.3)
ожидаемые платежи заемщиков банку-кредитору составят:
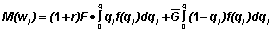 , (6.4)
где q — граничный уровень для вероятности (оценка кредиторов), с которой заемщики обращаются в банки, будет определен далее.
Если преобразуем выражение (1.3) с учетом (1.1), получим:
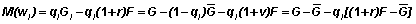
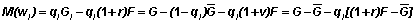 (6.5)
При постоянных G и  , как видно из (6.5), M
(wj) является монотонно убывающей функцией от вероятности qj (отметим, что из (6.1) следует, что при низких qj возрастает
 при постоянном G для всех проектов).
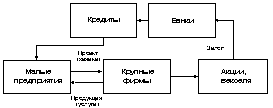
Рис. 2. Схема кредитования малых предприятий
Таким образом, (6.5) согласуется с известным положением, что за высокорисковые проекты инвесторы готовы платить больше, чтобы осуществить нужные заимствования.
Заметим, что если g — уровень гарантированной доходности на финансовом рынке , т.е. безопасной формы вложений, отдача от реализации проекта должна удовлетворять условию:
 (6.6)
где K — совокупный капитал (включая залоговые вложения крупных фирм и самих малых предприятий).
Важно отметить, что в случае, когда в соотношении (6.6) достигается равенство, безразлично, какую форму вложений средств выбрать инвесторам — в проект или воспользоваться гарантированными финансовыми инструментами. Это означает, что  < 0 , т.е. с ростом процентной ставки вероятность успешной реализации для маргинальных проектов снижается.
Для анализа влияния роста процентной ставки r на величину ожидаемого возврата средств кредиторам продифференцируем соотношение (6.4) по этому параметру. При этом получим равенство :
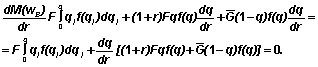 (6.7)
Первый член интегро-дифференциального уравнения (6.7) отражает ожидаемый рост платежей со стороны заемщиков. Второй член в уравнении (6.7) отрицательный, что отражает ситуацию снижения ожидаемых доходов кредиторов с ростом процентной ставки. Как это происходит, зависит от свойств функции плотности распределения. Решение уравнения (6.7) определяет процентную ставку, при которой достигается максимум ожидаемого дохода.
В общем случае для произвольной функции плотности распределения f(q) решения уравнения (6.7) в аналитической форме не существует. Дифференцируя это уравнение, получаем обыкновенное дифференциальное уравнение второго порядка:
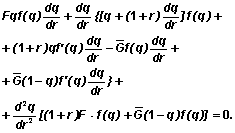
(6.8)
После необходимых преобразований уравнение (6.8) приводится к следующему виду:
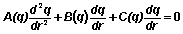 , (6.9)
где
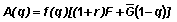 ; (6.10)
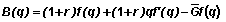 (6.11)
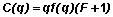 . (6.12)
Решения нелинейного уравнения (6.9) для произвольной функции f(q), как отмечалось ранее, не существует. В общем случае решение уравнения (6.9) может быть найдено только известными численными методами, например, Рунге-Кутта[5].
Графический анализ взаимоотношений между кредиторами и заемщиками (малыми и средними предприятиями) в зависимости от процентной ставки может быть выполнен и представлен следующим образом (рис. 3). Предварительно введем обозначение:
 (6.13)
характеризующее доходность кредитора, отнесенную к единице выделенных им заемных средств.
Не конкретизируя здесь вид функции плотности распределения f(q), что представляет предмет самостоятельного исследования для различного типа инновационных проектов, проанализируем характер влияния процентной ставки на поведение заемщиков на финансовом рынке. На рис. 3 в четвертом квадранте (кривая 5) изображен примерный вид зависимости  .
Видно, что с ростом процентной ставки r до уровня  gB монотонно возрастает. При r=
 gB максимальна, т.е. max
 .При r>
 возрастают риски непогашения кредитной задолженности заемщиками — малыми и средними предприятиями (необходимые вопросы гарантирования платежей по кредитам рассматриваются в следующем разделе).
В первом квадранте кривая 1 изображает спрос D на кредиты в зависимости от процентной ставки r, который составляет  . Такой вид кривой спроса на кредиты связан с тем, что
 .
Кривая 2 отображает предложение кредитов в зависимости от процентной ставки r : оно максимально при  , (точка M на кривой 2), меньше спроса при
 (точка L на кривой1). Заметим, что спрос на кредиты и их предложение сравниваются в точке N при
 .
В третьем квадранте рис. 1.2 представлено предложение кредитов в зависимости от  . Предложение растет с ускорением до точки Q (кривая вогнута на этом участке), которая соответствует
 (
 ), далее с ростом предложения кредитов замедляется рост
 (r) и происходит насыщение (на этом участке кривая выпукла).
Во втором квадранте рис. 3 прямая 3 с угловым коэффициентом, равным единице, отображает равенство спроса и предложения кредитов, а точка P связана с M, Q и R, что и показывает взаимосвязь всех вышеуказанных характеристик процесса кредитования малых предприятий, представленных на диаграмме рис. 1.2.
Заметим, что  (
 ) имеет значение, совпадающее с уровнем гарантированной доходности (например, по депозитам). Кроме того, из рис. 1.1 видно, что при кредитовании по процентной ставке
 (на диаграмме перенос через точки N, P”, Q”, R”) в точке N равновесия спроса и предложения доходность
 .
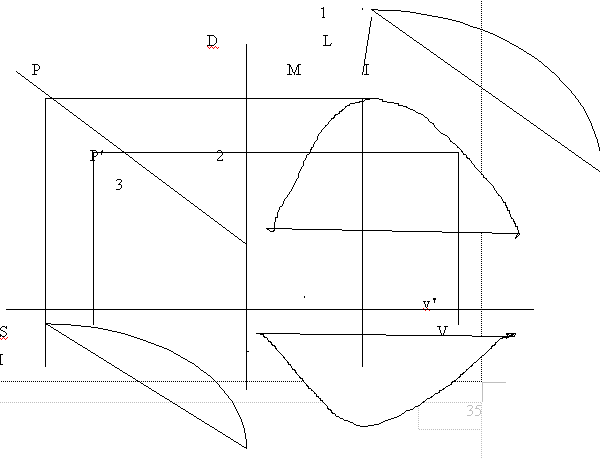
Рис. 3. Диаграмма характеристик кредитования малых и средних предприятий
Остановимся несколько подробнее на дальнейшем анализе соотношений (6.3) и (6.6), касающихся вопросов кредитного нормирования малых и средних предприятий. Применение термина “нормирование” кредитных ресурсов обычно является выражением их неоптимального распределения.
Обычная стратегия поведения как кредиторов, так и заемщиков (малые предприятия и их гаранты) состоит в том, что они желают быть нейтральными по рискам, т.е. чтобы была обеспечена возвратность их средств по ставке не меньше, чем по ставке гарантированной доходности g.
Для рассмотренных выше проектов первое условие оптимальности (допустимости) по всем проектам состоит в том, чтобы их доходность была не ниже, чем возврат вложенных инвестиций по ставке g, т.е. справедливы соотношения:
qj Gj + (1 — qj)  ³
(1 + g)I, "
j Î
J . (6.14)
Условие финансирования проектов состоит в том, чтобы выполнялись соотношения:
qj [Gj — (1+r)F] ³ (1+g)K , " j Î J . (6.15)
т.е. чтобы ожидаемая доходность проектов (после оплаты кредитной задолженности) была не ниже, чем стоимость собственных средств (включая фонды гарантирования) по той же ставке g. В случае, если в правой части неравенства (6.15) вместо g рассмотреть ставку кредитования n , тогда доходность проекта для малого предприятия будет не ниже, чем рыночная стоимость собственных и привлеченных средств.
Для маргинальных проектов в неравенствах (6.14) и (6.15) достигается равенство
qj Gj = (1+g)I — (1- qj)  , (6.16)
qj Gj = qj (1+n )F + (1+g)K. (6.17)
Из сравнения (6.16) и (6.17) получаем:
qj (1+n
)F + (1+g)K = (1+g)I — (1-qj)  .
Учитывая, что I=K+F, следует
qj (1+n
)F + (1 — qj)  — (1+g)F = 0 . (6.18)
Уравнение (6.18), справедливое для маргинальных проектов, реализуемых малыми предприятиями, свидетельствует об их низкой доходности, не превышающей гарантированную. Такая стратегия финансирования инновационно ориентированных малых и средних предприятий не может быть реализована без государственной поддержки приоритетных направлений научно-технического прогресса, а с точки зрения кредитного нормирования ресурсов — поддержки в объеме К и гарантирования возвратности кредитных средств в объеме F ( что способствует снижению ставки кредитования n ) свидетельствует об их неоптимальном использовании.
Таким образом, все эти проекты попадают в группу рисковых. В случае, когда равенство (6.18) не выполняется, ожидаемый доход от реализации проектов превышает уровень гарантированной возвратности:
M(wj) = qj (1+r)F + (1 — qj)  — (1+g)F , (6.19)
M(wj) > 0 для " j Î J.
Неоптимальность равновесия при кредитном нормировании не является общим принципом размещения свободных финансовых ресурсов, а является конструкцией, при которой инновационная деятельность малых предприятий подчинена крупному корпоративному (государственному или иному) интересу с оправданными рисками, возникающими в процессе технологической модернизации современного производства, разработки и внедрения передовых технологий.
Литература
- Егорова Н.Е., Майн Е.Р. Малый бизнес в России : экономический анализ и моделирование — М.: ЦЭМИ РАН, ИСЭПН РАН, 1997.
- Методические рекомендации по оценке эффективности инвестиционных проектов и их отбору для финансирования. Госстрой России, Минэкономики РФ, Минфинансов РФ, Госкомпром России №7-12/47,31.03.94 г.-М.,1994.
- Плакунов М.К., Раяцкас Р.Л. Производственные функции в экономическом анализе. Вильнюс, “Минтас”,1984.
- Егорова Н.Е., Хачатрян С.Р., Вороновская О.Е. Моделирование кредитно-инвестиционной политики развития малого бизнеса с учетом рисков. М., препринт,ЦЭМИ РАН, 1999.
- Клейнер Г.Б. Производственные функции: теория, методы, применение.М.:Финансы и статистика, 1986.
- Клейнер Г.Б. Механизмы принятия стратегических решений на промышленных предприятиях (результаты эмпирического анализа),М.,ЦЭМИ РАН,1998.
- Хемминг Р.В. Численные методы. М., Наука, 1968.
- Ланкастер К. Математическая экономика. М., 1972.
Контактный телефон:
7 (095) 332-4688,
7 (095) 936-1003
Хачатрян Сергей Рубянович
Егорова Н.Е., д.э.н., профессор, Центральный экономико-математический институт РАН;
Хачатрян С.Р., к.э.н., Центральный экономико-математический институт РАН, член-корр. Жилищно-коммунальной академии;
Маренный М.А., зам. директора ЗАО “ЭСХИЛ”
[an error occurred while processing this directive]
