Дифференциальный анализ развития малых предприятий, использующих кредитно-инвестиционный ресурс
Проблема финансирования малого предпринимательства является едва ли не самой острой на всем протяжении осуществляемых в нашей стране экономических реформ.
Она разделяется на две более частных проблемы : размер стартового капитала и емкость источников поддержания и развития малого предприятия [1].
Величина стартового капитала (порог первоначальных инвестиционных вложений, ниже которого малый бизнес становится не только невыгодным, но и нежизнеспособным) в значительной степени определяется, как правило, низким уровнем благосостояния российских предпринимателей, решивших начать собственное дело, и поэтому недостаточна для эффективного функционирования малого предприятия.
Его внутренние источники развития (прибыль, амортизационные, различные резервные и страховые фонды) также не могут рассматриваться в качестве серьезной финансовой основы, позволяющей ему развиваться и выживать в сложных условиях становления рыночных отношений. Государственная финансовая поддержка российского малого бизнеса (играющая в развитых странах существенную роль) имеет эпизодический характер, невелика по размеру и , как правило, не доходит до адресата.
В этих условиях потенциальным поставщиком финансово-инвестиционного ресурса может быть банковская система, сосредоточившая значительные запасы сбережений физических и доходов юридических лиц. Однако, сложившийся в стране инвестиционный климат не благоприятен для кредитования малых предприятий. Коммерческий кредит, недоступен из-за того, что малое предпринимательство — сфера повышенного риска, и банки неохотно идут на его кредитование. Препятствиями в использовании кредита являются также слишком высокая ставка процента, небольшой срок его выдачи и проблема ссудного залога. Важным для устранения этих препятствий становятся вопросы обоснования кредитов, их доступности для малых предприятий, предоставление им различных льгот по возвращении долга и т.д.
Решение этих вопросов в каждом конкретном случае осуществляется на основе известных методик по обоснованию кредитно-инвестиционных вложений [2].
Не менее важен концептуальный анализ основных тенденций и закономерностей развития малых предприятий, использующих кредитно-инвестиционный ресурс. Следует иметь в виду, что исследование проблем кредитно-инвестиционной политики в сектор малого бизнеса существенно осложняется и теоретико-методическими трудностями. Как правило, оно ограничивается лишь качественными методами анализа, между тем, как сложность возникающих задач требует применения количественных методов, и в частности методов экономико-математического моделирования, адаптированных к специфике изучаемого экономического объекта — малого предприятия. Однако, в настоящее время необходимый экономико-математический инструментарий практически отсутствует. Данная работа в значительной степени восполняет имеющийся здесь пробел, предлагая читателю целый спектр экономико-математических моделей различного типа, использующих аппарат дифференциального исчисления и теории дифференциальных уравнений. При этом основными операционными понятиями являются производственные функции экономических объектов, а так же концепции динамики экономических систем, экономического равновесия и согласования экономических интересов. Фактор неопределенности внешней среды малого предприятия, функционирующего в условиях реформируемой экономики, учитывается в этих моделях с помощью вариантного и теоретико-множественного подходов.
Рассмотрим серию агрегированных моделей малого предприятия, взаимосвязи между переменными которых представлены системой функций, непрерывных от фактора времени.
Считаем, что малое предприятие может развиваться как за счет внутренних источников (прибыли), так и за счет внешней финансовой поддержки в виде инвестиций. Основные производственные фонды являются единственным лимитирующим фактором, определяющим выпуск продукции. Малое предприятие функционирует при неизменной технологии, что предполагает постоянство его фондоотдачи.
С учетом сделанных предпосылок производственная деятельность описывается однофакторной производственной функцией типа Леонтьева, а темпы развития предприятия определяются динамикой основных производственных фондов [3].
Зависимости между основными переменными модели малого предприятия представлены следующей системой уравнений:
 (1.1)
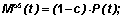 (1.2)
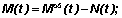 (1.3)
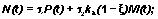 (1.4)
 (1.5)
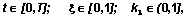 (1.6)
где
P(t ) — выпуск продукции в момент t в стоимостном выражении,
f — показатель фондоотдачи,
A(t) — стоимость основных производственных фондов,
Mоб (t) — общая прибыль МП,
M(t) — чистая прибыль за вычетом налоговых отчислений,
N(t) — сумма налоговых отчислений,

 — ставки налогообложения на объем выпуска и прибыль соответственно,
 — доля чистой прибыли, отчисляемой на реинвестирование,
 — коэффициент, отражающий долю реинвестируемых средств прибыли, не имеющих льгот по налогообложению (не все реинвестируемые средства освобождаются от налогов), и оцениваемый статистическим путем,
I(t) — внешние инвестиции, выдаваемые предприятию на безвозмездной основе.
При этом уравнение:
(1.1) — определяет линейную производственную функцию малого предприятия;
(1.2) — процесс формирования его общей прибыли за вычетом издержек производства;
(1.3) — величину чистой прибыли за вычетом общей суммы налоговых отчислений;
(1.4) — упрощенный алгоритм расчета налоговых отчислений, складывающихся из налогов двух видов:
- а) — зависящих от объемов производства (с оборота, НДС);
- б) — начисляемых на прибыль. При этом льготы, предоставляемые предприятиям, реинвестирующим свою прибыль в производство, учитываются с помощью доли инвестиционных отчислений
 и коэффициента
 (величина его обычно зависит от границы действия льгот

(1.5) — динамику прироста основных производственных фондов за счет собственных средств и внешних инвестиций.
Подставляя уравнения (1.2) и (1.4) в соотношение (1.3), получаем:
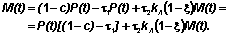 (1.7)
Выражая явным образом переменную M(t) в соотношении (7), имеем:
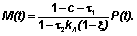 (1.8)
Отсюда, подставляя (8) в (5), получаем:
 (1.9)
где
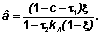
Или, учитывая (1.1), получаем окончательно дифференциальное уравнение, к которому сводится система соотношений (1.1)-(1.4), имеющее следующий вид:
 (1.10)
где
 .
Рассмотрим три случая динамики инвестиций I(t):
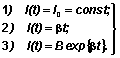 (1.11)
Общее решение линейного неоднородного дифференциального уравнения с постоянными коэффициентами (1.5) для рассматриваемых правых частей имеет соответственно вид:
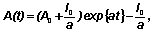 (1.12)
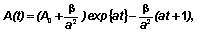 (1.13)
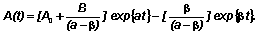 (1.14)
Сопоставляя темпы роста основных фондов для различных вариантов инвестирования малого предприятия, убеждаемся в том, что они, как и следовало ожидать, более высокие при более интенсивной финансовой поддержке. Однако, они также зависят и от параметров, характеризующих деятельность рассматриваемого экономического объекта. Так, при t®
¥
темпы роста основных фондов определяются переменными  ,
 ,
 , которые существенно зависят от структурных характеристик рассматриваемой системы (малого предприятия).
Аналогичный анализ может быть проведен для других типов малых предприятий, производственный процесс которых описывается другими производственными функциями.
2. МОДЕЛЬ ДИНАМИКИ МАЛОГО ПРЕДПРИЯТИЯ С НЕЛИНЕЙНЫМИ ПРОИЗВОДСТВЕННЫМИ ФУНКЦИЯМИ (модель М2)
Динамика развития малых предприятий часто характеризуется значительной нелинейностью. Так, на первых стадиях их роста могут наблюдаться значительные темпы развития, которые затем сменяются затухающей динамикой [3] (см. рис. 1.).
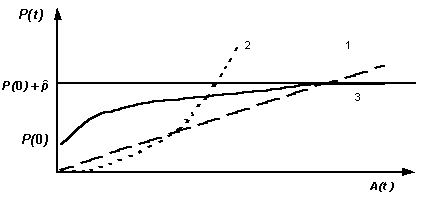 Рис. 1. Нелинейности в динамике развития малых предприятий
Для описания функционирования новообразованного малого предприятия, заполнившего относительно “свободную нишу” и имеющего высокий потенциал развития, может быть использована степенная функция вида
 (2.1)
Заметим, что она является частным случаем (при лимитирующем факторе основных производственных фондов) известной функции Кобба-Дугласа, имеющей вид:
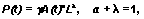 (2.2)
где
 — параметр этой функции,
L — трудовые ресурсы,
 и
 — коэффициенты эластичности замены основных фондов и труда соответственно.
Используя соотношение (1.9), получаем основное уравнение динамики малого предприятия в случае степенной производственной функции, которое имеет вид:
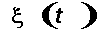 (2.3)
где
 .
Анализ уравнения (2.3) показал, что оно неразрешимо в явном виде для некоторых видов правых частей. Так, для случаев  и
 это уравнение целесообразно решать приближенными методами [7].
В то же время для частного случая  оно преобразуется в однородное уравнение Бернулли, решение которого может быть найдено методом подстановки:
 (2.4)
Для малого предприятия могут быть использованы также функции, отражающие процесс насыщения производства продукции:
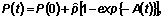 (2.5)
где
 — начальный уровень производства,
 — некоторый предел насыщения:
 при
 (см. рис. 1.).
Функция (2.5) отражает процесс роста малого предприятия до некоторого предела (асимптоты), определяемого внешними условиями (например, сбытом продукции, максимально возможным уровнем интенсификации труда небольшого штата сотрудников и т.д.). При этом дальнейшее падение производства в условиях мобильности малого бизнеса почти всегда означает свертывание производства и организацию нового дела; поэтому случаи снижения выпуска продукции в данной модели не рассматриваются.
Используя полученное ранее соотношение (1.9), отражающее связь между динамикой основных производственных фондов и производственной функцией при наличии внешних инвестиций, получаем:
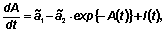 (2.6)
где
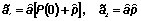
В том случае, если динамика внешних инвестиций известна и задана соответственно соотношениями:
 (2.7)
 , (2.8)
из нелинейного дифференциального уравнения (2.6) получаем следующие варианты динамики основных производственных фондов:
1) для постоянных инвестиций  :
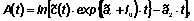 (2.7)
где
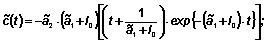
2) для растущих с темпом  инвестиций:
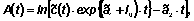 (2.8)
где
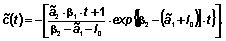
Исследуем динамику малого предприятия, функционирующего в условиях, описанных гипотезами модели М1, но без государственной поддержки:  . Рассмотрим ситуацию единовременного кредитования малого предприятия, которое осуществляет равномерное погашение долга с учетом начисления процентов, что сказывается на его показателях прибыли (возмещение основного долга) и себестоимости (затраты, связанные с выплатой процента).
Считаем, что предоставление единовременного кредита в момент времени t = 0 в размере K0 отражается в модели путем увеличения стоимости начальных основных производственных фондов A0 на сумму кредита K0. По кредиту начисляются сложные проценты, непрерывным аналогом которых, является функция  . Таким образом, размер долгового обязательства D(T), погашаемого к моменту t составляет величину
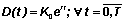 . (3.1)
При условии равномерного погашения долга, выданного на период T, величина выплачиваемой в каждый момент t суммы долговых обязательств Z(t) является постоянной и рассчитывается следующим образом:
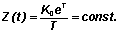 (3.2)
Величина  представима в виде суммы двух слагаемых:
 — части основного долга в момент t;
 — процентов, выплачиваемых в этом же периоде:
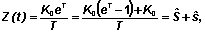 (3.3)
где

Константа  уменьшает прибыль малого предприятия M(t) для каждого t, а константа
 — обусловливает рост удельной себестоимости следующим образом:
 , (3.4)
где
 — новая удельная себестоимость.
С учетом сделанных предположений система соотношений модели малого предприятия М3 может быть переписана следующим образом:
 ; (3.5)
 ; (3.6)
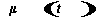 ; (3.7)
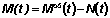 ; (3.8)
 ; (3.9)
 ; (3.10)
Заметим, что
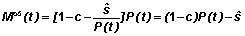 .
Очевидно, что решение рассматриваемой системы уравнений (3.5)-(3.10) с точностью до константы совпадает с полученным ранее решением системы (1.1)-(1.16) при  и
 и представляет собой следующее соотношение:
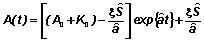 , (3.11)
где
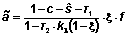 .
Анализ соотношения (3.11) свидетельствует о том, что темп роста системы в значительной степени определяется показателем экспоненты  , зависящим, главным образом, от внутреннего экономического механизма малого предприятия; тем не менее соотношение констант определяющих условия кредитования и формирующих сомножитель экспоненты, может существенно повлиять на динамику его основных производственных фондов.
Таким образом, важным вопросом является исследование доступности кредита для малого предприятия.
Анализ модели М№ свидетельствует о том, что для обеспечения роста малого предприятия должны быть выполнены два условия:
1). Необходимое: (размер процентов не должен превышать общей прибыли, соотношение (3.7)):
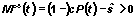 .
2). Достаточное (размер чистой прибыли должен превышать долговые обязательства, соотношение (3.10)):
 или
 или
 .
В экономических исследованиях величина доступности кредита обычно оценивается индикатором  , который вычисляется как отношение долгового обязательства
 к величине
 :
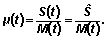 (3.12)
При  кредит в момент t является доступным, при
 — соответственно недоступным. Условие (3.12) определяет соотношение параметров, входящих в
 и
 , и обеспечивающих доступность кредитов для малого предприятия. В данном случае имеем:
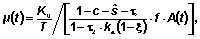
где
 — решение (3.11).
Таким образом, при достаточно быстром росте  обеспечивается
 .
В этой части работы нами рассматриваются некоторые направленные обобщения динамической модели развития малого бизнеса при его кредитовании, которая была нами поставлена и достаточно подробно исследована в первых трех частях настоящей статьи (модели М1-М3)
Здесь, как и ранее, основным является уравнение динамики фондов (капитала) малого предприятия  , связанное с выбытием изношенных фондов с темпом
 , инвестированием средств в виде доли
 от чистой прибыли, обозначаемой через
 , за вычетом платежей за кредит, так и кредитных ресурсов
 . В этих обозначениях, как и ранее, имеем следующее линейное неоднородное дифференциальное уравнение первого порядка:
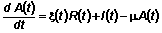 . (4.1)
В предположении прямой пропорциональной связи  с объемом выпуска продукции
 , а значит и фондов
 с коэффициентом пропорциональности q, уравнение (4.1) запишется в виде:
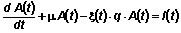 . (4.2)
Решение однородного уравнения для (4.2), как известно, имеет вид:
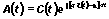 . (4.3)
Используя метод вариации произвольной постоянной, получим:
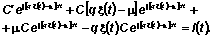 (4.4)
После сокращений в (4.4), получим:
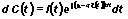 ,
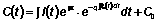 . (4.5)
Подставляя  из (4.5) в (4.3), получим общее решение уравнения (4.1):
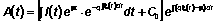 , (4.6)
где постоянная  определяется из начального условия
 .
Здесь возможно рассмотрение двух случаев:
 — известная, экзогенно задаваемая функция, в частности
 ;
 — неизвестная функция, которая должна быть определена в результате моделирования (эндогенная переменная), например, решения некоторой оптимизационной задачи (этот случай будет рассмотрен далее).
В первом случае, при известной функции  вычисление
 по соотношению (4.6) сводится к обычному интегрированию, которое может быть осуществлено либо аналитически, (если это позволяют функции
 и
 ), либо известными численными методами.
Напомним, что предположения о постоянстве линейной связи между выпуском и издержками, выпуском и прибылью, прибылью и фондами отражают рассмотренные ранее гипотезы о постоянстве удельных затрат на единицу продукции, ставках налогообложения и некоторых других параметров модели, выбранной однофакторной производственной функции с постоянной фондоотдачей.
Уравнение динамики прибыли
Если опустить предположение о постоянстве издержек на единицу продукции, тогда при использовании однофакторной производственной функции с постоянной фондоотдачей f уравнение издержек является в общем случае некоторой нелинейной функцией выпуска  , а значит
 :
 .
А прибыль  зависит с одной стороны от стоимости реализованной продукции
 (с учетом функции спроса на эту продукцию) и индекса цен на нее, а с другой — от издержек, включая процентные платежи и платежи за основной кредитный долг.
Если обозначить в общем виде через  функцию валового дохода от реализации продукции на фондах
 в периоде t, тогда оставшиеся свободные средства предприятия
 после выплаты процентных платежей, налогов, основного долга и реинвестирования (за счет собственных свободных средств):
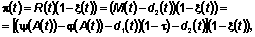 (4.7)
где  — процентные платежи за кредит в периоде t, входящие в себестоимость продукции,
 — ставка налогообложения прибыли,
 — платежи в счет погашения кредитного долга,
 — норма отчислений на реинвестирование.
Схема кредитования (пример)
Рассмотрим один важный класс кредитных схем, когда общий объем кредитных ресурсов  распределен во времени по закону
 так, что
 , (4.8)
где  — период инвестирования.
Пусть  распределено равномерно во времени:
 , (4.9)
так что  , т.е.
 .
Тогда
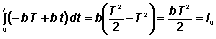 , (4.10)
откуда
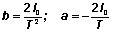 . (4.11)
Таким образом, для  имеем:
 . (4.12)
Оценка объема кредитной задолженности
Рассмотрим оценку наращенной кредитной задолженности, когда в периоде инвестирования  кредитный долг не погашается (т.е. имеется период “каникул”), а долг наращивается по ставке процента
 . Тогда к моменту T окончания кредитования общий объем задолженности D составит следующую величину:
 . (4.13)
При схеме кредитования по закону (4.12) она равна:
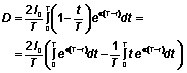 (4.14)
Вычисли каждый из интервалов в (4.14) в отдельности:
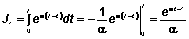 ; (4.15)
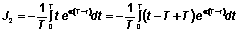 ;
обозначив  , при
 , при
 , имеем:
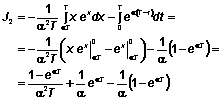 (4.16)
Подставляя (4.15) и (4.16) в (4.14) и осуществив необходимые преобразования окончательно получим:
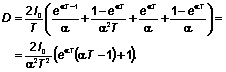 (4.17)
Пример.
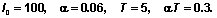
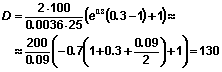 .
Заметим, что при вычислении  мы воспользовались разложением функции
 в ряд и ограничились тремя членами (при этом погрешность не превышает величины первого отброшенного члена).
Погашение кредитной задолженности
Как было указано выше, в периоде инвестирования кредитных средств задолженность не погашается и не выплачиваются процентные платежи. Далее мы рассмотрим динамику функционирования малого предприятия в периоде  , в котором происходит погашение кредитной задолженности.
Пусть в момент T завершение инвестирования кредитных ресурсов на сумму накопленного долга D используется схема разового накопления процента по ежегодной ставке r на весь период погашения длительности T1. Тогда наращенная сумма долга, подлежащая погашению в периоде  составит:
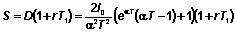 . (4.18)
При равномерном погашении S с m платежами в год (в частности m = 1 при одном платеже в год) каждый платеж составит:
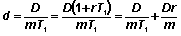 . (4.19)
Тогда (4.19) можно записать в виде:
 , (4.20)
где  — регулярные платежи в счет основного долга,
 — процентные платежи в течение всего периода погашения. В этой схеме погашения платежи не зависят от времени, что упрощает формулу расчета
 в (4.7).
[an error occurred while processing this directive]
