Оценка стоимости пакетных инвестиций и долевых интересов
Таблица 7
ГИПОТЕТИЧЕСКОЕ СОСТОЯНИЕ ДОЛЕЙ ПОСЛЕ ТОРГОВ
|
Факт. № по реестру в порядке убывания номинальной доли |
Номиналь- |
Относитель- |
Относитель- |
Относитель- |
Относитель- |
||||
|
5+25.5 % |
50/50 |
100 |
100 |
58.28 |
50 |
||||
|
1 |
18.5/68.5 |
- |
- |
21.56 |
18.5 |
||||
|
4+4.5 % |
17.3/85.8 |
- |
- |
20.16 |
17.3 |
||||
|
2 |
8.4/- |
- |
- |
- |
8.4 |
||||
|
3 |
4.3/- |
- |
- |
- |
4.3 |
||||
|
6 |
0.8/- |
- |
- |
- |
0.8 |
||||
|
7 |
0.4/- |
- |
- |
- |
0.4 |
||||
|
8 |
0.2/- |
- |
- |
- |
0.2 |
||||
|
9–13 |
0.1/100 |
- |
- |
- |
0.1 |
||||
По формуле (15) и табл. 6 получим:
C5(d5)=0.4495х8,884+0.2839х2,932=
=4,830 тыс. руб.,
f5(d5)=C5/X=4,830/11,816=0.41=41 %,
C4(d4)=0х8,884+0.1483х2,932=435 тыс. руб.,
f4(d4)=С4/X=435/11,816=0.04=4 %.
По формуле (15) и табл.7 получим:
C5(d5+g5)=1.0х8,884+0.5828х2,932=
=10,593 тыс. руб.,
f 5(d5+g5)=C 5/X=10,593/11,816=0.90=90 %,
C 4(d4+g4)=0х8,884+0.201х2,932=
=589 тыс. руб.,
f 4(d4+g4)=С 4/X=589/11,816=0.05=5 %.
По формуле (16) получим:
f*5(g5)=f5(d5+g5)-f5(d5)=90–41=49 %,
f*4(d4+g4)=f 4(d4+g4)-f4(d4)=5–4=1 %.
По формулам (18),(19) получим:
C5(1 %)=f*5(g5)X/g5=0.49х11,816/25.5=
=225 тыс. руб.= $9,800,
C5(1ak)=C(1 %)/s=9,800/10,000=$0.98,
C4(1 %)=f*4(g4)X/g4=0.01х11,816/4.5=
=26 тыс. руб.= $1,130,
C4(1ak)=C4(1 %)/s=1,130/10,000=$0.11.
Расчет ликвидационной стоимости акций. По формуле (21) получим:
Cmin1(1ak)=min{C5(1ak);C4(1ak)}=
=min{0.98;0.11}=$0.11.
Расчет рыночной стоимости акции. По формуле (22) получим:
C*1(1ak)=C5(1ak)g5/d0+C4(1ak)g4/d0=
=0.98х25.5/30+0.11х4.5/30=
=0.98x0.85+0.11x0.15=$0.85.
Расчеты по 2-му коалиционному сценарию
Таблица 8
ИСХОДНОЕ СОСТОЯНИЕ ДОЛЕЙ
|
Факт. № по реестру в порядке убывания номинальной доли |
Номинальная доля %/ нарастающим итогом %
|
Относитель-
|
Относитель-
|
Относитель- |
Относитель-
|
|
5+4 |
37.3/37.3 |
100 |
55.42 |
43.47 |
37.3 |
|
0 |
30/67.3 |
- |
44.58 |
34.97 |
30 |
|
1 |
18.5/85.8 |
- |
- |
21.56 |
18.5 |
|
2 |
8.4/- |
- |
- |
- |
8.4 |
|
3 |
4.3/- |
- |
- |
- |
4.3 |
|
6 |
0.8/- |
- |
- |
- |
0.8 |
|
7 |
0.4/- |
- |
- |
- |
0.4 |
|
8 |
0.2/- |
- |
- |
- |
0.2 |
|
9–13 |
0.1/100 |
- |
- |
- |
0.1 |
Таблица 9
ГИПОТЕТИЧЕСКОЕ СОСТОЯНИЕ ДОЛЕЙ ПОСЛЕ ТОРГОВ
|
Факт. № по реестру в порядке убывания номинальной |
Номиналь-
|
Относитель-
|
Относи-
|
Относитель-
|
Относитель-
|
|
|
5+4 |
50/50 |
100 |
100 |
58.28 |
50 |
|
|
1 |
18.5/68.5 |
- |
- |
21.56 |
18.5 |
|
|
0 |
17.3/85.8 |
- |
- |
20.16 |
17.3 |
|
|
2 |
8.4/- |
- |
- |
- |
8.4 |
|
|
3 |
4.3/- |
- |
- |
- |
4.3 |
|
|
6 |
0.8/- |
- |
- |
- |
0.8 |
|
|
7 |
0.4/- |
- |
- |
- |
0.4 |
|
|
8 |
0.2/- |
- |
- |
- |
0.2 |
|
|
9–13 |
0.1/100 |
- |
- |
- |
0.1 |
|
По формуле (15) и табл.8 получим:
C5+4(d5+4)=0.5542х8,884+0.4347х2,932=6,199;
f5+4(d5+4)=C5+4(d5+4)/X=6,199/11,816=0.53=53 %;
По формуле (15) и табл.9 получим:
C5+4(d5+4+g5+4)=1х8,884+0.5828х2,932=10,593;
f5+4(d5+4+g5+4)=C5+4(d5+4+g5+4)/X=10,593/11,816=
=0.90=90 %;
C0(g0)=0х8,884+0.2016х2,932=589;
f0(g0)=C0(g0)/X=589/11,816=0.05=5 %.
По формуле (16) получим:
f*5+4(g 5+4)=f5+4(d5+4+g5+4)-f5+4(d5+4)=90–53=37 %;
f*0(g0)=f0(d0)=5 %.
По формулам (18),(19) получим:
C5+4(1 %)=f*5+4(g5+4)X/g5+4=0.37х11,816/12.7=
=342 тыс. руб.= $14,850;
C5+4(1ak)=C(1 %)/s=14,850/10,000=$1.49;
C0(1 %)=f*0(g0)X/g0=0.05х11,816/17.3=
=33.89 тыс. руб. = $1,470;
C0(1ak)=C0(1 %)/s=1,470/10,000=$0.15.
Расчет ликвидационной стоимости акций. По формуле (21):
Cmin2(1ak)=min{C5+4(1ak);C0(1ak)}=
=min{1.49;.0.15}=$0.15.
Расчет рыночной стоимости акции. По формуле (22) получим:
C*2(1ak)=C5+4(1ak)g5+4/d0+C0(1ak)g0/d0=
=1.49х12.7/30+0.15х17.3/30=
=1.49х0.42+0.15х0.58=$0.72.
Расчет по 3-му коалиционному сценарию
Состояние долей до и после торгов совпадает в данном случае с табл.6.
По формуле (15) и табл.6 получим:
C0(d0)=0.5505*8,884+0.3497*2,932=5,916;
f0(d0)=f0(g0)=C0/X=5,916/11,816=0.50=50 %.
По формуле (16) получим:
f*0(g0)=f0(g0)=50 %.
По формулам (18),(19) получим:
C0(1 %)=f*0(g0)X/g0=0.50х11,816/30=
=197 тыс. руб. = $8,570;
C0(1ak)=C0(1 %)/s=8,570/10,000=$0.86.
Расчет ликвидационной и рыночной стоимости акций. По формулам (21),(22) получим:
Cmin3(1ak)=C*3(1ak)=C0(1ak)= $0.86.
Согласование результатов
Таблица 10
СВОДНЫЕ РЕЗУЛЬТАТЫ
|
№ коалиционного сценария |
1 |
2 |
3 |
|
Рыночная стоимость 1 акции, $ |
0.85 |
0.72 |
0.86 |
|
Ликвидационная стоимость 1 акции, $ |
0.11 |
0.15 |
0.86 |
|
Вероятность сценария |
1 |
0 |
0 |
Предположим, что i-й коалиционный сценарий имеет место с вероятностью pi, i=1,2,3. Тогда рыночная и ликвидационная стоимость 1 акции определяется по формуле (23):
C**(1ak)=C*1(1ak)p1+C*2(1ak)p2+C*3(1ak)p3;
C**min(1ak)=
=C*min1(1ak)p1+C*min2(1ak)p3+C*min3(1ak)p3.
Здесь C*i(1ak),C*mini(1ak) —рыночная и ликвидационная стоимость акции по i-му коалиционному сценарию, i=1,2,3.
Рыночная и ликвидационная стоимость акции. Проанализировав все сценарии, мы пришли к выводу, что, скорее всего, будет иметь место первый сценарий, т.е. p1=1,p2=p3=0, что и отражено в табл.10. Отсюда получим окончательно:
C*(1ak)=C*1(1ak)= $0.85;
C*min(1ak)=Сmin1(1ak)= $0.11.
Рыночная и ликвидационная стоимость пакета. Теперь по формулам (24),(25) получим:
C*(d0 %)=d0C*(1ak)s=30х0.85х10,000=
=$225,000=5,865 тыс. руб.;
Cmin(d0 %)=d0Cmin(1ak)s=
=30х0.11х10,000=$33,000=759 тыс. руб.
Отметим, что предложенная методика прошла практическое опробование и дала результаты, близкие к интуитивным ожиданиям участников торгов. В то же время, она является достаточно гибкой и учитывает известный эффект, когда крупные пакеты могут продаваться дороже номинала, а мелкие — дешевле. Это хорошо видно в приведенном примере.
11. ОЦЕНКА ПАКЕТОВ АКЦИЙ (ДОЛЕЙ) УБЫТОЧНЫХ ОБЩЕСТВ
До сих пор рассматривалась задача определения рыночной стоимости пакетов акций, не котируемых на бирже и внебиржевом рынке. Показано, что решением этой задачи должны заниматься оценщики, а не специалисты по ценным бумагам, и основным методом решения является доходный подход, основанный на традиционной технике инвестиционного анализа [1] с учетом ее адаптации к российским условиям переходного периода [8].
На практике, однако, мы столкнулись с проблемой убыточности оцениваемых предприятий и вынужденной продажи пакетов акций, арестованных за долги перед бюджетом. Такая оценка может проводиться в интересах фискальных органов для определения возможной цены продажи пакетов на торгах. При этом вместо рыночной стоимости пакетов обычно требуется найти их ликвидационную стоимость, которая может служить стартовой ценой на аукционе. Пришлось внести определенную корректировку в нашу методику, основанную на методе прямой капитализации дохода, поскольку в данном случае он не применим, нельзя использовать технику дисконтирования доходов, которые могут быть отрицательными, т.е. представлять собой убытки.
Определение ликвидационной стоимости общества
Ликвидационная стоимость X* общества определяется путем вычитания из скорректированной стоимости чистых активов предприятия суммы текущих затрат, связанных с ликвидацией предприятия и прибавлением (или вычитанием) операционной прибыли (убытков) ликвидационного периода [3].
Обозначим через B* оценку рыночной стоимости необоротных активов, в отличие от ранее введенной балансовой величины B. Пусть О* — рыночная стоимость его оборотного капитала О, определяемая методом чистых активов по экономическому балансу, когда из оборотных активов, оцененных по рыночной стоимости, вычитаются краткосрочные обязательства предприятия. При этом рыночной оценке подлежат запасы и дебиторская задолженность акционерного общества. Долгосрочные обязательства Y будем учитывать отдельно как заемный капитал общества.
Величина X* с учетом использования заемного капитала может быть определена методом дисконтирования денежных потоков на посленалоговой основе с учетом рисков (12):
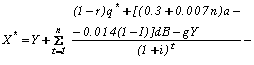
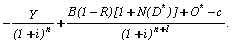
Здесь с— предполагаемая стоимость затрат, связанных с ликвидацией предприятия;
B — полная балансовая восстановительная стоимость необоротных активов ($);
Y— потребная величина заемного капитала в форме долгосрочного кредита;
n — предполагаемый ликвидационный период (лет);
r — риск неполучения предполагаемого чистого операционного дохода (ЧОД) в текущем году;
q* — средняя величина прибыли (убытка) после налогообложения из формы № 2 по ОКУД без учета налога на имущество и амортизации ($);
a — средняя норма амортизации по амортизируемой части необоротных активов;
d— доля амортизируемых активов в полной балансовой стоимости необоротных активов;
g— приведенная годовая ставка процента по кредиту;
i — условно безрисковая ставка дохода по альтернативным вложениям капитала, например, валютная депозитная ставка в Сбербанке РФ;
R — риск непродажи собственности в конце предполагаемого срока владения по различным причинам, например, в связи с арестом за долги перед бюджетом;
l — среднее время, необходимое для продажи собственности в конце срока владения, характеризующее ее ликвидность (лет) ($);
I -текущий накопленный бухгалтерский износ амортизируемых фондов (%);
B*— возможная рыночная стоимость необоротных активов к предполагаемому моменту ликвидации предприятия ($);
D*=B*/B— отношение рыночной стоимости необоротных активов к текущей балансовой стоимости;
N(D) — функция, учитывающая результаты налогообложения продажи собственности, определяемая формулой:
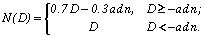
При составлении уравнения дисконтирования мы не можем даже умозрительно предполагать, что предприятие (бизнес) продается целиком. В силу убыточности мы определяем ликвидационную стоимость предприятия, которая рассчитывается как стоимость при текущем использовании для его владельцев-пользователей. Это означает, в частности, что базой начисления амортизации и налога на имущество является соответственно балансовая восстановительная и остаточная стоимость основных средств. Напомним, что при расчете рыночной стоимости предприятия базовой стоимостью служила цена приобретения, по которой новый владелец поставил бы основные средства на баланс. Другое отличие состоит в том, что мы вводим риски непосредственно в уравнение дисконтирования дохода для более точного их учета.
Заметим, что оценка X* ликвидационной стоимости предприятия может дать положительный результат даже в том случае, когда q*<0 (убыток). Для этого достаточно, чтобы прибыль после налогообложения до капитальных затрат (с учетом амортизации) была положительна и этой прибыли хватило бы для уплаты процентов по кредиту с учетом риска неполучения дохода в текущем году. При этом стоимость некоторых долей может быть также положительна, хотя предприятие в целом убыточно. Этот эффект хорошо известен арбитражным управляющим, занимающимся ликвидацией предприятий в случае его банкротства.
Расчет фактических долей с точки зрения владельца-пользователя. Обозначим через dk% номинальную долю k-го акционера по реестру за вычетом арестованных акций, k=1,2,…,L. Пусть d0 %— номинальная доля арестованного пакета.
Ликвидационная стоимость Ск пакета dk с точки зрения владельца-пользователя, который заменяет внешнего инвестора, определяется формулой:

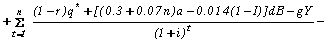
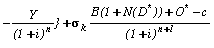
или после преобразований
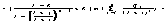
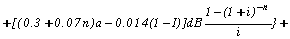
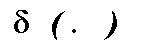 . (26)
Здесь
 — фактическая доля дохода, приходящаяся на пакет
 % в ходе оперативного управления предприятием, определяемая принадлежностью к группе акционеров, контролирующих оперативное управление (далее— “клубу”, по введенной ранее терминологии), например, держателей контрольного пакета 50 % плюс 1 акция, и равная относительной величине доли
% в соответствующем “клубе”;
 — фактическая доля дохода, приходящаяся на пакет dk%, в ходе дележа выручки от продажи собственности и оборотного капитала за вычетом обязательств в конце предполагаемого срока ликвидации, определяемая принадлежностью к соответствующему “клубу”, например, квалифицированному большинству акционеров, контролирующих больше 75 % акций, и равная относительной величине доли
% в соответствующем “клубе”;
Конкретный выбор “клуба” зависит от конкретной ситуации, сложившейся в акционерном обществе. Важно, чтобы соответствующая группа акционеров фактически контролировала дележ дохода на рассматриваемом этапе управления предприятием.
Определив Ск по формуле (26), получим относительную величину фактической доли, приходящейся на пакет
% с точки зрения владельца-пользователя:
fk(dk)=Ck/X*. (27)
Расчет фактической доли с точки зрения внутреннего покупателя k. Предположим, что k-й акционер с номинальной долей dк% купил часть gk арестованного пакета d0 %,к=0,1,…,L. Здесь через g0 обозначена доля, приобретенная внешним покупателем. Тогда k-й акционер получает в сумме dk+gk%, k=1,2,…,L.
Пересчитаем фактические доли fk(dk+gk) по формуле (27) для нового распределения долей, сложившегося после торгов. Тогда относительной инвестиционной стоимостью f*k(gk) части gk оцениваемого пакета d0 %, с точки зрения k-го акционера, естественно считать величину:
f*k(gk)=f k(dk+gk)-fk(dk), k=1,2,…,L.
По определению справедлива формула:
f*0(g0)=f0(g0),
поскольку внешний покупатель отождествляется с будущим владельцем части g0 выставленного на продажу пакета d0 % и инвестиционная стоимость для него совпадает со стоимостью при текущем использовании.
Стоимость в использовании лота 1 % и 1 акции определяется по фактической доле f*k(gk) ликвидационной стоимости X* 100 % акционерного капитала, приходящейся на часть gk приобретенную k-м участником, по формулам:
Ck(1 %)=f*k(gk)X*/gk;
Ck(1ak)=C(1 %)/s,
где s=S/100, S -общее число эмитированных обыкновенных акций.
Стоимости лота 1 % и 1 акции в использовании определены для таких k, что gk>0, k=1,2,…,L.
Минимальная стоимость акции для данного варианта коалиционного сценария определяется, соответственно, по формуле:
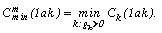
Заметим, что минимальная цена акции может считаться оценкой ликвидационной цены по данному коалиционному сценарию, поскольку дешевле за 1 акцию никто не заплатит.
Согласование результатов. Обозначим через pm вероятность того, что в результате торгов будет реализован m-й коалиционный сценарий, m=1,2,…,M. Тогда итоговая величина ликвидационной стоимости 1 акции может быть получена по формуле математического ожидания:
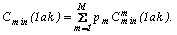
Ликвидационная стоимость оцениваемого пакета
Ликвидационная стоимость оцениваемого пакета определяется по формуле:
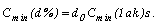
В заключение хочется сказать, что предлагаемая методика делится фактически на две независимые части. Во-первых, это модель дележа дохода на разных этапах жизненного цикла АО, и, во-вторых, модель дисконтирования потока дохода, приходящегося фактически на оцениваемую долю.
Мы понимаем, что предложенная простейшая модель дележа дохода по принципу принадлежности к некоторой группе акционеров не является безупречной и может быть заменена на какую-то более адекватную модель из [4], либо уточняться в том или ином смысле. Хотя, как было показано, даже в таком виде она позволяет схватить некоторые существенные черты фондового рынка. Однако трудно, видимо, возразить против обычной техники дисконтирования для определения современной стоимости будущих доходов, фактически приходящихся на оцениваемую долю. Поэтому эти вещи необходимо разделять.
С этих позиций мы и предлагаем читателям высказаться относительно предложенной модели. Мы будем рады любым отзывам, направленным на совершенствование расчетной модели, которые можно направлять в редакцию журнала или на имя авторов.
Литература
- Фридман Дж.,Ордуэй Ник. Анализ и оценка приносящей доход недвижимости. Пер.с англ.-М.:”Дело Лтд”,1995.-480 с.
- Glenn M.Desmond and Richard E.Kelly. Busness valuation handbuc.-Valuation Press inc.-Los Angeles, California 90 292 (имеется русский перевод, подготовленный РОО, 1996.-272 с.).
- Оценка бизнеса: учебник /Под ред. А.Г.Грязновой, М.А.Федотовой.-М.: Финансы и статистика, 1998.-512 с.
- Дюбин Г.Н., Суздаль В.Г. Введение в прикладную теорию игр.-М.: Наука, 1981.
- Абрютина М.С., Грачев А.В. Анализ финансово-экономической деятельности предприятия.-М.: “Дело и сервис”.-1998. 256 с.
- Козырь Ю.В. Применение теории опционов в практике оценки. М.: ООО “Лаборатория “ЛАБРЕЙТ” (группа компаний “РУСАУДИТ”), 1999.
- Меньшиков И.С. Финансовый анализ ценных бумаг.-М.: “Финансы и статистика”, 1998, 254 с.
- Иванов А.М., Маркин И.В., Перевозчиков А.Г. Об адаптации техники ипотечно-инвестиционного анализа применительно к российским условиям финансирования, амортизации и налогобложения. Вопросы оценки, № 1, 1997.
- Иванов А.М., Маркин И.В., Перевозчиков А.Г. Об одном способе учета рисков в общей ставке капитализации дохода. Вопросы оценки, № 2, 1997.
- Иванов А.М., Маркин И.В., Перевозчиков А.Г. О реконструкции финансовой отчетности предприятия с целью определения чистого операционного дохода. Российский оценщик, №7–8, 1997.
- Иванов А.М., Маркин И.В., Перевозчиков А.Г. Об оценке пакетов акций (долей) в акционерных обществах различного типа.— Вопросы оценки, №3. 1998.
- Иванов А.М., Перевозчиков А.Г. Практика оценки предприятий и бизнеса в экономике России переходного периода.-Тверь, 1998.-136 с.
Адрес для связи:
170000, г. Тверь, ул. Советская, а/я 0637,
кф “Северо-Западный Союз”
Перевозчиков А.Г.
Email:nwlu@dol.ru
[an error occurred while processing this directive]
