Оценка стоимости пакетных инвестиций и долевых интересов
5. АНАЛИЗ ФИНАНСОВОГО СОСТОЯНИЯ ЭМИТЕНТА
Финансовое состояние эмитента оказывает прямое влияние на стоимость его акций. Источником информации для анализа финансового состояния предприятия-эмитента являются:
- форма №1 “Бухгалтерский баланс”,
- форма №2 “Отчет о прибылях и убытках”,
- бухгалтерский отчет за последний год.
Анализ финансовых показателей можно провести по методике Федеральной службы по делам о несостоятельности и финансовому оздоровлению (ФСДН). Другие подходы см., например, в [5].
Основной целью проведения предварительного анализа финансового состояния предприятия является обоснование решения о признании структуры баланса удовлетворительной, а предприятия-эмитента — платежеспособным.
Анализ и оценка структуры баланса организации-эмитента проводились на основе показателей:
- коэффициента текущей ликвидности (КТЛ);
- коэффициента обеспеченности собственными средствами (КОС);
- коэффициента восстановления платежеспособности (КВП).
Основание для признания структуры баланса предприятия неудовлетворительной, а предприятия неплатежеспособным является выполнение одного из следующих условий:
- коэффициент текущей ликвидности на конец отчетного периода имеет значение менее 1 или более 2;
- коэффициент обеспеченности собственными средствами на конец отчетного периода имеет значение менее 0.1.
Коэффициент текущей ликвидности характеризует общую обеспеченность предприятия оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств предприятия. Он рассчитывается по балансу:
КТЛ=стр.290/(стр.690-стр.640-стр.650-стр.660).
Коэффициент обеспеченности собственными средствами характеризует, в какой степени оборотные активы обеспечиваются за счет собственных средств. Он рассчитывается по формуле:
КОС=(стр.490-стр.190)/стр.290.
Коэффициент восстановления платежеспособности (КВП), принимающий значение больше 1, рассчитанный на период, равный 6 месяцам, свидетельствует о наличии реальной возможности у предприятия восстановить свою платежеспособность. Он рассчитывается по формуле:
КВП=(КТЛф+(6/Т)(КТЛф-КТЛн)/КТЛнорм.
Здесь КТЛф, КТЛн и КТЛнорм — фактическое, начальное и нормативное значение КТЛ;
Т— длина предшествующего периода в месяцах. Например, для года Т=12.
Предположительно, чем выше значение коэффициента текущей ликвидности, т.е. отношения оборотного капитала к краткосрочной задолженности, тем выше оценивается способность фирмы платить по счетам. Однако этот показатель следует рассматривать как очень грубый, поскольку в нем не учитывается степень ликвидности отдельных компонентов оборотного капитала. Предприятие, оборотный капитал которого преимущественно состоит из денежных средств и краткосрочной дебиторской задолженности, обычно считается более ликвидным, чем то, оборотный капитал которого состоит преимущественно из запасов. Следовательно, необходимо рассмотреть такие более “совершенные” инструменты анализа, как коэффициент немедленной ликвидности.
Коэффициент немедленной ликвидности (КНЛ), рассчитываемый как отношение наиболее ликвидной части активов — денежных средств и дебиторской задолженности — к сумме краткосрочной задолженности, показывает возможность предприятия покрыть ее в очень короткие сроки. Для финансовой стабильности предприятия значение этого коэффициента должно быть больше 1. Коэффициент немедленной ликвидности рассчитывается по формуле:
КНЛ=(текущие активы-запасы)/кредиторская задолженность.
Результаты анализа указывают обычно на недостаточную величину собственного оборотного капитала эмитента для ведения финансово-хозяйственной деятельности, при этом прослеживается тенденция к увеличению этой недостаточности. Заметим, что недостаточный уровень КТЛ при нормативном значении КОС указывает на неправильную структуру пассивов, когда недостаточна или отсутствует доля долгосрочной задолженности Пд по сравнению с краткосрочной задолженностью Пк в составе обязательств предприятия [7]. Потребная величина долгосрочной задолженности, необходимая для восстановления платежеспособности, т.е. обеспечения требуемого уровня КТЛтр, может быть определена по формуле:
Пд=Пк(1-КТЛ/КТЛтр). (14)
Для изменения структуры задолженности можно взять долгосрочный кредит величины Y=Пд. Для минимального из допустимых значений КТЛ получим минимальную величину кредита для восстановления платежеспособности. Имеется в виду, что долгосрочный кредит Y замещает такую же часть краткосрочной задолженности так, что общая величина задолженности средств остается неизменной. Потребная величина кредита Y используется далее для определения стоимости 100 % акционерного капитала эмитента доходным методом. При этом величина КТЛ достигает нормы, а КОС не меняется, поскольку изменения касаются только величины краткосрочных активов.
Заметим тут же, что если внутренняя норма прибыли (ВНП) предприятия ниже кредитной ставки, то использование кредита снижает стоимость бизнеса. Это является платой за недостаточную ликвидность и платежеспособность. Доведение показателей до требуемого уровня эквивалентно реструктуризации части краткосрочной задолженности в долгосрочный кредит, что может привести к снижению стоимости предприятия. Таков один из механизмов влияния неплатежеспособности на стоимость предприятия и его акций. Заметим, что предложенный способ определения потребной величины кредита вместе с общей методикой расчета стоимости 100 % собственного капитала позволяет количественно оценить указанный эффект.
6. ДЕЛЕЖ ДОХОДА НА РАЗЛИЧНЫХ ЭТАПАХ ЖИЗНЕННОГО ЦИКЛА ОБЩЕСТВА
Предположим, что общество имеет L акционеров (учредителей) с пакетами акций (долями) dk%, k=1,2,...,L. Пусть d0 % — номинальная доля пакета, выставленного на продажу. Обозначим через d={dk} исходный номинальный дележ акций (долей) АО.
Основными этапами жизненного цикла общества являются следующие.
1. Учреждение общества. Эмиссия акций (создание уставного фонда). Выкуп эмитированных акций (долей) акционерами (учредителями). На этом этапе формируется исходный номинальный дележ акций (долей).
2. Оперативное управление собственностью и реальное деление чистого операционного дохода (ЧОД). Для решения этих вопросов всегда достаточно наличия у управляющего ядра АО контрольного пакета 50 %+1 акция. В крупных АО для практического контроля над оперативным управлением достаточно меньшего пакета, например, блокирующего пакета в 25 % акций, позволяющего блокировать решение общего собрания по вопросам ликвидации общества и продажи его собственности.
3. Принятие решения о ликвидации общества, продажа его собственности, удовлетворение обязательств и реальное распределения вырученной суммы и оборотного капитала среди акционеров. Для решения этих вопросов обычно нужно, по крайней мере, квалифицированное большинство в 75 %+1 акция.
Управляющее ядро может совпадать с советом директоров, а может быть и некоторой коалицией крупнейших акционеров внутри совета директоров. Номинальная доля dk% k-го акционера может не соответствовать реальной доли в дележе дохода на разных этапах жизненного цикла АО.
Обозначим через
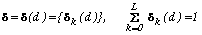
реальный дележ ЧОД на этапе оперативного управления. Доля
 по смыслу отражает размер реальной доли ЧОД, приходящейся фактически на пакет номинальной величины
 . Реальная доля может быть как больше, так и меньше номинальной. Функция
 по замыслу реализует правило фактического дележа ЧОД в зависимости от сложившейся коалиции крупнейших акционеров внутри управляющего ядра.
Традиционные дележи кооперативной теории. Построением различных дележей занимается классическая теория кооперативных игр [4]. Выработаны определенные подходы к определению “справедливого” дележа, связанные с понятием С-ядра, вектора Шепли, решением Неймана-Моргенштерна и др. (см.[4]), которые, по сути, являются конкретными способами выбора функции
 .
Приведем здесь кратко основные подходы к определению “справедливых” в том или ином смысле дележей, следуя [4]. Для наглядности изложение сопровождается следующим примером.
Пример 5. В некотором ОАО сложились три коалиции акционеров, борющихся за обладание контрольным пакетом:
- Группа средних акционеров из 5 человек, обладающих в совокупности d1=40 %;
- Группа крупных акционеров из 2 человек, обладающих в совокупности d2=35 %;
- Юридическое лицо, обладающее d3=12.5 %;
- Мелкие акционеры, не образующие группы и в совокупности владеющие 12.5 % акций.
Анализ ситуации, сложившейся в ОАО, показал, что сложившиеся коалиции устойчивы и новые коалиции могут возникнуть только из объединения трех сложившихся в любых сочетаниях. Мелкие акционеры не войдут в коалицию, владеющую контрольным пакетом, и им, скорее всего, ничего не достанется при дележе дохода. Поэтому их можно далее для простоты выкладок не учитывать и считать, что в игре принимает участие три игрока.
Кооперативная игра задается множеством игроков I={1,2,3} и характеристической функцией v, определенной на множестве непустых подмножеств I. Содержательно функция v определяет гарантированную (наименьшую) долю, приходящуюся на соответствующую коалицию при любых действиях игроков, не попавших в данную коалицию. Вопрос, как построить характеристическую функцию, в том или ином случае выносится за рамки коалиционных игр.
Продолжая пример, построим характеристическую функцию методом, который далее будет у нас основным и называется дележом по принципу “клуба”. В борьбе за контрольный пакет могут возникнуть три коалиции:
- Коалиция {1,2} групп, обладающая в совокупности d1+d2 =40+35=75 %; относительная доля 1 группы в коалиции f1=40/75=0.53, а 2 группы — f2=35/75=0.47.
- Коалиция {1,3} с относительными долями f1=40/52.5=0.80, f3=12.5/52.5=0.2.
- Коалиция {1,2,3} с относительными долями f1=40/87.5=0.46, f2=38/87.5=0.40, f3=12.5/87.5=0.14.
Считаем, что игрокам, не вошедшим в коалицию, обладающую контрольным пакетом, не достается ничего. Выбирая наименьшее значение доли, приходящееся на коалицию в трех возможных случаях объединения, приходим к следующей характеристической функции:
v{1}=0.46; v{2}=0; v{3)=0;
v{2,3}=0.54; v{1,3}=1.0; v{1,2}=1.0;
v{1,2,3}=1.0.
Дележом называется вектор x=(x1,x2,x3), удовлетворяющий условиям:

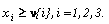
Исключая переменную
 , приходим к следующим условиям на оставшиеся переменные
 и
 :


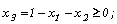
то есть

Приведем основные определения “справедливых” в том или ином смысле дележей.
Ядром называется множество дележей, удовлетворяющих следующим условиям:
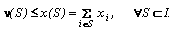
Дележи из ядра для любой коалиции дают в сумме не меньше гарантированного значения, определяемого характеристической функцией.
Посмотрим, к каким условиям сводится определение ядра в нашем примере. Для коалиции {2,3} должно выполняться неравенство:
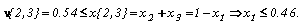
По определению дележа, имеет место противоположное неравенство, откуда x1=0.46. Для коалиции {1,3} должно выполняться неравенство:
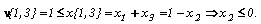
Вместе с противоположным неравенством, справедливым по определению дележа, имеем x2=0. Для коалиции {1,2} получим:
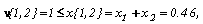
с учетом ранее определенных значений, что неверно.
Полученное противоречие показывает, что С-ядро в данном случае пусто. Возможная пустота С-ядра является основным недостатком рассматриваемого подхода.
Вектор Шепли представляет собой дележ, определяемый формулой:
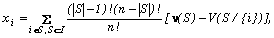

Здесь “модуль” означает число элементов конечного множества S, восклицательный знак — “факториал” неотрицательного целого числа. По определению, 0!=1.
Идея построения вектора Шепли состоит в том, что доля игрока i определяется исходя из того, насколько уменьшится гарантированный выигрыш коалиции без i. Будем называть полученную долю дополнительной. Все коалиции считаются равновероятными в том смысле, что равновероятны все перестановки из n игроков и число участников коалиции k. Процедура рандомизации коалиций состоит в том, что коалицией считается множество первых k игроков случайной перестановки. В результате доля, приходящаяся на игрока i, получается как математическое ожидание его дополнительных долей по всем коалициям S, содержащим i.
Идея построения доли по принципу дополнительности весьма плодотворна и будет использована нами дальше. Что касается механизма рандомизации, то равновероятность построенных коалиций не вполне убедительна. Мы предпочитаем считать соответствующее распределение вероятностей внешним фактором, который должен быть определен исходя из конкретной ситуации, сложившейся в АО.
Расчет компонентов вектора Шепли в числовом примере приведен ниже.
Для i=1 имеем:
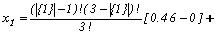
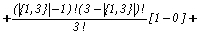
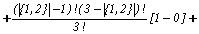
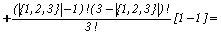
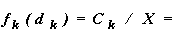
Для i=2:
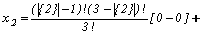
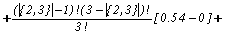
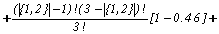
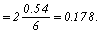
Для i=3:
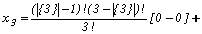
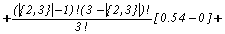
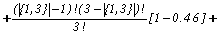
Проверка на дележ:
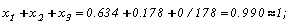
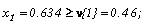
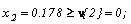
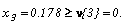
Все условия дележа выполнены в пределах точности расчетов.
N-ядро состоит из дележей, минимизирующих максимальную невязку по коалициям, где нарушается условие ядра:

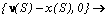

В нашем примере возможны только три коалиции, и задача сводится к минимизации функции максимума:
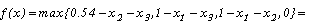
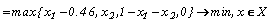 ,
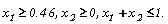
Здесь X — допустимое множество дележей, заданных условиями:
Эта задача эквивалентна задаче линейного программирования:


Можно показать, что в данном случае первые три неравенства выполняются как равенства, откуда последовательно можно найти искомое решение:


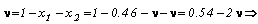


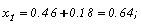

Заметим, что единственный дележ из N-ядра x=(0.64;0.18;0.18) с учетом округления совпадает с построенным ранее вектором Шепли.
“Клубная” модель дележа. К сожалению, общетеоретические концепции далеки от того, как реально происходит дележ дохода. Поэтому мы предлагаем здесь другую, более простую модель дележа по принципу “клуба”. Члены “клуба”, образующие единственную коалицию дележа дохода, на каком-то этапе управления АО делят весь доход пропорционально номинальным долям.
Различным этапам жизненного цикла АО соответствуют различные “клубы”, складывающиеся для дележа дохода. Для контроля над распределением ЧОД достаточно создать коалицию 50 %+1 акция. Для распределения выручки от продажи имущества и дележа оборотного капитала при ликвидации общества достаточно образовать коалицию 75 %+1 акция. Коалиция 25 % +1 акция может заблокировать любое решение по ликвидации АО и продаже его имущества. Принадлежность пакета dk к “клубу” с суммарной долей d<100 %, контролирующего дележ дохода на каком-то этапе, означает, что реальная доля, приходящаяся на этот пакет, возрастает до 100dk/d>dk. Например, принадлежность к клубу “50 %+1” означает примерно двукратное увеличение реальной доли при дележе ЧОД.
Аналогично решаются вопросы дележа дохода на других этапах жизненного цикла АО. Обозначим через
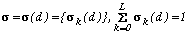
дележ выручки P от продажи предприятия в конце срока владения. Функция
 формализует правило “справедливого” дележа, который на деле может оказаться не совсем справедливым и даже совсем не справедливым.
Пример распределения номинальных долей и их изменения в зависимости от принадлежности к тому или иному клубу представлен в табл. 4.
Таблица 4
РАСПРЕДЕЛЕНИЕ НОМИНАЛЬНЫХ ДОЛЕЙ
|
k |
Номинальные доли, % |
То же нарастающим итогом, % |
Клуб “25 %+1, % |
Клуб “50 %+1, % |
Клуб “75 %+1, % |
|
1 |
20 |
20 |
57.14 |
35.74 |
25 |
|
2 |
15 |
35 |
42.86 |
26.79 |
18.75 |
|
3 |
11 |
46 |
- |
19.64 |
17.75 |
|
4 |
10 |
56 |
- |
17.86 |
12.5 |
|
5 |
9 |
65 |
- |
- |
11.25 |
|
6 |
8 |
73 |
- |
- |
10 |
|
7 |
7 |
80 |
- |
- |
8.75 |
|
8 |
6 |
86 |
- |
- |
- |
|
9 |
5 |
91 |
- |
- |
- |
|
10 |
4 |
95 |
- |
- |
- |
|
11 |
3 |
98 |
- |
- |
- |
|
12 |
2 |
100 |
- |
- |
- |
7. ИНВЕСТИЦИОННАЯ СТОИМОСТЬ ПАКЕТА (ДОЛИ) С ТОЧКИ ЗРЕНИЯ ВНЕШНЕГО ПОКУПАТЕЛЯ
Стоимость Cк пакета dk с точки зрения внешнего инвестора определяется формулой:
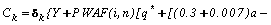
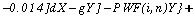
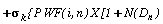 , (15)
или после преобразований:
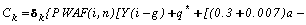

=
=
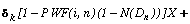
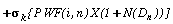 .
Здесь
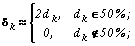 -фактическая доля дохода, приходящаяся на пакет dk% в ходе оперативного управления предприятием, определяемая принадлежностью к группе акционеров, держателей контрольного пакета 50 % плюс 1 акция;
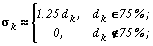 — фактическая доля дохода, приходящаяся на пакет dk%, в ходе дележа оборотного капитала и выручки от продажи собственности в случае ликвидации предприятия, определяемая принадлежностью к квалифицированному большинству 75 % плюс 1 акция, если это большинство контролирует фактически процесс дележа, при отсутствии блокирующей коалиции 25 % плюс 1 акция;
 при наличии блокирующей коалиции.
Практическое использование “клубной” модели дележа дохода, предложенное в [11], предполагает выбор соответствующего клуба на разных этапах управления предприятием. Конкретный выбор зависит от конкретной ситуации, сложившейся в акционерном обществе. Важно, чтобы соответствующая группа акционеров фактически контролировала дележ дохода на рассматриваемом этапе управления предприятием.
Определив
 по формуле, получим относительную величину фактической доли, приходящейся на пакет
 % с точки зрения внешнего инвестора:
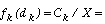
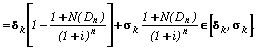
Фактическая доля лежит в пределах между реальными дележами дохода на этапе оперативного управления бизнесом и продажи предприятия в конце срока владения.
Полученная формула объясняет известный эффект фондового рынка, согласно которому крупные пакеты могут стоить больше номинала, а мелкие — меньше. Достаточно крупные пакеты имеют шанс попасть во все престижные “клубы” по дележу дохода на разных этапах управления АО. Их относительная доля в каждом клубе будет больше номинала. Поэтому и общая стоимость пакета акций (доли) в использовании будет больше номинальной согласно последней формуле.
Малые пакеты, наоборот, имеют шанс попасть только в крупные “клубы”, а в узких привилегированных “клубах” их фактическая доля будет равна нулю. Поэтому, согласно нашим формулам, общая стоимость малого пакета в использовании может быть меньше номинала, а в некоторых случаях вообще равна нулю.
Например, стоимость в использовании блокирующего пакета в 25 %, если он вошел во все престижные “клубы”, будет больше 25 %. Стоимость в использовании контрольного пакета в 50 %+1 акция будет больше 50 %, поскольку он наверняка попадет во все “клубы” по делению дохода АО. Стоимость в использовании малых пакетов может быть ниже номинала, т.к. крупные акционеры не примут его в свои “клубы”, кроме доступного всем клуба 100 %, т.е. общего собрания акционеров, и то, если это не слишком крупное АО, где происходит делегирование. Но даже в том случае, когда владелец малого пакета сам будет присутствовать на собрании, ему будет трудно защитить свои интересы, не вступая ни в какие коалиции.
Таким образом, предложенная “клубная” модель дележа, не смотря на очевидную неточность и приблизительность, схватывает важную особенность фондового рынка по оценке пакетов акций АО. Для нас этот факт является важным, т.к. мы глубоко убеждены, что любая модель должна рождаться изнутри проблемы, а не быть притянутой искусственно. Именно поэтому мы не стали углубляться в детали конструкций “справедливых” в определенном смысле дележей, наработанных теорией классических кооперативных игр [4].
Дело в том, что предложенная “клубная” модель, т.е. унитарная модель коалиции, осуществляющая реальный дележ дохода на каждом этапе жизненного цикла АО, лучше, на наш взгляд, отражает суть дела. Кроме того, классические модели дележей несмотря на их известную изощренность, статичны, поскольку дележ в них предполагается осуществить один — единственный раз. Наша модель учитывает временную динамику дележа, который происходит поэтапно. Текущая стоимость доли при текущем использовании в результате различных дележей дохода на разных этапах жизненного цикла АО получается при этом дисконтированием потока дохода, фактически приходящегося на долю.
Инвестиционная стоимость собственности связана со стоимостью при текущем использовании [1], если заменить предполагаемую доходность предпринимателя i на ожидаемую доходность потенциального инвестора, что и предполагается далее. Поэтому стоимость Ck является стоимостью доли при текущем использовании и равна инвестиционной стоимости для внешнего инвестора, который заменяет k-го акционера в случае покупки его доли.
8. ИНВЕСТИЦИОННАЯ СТОМОСТЬ ПАКЕТА (ДОЛИ) С ТОЧКИ ЗРЕНИЯ ВНУТРЕННЕГО ПОКУПАТЕЛЯ
Коалиционные сценарии
Для более точного прогнозирования результатов торгов можно разработать коалиционные сценарии возможного развития событий. Коалиционные сценарии определяют варианты m=1,2,…,M блокирования акционеров (гипотезы) и вытекающие из них возможные результаты торгов, т.е. предполагаемое разбиение оцениваемого пакета на части gk, k=0,1,…,L. Предполагается, что часть gk будет куплена k-м покупателем. Частным случаем является ситуация, когда gk=d0, т.е. весь пакет купит k-й участник, k=0,1,…,L. Так бывает, когда оцениваемый пакет продается одним лотом.
Будем считать для простоты обозначений, что исходное распределение номинальных долей dk, k=1,2,…,L, уже включает блокировку некоторых пакетов в соответствии с коалиционным сценарием m, т.е. будем опускать индекс m варианта.
Расчет фактической доли приобретенной части арестованного пакета с точки зрения внутреннего инвестора
Предположим, что k-й акционер с номинальной долей dk% купил часть gk арестованного пакета d0 %,k=0,1,…,L. Здесь через g0 обозначена доля, приобретенная внешним инвестором. Тогда k-й акционер получает в сумме dk+gk%, k=1,2,…,L.
Пересчитаем фактические доли fk(dk+gk) по формуле (15) для нового распределения долей, сложившегося после торгов. Тогда относительной инвестиционной стоимостью f*k(gk) части gk оцениваемого пакета d0 %, с точки зрения k-го акционера, естественно считать величину [11]:
f*k(gk)=f k(dk+gk)-fk(dk), k=1,2,…,L. (16)
Мы используем здесь идею построения компонентов вектора Шепли [4]. Разница состоит в определении вероятностей вариантов коалиций (коалиционных гипотез), как будет видно дальше. При построении вектора Шепли предполагается, что все варианты построения коалиций в определенном смысле равновероятны. Мы исходим из произвольных вероятностей коалиционных гипотез.
По определению положим:
f*0(g0)=f0(g0), (17)
поскольку внешний инвестор отождествляется с будущим владельцем части g0 выставленного на продажу пакета d0 % и инвестиционная стоимость для него совпадает со стоимостью при текущем использовании.
Напомним, что дележ называется супераддитивным [4], если фактическая доля любой коалиции не меньше суммы фактических долей ее участников. Легко убедится, что “клубный” способ дележа дохода на любом этапе управления АО является супераддитивным. В силу линейности формул для инвестиционных стоимостей долей относительно дележей дохода на любом этапе жизненного цикла АО полученный согласно этим формулам фактический дележ является супераддитивным. С учетом определения инвестиционной стоимости оцениваемого пакета gk с точки зрения внутренних инвесторов при помощи формулы (3) получим отсюда, что справедливо неравенство:
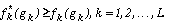
Метод сравнения продаж. Полученные фактические доли можно использовать в методе сравнения продаж пакетов акций общества для внесения корректировок на величину пакета.
Идея расчета состоит в том, чтобы разделить фактическую цену, уплаченную за пакет, на фактическую долю этого пакета. В результате мы получим среднюю стоимость 1 % акций. Умножив это число на номинальную величину пакета, мы получим его скорректированную стоимость без надбавок и скидок на величину пакета. В частности, умножив среднюю стоимость 1 % на сто, можно получить стоимость 100 % акционерного (собственного) капитала общества.
Для определения величины поправки, согласно нашей методике, необходимо знать номер k=0,1,2,…,L акционера (учредителя), купившего пакет. Под нулевым номером понимается, как обычно, внешний инвестор, заменяющий владельца-пользователя пакета (доли). В заключение стоимость 100 % акций усредняется по числу проданных пакетов с учетом их величины. Общая схема расчетов рыночной стоимости 100 % акционерного (собственного) капитала общества приведена в табл.5.
Таблица 5
РАСЧЕТ СРАВНИТЕЛЬНОЙ СТОИМОСТИ СОБСТВЕННОГО КАПИТАЛА
|
№ |
Номинальная доля, di |
Стоимость, Si |
Номер покупателя, ki |
Фактическая доля, f*ki |
Средняя стоимость 1 %, C(1 %)= =Si/f*ki |
Скорректированная стоимость пакета, diC(1 %) |
Стоимость 100 % собственного капитала, 100C (1 %) |
|
… |
………. |
……... |
………. |
……. |
………. |
………... |
…………. |
Таким образом, предложенная методика расчета фактических долей может оказаться полезной в методе прямого сравнения продаж для внесения корректировок на величину пакетов.
Инвестиционная цена лота 1 % и 1 акции в части gk оцениваемого пакета определяется по фактической доле f*k(gk) инвестиционной стоимости X 100 % акционерного капитала, приходящейся на часть gk, приобретенную k-м участникам, по формулам:
Ck(1 %)=f*k(gk)X/gk; (18)
Ck(1ak)=Ck(1 %)/s, (19)
где s=S/100, S — общее число эмитированных обыкновенных акций.
Инвестиционные стоимости лота 1 % и 1 акции с точки зрения k-го акционера определены для таких k, что gk>0, k=1,2,…,L.
Максимальная и минимальная стоимость акции для данного варианта m коалиционного сценария определяется, соответственно, по формулам:
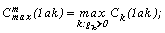 (20)
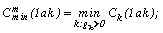 (21)
Заметим, что минимальная цена акции может считаться оценкой ликвидационной цены по данному коалиционному сценарию, поскольку дешевле за 1 акцию никто не заплатит.
9. РЫНОЧНАЯ СТОИМОСТЬ ПАКЕТОВ (ДОЛЕЙ)
Рыночная стоимость акций определяется как среднее значение инвестиционных стоимостей с учетом предполагаемых объемов покупки в рамках данного коалиционного сценария m:
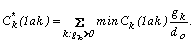 (22)
Весовые коэффициенты получены с учетом соотношения частей gk%, на которые будет разбит оцениваемый пакет d0 % в результате торгов. Это соответствует порядку определения котировки акций как средней цены за один биржевой день с учетом объемов сделок.
Согласование результатов. Обозначим через pm вероятность того, что в результате торгов будет реализован m-й коалиционный сценарий, m=1,2,…,M. Тогда итоговая величина рыночной и ликвидационной стоимости 1 акции может быть получена по формуле математического ожидания:
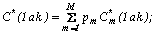 (23)
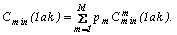
Рыночная и ликвидационная стоимость оцениваемого пакета d0 % определяется по формуле:
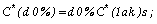 (24)
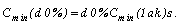 (25)
10. ПРИМЕР РАСЧЕТА СТОИМОСТИ МИНОТАРНОГО ПАКЕТА
Ниже приводится реальный пример расчета стоимости минотарного блокирующего 30 % пакета акций ОАО, арестованного налоговой полицией за долги перед бюджетом у одного из акционеров. Дата оценки — 15.02.99, курс доллара США — 23 р. Название акционерного общества и имена акционеров опущены по понятным соображениям.
Расчет исходных параметров:
i = i0+i0r+R/n+li0/n=0.19=19 %— ставка дисконтирования, определяемая методом суммирования условно безрисковой ставки и рисков различной природы;
i0 = 0.08=8 % — условно безрисковая ставка, определяемая по валютным депозитам сроком на один год в Сбербанке региона на дату оценки, включающая страновой и региональный риски;
n = 5лет — предполагаемый срок владения предприятием, определяемый исходя из того, что АО существует пятый год, и этот год может стать последним, если не удастся получить желаемый кредит;
l = 2 года — средний срок продажи бизнеса в конце срока по нашему опыту для предприятий такой величины;
r = 2/7 = 0.286 — риск неполучения ЧОД в текущем году, исходя из бизнес-плана реконструкции, рассчитанного на 5 лет плюс 2 года на продажу предприятия, из которых первые 2 года прибыль отсутствует,
R = 2/7 = 0,286 — риск непродажи ИК в конце срока, например, в силу ареста имущества за долги перед бюджетом, исходя из фактического состояния предприятия (последние два года на грани ареста) и в предположении успешного функционирования в следующие 5 лет согласно бизнес-плану;
j = — 0.102 = — 10.2 % — среднегодовое относительное изменение стоимости предприятия в долларах США, исходя из того, что доллар поднялся после кризиса 17 августа в 3.5 раза на дату оценки и, соответственно, возросла его покупательная способность по отношению к рублю, упершись в не изменившуюся за это время рублевую платежеспособность населения, откуда следует, при условии стабилизации доллара к рублю (а это предполагается в новом бюджете), что j=1/3.5–1= — 0.714 за первый год и j=0 за последующие годы, т.е. в среднем j= — 0.714/7= — 0.102;
d = 0,994 = 99,4 % — доля амортизируемых фондов в составе акционерного капитала по экономическому балансу на 1.01.99;
Y = 17,000 тыс. руб.— потребный кредит из анализа структуры капитала АО;
g = 0.2 = 20 % — средняя ставка по валютным кредитам в коммерческих банках региона на дату оценки,
а = 0.099 = 9.9 % — средняя норма амортизации по зданиям и оборудованию из формы № 5 по ОКУД за 1999 год;
q* = 2,750 тыс. руб.<0 —ЧОД после налогообложения, но до отвлечения средств по форме № 2 по ОКУД на 1.01.99;
adn=0.099х0.994х5=0.492;
Dn = (1+j)n-1 = (1–0.102)5–1 = — 0.529<-adn=-0.492,
откуда следует, что
N(Dn)=D n= — 0.41;
Вывод рабочей формулы для долей. По определению:


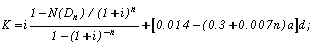
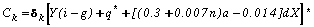
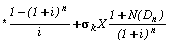 .
откуда следует при наших данных:


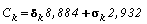 .
Заметим, что оценка X рыночной стоимости 100 % акционерного капитала по смыслу предложенной схемы дележа равна сумме коэффициентов: X=8,884+2,932=11,816 тыс. руб.
Определение исходных долей. Исходное состояние номинальных долей и их относительная величина в различных “клубах” представлены в табл.6.
Таблица 6
ИСХОДНОЕ СОСТОЯНИЕ ДОЛЕЙ
|
Факт. № по реестру в порядке убывания номинальной доли |
Номинальная доля %/ нарастающим итогом % |
Относитель- |
Относитель- |
Относитель- |
Относитель- |
|
0 |
30/30 |
100 |
55.05 |
34.76 |
30 |
|
5 |
24.5/54.5 |
- |
44.95 |
28.39 |
24.5 |
|
1 |
18.5/73.5 |
- |
- |
21.44 |
18.5 |
|
4 |
12.8/86.3 |
- |
- |
14.83 |
12.8 |
|
2 |
8.4/- |
- |
- |
- |
8.4 |
|
3 |
4.3/- |
- |
- |
- |
4.3 |
|
8 |
0.8/- |
- |
- |
- |
0.8 |
|
7 |
0.4/- |
- |
- |
- |
0.4 |
|
8 |
0.2/- |
- |
- |
- |
0.2 |
|
9–13 |
0.1/100 |
- |
- |
- |
0.1 |
Напомним, что номер k=0 соответствует арестованному пакету d0=30 %, выставленному на продажу. Количество акционеров равно L=13. Общее число эмитированных акций S=1,000,000, число акций в лоте 1 % s=S/100=10,000. Акционер 5 это крупный западный банк, акционер 1 — российское предприятие, у которого за долги арестован оцениваемый пакет 30 %, акционер 4 — крупное западное предприятие. Назовем их для краткости, соответственно, банк, западное и российское предприятие. Имена остальных акционеров не важны для понимания дальнейших рассуждений.
Коалиционные гипотезы. Рассматривалось M=3 основных гипотезы.
Вариант 1. Блокировка акционеров отсутствует. При этом банк, вероятно, купит 25.5 %, не хватающих ему до контрольного пакета, а оставшиеся 4.5 % достанутся западному предприятию, что позволит получить в сумме 17.3 % и почти сравняться с российским предприятием (18.5 %).
Эта гипотеза основана на том, что западный банк имеет несравнимо большие ресурсы по сравнению с западным предприятием. Оставшуюся часть, вероятнее всего, купит западное предприятие, поскольку его российский партнер в настоящее время испытывает финансовые трудности, о чем свидетельствует арест части его пакета.
Таким образом, арестованный пакет d0=30 % делится только на две ненулевые части: g5=25.5 % и g4=4.5 %.
Вариант 2. Западные партнеры 5 и 4 блокируются и имеют в сумме 24.5 %+12.8 %=37.3 %. Созданному блоку не хватает до контрольного пакета 12.7 %, которые блок, вероятнее всего, и купит. Оставшиеся 30 %-12.7 %=17.3 % может купить внешний российский инвестор.
Таким образом, арестованный пакет делится на две части: g 5+4=12.7 % и g0=17.3 %.
Вариант 3. Блокировка акционеров отсутствует. Все 30 % купит внешний российский инвестор, т.е. g0=30 %.
Расчеты по 1-му коалиционному сценарию. Гипотетическое состояние долей после торгов для этого варианта представлено в табл.7. [an error occurred while processing this directive]
