(метод оценки запасов по себестоимости последних по времени закупок, «last in – first out» – «последним поступил, первым использован») – на производство (в реализацию) сначала списываются запасы в количестве последней поступившей партии и по цене последней партии, затем списываются материалы в количестве предпоследней партии и по цене предпоследней партии и так далее, пока не будет списано общее количество израсходованных за месяц запасов.
| краткая информация по термину |
Метод LIFO предполагает первоочередное списание запасов в производство или реализацию последних поступивших партий. Здесь используется предположение, что все поступающие на предприятие запасы как бы складываются в одну стопку друг на друга и получается так, что запасы поступившие первыми «лежат ближе» и их в первую очередь и пускают в производственный или реализационный процесс. Благодаря этому обеспечивается завышение стоимости израсходованных на производство или реализованных ценностей, занижение их остатка на конец месяца, а значит снижение прибыли и ухудшение финансовых показателей предприятия. Поэтому данный метод рекомендуется использовать, если предприятие стремится к снижению налога на прибыль.
Пример (полужирным шрифтом в таблице выделены исходные данные, а обычным шрифтом – расчетные).
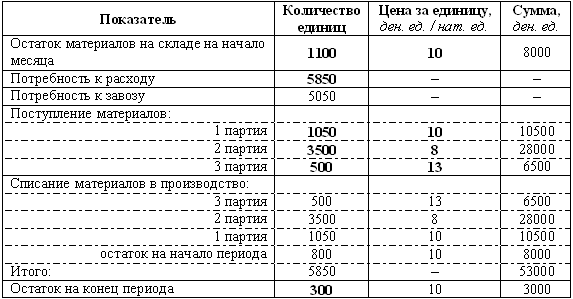
Преимущества метода LIFO состоят в том, что в себестоимость продукции запасы входят по рыночной цене, расчетная прибыль предприятия соответствует фактической. Недостаток данного метода – стоимость запасов на конец периода в условиях инфляции оказывается заниженной.
