Количество материальных ресурсов, которое необходимо предприятию для выполнения плана производства (реализации) продукции, для ремонтно-эксплуатационных нужд, капитального строительства и других необходимых работ.
| краткая информация по термину |
- методом прямого счета (это наиболее точный метод определения потребности в материалах к расходу):
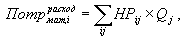
Qj - объем выпуска j-того вида продукции (нат. ед.).
Разновидностями метода прямого счета являются метод определения потребности по типовым представителям и расчет потребности по аналогии.
В первом случае типовым представителем признается изделие, норма расхода i-того материала на которое близка к средневзвешенной норме расхода HPi,тип (нат. ед./нат. ед.) по группе изделий:
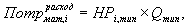
Метод расчета потребности в материалах к расходу по аналогии применяется, как правило, при производстве новых видов продукции:
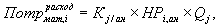
где Kj/ан - коэффициент, учитывающий прогнозируемое изменение нормы расхода i-того материала на j-тое изделие по сравнению с аналогичной продукцией;
HPi, - норма расхода i-того материала на единицу продукции, аналогичной j-тому изделию.
