Актуализация маркетинга партнерских отношений в секторе оказания банковских услуг
Семерникова Елена Александровна аспирантка кафедры маркетинга и рекламы, Ростовский государственный экономический университет (РИНХ)
В настоящее время в сложившемся и развитом обществе потребления, характеризующемся избыточным предложением товаров и услуг, достаточно четко оформилась тенденция превращения индивидуализированного потребительского спроса в основной генератор эконческого прогресса. Роль совокупного спроса индивидуальных домохозяйств в кризисный период функционирования экономики еще более важна и заметна в достижении стабильности и, в идеале, росте благосостояния организаций. В этом контексте роль банковских услуг значительно возрастает, поскольку условия функционирования современной экономики предполагают возможность осуществления расширенного потребления корпоративными и индивидуальными клиентами банков. Это обстоятельство позволяет заключить, что маркетинговые усилия, заключающиеся в планомерном изучении потребностей и их динамики у современного клиента с целью все большего его удовлетворения товаром, условиями его реализации, сервиса и постсервисного обслуживания, имеют будущее и перспективы дальнейшего развития.
Следует отметить, что происходящая на наших глазах интернационализация экономики и влияние феномена глобализации приводят к своеобразной стандартизации маркетингового инструментария, применение которого все больше склоняется к ориентации на индивидуального потребителя. Так, классики маркетинга, в частности Ф. Вебстер, считают кардинальным путем развития маркетинга его дрейф от эффектизации разовых трансакций к обеспечению партнерских отношений между индивидуальным покупателем и продавцом1. Иллюстративное отображение отмеченного дрейфа маркетинга приведено на рисунке 1.

Рис. 1 Дрейф маркетинга от разовых трансакций к партнерским отношениям с индивидуальным потребителем (по Ф. Вебстеру)
Подобные представления об эволюции практики маркетинга приобрели доминирующий характер в последнее время. Данная точка зрения практически не оспаривается, а развивается, множатся бифуркации на генеральном пути отмеченного дрейфа.
Сфера услуг, в отличие от сферы товарного производства, изначально и принципиально в большей степени зависит от индивидуальных потребительских предпочтений, что продиктовано особенностями услуг, в отличие от товаров, потребление которых может быть отделено в клиентском сознании от организации, их производящей или реализующей. Услуги не могут оказываться и потребляться в автаркии от стороны их оказывающей. Соответственно, отмеченный дрейф маркетинга от разовых трансакций к партнерским отношениям с индивидуальным потребителем в сфере услуг еще более важен, чем при продвижении на рынок товаров. Отмеченное обстоятельство справедливо по отношению к сектору оказания банковских услуг.
Так, сложившееся положение в банковской сфере объективно выдвигает необходимость эффективного освоения и использования всего арсенала маркетинговых инструментов.
Маркетинговые новации в этом секторе в первую очередь должны быть нацелены на развитие клиентоориентированной стратегии, поскольку сохранение существующих клиентов и привлечение новых — важнейшие аспекты деятельности банка.
В свете отмеченного выше, одним из ведущих направлений в этой области является маркетинг партнерских отношений, который, по существу, заключается в построении программы долгосрочного сотрудничества между клиентом и банком на взаимовыгодной основе при ведении бизнеса, а также отслеживании и учете взаимных интересов в дальнейшем.
Это предполагает продуцирование маркетинговой стратегии, как элемента общей стратегии компании, ориентированной на использование своих ресурсов в русле привлечения и удержания потребителей в долгосрочной перспективе.
В таблице 1 представлены существующие в настоящее время стратегические приоритеты в развитии российских банков, сгруппированные по типам банковских структур, которые проанализированы и сгруппированы с привлечением инструментария SWOT-анализа в банковской сфере РФ, составленной специалистами рейтингового агентства «Эксперт РА»2.
Таблица 1 Перспективные стратегии российских банков
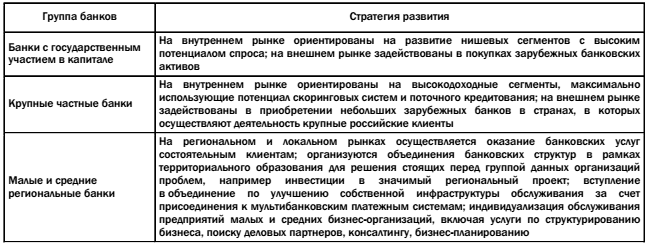
В целом в отмеченном стратегическом плане оказания услуг ориентация на партнерские отношения с потребителями прослеживается по всем представленным структурам, однако в отношении индивидуальных клиентов это в большей степени проявляется в банках без государственного участия в капитале, поскольку в их деятельности практически отсутствует возможность использования «государственного заказа», т. е. платежей населения, осуществляемых в обязательном порядке.
Также следует отметить, что крупные банки с государственным участием, крупные частные банки, а также малые и средние банковские структуры, очевидно, под собственной клиентоориентированностью и выстраиванием партнерских отношений с потребителями подразумевают разные организационные мероприятия и наборы действий. Это обстоятельство продиктовано различными финансовыми и институциональными возможностями, разным потенциалом к привлечению и использованию административного ресурса, а также различной готовностью к риску и объему данного риска при выстраивании клиентских программ.
Поясним свою мысль. Крупные банковские структуры с государственным участием в качестве своей ориентации на клиента рассматривают в первую очередь деятельность по расширению своей филиальной сети, улучшению инфраструктуры (установка банкоматов в зоне пошаговой доступности для большинства клиентских потоков), установка дисплеев, позволяющих вести электронный учет очередей и т. д. Ключевое внимание они отдают коммуникационной составляющей в плане проведения мощной ЯД-компании для создания имиджа банка, думающего о собственных клиентах. Благодаря уже существующему мнению большинства потребителей об их надежности и формирующемуся с помощью ЯД-мероприятий и агрессивной рекламы, гудвиллу, они успешно оттягивают клиентов у других банковских структур. Сам банковский продукт у них меняется под клиентские предпочтения в минимальной степени, он практически стандартизирован под определенные потребительские сегменты. Получается, что как таковой долгосрочной программы партнерского взаимодействия не выстраивается, а потребители реагируют на существующий и вновь формируемый имидж.
Крупные частные банки традиционно в сознании отечественных потребителей обладают меньшим уровнем потенциальной надежности, также они не могут использовать преимущества административного ресурса в своей деятельности. Следовательно, кроме коммуникационной составляющей для привлечения клиентов, они вынуждены идти по пути большей дифференциации предлагаемых потребителям банковских продуктов. Выстраивать партнерские отношения на основании оказания индивидуализированных услуг по непосредственным клиентским запросам они склонны с наиболее прибыльными и крупными потребителями, оказывая остальной клиентской массе по большей части стандартизированные услуги.
Малые и средние региональные банки в силу сложившихся на рынке банковских услуг обстоятельств вынуждены быть в максимальной степени клиентоориентированными. В этой связи данные организации нацелены на выстраивание партнерских отношений с мелкими потребителями и с физическими лицами, зачастую предлагая им такой спектр банковских услуг и на таких условиях, что это повышает их собственные риски. Снижению подобных рисков и управлению ими способствует привлечение большего числа клиентов для снижения вероятности возникновения подобных рисковых ситуаций. Соответственно, малые и средние региональные банковские структуры для повышения надежности собственного функционирования на рынке ориентированы на предложение индивидуализированных клиентских программ и управление банковскими продуктами исходя из изменяющихся возможностей потребителей. В качестве фактора, способствующего повышению надежности в сознании потребителей, они прибегают к большей транспарентности в демонстрации результатов собственной деятельности.
Независимо от величины банковской структуры и степени государственного участия в ней, в плане идеологической платформы построения комплекса маркетинга в банках на современном этапе выделяется концепция 5Е3, в качестве компонентов включающая в себя:
Education — обучение, процесс реализации которого включает в себя информирование широкого круга потребителей о банковских услугах, предлагаемых данным банковским учреждением. Считается, что эту информацию следует предоставлять всем потенциальным потребителям, так как в процессе ее передачи, именуемой актом обучения, формируется будущая потребность в этих услугах и, соответственно, складывается необходимый спрос4. Реализация данного этапа дифференцирована в зависимости от типа банковской структуры. Крупные банки предпочитают использовать информационную составляющую, основанную на телевизионной рекламе, тогда как менее крупные банки ориентированы на проведение бесплатных семинаров и тренингов с потенциальными потребителями новых банковских продуктов и личные контакты с ними.
Explonation — внедрение, которое неразрывно связано с процессом обучения потребителей. Внедрение касается только новых продуктов, причем принципиально новых не только для отдельного банка, но для данного рынка оказания банковских услуг.
Elevation — обучение и развитие банком своих клиентов. Если клиент использует один продукт, то ему можно продать новый связанный продукт более высокого уровня, либо удовлетворяющий еще более широкий спектр его потребностей. Примером этого может служить процесс взаимодействия менеджера с клиентом при кредитовании юридического лица. Иногда клиенту приходится объяснять, что такое правильная структура баланса, почему нужно показывать на балансе основные средства предприятия, как правильно и оптимально для клиента и, в идеале, для банка структурировать денежные потоки. Соответственно, развитие клиента — это стратегический шаг, точнее, цепочка действий в отношении установления принципиально новых отношений «Банк-Клиент»5. На этом этапе крупные банки в основном используют помощь консультативного характера, а мелкие и средние активно предлагают изменение ранее предложенного и потребляемого клиентом банковского продукта в случае возникновения у клиента такой потребности.
Entertainment — в переводе «развлечение», в данном случае подразумевается, что сам акт взаимодействия клиента с банковской структурой организован как мероприятие, способствующее приятному времяпрепровождению, отдыху, атмосфере праздника и уюта. Важно то обстоятельство, что «развлекающим» потребителей моментом является не только сам процесс «общения» с банком, но даже процесс получения дополнительной консультативной и иной информации о продукции банковской структуры, которая (несмотря на собственную серьезность) может подаваться в игровой форме6.
Примером этого могут служить выпущенные многими банками специальные серии банковских карт, посвященные различным видам спорта (фигурное катание, легкая атлетика, футбол с эмблемой клубов и пр.). Также в эту категорию можно отнести всякого рода лотереи, розыгрыши, и разного рода акции, проводимые среди клиентов банков и, конечно же, презентации и рекламу банков с участием всякого рода знаменитостей.
Evaluation или Estimation — заключаются в конечной оценке, подведении итога эффективности реализуемых маркетинговых мероприятий, которые были проведены в четырех этапах. Данный этап важен для корректировки отдельных составляющих проводимой маркетинговой стратегии и активизации применения тех, которые привели к успеху. Мелкие и средние банки проводят такой мониторинг состояния качества и эффективности реализуемых партнерских отношений чаще, чем крупные из-за собственной меньшей рыночной устойчивости, для того чтобы быть готовыми реализовать корригирующие меры.
Как видим в этой, приоритетной для современной банковской сферы, по мнению ряда отечественных маркетологов, концепции превалирует явное смещение акцента с разовой трансакции на длительные партнерские отношения с потребителем, предполагающие взаимное развитие, перетекающее в симбиоз взаимовыгодного и взаимно интересного сотрудничества на консенсусной основе.
Со стороны банковской структуры смысл и сущностное содержание партнерских отношений заключаются в организации планомерной деятельности по изучению проблем бизнеса клиентов, их потребностей, предложении эффективных способов их решения за счет использования имеющихся услуг банка или создания новых и в получении на этой основе дополнительного дохода, в том числе и в пролонгированной перспективе.
Соответственно, с позиции клиента искомое содержание формируемых партнерских отношений состоит в том, чтобы посредством услуг, оказываемых банком, удовлетворять финансовые интересы своего бизнеса, собственное благосостояние и улучшать состояние своей фирмы, собственного домохозяйства.
Таким образом, суть партнерских отношений в общем виде выражается как приумножение денежных потоков клиента и банковской структуры, а также их оптимальном использовании в интересах, как самого потребителя, так и банковской структуры7. При этом взаимовыгодном симбиозе, достигаемом на определенном компромиссе, как банковская структура, так и клиент поступаются частью возможных сиюминутных выгод в пользу долгосрочного сотрудничества, приносящего, в итоге, большую стабильность в ведении бизнеса при наличии достаточной прибыли.
Применительно к вариантам такого взаимовыгодного симбиотического сосуществования, маркетологи выделяют пять основных уровней отношений банка с клиентами: базисный, реагирующий, ответственный,активный,партнерский, по сути отражающих тренд развития маркетинга от разовых трансакций к партнерскому взаимодействию. В таблице 2 представлена сравнительная характеристика этих уровней отношений8.
Таблица 2 Характеристика уровня отношений между банком и его клиентами

Данные, представленные в таблице 2, позволяют сделать вывод о том, что для обеспечения конкурентоспособности банку при избыточном предложении банковских услуг и наличие возможности множественного выбора для клиента наиболее предпочтительными для банковской структуры представляются последние три уровня — ответственный, активный и партнерский уровни, причем в наибольшей степени на этих уровнях проявляют себя мелкие и средние банки. Тогда как более крупные ограничиваются первыми двумя, иногда тремя этапами.
Опираясь на маркетинг партнерских отношений, банк концентрирует свою маркетинговую деятельность на выявлении потребностей клиентов и реализации этих потребностей в процессе эффективного обслуживания, стремясь как можно полнее индивидуализировать эту деятельность и сделать это так, чтобы клиент оценил индивидуальность подхода.
Внедрение маркетинга отношений позволяет коммерческим банкам получить следующие положительные результаты9:
- установить более доверительные отношения с приоритетными клиентами, обеспечить своевременное решение их вопросов на взаимовыгодных условиях;
- повысить информированность клиентов о банке, его услугах в аспекте создания обоснованного интереса к ним;
- отслеживать и предугадывать возможные изменения в предпочтениях клиентов исходя из изменений в деловой активности и на этой основе предлагать новые банковские продукты и услуги.
Таким образом, привлекательность концепции маркетинга партнерских отношений для банков состоит в том,что развиваемые специальным образом долгосрочные отношения:
- во-первых, снижают риск при осуществлении банковских операций, так как, с одной стороны, банк подробно информирован о деятельности клиента, а с другой — клиент информирован о состоянии дел в банке;
- во-вторых, представляются выгодными как для клиентов, так и для банковской структуры, поскольку положительно влияют на развитие бизнеса каждого;
- в-третьих, уменьшают непосредственные банковские расходы на обслуживание клиентов, так как обслуживание становится целевым, а не представляет собой «стрельбу по площадям».
Несмотря на выстраивание партнерских отношений со всеми клиентами и декларируемое равенство всех клиентов банка между собой, некоторые клиенты для банка оказываются важнее, чем другие. В этой связи принято выделять три основные группы потребителей банковских продуктов:
- потенциальные клиенты — юридические лица или предприниматели, обслуживающиеся в банках-конкурентах, но представляющие интерес для банка с целью улучшения качества его клиентской базы; для привлечения данной категории необходима активизация коммуникационной составляющей воздействия;
- перспективные клиенты — юридические лица или предприниматели, которые по своим количественным и качественным показателям интересны для банка в части формирования их спроса на банковские услуги и получения на этой основе дополнительных доходов; для этой группы клиентов реализуются программы по дифференциации существующих услуг и предложению новационных продуктов;
- ключевые клиенты — юридические лица или предприниматели, имеющие счета в банке и пользующиеся преимущественно только его услугами. Этим клиентам оказывается индивидуализированное обслуживание, в максимальной степени персонифицированное.
Именно в отношении ключевых клиентов вводится понятие «партнер банка», что повышает статус клиента, и именно он рассматривается как главный источник прибыли и гарант дальнейшего развития банка10. Следует отметить, что это укладывается в тренд управления клиентским капиталом в организациях, отмечаемый рядом авторов11.
Говоря о факторах влияния на клиентоориентированность банка ряд авторов отводит первостепенное значение в этом вопросе уровню квалификации персонала, занятого в обслуживании потребителей, ставя его на первое место (табл. З)12.
Таблица 3 Ключевые факторы влияния на клиентоориентированность банковской структуры
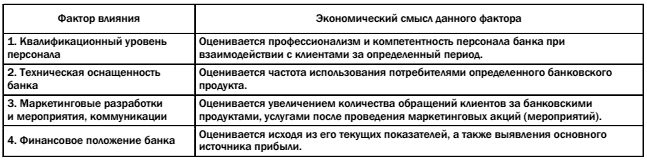
Сообразно сложившимся тенденциям, ключевую роль со стороны банка в построении партнерских отношений выполняют персональные менеджеры, которые несут ответственность за установление и развитие партнерских отношений с закрепленными за ними клиентами.
Именно персональный менеджер выступает как квалифицированный эксперт, заинтересованный в предоставлении услуг, способствующих развитию бизнеса клиентов, и получении на этой основе дополнительных доходов13.
Привлечение персональных менеджеров для работы с ключевыми клиентами позволяет оперативно реагировать на возникающие у них проблемы, что обусловливает возможность построения доверительных отношений с данной категорией потребителей. Такая практика способствует росту информированности о возможностях банка среди клиентов и, как следствие, росту доверия к нему в части потенциальных возможностей для решения клиентских проблем.
Равно как для клиента, так и для банка применение персонального менеджмента потребителей обеспечивает следующие преимущества:
- удобство, скорость и рост качества обслуживания (поскольку персональные менеджеры оперативно и централизованно решают текущие проблемы клиентов-партнеров, возникающие в процессе их обслуживания, оперативно консультируют их по различным вопросам, например, об оформлении документов, условиях проведения банковских операций, курсе валюты, ставках депозитов, векселей, кредитов и т. д.);
- персональный и, в то же время, централизованный контроль обслуживания(поскольку в рамках осуществления персонального менеджмента координируется работа подразделений банка на этапах от подготовки, сбора и подписания документов до контроля за поступлением и отправкой денежных средств);
- наиболее рационализированные условия обслуживания и консалтинга (поскольку в рамках осуществления персонального менеджмента осуществляются консультации по самому широкому спектру вопросов экономического, финансового и юридического характера с привлечением в случае необходимости специалистов соответствующих подразделений банка и предложении индивидуальных схем обслуживания).
Таким образом, состояние конкурентной среды в банковском бизнесе на современном этапе, интернационализация бизнеса вследствие глобализации и использование совокупного индивидуального потребления в качестве основного движущего фактора развития экономики, опосредует необходимость большей ориентации на потребителя для обеспечения устойчивости банковской структуры, независимо от ее размера и принадлежности собственности. В этой связи, внедрение и развитие маркетинга партнерских отношений в секторе оказания банковских услуг представляется очень привлекательным направлением.
1 Webster F. The changing role of marketing in the corporation // JournalofMarketing. 1992. № 56 (4). 1–17.
2 Будущее российского банковского сектора: соединить сот и стабильность: драйверы роста: не упусти момент
3 Ведяхин А.А. Пять «Е» современного банковского маркетинга // Банковское дело. 2008. № 3.
4 Попкова Е.Г., Суворина А.П. Концепции 5Е на рынке банковских продуктов // Маркетинг в России и за рубежом. 2009. № 4.
5 Смирнов К.А., Никитина Т.Е. Маркетинг на финансовом рынке. - М.: ИНФРА-М, 2013.
6 Попкова Е.Г., Суворина А.П. Концепции 5Е на рынке банковских продуктов // Маркетинг в России и за рубежом. 2009. № 4.
7 Куршакова Н. Построение отношений с клиентами - фактор обеспечения конкурентоспособности регионального банка // Маркетинговые коммуникации. 2002. № 4 (10). - С. 46-49.
8 Масленченков Ю.С., Тронин Ю.Н. Работа банка с корпоративными клиентами М.: ЮНИТИ-ДАНА, 2003. - 358 с. -(Банковское дело). - ISBN 5-238-00468-0.
9 Куршакова Н.Б. Банковский маркетинг. - ПИТЕР, 2003. - C. 192.
10 Куршакова Н.Б. Особенности внедрения коммерческими банками технологии персонального менеджмента клиентов // Менеджмент сегодня. 2007. 01 (37). - С. 2-8.
11 Макаров А.М., Галямова Э.Ф. Управление клиентским капиталом на российских предприятиях // Практический маркетинг. — 2007. — № 3. — С. 2-9.
12 Подопригора В.Г., Герасимова Е.А. Конкурентоспособность бизнеса на основе клиенториентированного подхода (на примере банковского сектора) // Проблемы современной экономики. № 3 (43). 2012.
13 Куршакова Н. Построение отношений с клиентами - фактор обеспечения конкурентоспособности регионального банка // Маркетинговые коммуникации. 2002. № 4 (10). - С. 46-49. [an error occurred while processing this directive]
