Стратегическое поведение: от разработки до реализации
Таблица 5
Содержание бизнес-плана в промышленности
| Раздел | Основное содержание |
| Введение | Во введении должны быть следующие сведения:
|
| Описание предприятия (организации) | Краткие сведения о предприятии включают следующее:
|
| Описание продукции (работы, услуги) | В этом разделе дается определение и описание тех видов продукции
и услуг, которые будут предложены на рынок. Состав этого раздела
следующий:
|
| Анализ потребительского рынка | Структура этого раздела может быть представлена в следующем виде:
|
| Конкуренция (анализ конкурентной среды) | Процедуру проведения анализа каждого отдельного конкурента можно
разделить на семь стадий:
|
| План маркетинга | Этот раздел бизнес-плана устанавливает подходы к формированию
маркетинговой политики и осуществлению сбыта. Он может иметь следу-
ющую структуру:
|
| План | В этом разделе приводится экономический потенциал предприятия, производства направленный на обеспечение производственной программы, предусмот-
ренной бизнес-планом. Здесь следует ответить на следующие вопросы:
|
| Финансовый план | Этот раздел бизнес-плана обобщает материалы предыдущих разделов
и представляет их в стоимостной форме. Обычно финансовый план в
промышленности состоит из двух подразделов. Первый подраздел включает в себя следующие документы:
|
| Оценка рисков и страхование | В этом разделе следует предусмотреть типы и источники рисков, моменты их возникновения и меры по снижению вероятности возникно- вения неблагоприятных последствий, предотвращению рисков и миними- зации потерь, а также, возможная программа страхования от рисков. |
| Приложения | В приложениях приводятся документы, не являющиеся частью текста, но на которые есть ссылки в бизнес-плане. В приложения включаются все материалы, дополняющие основные разделы (спецификации, техниче- ские описания, лицензии, сертификаты, патенты, договора), а также, сведе- ния о руководителях предприятия, управляющих, экспертах, консультантах проекта, рекламные материалы, изображения продукции, публикации, ссылки, важнейшие контракты и прочее. |
Таким образом, мы рассмотрели структуру и представили краткое содержание основных разделов бизнес-плана в промышленности. Как было уже отмечено, такие планы разрабатываются, в основном, с целью привлечения инвестиций, а значит, они направлены на внешних пользователей. В то же время производственно-технологическое и маркетинговое обоснование, а также финансово-экономическая оценка разрабатываемого проекта служат существенной основой для его эффективной реализации внутри предприятия.
Однако одной разработки системы планов (см. рис. 13) для эффективной реализации обозначенного стратегического поведения считается недостаточным. Здесь может возникнуть проблема разобщенности системы планов и системы управления. В частности расширение сферы хозяйственной деятельности и выход на новые рынки, требует привлечения дополнительного персонала. И, наоборот, уход из неперспективных зон хозяйствования и закрытие нерента, бельных производств, приводит к сокращению кадров. Отсюда возникает необходимость успешного объединения общей стратегии бизнеса и способов организационного управления людскими ресурсами. Другими словами, здесь следует установить взаимосвязь и найти соподчиненность между стратегией и основными ответственными исполнителями разработанной системы планов (см. рис. 13). Согласование стратегии бизнеса и организационного управления несет в себе следующее предназначение:
- внесение структурных изменений вследствие роста (слияние, поглощение, объединение, внедрение) или сокращения (частичное остановка деятельности, временное закрытие, полная ликвидация) отдельных СБЕ;
- повышение эффективности оценки и контроля над достижением поставленных целей и задач;
- согласование по ресурсам и исполнителям планов, программ и планов-проектов;
- недопущение противопоставления и дублирования отдельных функций.
Согласно Методическим рекомендациям по реформе предприятий [15], в соответствии с выбранной стратегией поведения предприятия на рынке рекомендуется изменить организационно-управленческую структуру с учетом следующих принципов: обеспечение гибкого реагирования на изменения рынка; выбора оптимального уровня децентрализации управленческих решений; закрепления за подразделениями предприятия конкретных функций, персонификации ответственности за организацию и выполнение каждого мероприятия. Проводимые изменения следует закрепить в штатном расписании, положениях о структурных подразделениях предприятиях и должностных инструкциях.
Приведем краткую1 классификацию основных видов организационных структур управления предприятиями и раскроем некоторые из них (см. рис. 14).

Рис. 14. Основные виды организационных структур управления
Механические структуры (см. рис. 14), которые также называют бюрократическими, классическими или традиционными, характеризуются жесткой иерархией власти в компании, централизованным принятием решений, узко определенной ответственностью. Органические структуры, характеризуемые также как адаптивные и гибкие, отличаются слабой иерархией управления, умеренным использованием формальных процедур и правил, широко определяемой ответственностью в деятельности, а также децентрализацией принятия решений. Выбор той или иной формы и методов управления зависит от того, в каких условиях функционирует компания в настоящее время, и к чему она стремится в будущем.
Рассмотрение вопросов, связанных с формированием структур управления в соответствии с выбранной стратегией показывает, что компания в своей эволю- ции должна (обязательно) пройти определенные организационного развития. В противном случае может возникнуть проблема, когда некоторые отношения в части подчинения и согласования тех или иных вопросов окажутся просто не «отработанными»1.
Как показывает практика, отечественные предприятия придерживаются в большинстве функциональной структуры управления. Закономерно возникает необходимость изучения следующего принципа управления — дивизионального, как более высокого уровня развития организации. Иногда этот тип структуры считают наиболее развитой механической формой управления. Порой эту разновидность ставят между двумя основными типами структур. Так или иначе, дивизиональные структуры управления ориентированы в основном на крупные диверсифицированные предприятия. Основной принцип управления компанией на основе дивизиональной структуры (от английского слова division, что означает отделение или подразделение компании) предполагает выделение крупных автономных производственно-хозяйственных подразделений (дивизионов) с предоставлением им оперативно-производственной самостоятельности и, одновременно, наделением ответственности за экономические результаты и размер прибыли.
В мировой практике, начиная с 20-х годов прошлого столетия, выделяют, как правило, три типа дивизиональных структур: дивизионально-продуктовые, ориентированные на потребителя и дивизионально-региональные (см. рис. 14). Такой подход к управлению ориентирует компанию на достижение конечных результатов деятельности: производство конкретных видов продукции, удовлетворение потребностей определенных потребителей, насыщение товарами конкретного регионального рынка. Использование дивизиональных структур позволяет компании уделять конкретному продукту, потребителю или географическому региону достаточно внимания для того, чтобы своевременно реагировать на изменения на рынке.
Рис. 14. Дивизионально-продуктовая структура управления предприятием
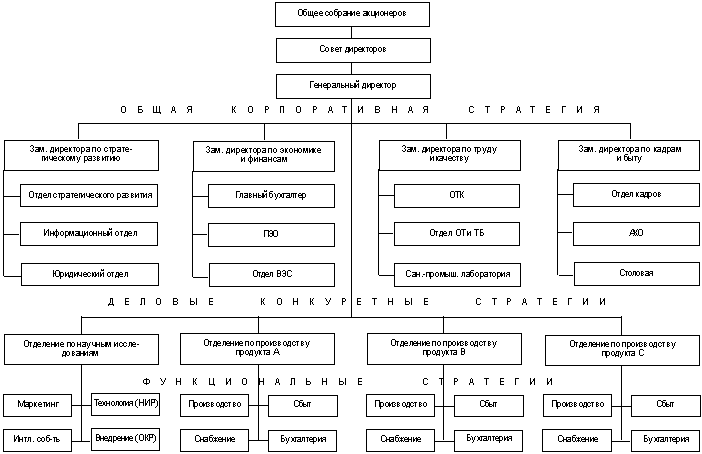
В составе практически каждого предприятия, вне существенной зависимости от размера и отраслевой принадлежности, можно выделить такие функциональные зоны управления, как производство, финансы, персонал, маркетинг и, реже, НИОКР. Покажем, как можно использовать дивизиональный подход на предприятии, осуществляющем производство нескольких видов самостоятельной продукции и имеющем в своем составе перечисленные функциональные отделы (см. рис. 15).
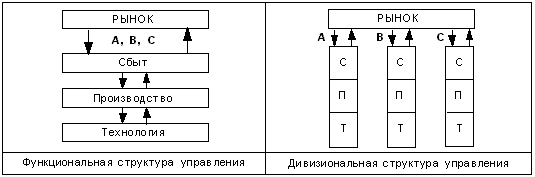
Рис. 15. Связь «продукт-рынок» при функциональной и дивизиональной структурах управления
Представленная структура (см. рис. 15) имеет в своем составе три товарно-рыночных единицы, на которых возлагается ответственность за производство и сбыт определенной продукции. (В качестве особого отделения в структуре также выделено подразделение по научным исследованиям и разработках в связи с усилением роли новых технологий, как фактора экономического роста и развития). Аналогично строится деятельность в дивизионально-региональной структуре с той лишь разницей, что отделения находятся в регионах А, В, С. В результате высшее руководство получает возможность сконцентрироваться на стратегических вопросах, а подразделения — на оперативной деятельности: повышении эффективности производства и получении прибыли. Дивизиональный принцип, как показывает опыт, обеспечивает более тесную связь производства с потребителями, позволяет быстро реагировать на потребности рынка и его изменения, благодаря установлению непосредственной связи продавца с покупателями (см. рис 15).
Противники дивизионального подхода утверждают, что при таком управлении возникает дублирование некоторых функций: маркетинга, бухгалтерии, НИОКР, т.к. они создаются в каждом отделении. Однако, на большинстве предприятий, как известно, в составе отделов маркетинга, бухгалтерии, того же НИОКР создаются так называемые «рабочие группы», на которых возлагается разработка и продвижение определенного (одного) вида продукции, производимого предприятием, только в составе отдела. При дивизиональном подходе эти группы просто переходят из состава отдела в структуру подразделения.
В качестве наиболее развитого вида дивизиональных структур управления принято считать организационные структуры на основе стратегических бизнес-единиц (СБЕ) (от англ. Strategic Business Units — SBU) (см. рис. 14). Мировая практика выделения стратегических бизнес единиц в составе крупных предприятий насчитывает более тридцати лет. Компания General Electric первой начала создавать и использовать организационные структуры, построенные на основе выделения СБЕ. Во второй половине 70-х годов здесь было создано сорок три СБЕ. Со временем многие другие предприятия переняли этот опыт. В компании Du Pont шестьдесят центров прибыли были сгруппированы в дюжину СБЕ. В компании Xerox созданы девять таких подразделений.
Основной смысл выделения СБЕ заключается в том, что производственные подразделения наделяются интегральной бизнес-ответственностью. Это означает, что отделению придаются все черты независимого предприятия, самостоятельно осуществляющего выбор стратегии и несущего полную ответственность за все результаты. Данная тенденция получила распространение, как «децентрализация управления внутри компании».
Понятие «интегральная бизнес-ответственность»1 [9] заключает в себе ответственность не только за прибыль и результаты, но и за стратегический анализ, конкурентоспособность, объем товарооборота, уровень издержек, эффективность поставок и т.п. Другими словами, подразделение несет полную ответственность за выбор и проведение стратегической политики. Созданные подразделения отчитываются непосредственно высшему руководству компании. При этом, следует отметить, что СБЕ имеют, как правило, одного руководителя. Это создает дополнительные преимущества, которые несет в себе управление малым предприятием, находящимся в составе крупной компании.
Управление СБЕ применяется в тех компаниях, которые стремятся увеличить одновременно конкурентоспособность и прибыльность в условиях внешних изменений и внутренней сложности. Для успешного применения децентрализованного подхода в управлении необходимо создать определенные условия. Основными, среди них являются: отсутствие промежуточных подразделений в связи «Высшее руководство СБЕ»; эффективная система контроля и передачи информации; определение четкой миссии СБЕ; автономия подразделения и реальная независимость в основных функциях производства, сбыта, НИОКР; а также кадры, наделенные «духом предпринимательства». Последнее из условий является ключевым. Не редкой является ситуация, когда из компании уходят предприимчивые люди для того, чтобы создать собственное предприятие. По мнению специалистов, предотвратить уход из компании лучших людей можно путем создания независимых подразделений.
Иногда СБЕ сравнивают с детенышем сумчатого животного своей независимостью и одновременной привязанностью к матери. Несмотря на свою автономность, подразделение остается интегральной частью родительского организма. Смысл «интеграции» заключается в том, что связи с другими подразделениями, как и с компанией в целом, жизненно необходимы для СБЕ. Эти связи проистекают из синергии, которая существует между различными СБЕ компании, несмотря на их независимость. Синергию, как позитивный эффект комбинирования отдельных частей, можно получить путем совместного использования зданий, земельных участков; организации общего процесса обучения; обменом опыта и т.д.
Среди возможных недостатков децентрализованного управление на основе СБЕ можно отнести возможность противопоставления целей отделений общим целям развития компании. Это приведет к несовпадению стратегии СБЕ и базовой корпоративной стратегии и, как следствие, разобщенности их социально-экономических, производственно-финансовых и подобных интересов.
Подводя итоги, отметим что, в условиях обострения конкуренции за сбыт, необходимо чтобы требования потребителей и клиентов доходили непосредственно до руководителей производственных подразделений. При этом, если в компании усложняется система передачи информации и это негативно отражается на результатах ее деятельности, то это свидетельствует о неоптимальной организационной структурной. Управление стратегическими бизнес-единицами может способствовать повышению эффективности работы компании, благодаря быстрому приспособлению к рынкам покупателей и сокращению времени принятия решений (см. рис.15).
Следующим шагом на пути «реализации стратегии» является «формирование бюджета» (см. рис. 2). Здесь основные подходы и принципы, применяемые к разработке бюджетов, совпадают с принципами построения организационного управления. Речь идет о том, чтобы бюджеты всех уровней подчинить общей цели развития предприятия и не допустить противопоставления и несоответствия финансового обеспечения одних подразделений другим планам. Рассмотрим, как можно избежать такой проблемы.
Стратегические бюджеты представляет собой финансово-экономические планы, показывающие источники формирования и использования ресурсов для целей реализации разработанных стратегий. Здесь также следует выделять корпоративный (или главный), деловой и функциональный бюджеты. Каждая организационная единица нуждается в достаточном количестве ресурсов для выполнения их части стратегического плана. То, насколько хорошо исполнители стратегии связывают распределение бюджета с потребностями стратегии, может способствовать или, наоборот, препятствовать процессу ее реализации. При недостаточном финансировании организационные единицы не смогут выполнить свою часть стратегического плана надлежащим образом. Напротив, излишнее финансирование может привести к неоправданной растрате ресурсов предприятия и снизить общую финансовую эффективность предприятия.
Бюджет, как известно, помогает не только планировать деятельность, но и следить за эффективностью реализации работ и получением прибыли в подразделениях. В начале отчетного периода бюджет — это план или стандарт. В конце — он выполняет роль измерителя, позволяющего сравнивать полученные результаты с запланированными с тем, чтобы улучшить дальнейшую деятельность. Другими словами, бюджет выполняет функции планирования стратегии и контроля ее реализации, а также оценки достигнутых стратегических ориентиров и анализа путей улучшения использования ресурсов для будущих стратегий.
Под бюджетом понимается финансовый документ, созданный до того момента, как предполагаемые действия будут выполнены. Бюджет — это финансовый план экономических и хозяйственных мероприятий. По сути, бюджет является не чем иным, как листом (листами) бумаги, на котором представлены некоторые финансовые данные. Эти финансовые показатели отражают запланированную серию событий, которые совершатся в будущем. Иными словами бюджет представляет собой прогноз будущих хозяйственных операций и их финансовых результатов.
На рис. 16 представлена традиционная схема формирования Главного (общего) бюджета фирмы. Из рисунка видно, что бюджет предприятия, реализуя выработанную систему планов предприятия (возможно в рамках разработанного бизнес-плана), отражает организационно-структурные особенности фирмы и наиболее эффективным образом способствует достижению краткосрочных и долгосрочных целей организации. При этом Главный бюджет является консолидированным планом отдельных функциональных бюджетов СБЕ, разрабатываемых в рамках реализации выбранной стратегической альтернативы.
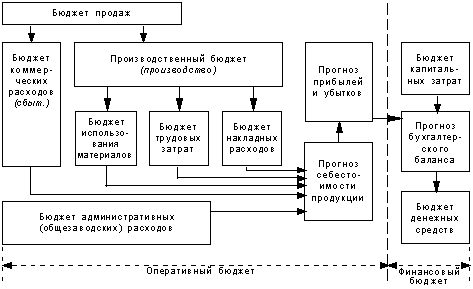
Рис.16. Структура Главного (общего) бюджета предприятия
Таким образом, мы рассмотрели этап «реализации стратегии». Сгруппируем основные результаты этого этапа (см. рис. 17).
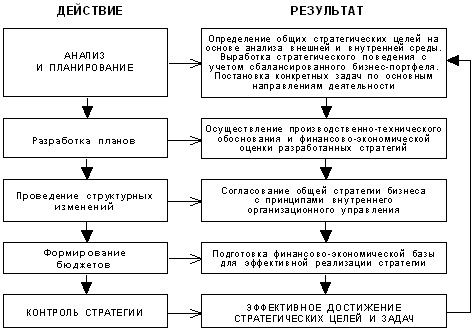
Рис. 17. Процесс разработки и реализации стратегии. Этап «Реализация»: проводимые мероприятия и получаемые результаты
Из схемы видно (см. рис. 17), что этап «реализации» стратегии создает основу в форме планов, структуры и бюджетов с целью выполнения поставленных целей и задач. Одновременно, эта группа мероприятий служит основой для проведения «оценки и контроля» по эффективности достижения выдвинутых (на этапах «анализа» и «планирования») стратегических ориентиров.
КОНТРОЛЬ РЕАЛИЗАЦИИ СТРАТЕГИИ
Согласно существующим принципам, основные цели контроля заключаются в обеспечении единства решения и исполнения, предупреждении возможных ошибок и недоработок, своевременном выявлении отклонений от заданного направления, эффективном достижении поставленных задач в установленные сроки и т.п. Главной же целью контроля следует назвать выявление внутренних резервов, позволяющих улучшить действующую систему принятия решений и поиск путей повышения эффективности управления предприятием в целом.
В литературе [19] выделяют такие основные методы контроля, как предварительный, направленный и итоговый. Основное назначение предварительного контроля заключается в установлении правильности формулирования целей и стратегий. Согласно концепции стратегического управления, после стадии предварительного контроля, наступает стадия перехода в оперативное управление в реальном масштабе времени, предполагающее управление реализацией стратегии с учетом неожиданных изменений, которые происходят слишком быстро, чтобы быть учтенными при разработке стратегического плана. Здесь используется метод направляющего контроля, который применяется от начала практического осуществления решения до его завершающего этапа. Когда стратегия считается выполненной, осуществляется итоговый контроль по полученным результатам. Этот тип контроля направлен на оценку и анализ эффективности достижения выдвинутых целей и задач. В зависимости от результатов этого анализа, процесс стратегического управления либо возвращается на стадию «постановки задач» для внесения корректив в стратегию, либо переходит на следующий уровень развития для разработки нового стратегического поведения (см. рис. 2).
Методические подходы по оперативному управлению, направляющему и последующему контролю являются, на наш взгляд, темой дополнительного (отдельного) исследования. Однако методы предварительного контроля находятся в логическом соответствии с подходами по стратегическому управлению и планирования и требуют представления в данном алгоритме.
Процесс контроля, как известно, характеризуют три составляющие:
- содержательная (что выполняется в процессе контроля);
- организационная (кем и в какой последовательности осуществляется);
- технологическая (как производится).
Предварительный контроль осуществляется до начала исполнения решения и позволяет определить «качественные, количественные и структурные характеристики оптимального варианты его реализации» [19]. Качественные характеристики, как было уже отмечено (см. рис.11), отражены в целях, структурные — в организационной структуре управления предприятием, количественные — в задачах и бюджетах. Отсюда, выделим три группы критериев, которые могут использоваться в качестве исходных данных для целей начального контроля, это: план, персонал и бюджет. Представим возможную схему интеграции показателей этих составляющих стратегического управления для целей предвари, тельного контроля (см. рис.18).
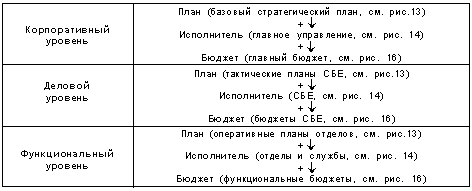
Рис. 18. Согласование планов, структуры и бюджетов для целей предварительного стратегического контроля
Основной принцип (см. рис. 17) согласования планов, структуры управления и бюджетов, для целей предварительного стратегического контроля, заключается в их группировании согласно последовательности разработки стратегии. Такой интеграционный подход способствует как согласованию планов, исполнителей и бюджетов, так и координации действий подразделений по реализации стратегии.
На этом процесс разработки стратегического поведения можно считать завершенным. Далее наступает фаза реализации выработанной стратегии. В этой связи Г. Минцберг выделяет «сознательную» (запланированную) и «возникающую» (реализуемую) стратегии (см. рис. 19).
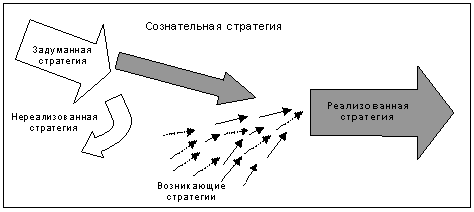
Рис. 19. Сознательная и возникающие стратегии (по Г. Минцбергу)
Идея Г. Минцберга заключается в том, что часть задуманной, т.е. запланированной стратегии не всегда удается реализовать (см. рис. 19). Значительная часть того, что оказалось реализованным, как правило, изначально не входило в задуманную стратегию, поэтому ее называют возникающей стратегией. То, что все-таки удалось реализовать, относят к сознательной стратегии. Другими словами, на практике реализуется некая комбинация сознательной и возникающей стратегий.
В настоящем исследовании была предпринята попытка рассмотреть основные современные подходы по разработке «задуманной» стратегии. Последовательность всех предпринимаемых действий сведена к четырем ключевым этапам: анализ, планирование, реализация и контроль. Обобщим рассмотренное и представим основные вопросы, решаемые на каждом из этапов, а также ключевые результаты, которые необходимо получить в качестве исходных данных для последующих действий (см. табл. 6).
Таблица 6
Последовательность формирования стратегического поведения:
от разработки до реализации
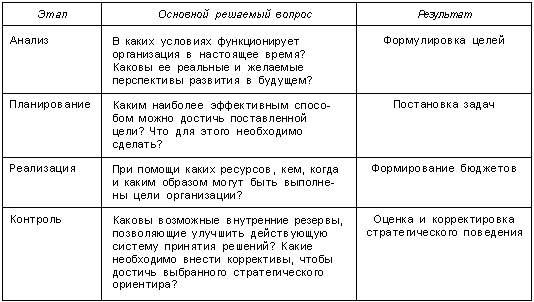
На основании всего вышеизложенного можно сделать следующий основной вывод. Сущность формирования стратегического поведения предприятия (см. табл. 6) заключается в определении направления развития, разработке системы мероприятий по эффективному приближению к выбранному ориентиру, а также оценке и контроле процесса реализации выбранной стратегии. При этом, основное значение имеет поведение предприятия на рынке.
Речь идет о том, что консалтинговая компания может разработать стратегию, а само предприятие будет ее осуществлять. Отсюда понятным становится определение, данное Г. Минцбергом о том, что стратегия — это линия поведения или следования некой модели поведения, и оттого, как будет вести себя предприятие на рынке (как по отношению к потребителям и партнерам, так и конкурентам) такую стратегическую позицию оно сможет занять.
Литература
- Минцберг Г., Альстрэнд Б., Лэмпел Д. Школы стратегий. — СПб.: Питер, 2000.
- Ансофф И. Новая корпоративная стратегия. — СПб.: Питер Ком, 1999.
- Мескон М., Альберт М., Хедоури Ф. Основы менеджмента. — М.: Дело, 1998.
- Wootton S., Home Т., Strategic Planning: The Nine Step Programme. Kogan Page, 1997.
- Томсон А., Стрикланд Д. Стратегический менеджмент. — М.: ЮНИТИ, 1998.
- Маркова В.Д., Кузнецова С.А. Стратегический менеджмент. — М.: ИНФРА-М, 1999.
- Виханский О. С. Стратегическое управление. — М.: Гардарика, 1998.
- Дойль П. Менеджмент: стратегия и тактика. — Питер, 1999.
- Виссема X Менеджмент в подразделениях фирмы. — М.: ИНФРА-М, 1996.
- Hoffman R., Becker D. A Strategic Management Simulation. Homewood, 1989.
- Бухалков М.И. Внутрифирменное планирование. М.: ИНФРА-М, 1999.
- Arnoldo С. Нах. The Strategy Concept and Process. England: Avebury, 1994.
- Ескин К.ф. Крутик А.Б. Инновационная деятельность// Инновации, № 3-4,1999.
- Управление организацией/Под ред. А.Г. Поршнева и др. М.: ИНФРА-М, 1999.
- Приказ Министерства Экономики РФ от 01.10.97 № 118 «Об утверждении методических рекомендаций по реформе предприятий (организаций)».
- Сборник Бизнес-планов: Современная практика и документация. Отечественный и зарубежный опыт/ Под ред. В.М. Попова — М.: Финансы и статистика, 1997. — 336 с.
- Справочник директора предприятия / Под ред. М.Г. Лапусты.М.: ИНФРА-М, 1997.
- Стратегическое планирование / Под ред. Уткина Э.А. — М.: Ассоциация авторов и издателей «ТАНДЕМ». Издательство ЭКМОС, 1998.
- Юкаева B.C. Управленческие решения. М.: Дашков и Кo, 1999.
Сноски
* В своей основе эти элементы впервые были сформулированы П. Друкером более 30 лет назад.
1 СБЕ — стратегическая бизнес-единица (от англ, strategic business units — SBU) представляет собой обособленное производственное подразделение предприятия. Подробное рассмотрение содержательной стороны СБЕ будет осуществлено далее в рамках этапа «реализация» стратегии.
1 Обратная интеграция (интеграция «назад») и прямая интеграция (интеграция «вперед»), известны как процессы вертикальной диверсификации, т.е. распространения хозяйственной деятельности на новые сферы, двигаясь вверх или вниз по производственно-технологической цепочке.
1 Полный анализ классификации видов организационных структур управления см. Владимирова В.Г. Организационные структуры управления компаниями// Менеджмент в России и за рубежом. №3,1998, С. 115 125, №5, 1998, С. 91 103.
1 См. Владимирова И.Г. Там же.
1 См. также Виссема Х. Управление бизнес-единицами: децентрализация предпринимательства // Менеджмент в России и за рубежом. — 1999. — № 4. — С. 28—45. [an error occurred while processing this directive]
