Создание национальной нефтяной компании как одно из направлений управления сырьевыми ресурсами
Образование национальных нефтяных компаний (ННК) в мировой практике связано, прежде всего, с защитой национальных интересов. Российские средства массовой информации достаточно активно, но безрезультатно, обсуждают проблему создания государственного нефтяного супер-холдинга. Целесообразность подобного решения очевидна из опыта промышленно-развитых стран.
Национальная нефтяная компания, как правило, выполняет ряд функций [1]:
- продолжения структуры органов государственного управления и регулирования в нефтегазовом секторе экономики;
- обеспечения прямого участия государства в нефтегазовом бизнесе (и в этом случае возникает тесная связь государственных финансов и финансов ННК);
- обеспечения реализации социально-ориентированных проектов и программ развития экономики своих стран [2];
- снижения операционных издержек объединенной компании (реализация “эффекта концентрации”);
- полноправного участия компании в проектах “Соглашений о разделе продукции” для управления принадлежащими государству как собственнику недр долями в этих проектах и организации их финансирования;
- формирования стратегического запаса нефти и нефтепродуктов и управление им, в том числе в целях нефтеснабжения бюджетных потребителей;
- обеспечения поставок в энергодефицитные регионы;
- выполнения роли заказчика финансируемых государством геолого-разведочных работ.
- освоения новых нефтегазоносных провинций;
- финансирования новых технологий разработки нефтяных и газовых месторождений.
Ключевым вопросом, который должна решать ННК, является возможность государства влиять на ситуацию в отрасли и экономике страны (там где нефтяная отрасль является определяющей), имея в руках довольно мощный инструмент - крупную нефтяную компанию, могущую на равных конкурировать с крупнейшими вертикально интегрированными нефтяными компаниями.
Перспективы создания российской ННК
Сейчас из российских вертикально интегрированных нефтяных компаний государство имеет контрольные пакеты акций только в Роснефти, Славнефти и ОНАКО. Созданная на базе этих компаний Государственная нефтяная компания встала бы в один ряд с такими компаниями как “Лукойл”, “ЮКОС” и “Сургутнефтегаз”.
Потенциал создаваемой государственной нефтяной компании огромный. Сегодня она с созданием холдинга становится четвертой по мощности и второй по запасам, т.е. речь идет о создании сверхмощной структуры, контролирующей значительные финансовые потоки (табл. 1, 2, рис. 1, 2, 3, 4).
Таблица 1.
Перспективные производственные показатели российской ННК*
|
Показатель |
Роснефть |
ОНАКО |
Славнефть |
Итого (ННК) |
|
Добыча нефти, млн. тонн. |
12.6 |
7.9 |
11.8 |
32.3 |
|
Добывающие скважины, тыс. |
5.8 |
1.8 |
2.7 |
10.3 |
|
Переработка нефти, млн. тонн |
3.6 |
4.4 |
7.6 |
15.6 |
|
Экспорт нефти, млн тонн |
6.9 |
1.9 |
4.5 |
13.3 |
|
Капиталовложения, млрд. руб |
1.5 |
1.0 |
0.9 |
3.4 |
* На основе данных 1998 года
Таблица 2.
Динамика добычи нефти с газовым конденсатом вертикально интегрированными нефтяными компаниями России, тыс. тонн [3]
|
Компания |
1994 г. |
1995 г. |
1996 г. |
1997 г. |
1998 г. |
|
ЛУКОЙЛ |
56 900 |
53 454 |
50 982 |
53 420 |
53 667 |
|
Сургутнефтегаз |
34 252 |
33 326 |
33 257 |
33 906 |
35 171 |
|
ЮКОС |
37 317 |
36 095 |
35 270 |
35 601 |
34 111 |
|
ГНК (виртуально) в т.ч: |
33 761 |
33 356 |
33 514 |
33 276 |
32 298 |
|
ОНАКО |
7 626 |
7 660 |
7 891 |
7 934 |
7 888 |
|
Славнефть |
13 493 |
13 233 |
12 883 |
12 300 |
11 784 |
|
Роснефть |
12 642 |
12 463 |
12 740 |
13 042 |
12 626 |
|
Татнефть |
23 610 |
25 022 |
24 779 |
24 538 |
24 440 |
|
СИДАНКО |
25 551 |
22 866 |
20 815 |
20 255 |
19 903 |
|
Тюменская НК |
24 722 |
22 572 |
21 310 |
20 886 |
19 652 |
|
СИБНЕФТЬ (Ноябрьскнефтегаз) |
22 678 |
20 350 |
18 612 |
18 165 |
17 314 |
|
Башнефть |
18 782 |
17 737 |
16 344 |
15 359 |
12 891 |
|
Восточная НК |
11 322 |
11 243 |
11 241 |
11 184 |
10 736 |
|
КомиТЭК |
5 067 |
4 526 |
3 256 |
3 590 |
3 512 |
|
Всего |
293 960 |
280 546 |
269 380 |
270 180 |
263 694 |
Источник: Нефтегазовая Вертикаль
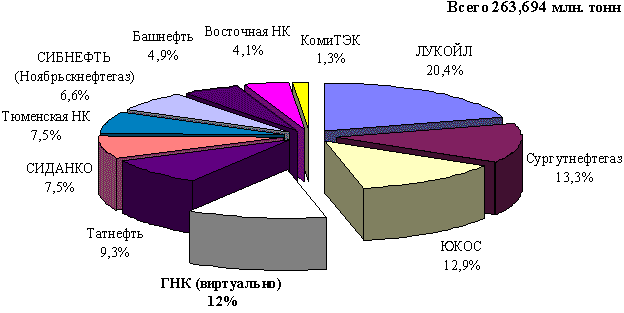
Рисунок 1. Добыча нефти ВИНК России в 1998 году
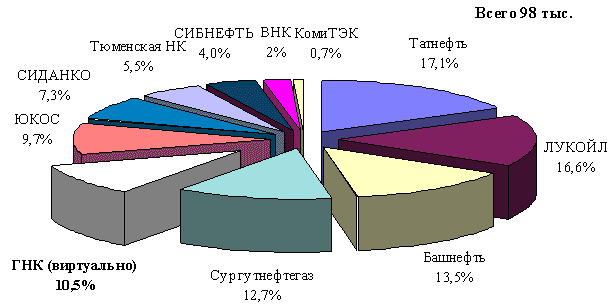
Рисунок 2. Фонд нефтяных скважин, декабрь 1998 г.
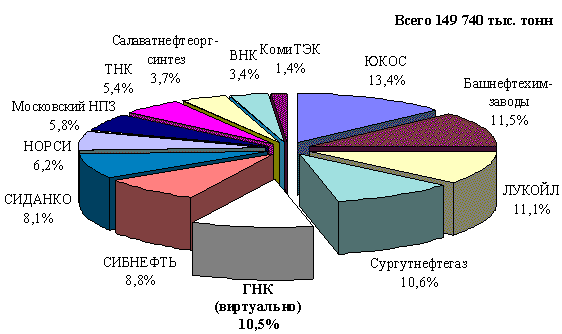
Рисунок 3. Первичная переработка нефти в 1998 г.
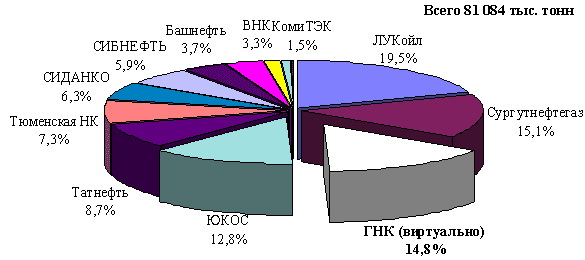
Рисунок 4. Экспорт нефти в страны дальнего зарубежья в 1998 г.
Опыт ведущих зарубежных национальных нефтяных компаний
Различные ННК были созданы в разных условиях (экономических и политических). Как правило, степень срочности задач, решаемых созданием ННК, определяла и степень вовлеченности правительства. Наиболее срочная задача - обеспечение национальных интересов в нефтяном секторе, а также сказывается недостаток времени у правительства для изучения и использования иных альтернатив по максимизации ожидаемой полезности (табл.3 [4]).
Таблица 3.
Приоритеты создания национальных нефтяных компаний
|
Компания/Страна |
Опыт |
Экономическая рента |
Контроль |
|
Алжир |
1 |
3 |
2 |
|
Индонезия |
3 |
1 |
2 |
|
Малайзия |
3 |
1 |
2 |
|
Мексика |
3 |
2 |
1 |
|
Норвегия |
1 |
2 |
3 |
|
Венесуэла |
2 |
1 |
3 |
Примечание: 1 - наименьший уровень приоритета; 2 - средний; 3 - наивысший.
Таблица 4.
Особенности создания ННК в различных странах
|
ННК |
Положение на рынке |
Цели создания |
Состояние отрасли на момент создания |
Отношения с государством |
|
BNOC (Велико-британия) |
51% добычи в британском сек-торе Северного моря |
|
Эффективное функциониро-вание |
|
|
Pdvsa (Вене-суэла) |
Конкуренция между дочерни-ми структурами |
|
Упадочное |
Полностью подотчетна Министерству энерге-тики |
|
Pertamina (Индоне-зия) |
Монополия * |
|
Ресурсный при-даток для зару-бежных компа-ний |
|
|
Pemex (Мексика) |
Монополия |
|
Упадочное |
|
|
JNOC (Япония) |
Конкуренция |
|
Нехватка энергетических ресурсов |
|
|
Statoil (Норвегия) |
Свыше 40% добычи |
|
Развивающаяся |
|
* В 1992 г. правительство Индонезии произвело денационализацию отрасли и установило правила, разрешающие 100% иностранное монопольное участие в проектах, оцененных более $50 млн.
Среди стран, упомянутых в табл.4, только Мексика (“Pemex”) и Венесуэла (“Pdvsa”) имеют полную монополию в национальной нефтяной промышленности. В Венесуэле, однако, присутствует элемент конкуренции между различными производственными подразделениями, а также начат процесс приватизации.
Чаще всего, чистая монополия - наличие лишь одной ННК на всех стадиях (от поиска и разведки до сбыта нефтепродуктов) - исключение, а не правило. Наиболее общая модель - конкуренция, обеспечиваемая частными инвесторами, в сочетании с рядом преференций, предоставляемых ННК.
Прямое участие правительства через инвестиции государственных финансовых ресурсов в национальную нефтяную компанию до сих пор имеет место во многих странах, таких как, например, Алжир, Франция, Италия, Мексика, Норвегия, Индонезия и др. Как правило, ННК получают в своих странах значительные преимущества за счет льготного доступа к капиталу (или непосредственно из бюджета, или за счет получения гарантий правительства).
Принципиально важным моментом в оценке преимуществ и недостатков ННК является заложенное в ней сочетание правительственных и коммерческих функций, что накладывает на нее существенный отпечаток и определяет ее положение в системе организаций нефтегазового сектора. Правительство ориентировано на реализацию государственных интересов, компании же, прежде всего бизнес-ориентированные структуры, - на достижение своих собственных целей.
В Великобритании 1 января 1976 г. была создана "Британская национальная нефтяная компания" (“BNOK”) со 100-процентным государственным капиталом. В тот период правительство Великобритании предполагало обеспечить свое прямое участие в проектах по освоению и разработке месторождений на шельфе Северного моря. В частности, предполагалось, что эта компания будет иметь право распоряжения государственной долей нефти в лицензионных соглашениях. Главная цель создания BNOK состояла в обеспечении получения государством дополнительных доходов от вовлекаемых в разработку нефтегазовых ресурсов (помимо налоговых поступлений), а также в создании инструмента государственного контроля за развитием ситуации в нефтегазовом секторе. Такие цели определили и степень финансовой самостоятельности компании - она полностью была лишена права распоряжаться своими доходами. Все средства поступали на специальный “нефтяной счет” в казначействе, и поэтому все счета (и доходы, и расходы компании) были ему подотчетны (Krapelis, 1977 [5]).
В конечном счете сосредоточение под эгидой одной организации нефтегазового сектора государственных и коммерческих функций послужило причиной постепенной ликвидации BNOK, так как нефтяным компаниям было очень трудно определить, с кем они имеют дело - с конкурентом, партнером или государством в ее лице, что и определило враждебное отношение к ней с их стороны. В случае Великобритании особенность ситуации состояла в том, что, в отличие, например, от Индонезии, в нефтегазовом секторе к моменту создания ННК существовали могущественные и самостоятельные компании (такие как, например, “Бритиш Петролеум” с государственным пакетом акций в тот период в размере 48%).
В Индонезии ННК “Pertamina” как компания имеет исключительные права на поиск, обустройство, разработку, добычу, переработку и реализацию нефти и газа. При этом важнейшей правительственной функцией данной компании является представление интересов государства в соглашениях с иностранными инвесторами (с 1960 г. только в форме производственных контрактов, а затем и в форме соглашений о разделе продукции). Такая роль ННК объясняется во многом исключительной ролью иностранного участия в нефтегазовом секторе Индонезии и настоятельной необходимостью приобретения национальной индустрией технического и технологического опыта (Role of State Oil Companies, 1993 [6]).
Одним из недостатков государственных компаний является то, что ввиду своей значимости для национальных экономик своих стран они очень часто являются объектом политических интриг. Например, только в 1999 г. в венесуэльской Pdvsa сменилось три президента [7]. А на развитие британской нефтяной и газовой отраслей в XX в. существенное влияние оказал ход политической борьбы между консервативной и лейбористской партиями по проблеме их национализации и денационализации (приватизации) [8].
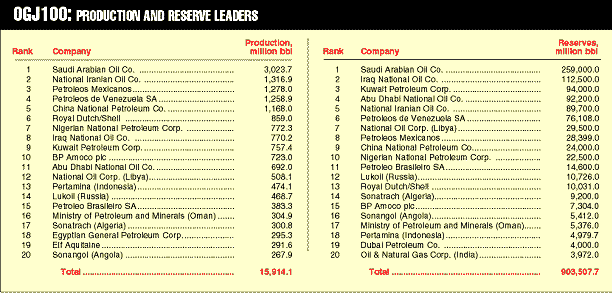
Классификация 1999 года OGJ-100 по нефтегазовым компаниям вне США (см табл.5) отражает продолжающееся преобладание принадлежащих государству компаний. Единственная негосударственная компания в первой десятке - Royal Dutch/Shell. Она 6-я по добыче и 13-я в мире по запасам. Далее идут BP Amoco (15, 10) и на 19-м месте по добыче французская Elf Aquitaine SA (9,92% акций у государства).
Таблица 5.
Добыча и запасы двадцати крупнейших (вне США) нефтяных компаний в 1998 г. (по данным Oil&Gas Journal, Sep 13, 1999)
В то же самое время, тенденция к приватизации и торговым объединениям огромных компаний постепенно разрушает это преобладание. В Бразилии сейчас рассматривается вопрос о том, чтобы оставить за государством 51% акций государственной компании Petrobras и продажи остальной части. По некоторым оценкам это может принести Бразилии до 6 млрд. долл. [7].
Будущее индонезийской Pertamina также не определено. Законодатели в настоящее время разрабатывают демонополизационный план компании, рассчитанный на 5 лет [7].
Четыре структурные объединения Алжирской государственной нефтяной компании Sonatrach (Entgp - основные работы по добыче, Ensp - бурение, Enageo - геофизическая разведка, и Co. for Petroleum Works) должны быть частично приватизированы. 51% акций каждой компании будет предлагаться местным и иностранным частным инвесторам на фондовой бирже.
Таким образом, как показывает мировой опыт, национальные нефтяные компании во всем мире образовывались в различных условиях и успешно решали и решают поставленные перед ними задачи. Несомненной выглядит общая цель создания ННК во всех странах – это гарантированное обеспечение поступления значительной части экономической ренты правительствам своих стран (именно по этой причине ННК, как правило, представляют правительственную сторону в нефтегазовых контрактах, в том числе в соглашениях о разделе продукции), и возможность государства влиять на ситуацию в отрасли и экономике страны (там где нефтяная отрасль является определяющей), имея в руках довольно мощный инструмент - крупную нефтяную компанию, могущую на равных конкурировать с крупнейшими вертикально интегрированными нефтяными компаниями.
Заинтересованной стороной создания навциональной нефтяной компании должно быть правительство Российской Федерации. Оно усилит свое влияние на нефтегазовый бизнес, уменьшит издержки производства на добычу единицы тонны газа или нефти, оно станет крупным трейдером на российском внутреннем рынке, сможет активно участвовать в формировании цен на нефть и нефтепродукты. Например, снижение цен на обеспечение Министерства обороны и силовых структур на ГСМ и продукты нефтепереработки на 7% дает экономию бюджету в 350 млн. руб., а для всех бюджетополучателей в 2 раза больше - 2 млрд. прямой экономии [9]. Кроме этого, исключение параллельных структур при создании холдинга, то есть объединение структур - геологоразведочных, газодобывающих, нефтедобывающих, нефтеперерабатывающих - дает тоже экономию порядка 10-15% (возможно снижение издержек).
Но сама идея создания государственной нефтяной компании встречает мощное сопротивление практически всех крупных нефтяных компаний. Никому не хочется получить мощного конкурента с ежегодными объемами переработки в 31 млн, тонн, перерабатывающими мощностями на 54 млн. тонн и запасами около 2 млрд, тонн нефти с газовым конденсатом (см. табл.1).
Соответственно, наблюдается сильное лоббистское давление со стороны крупных российских нефтяных компаний, провозглашающих идею о присоединении к ним остатков государственной собственности в нефтяном бизнесе. Например, “Тюменская нефтяная компания” уже выкупила 12% акций “Славнефти” и не прочь поучаствовать в аукционе по продаже 19% ее акций. Разрабатываются альтернативные варианты у НК "ЛУКОЙЛ" и "ЮКОС". Последние выразили желание поглотить госкомпании в обмен на пакеты собственных акций предполагаемой с этой целью дополнительной эмиссии. Иными словами, вместо ННК государство смогло бы получить блокирующие пакеты крупнейших приватизированных компаний. Но с помощью блокирующих пакетов нельзя строить последовательной политики.
Таким образом, в конечном счете создание российской ННК с точки зрения пользы для государства является экономически целесообразным.
Литекратура:
- Конопляник А.А., Ганс А.Б., Договор к Энергетической Хартии поможет создать Государственную нефтяную компанию//Нефть и Капитал. – 1999. - №5.
- Noreng Oystein. Govermenys and Their National Oil Companies - The Problems of Interaction and Coexistance. - Oslo. Norwegian School of Management, 1991. - 204 p.
- Нефтяная промышленность в 1998 году. Аналитический обзор//Нефтегазовая вертикаль. - 1998.
- Крюков В.А. Институциональная структура нефтегазового сектора. - Новосибирск: ИЭ иОПП СО РАН, 1998 г.
- Krapelis Edward N. Controlling Oil British Oil Policy and the British National Oil Corporation. - Washington, U.S.: Senate Committee on Energy and National Resources, 1977.- 135 p.
- The Role of State Oil Companies. State Oil Companies have Major Role in Oil World// Oil&Gas Journal. 1993 Aug. 16.
- Oil&Gas Journal, 06 Sep, 1999
- Алекперов В.Ю. Вертикально интегрированные нефтяные компании России. – М.: Издательство АУТОПАН, 1996.
- Отчет о пресс-конференции 22.04.99 г. Председателя подкомитета Государственной Думы РФ по топливным ресурсам Язева Валерия Афанасьевича на тему "О создании государственного нефтяного холдинга".
[an error occurred while processing this directive]
