Проблемы экономики и организации @-бизнеса
Большинство экономистов и публицистов, пишущих на темы экономики, организации и управления, уверены, что 21-й век следует провозгласить Веком Интернет. По мере развития Всемирной Сети будут происходить радикальные изменения не только в способах обмена информацией между людьми, но и в самом образе их жизнедеятельности. В первую очередь в самом ближайшем будущем серьезные перемены ожидают бизнес, а затем, как следствие, и всю экономику нашего общества.
Появление в нашей лексике таких неологизмов как @-коммерция (Интернет-коммерция), @-бизнес (Интернет-бизнес), @-предприятие (Интернет-предприятие) и т.д. свидетельствует о том, что происходящие в обществе процессы, связанные с распространением новых информационных и телекоммуникационных технологий, имеют, по крайней мере, устойчивый характер и заслуживают пристального внимания со стороны экономистов, психологов, социологов. Как это всегда бывает, появление чего-то нового в нашей жизни сопровождается ажиотажным интересом, неразберихой и путаницей. С нашей точки зрения, подавляющее большинство людей сегодня, говоря об электронной коммерции, имеют в виду Интернет-коммерцию. А разница здесь не только терминологическая, но и по существу коммерческих целей, подходов и технологий. Достаточно сказать, что электронная коммерция существует уже около 30 лет, а вот первые продажи через Интернет зафиксированы лишь в 1995 году.
Говоря об уровне интереса и внимания к Интернет-бизнесу в любых его проявлениях, следует иметь ввиду и их содержание. Проявляемое внимание отнюдь не должно ограничиваться рамками разговора о возможностях Интернет-технологий и перспективах, которые они открывают. Сегодня уже требуется анализ соответствующих тенденций и характеристика тех социально-экономических форм, которые могут возникнуть в будущем под влиянием этих тенденций.
В данной статье предпринимается попытка проанализировать тенденции развития бизнес-систем в современном мире с тем, чтобы определить складывающиеся закономерности структурной динамики экономики и сформулировать актуальные проблемы современного менеджмента.
@-БИЗНЕС-СИСТЕМА
Высшей коммерческой целью бизнеса как предпринимательской деятельности является прибыль, получение которой предполагает создание и реализацию определенной стоимости, востребуемой в обществе. Социально-экономическую систему, в рамках которой происходит создание некой стоимости, ее реализация и при этом образуется прибыль, мы называем бизнес-системой. В такой системе образуемая прибыль является не только характеристикой целесообразности, но и мотивом появления социально-экономических отношений.
Укрупнено все экономически активные члены общества (т.е. члены общества, потенциально способные к участию в социально-экономических отношениях – производства, распределения, обмена и потребления) могут быть разделены на две категории – категорию производителей и категорию потребителей стоимостей. При этом, до недавнего времени, граница между ними была практически всегда видна отчетливо. Производители изучают, что может быть востребовано рынком, создают адекватную стоимость и предлагают ее на реализацию в обществе. Потребители же со своей стороны оценивают предлагаемую на рынке стоимость с точки зрения своих интересов и системы ценностей и либо приобретают ее за некий эквивалент, либо нет. Подобная модель социально-экономических отношений в бизнесе до сих пор распространена довольно широко в силу того, что информационная составляющая в производимых стоимостях была ничтожна. Она и сегодня имеет место там, где ситуация с информационным обеспечением бизнеса осталась такой же, что и 100-200 лет тому назад.
Однако, массированная информатизация общества ведет к тому, что информация становится жизненно важным элементом современной бизнес-системы, а рост информационной составляющей в стоимости товаров оказывается причиной постепенного размывания границ между производством и потреблением стоимости, между ее производителем и потребителем. В самом деле, сегодня очень важно производить то и только то, что будет востребовано потребителем. Следовательно, надо уметь найти своего потребителя, узнать, что ему нужно, как лучше произвести то, что ему нужно, а затем понять, то ли мы произвели. Все это – информация, которую можно получить только от потребителя. Собирать такую информацию – значит вовлекать потребителя в процесс производства стоимости. Таким образом, сам потребитель стоимости становится функционально полезным элементом подсистемы производителя и, естественно, вправе рассчитывать на определенную долю коммерческого эффекта всей бизнес-системы. И тот потребитель, который действительно активно вовлечен в процесс функционирования бизнес-системы на самом деле получает сегодня эту долю в виде разнообразных скидок (дисконтные карточки), бонусов (“воздушные мили”), подарков, бесплатного обслуживания и т.п. Это есть ни что иное, как способ производителя поделиться прибылью с потребителем.
В условиях высокой доли информационной составляющей в стоимости товаров и услуг для производителя важнее знания рынка и потребностей общества вообще становится знание своих конкретных потребителей, воспроизводство этих потребителей (лучше всего расширенное), трансформация собственной организации под их интересы и запросы. Вместе с тем и для потребителя в этих условиях важно знать производителей, которые способны произвести стоимость, наилучшим образом удовлетворяющую его конкретные потребности, а значит и способны подстраиваться под него.
Таким образом, в современном мире участники бизнес систем все реально затрачивают огромные усилия по поиску для себя такого положения, которое бы в наибольшей степени соответствовало их интересам. Издержки, связанные с осуществлением таких усилий, или, проще, с образованием бизнес-системы известны как транзакционные издержки бизнеса. Их величина тяжелым бременем ложится на вновь создаваемую в образованной бизнес-системе стоимость. Чем выше величина таких издержек, тем ниже оказывается ценность созданной стоимости.
В состав транзакционных издержек включаются прежде всего:
- различного рода затраты по поиску выгодных деловых связей (партнеров,
инвесторов, клиентов);
- затраты на ведение конкурентной борьбы (преодоление ценового давления
конкурентов, защита занятого сегмента рынка, борьба за новые рынки и
т.д.);
- затраты, связанные с ошибками в организации (ошибки в договорах, например)
и управлении (в частности, выражающиеся в нарушениях договорных обязательств)
бизнес-системой;
- расходы на оплату услуг посредников (agency cost);
- затраты на адаптацию бизнес-системы (отладку механизмов согласования
интересов ее участников, среди которых механизмы согласования спроса и
предложения – товаров, услуг, труда, финансового и интеллектуального капитала
– занимают лишь определенное место);
- потери, связанные с порчей или невостребованностью определенной части вновь созданной стоимости из-за несовершенства механизмов производства.
Проблема транзакционных издержек возникает как результат локализации деловых связей или, иными словами, концентрированной структуры экономики. Будучи оторванным от глобальных рынков, никто не может быть уверенным, что не переплачивает за приобретаемые ресурсы, товары или услуги, а также в том, что получает “настоящую” цену за свою функцию в бизнесе.
Классическая дилемма выгодности, с которой сталкивается любой потенциальный участник бизнес-системы:
Стоит ли соглашаться на участие в бизнес-процессах на предлагаемых условиях или продолжить поиск более выгодных условий? Например, стоит ли принимать условия данного конкретного банка по предоставлению кредита или поискать другой банк с более выгодными условиями кредитования? Стоит ли принимать предлагаемые одним работодателем условия найма на работу или же лучше поискать другое место?
В стремлении максимально приблизить решение данной дилеммы выгодности к оптимальному у участников бизнес-систем возникает острая потребность в информации о глобальной ситуации в мире. Однако, любая дополнительная информация о ситуации на рынках требует определенных затрат, причем, все возрастающих предельных затрат, так как цена такой информации возрастает обратно пропорционально сокращению числа очевидных вариантов решений. Теоретически всегда остается вероятность, что наилучший вариант решения остается вне поля зрения, так как разумные ограничения по транзакционым издержкам рано или поздно заставляют останавливать выбор.
С целью удешевления операций поиска альтернатив своего участия в бизнес-процессах хозяйствующие субъекты (предприниматели, специалисты, инвесторы, поставщики, потребители и т.д.) подключаются к информационным системам различного уровня. На глобальном уровне такой информационной системой является Интернет. В результате становится возможным с гораздо меньшими затратами охватить поиском гораздо большие области допустимых хозяйственных решений, вплоть до глобальных решений.
Бизнес-система, в которой стыковка участников, согласование их интересов, применение их функциональных способностей и функциональное взаимодействие, направленные на создание новой стоимости, распределение и перераспределение выгоды от участия в процессе создания и реализации этой стоимости происходит посредством Интернет, можно называть Интернет-бизнес системой (для удобства, бизнес-системой типа @ или @-бизнес-системой).
Можно говорить о том, что @-бизнес-системы представляют из себя бизнес-системы, возникающие виртуально, вопреки ограничениям пространственно-временного, социально-политического, финансово-экономического, морально-этического характера. Все, что требуется для того, чтобы стало возможным возникновение @-бизнес-системы, помимо естественного желания ее потенциальных участников, это оказаться в едином информационном пространстве. Хотя даже в современном мире, с его высокоразвитыми информационными и телекоммуникационными технологиями, это условие также не является тривиальным. Иерархия информационных сетей по уровням интеграции (корпоративные - Интранет, сети делового партнерства - Экстранет, глобальные сети - Интернет) предопределяет вполне конкретные ограничения для доступа в информационное пространство. Если в глобальных сетях таких ограничений практически нет, то в корпоративных сетях и сетях делового партнерства они явно присутствуют и согласуются исключительно с интересами корпоративных пользователей или участников партнерских объединений.
@-предприятие – предприятие, на котором образование вновь создаваемой стоимости возможно исключительно в рамках @-системы и благодаря ей.
@-бизнес – предпринимательская деятельность в @-системе, направленная на достижение коммерческого успеха и извлечение прибыли.
Создание и существование @-предприятия возможно уже на уровне корпоративной информационной сети. Возникновение и достаточно эффективное до определенной степени функционирование систем @-коммерции возможно и на уровне информационных сетей делового партнерства. Однако о @-бизнесе можно говорить только в контексте глобальных информационных систем.
Подключение к глобальным информационным системам очень быстро приводит к тому, что многие (или все) операции предприятия по купле-продаже товаров и услуг, а также действия, направленные на обеспечение этих операций, начинают осуществляться исключительно в среде Интернет. Таким образом возникает @-коммерция предприятий.
@-коммерция предполагает поиск и отбор продавцов необходимых предприятию товаров и услуг, покупателей производимых предприятием товаров и услуг, их привлечение к совершению коммерческой сделки, согласование условий сделки, оформление сделки, проведение платежей.
- @-коммерция – реализация производимых (традиционным образом) предприятием своих товаров и услуг или приобретение им необходимых для своей деятельности товаров и услуг со стороны в условиях @-систем.
Центральным звеном в системе @-коммерции является операция купли-продажи. Именно на развитие, упрощение и ускорение этих операций и направлена вся система. Однако помимо организации операций купли-продажи уже произведенных товаров ничего более в бизнес-системах не меняется.
Любое предприятие само по себе – это всего лишь форма организации производительных сил, подразумевающая их совместное функционирование в едином производственном процессе. По мере роста доли информационной составляющей создаваемой стоимости и того, как физические связи и взаимодействия меняются на информационные, сама организация становится синонимом информационной системы и обычное предприятие постепенно превращается в предприятие типа @ (Интернет-предприятие). В действительности это означает, что администраторы перестают иметь дело с реальными материальными, финансовыми, интеллектуальными и трудовыми активами и процессами. Они имеют дело с их информационными моделями. Более того, сами администраторы со стороны выглядят не более, чем особый тип информационных моделей.
Стоит вспомнить модель образования стоимости на традиционном предприятии, предложенную М.Портером (см. рис.1).
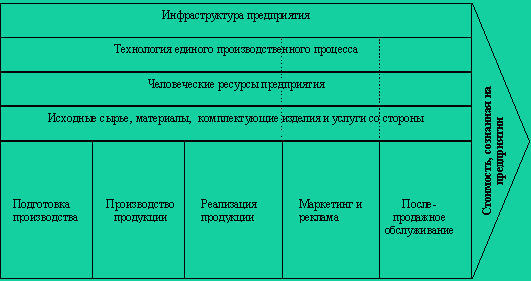
Рисунок 1. Модель Портера
Согласно этой модели, образование новой стоимости происходит путем добавления или постепенного переноса стоимости соответствующих частей расходуемых активов предприятия на конечный продукт, что полностью зависит от:
- процессов, протекающих на предприятии;
- используемых здесь сырья, материалов, комплектующих изделий и услуг,
получаемых на предприятие со стороны;
- человеческих ресурсов предприятия;
- технологий, применяемых на каждой стадии единого производственного
процесса;
- инфраструктуры предприятия.
Собственно новая стоимость образуется в ходе протекающих на предприятии процессов, таких как:
- подготовка производства;
- производство;
- реализация готовой продукции;
- маркетинг и реклама;
- послепродажное обслуживание.
В результате потребитель получает то, что ему предлагает производитель, то, что этот производитель создал в силу своих производственно-технических возможностей и понимания рынка.
- Обычное предприятие может предложить потребителю только то, что им произведено. Но потребитель чаще всего готов приобрести только то, что он хочет, а не то, что может сделать предприятие.
Соединение производителя и потребителя в едином информационном пространстве безусловно позволяет точнее и полнее учитывать возможности первого и предпочтения второго. Однако принципиально от этого мало что меняется в смысле организации производства.
Другое дело, если потребитель сам становится активным участником единого производственного процесса создания необходимой ему стоимости. Определяя технико-экономические параметры и потребительские свойства продукции для себя, потребитель, таким образом, формирует техническое задание на производство и дает исходный импульс к его началу. Создаваемая в таких условиях стоимость будет зависеть не от величины производственных активов предприятия, а только лишь от его внутренних способностей отреагировать на запрос клиента. С привычной точки зрения это кажется парадоксальным, однако на самом деле все обстоит так, что сначала предприятие продает продукт, а потом его производит.
Но в процессе создания стоимости участвует не одно отдельно взятое предприятие, а соответствующая бизнес-система. Поэтому запрос потребителя относится не к конкретному предприятию, а к системе в целом. Выходит, для того, чтобы удовлетворить свой запрос в полной мере, потребителю придется организовать работу целой бизнес-системы? Нонсенс! Потребителя никогда не волновала и не будет волновать технология удовлетворения его потребностей, а лишь полнота этого удовлетворения.
- Функцию организации работы бизнес-системы, нацеленной на удовлетворение индивидуальных потребностей конкретного потребителя, должно взять на себя @-предприятие (Интернет-предприятие).
Очевидно, что дальнейшее развитие Интернет приведет к тому, что @-коммерция будет полностью оттеснена @-предприятиями, которые безусловно займут центральное место в бизнес-системах.
Вопреки расхожему в наши дни мнению, мы считаем, что @-предприятия будут являться не альтернативой традиционным предприятиям, а необходимым дополнительным элементом в бизнес-системах в век Интернет. Вступая в непосредственный контакт с потребителями, анализируя их запросы, @-предприятие должно будет осуществлять организацию и управление всеми материальными, финансовыми, трудовыми и интеллектуальными потоками в бизнес-системе с целью создания заказанной потребительной стоимости. Таким образом, именно через @-предприятие становится возможным заказ потребителями производства под себя.
Сегодня потребители могут заказывать лично под себя производство уже достаточно большого разнообразия товаров, начиная от мобильных телефонов и компьютеров и заканчивая автомобилями и кухонным оборудованием. Такие корпорации, как General Motors Corp., Ford Motor Co., Toyota Motor Corp., официально заявляют, что они способны с информационно-технологической точки зрения обеспечить любого своего клиента возможностью спроектировать автомобиль лично под себя, который затем будет произведен и доставлен ему в течение нескольких дней. То же самое обеспечивает своим клиентам компьютерная компания Dell, производитель сотовых телефонов компания Motorola. В компании Cisco Systems Inc. в настоящее время уже более 80% производимой продукции выпускается под заказы, полученные через Интернет. При этом весьма показательным является то, что до 90% комплектующих изделий поступают на конечную сборочную линию компании уже в узлах. Иными словами, более 90% производственного процесса для выпускаемой Cisco продукции не принадлежит Cisco. Это говорит о том, насколько глубокой должна быть информационно-технологическая интеграция Cisco со своими партнерами, чтобы со стороны это выглядело как работа единого комплекса.
Девизом эффективной работы @-предприятия мог бы стать девиз “Всегда готов!”. Именно постоянная готовность к действию (а отнюдь не постоянное действие) предопределяет стиль, ритм и способ функционирования @-предприятия.
Роль @-предприятия в бизнес-системе сводится к (см. рис.2):
- поиску клиентов;
- анализу их запросов;
- синтезу товарно-производственных решений, отвечающих требованиям
запросов;
- организации производства, доставки товаров клиентам, формирования и реализации планов их послепродажного обслуживания.
В результате этих процессов (поиска и отбора клиентов, анализа запросов клиентов, синтеза товарно-производственных решений и организации производства и доставки товаров) происходит образование новой стоимости в рамках @-бизнес-системы (рис.3), в которой функционирует данное @-предприятие. Теоретически, ее величина должна быть равна сумме сэкономленных транзакционных издержек, которые могли бы возникнуть у других участников данной бизнес-системы вместе взятых.
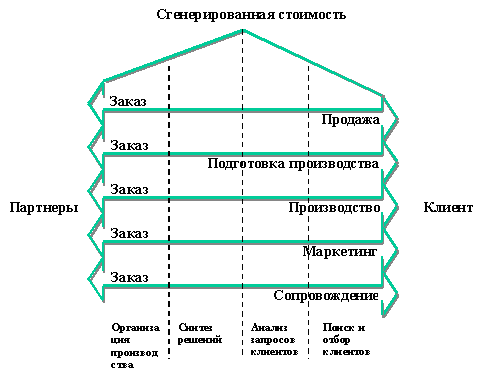
Рисунок 2. Стоимостная цепочка @ предприятия
- Обслуживая других участников бизнес-системы, @-предприятие не просто экономит им транзакционные издержки, оно по-сути выступает бизнес-интегратором, узлом бизнес-системы, в котором переплетаются и увязываются интересы и функции всех участников бизнеса.
@-предприятие, таким образом, генерирует стоимость, имеющую первостепенное значение не для потребителя материальных благ, а для производителей. Поэтому именно ими и должна оплачиваться работа этого предприятия.
Само появление @-предприятий в экономике должно приводить к удешевлению процесса производства, а не к его удорожанию. В противном случае, его экономическая роль не будет оценена обществом по достоинству.
Представим себе @-предприятие, специализирующееся в сфере туристического бизнеса.
Во-первых, меняются все бизнес-процессы предприятия от подготовки производства до послепродажного обслуживания.
Во-вторых, меняются требования (прежде всего, пространственно-временные требования) к материалам и услугам, получаемым для обеспечения производства со стороны. А отсюда, следовательно, меняются и требования к поставщикам этих материалов и услуг (к их местонахождению, мобильности, оперативности).
В-третьих, меняются профессиональные требования к работникам предприятия.
В-четвертых, меняются требования к используемым технологиям. Теперь желательно, чтобы они не просто были гибкими, но и как принято выражаться онлайновыми.
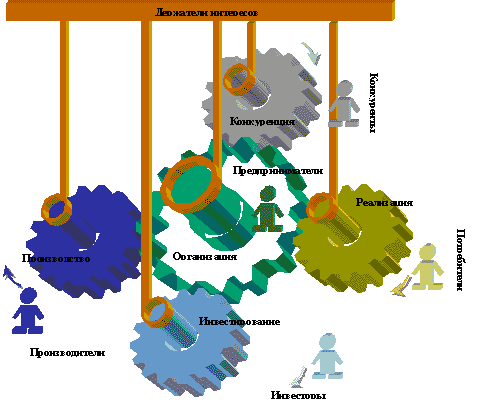
Рисунок 3. @-бизнес-система
В-пятых, возникает потребность в инфраструктуре совершенно иной природы, нежели та, что применяется традиционно. Для эффективной организации и управления @-предприятием лучше всего подходит сетевая структура, объединяющая равноправных самостоятельных работников, обеспечивающая распределенные методы планирования, контроля и регулирования производства.
Наличие на предприятии информационной системы корпоративного уровня само по себе не является основанием для того, чтобы отнести такое предприятие к типу @. Корпоративные информационные сети могут существенно улучшать информационное взаимодействие служб, отделов, персонала предприятия, но при этом совершенно не затрагивать технологию производства и не менять имеющие здесь место производственно-экономические отношения.
@-ЭКОНОМИКА
Еще несколько лет тому назад лауреат Нобелевской Премии в области экономики Робер Солоу сделал одно примечательное высказывание. Он отметил: “Присутствие компьютеров сегодня заметно практически везде, кроме статистики, касающейся производительности труда”. Он отмечал, что внедрение компьютеров заметно и вполне очевидно оказывает определенное воздействие на людей и организации, но с его точки зрения, оно также замедляет рост производительности труда. Однако по прошествии нескольких лет после данного замечания в американской экономике (а именно к ней относились слова Р.Солоу) начался настоящий бум, сопровождающийся ростом производительности труда, резким сокращением безработицы и падением уровня инфляции.
Сегодня становится очевидным и понятным то глубокое трансформирующее воздействие, которое оказывает информатизация и компьютеризация бизнеса на структуру глобальной экономики. Процессы интеграции и дезинтеграции компаний закономерны для любых этапов экономического развития. Однако, на современном этапе они приобретают новый смысл и целевую направленность. Соображения экономии внутренних издержек или эффекта масштаба уходят на второй план, уступая пальму первенства соображениям максимизации функциональной совместимости организации со своим бизнес окружением. Это закономерно ведет к более глубокой специализации производственных процессов и структура экономики в целом становится более распределенной. Можно привести множество примеров того, как над конечным продуктом трудятся десятки, сотни, а то и тысячи компаний по всему миру. И это будет наглядным свидетельством того, что глубокая функциональная специализация в современных условиях является основой более устойчивых экономических отношений, т.к. делает более понятной роль каждого элемента бизнес-системы в создаваемой стоимости и образуемой прибыли.
Максимальная функциональная совместимость означает взаимозависимость и взаимодополняемость элементов бизнес системы, взаимозаинтересованность и взаимовыгодность их отношений.
Распределенная экономика в отличие от концентрированной экономики индустриального периода самым серьезным образом смещает акценты в проблематике современного менеджмента. Если раньше в центре внимания менеджеров были проблемы размещения производительных сил и сосредоточения производственных ресурсов, то сегодня на первый план вышли проблемы организации эффективных платежей и доставки товаров и услуг. Причиной такого смещения акцентов, на наш взгляд, является все то же размывание границ между производителем и потребителем создаваемой стоимости. Рассмотрим каждую из этих проблем более подробно.
ОРГАНИЗАЦИЯ ПЛАТЕЖЕЙ В УСЛОВИЯХ @-ЭКОНОМИКИ
В современных публикациях, к сожалению, большинство авторов, говоря о механизмах платежей в Интернет, не пытаются выделить в своем рассмотрении собственно средства платежа - электронные деньги, а также сетевые механизмы авторизации существующих кредитных и дебетовых карт, систем клиент-банк и собственно электронных денег – объединяя все “емким понятием” платежные системы в Интернет. Однако, в последнем отчете “О развитии электронных денег” за май BIS (Bank for International Settlements, Basel, Switzerland) упоминаются уже 68 стран и регионов так или иначе участвующих в развитии электронных денег. В дальнейшем под электронными деньгами будут пониматься денежные обязательства государства либо уполномоченного им лица, либо третьего лица, выраженные в электронной форме.
Сегодня известные системы платежей в Интернет можно подразделить на:
- анонимные – неанонимные системы;
- карточные – сетевые продукты;
- обеспечивающие непосредственное хранение денег на электронном
носителе;
- обеспечивающие удаленный доступ к банковскому или иному счету.
Такое разбиение позволяет достаточно точно классифицировать все используемые в настоящее время системы платежей в Интернет. При более детальном рассмотрении каждой конкретной системы важно и количество эмитентов, и механизм перевода наличных денег или средств с банковского счета в электронную форму (если такой процесс присутствует), и наличие минимального и максимального лимита средств, и возможности получать платежи конечным пользователям, и многовалютность и т.д.
Большинство всех платежей в Интернет сейчас осуществляется по схеме Credit (Debit) Card – Mail Order/ Telephone Order Account. В данный момент это наиболее апробированная и проверенная на практике, на 100% законная (т.е. нашедшая свое отражение в национальном законодательстве, включая законы о защите прав потребителей, и нормативных документах центральных банков соответствующих стран) схема. Системы платежей, организованные по такой схеме, в принципе, можно отнести к неанонимным системам, не подразумевающим хранение денежных средств на электронном носителе. Соображения безопасности и большая уязвимость данных систем в реальной торговле привели к созданию систем, обеспечивающих быструю и безопасную авторизацию и обслуживание, как продавцов, так и покупателей. Наиболее крупной и “старейшей” (появившейся в 1994 году) является система CyberCash, принадлежащая компании с одноименным названием (CyberCash Inc., Reston, VA, USA). Русская версия этой системы – система Interrussia.com принадлежит компании Leonia, NJ, USA. Основная функция таких систем и их аналогов – авторизация карточек и обеспечение “квазианонимности” покупателя, что предполагает, что данные кредитной карточки известны только банку, куда они передаются по протоколу SSL с дополнительной шифровкой. У магазинов не остается баз данных с параметрами карточек покупателей. Российским представителем подобного рода систем является платежная система ЭлИТ (Russian shopping Club). Хотелось бы отметить, что в данных системах не происходит ни эмиссии денег, ни хранения денежных средств на электронном носителе. Еще одной разновидностью подобных платежных систем, действующих в России в настоящее время, можно назвать систему сетевых дебетовых карточек таких как, например, специальная дебетовая сетевая Visa Classic Москомприватбанка.
К другим получившим некоторое распространение в России сетевым системам можно отнести своеобразные закрытые платежные клубы, созданные под конкретный банк. Это системы Instan!, Киберплат (ASSIST - платежный интерфейс системы КиберПлат). Данные системы имеют много схожего, а механизм их действия описан ниже.
В платежных системах данного вида покупатели используют виртуальные счета, специальный механизм регистрации в платежной системе кредитных карт (в настоящее время это Eurocard/MasterCard). Банковский счет пользователя соответствует виртуальному счету покупателя в платежной системе. Суммы, внесенные на банковский счет покупателя, отражаются на виртуальном счете покупателя в платежной системе, что дает возможность оплачивать товары и услуги в режиме реального времени. Платежная система Instant! базируется на использовании персональных счетов покупателя (Customer Account), карт покупателя (Customer Card) и счетов продавца (Merchant Account), доступных только при предъявлении идентификатора счета (Account ID) и пароля (Password).
Продавцы товаров или услуг используют виртуальный счет продавца (Merchant Account), на основании договора с банком в соответствии с которым банк будет принимать платежи от участников платежной системы в адрес продавца, и перечислять полученные средства на счет продавца в банке продавца.
Платежная Система Instant! состоит из:
- процессинговой подсистемы, обрабатывающей операции по виртуальным счетам
клиентов и обеспечивающей клиентов информацией по проведенным операциям;
- препроцессинговой подсистемы, регистрирующей держателей пластиковых карт и
генерирующей безопасные транзакции по операциям с пластиковыми карточками для
передачи в процессинговый центр;
- CyberMall (электронного магазина), позволяющего продавцам товаров и услуг
полностью автоматически продавать свои продукты в on-line;
- программного интерфейса, реализующего взаимосвязь между платежной системой
и автоматизированной банковской системой;
- клиринговой подсистемы, реализующей межбанковские взаиморасчеты в случае, если платежная система используется совместно несколькими банками.
Система Киберплат –система того же вида - дебетовая (платеж осуществляется цифровым чеком, подписанным электронной цифровой подписью).
Тдалее рассмотрим технологию работы платежной системы CyberPlat с открытием счета в банке "Платина".
В настоящее время в системе "КиберПлат" предусмотрена оплата товара или услуги со счета, открытого покупателю в банке "Платина", по банковской кредитной карточке любого банка-эмитента VISA, Eurocard/MasterCard, Diners Club, JCB. Система предусматривает предоставление пользователем своих персональных данных (фамилия, имя, отчество, паспортные данные, адрес электронной почты, почтовый адрес, телефон); параметров своей карточки (название платежной системы, к которой принадлежит карточка, номер карточки, дата окончания действия карточки, имя держателя карточки в той транскрипции, как оно указано на карточке). В системе "КиберПлат" в защищенном виде при регистрации покупателя, данная информация не предоставляется магазину при операциях покупателя. В данном случае этот сервис является дополнительным и функционально зависимым от банка системы.
Система "КиберПлат" использует электронные чеки, подписанные электронной цифровой подписью. Для использования системы пользователям необходимо иметь счета в банке "Платина".
On-line покупка и проведение платежа
Процедура покупки товаров в магазинах, осуществляемая по технологии системы CyberPlat, состоит в следующем:
- Покупатель через Интернет подключается к Web-серверу магазина, формирует
корзину товаров и направляет магазину запрос на выставление счета.
- Магазин в ответ на запрос покупателя направляет ему подписанный своей
электронной цифровой подписью (ЭЦП) счет, в котором указывает: наименование
товара (услуги), стоимость товара (услуги), код магазина, время и дату
совершения операции. С гражданско-правовой точки зрения этот счет является
предложением заключить договор (офертой).
- Покупатель подписывает своей ЭЦП предъявленный ему счет и отправляет его
обратно в Магазин, совершая тем самым акцепт. Договор считается заключенным с
момента подписания покупателем выставленного ему счета. В системе счет,
подписанный покупателем, становится чеком.
- Подписанный двумя ЭЦП (магазином и покупателем) чек направляется магазином
в банк для авторизации.
- Банк производит обработку подписанного чека: проверяет наличие в системе
магазина и покупателя, проверяет ЭЦП покупателя и магазина, проверяет
соответствие операции на установленные системные лимиты, сохраняет копию чека
в базе данных банка. В результате проверок формируется разрешение или запрет
проведения авторизации транзакции в карточную платежную систему.
- При запрете авторизации банк передает магазину отказ от проведения
платежа, покупатель получает отказ с описанием причины.
- При разрешении авторизации: в соответствии с договором между банком и
покупателем, банк увеличивает сумму оплаты на величину комиссионных банка.
Виды и размер комиссионных определяются действующими тарифами банка. Запрос на
авторизацию передается через закрытые банковские сети банку-эмитенту карточки
покупателя или процессинговому центру карточной платежной системы,
уполномоченному банком-эмитентом.
- При положительном результате авторизации, полученном от карточной
платежной системы: банк передает магазину разрешение на оказание услуги
(отпуск товара), магазин оказывает услугу (отпускает товар). Банк осуществляет
перечисление средства на счет магазина в соответствии с существующими
договорными отношениями между банком и магазином.
- При отказе в авторизации: банк передает магазину отказ от проведения платежа, покупатель получает отказ с описанием причины. Покупатель полностью контролирует процесс совершения покупки. В качестве документального подтверждения совершенной сделки у каждой стороны остаются подписанные ЭЦП чеки, удостоверяющие факт совершения сделки и имеющие юридическую силу.
Контролировать наличие средств на своем счете в банке или свой текущий платежный лимит покупатель может, получая выписку о состоянии своего счета в банке "Платина" или выписку о совершенных транзакциях при пользовании банковской кредитной карточкой.
Вышеназванные системы являются неанонимными, функционально ограниченными и достаточно затратными со стороны как продавцов, так и покупателей. Они не поддерживают транзакции между конечными пользователями, что касается процессинга кредитных и дебетовых карт, то есть здесь с данными системами конкурируют системы типа CyberCash.
Мировой опыт использования электронных денег в принципе сейчас имеет совсем другое направление.
Одним из магистральных направлений стало широкое развитие по всему миру платежных систем в рамках франчайзинговой программы Mondex. Данная технология предполагает, что электронные деньги загружаются на смарт-карту Mondex посредством специализированных банкоматов, посредством мобильных телефонов (Motorola Timeport P7389i), с помощью специальных бумажников можно осуществлять сделки между конечными пользователями смарт-карт, точно таким же образом как между продавцом и покупателем. На данных карточках установлена ОС MULTOS, что отличает их от функционально и внешне похожих других подобных продуктов.
В настоящий момент Mondex программы находятся на тех или иных стадиях введения в следующих странах:
- Австралия, 4 крупных банка, внутренний пилотный проект для
сотрудников.
- Канада, две пилотных программы, с участием более 25000 конечных
пользователей.
- Коста-Рика, 14 766 пользователей, 458 терминалов.
- Франция, 50000 пользователей, 1500 терминалов.
- Гонконг, 200000 карт, 7000 терминалов.
- Япония, пилотная программа –коммерческая эксплуатация август-декабрь
2000г.
- Южная Африка, пилотная программа должна начаться в III кв. 2000г.
- Великобритания, около 100000 карт в нескольких пилотных программах и коммерческой эксплуатации.
Похожая технология – Visa cash – получила в настоящее время следующее развитие:
- Австралия, 17000 пользователей
- Бразилия 95000 пользователей, 1050 терминалов продавцов.
- Канада 48000 пользователей, 320 терминалов продавцов.
- Колумбия, пилотная программа, 2000 пользователей.
- Гонконг, 310 000 карт выпущено, 4000 терминалов.
- Ирландия, 15000 карт –пилотная программа.
- Япония, 120000 карт, 1000 терминалов.
- Мексика, 25000 карт, 380 терминалов.
- Норвегия, 8500 карт.
- Польша, в планах Forum Visa Polska создание подобной системы.
- Испания, Visa Cash – часть национального проекта, более 5 миллионов
пользователей, 100 000 терминалов.
- Великобритания, пилотный проект с участием Abbey National, Barclays,
Co-operative Bank, Halifax, Lloyds TSB и Royal Bank of Scotland.
- США, пилотные проекты.
В России в силу разных причин смарт-карты пока не получили какого-нибудь распространения вообще. Хотя подобные технологии существуют – Сберкарт, Золотая Корона, но к сожалению им не оказывалась достаточная поддержка и практического применения в российском Интернете они не имеют. На западе, наоборот, данные технологии уже вышли из периода тестирования и стали стандартным средством платежа. Данные технологии полностью соответствуют определению электронных денег. На карточке, эмитированной банком или другой уполномоченной организацией, реально находятся денежные средства в электронной форме. Физическое уничтожение карточки ведет к безвозвратной потере денежных средств, находящихся на ней. На данные карточки может происходить загрузка денежных средств с использованием широкого набора специальных устройств. И, наоборот, посредством специальных устройств с данных карт денежные средства могут списываться, т.е. зачисляться на другие карты или банковские счета либо обналичиваться (переходя из электронной в традиционную форму).
Существует целая группа сетевых технологий, также полностью соответствующих определению электронных денег и патентно-зависимых от технологий, созданных Дэвидом Чаумом (David Chaum). За рубежом продолжается функционирование систем, созданных фирмой DigiCash, а после её банкротства Ecash. В этих системах происходит действительная эмиссия электронных денег – электронных монет, а эмитентом является банк системы. Системы являются полностью анонимными, т.е. в них нет процессов идентификации, есть аутентификация. В настоящий момент системы несколько устарели, но в некоторых странах они продолжают эксплуатироваться. Так, до сих пор подобные системы эксплуатируются в:
- Австралии, St George Bank.
- Австрии, Bank Austria.
- Германии, Deutsche Bank.
- Швейцарии, Swiss Net Pay AG (Credit Suisse и Ecofin AG), проект закрыт в декабре 1999г.
- Норвегии, DnB, проект сейчас закрыт.
- США, eCash Technologies.
Механизм действия системы DigiCash представлен на рис.4.
Банк системы эмитирует электронную монету. Электронная монета, как последовательность цифр, может быть послана по Интернет, послана по факсу, в письме. Электронная монета может сохраняться на жестком диске пользователя и передаваться по сети или электронной почте. Технология подразумевает приватное получение пользователем электронной монеты с так называемой “слепой подписью”, т.е. монета не может быть не признана банком. Продавец, получив по Интернет цифровую монету, предъявляет её банку для авторизации, после авторизации цифровая монета помещается в список использованных монет (т.е. запрещенных к повторному применению), соответствующая сумма зачисляется на счет продавца.
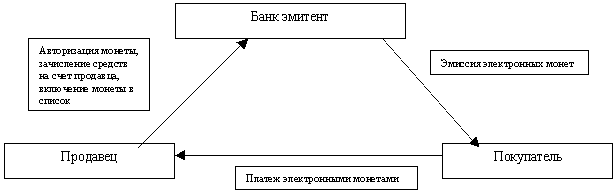
Рисунок 4. Механизм действия системы DigiCash
Как видно из вышеприведенной схемы, в данной системе отсутствует привязка факта перевода средств к операции доставки товара. В самой идеологии системы заложены серьезные ограничители, система основана на доверии банку (банк здесь копия центрального эмиссионного банка страны, бумажным деньгам которого все доверяют).
На принципах системы DigiCash организована работа российской платежной системы PayCash.ru - совместный проект, разрабатываемый банком "Таврический" и группой компаний Алкор-Холдинг. Патенты DigiCash используются в данной системе в качестве прототипов, тем не менее –это полностью российская система. Основное отличие данной системы от DigiCash заключается в следующем: в электронном кошельке DigiCash хранятся электронные монеты произвольного, но фиксированного достоинства. В DigiCash существует проблема со сдачей, в российской же системе минимальная денежная единица может быть сколь угодно мала. В DigiCash ведется учет использованных монеток, что означает загрузку мощностей серверов, каналов связи, а вот в PayCash данной проблемы не существует, каждый пользователь выписывает электронный чек на любую сумму, после чего деньги просто списываются из оборота. В настоящее время система представляет собой готовый программный продукт, позволяющий эффективно проводить платежи при помощи электронных денег с другими участниками PayCash. Как и в любой системе, использующей эквиваленты стоимости товара, все участники договариваются об особых правилах применения этих эквивалентов. В системе PayCash участники обязуются применять для осуществления финансовых операций специальное программное обеспечение - кошелек. Установленный пользователем на персональном компьютере кошелек приобретает особый уникальный параметр - ключ для выработки электронной цифровой подписи под всеми электронными документами, отправляемыми при помощи кошелька. Ключ связан только с кошельком и никак не связан с компьютером, на котором он запущен. Владелец кошелька без каких-либо ограничений может переносить его с одного компьютера на другой, платить из дома, на работе или в гостях. Протоколы системы PayCash разрабатывались таким образом, чтобы ни один участник системы не смог обмануть другого участника платежной системы. Банк не должен доверять клиентам, покупатель не должен доверять банку и продавцу и т. п. В частности, банк не предполагает, что клиенты используют сертифицированный кошелек. Банк только следует заранее объявленным протоколам. Пользователь не должен надеяться, что другой участник системы использует сертифицированное программное обеспечение: ему достаточно быть уверенным, что он сам получил свой экземпляр кошелька из надежного источника (в этом случае кошелек будет действовать в его интересах). Наконец, согласно протоколам эмитировать деньги может только банк. Кроме этого пользователь получает счет системы PayCash, с которого можно осуществлять привычные безналичные расчеты. Работа с системой PayCash не противоречит российскому законодательству, все финансовые операции в ней абсолютно законны и могут быть соответствующим образом оформлены бухгалтерскими документами.
Система PayCash не является принадлежностью одного банка, а является открытой системой, готовой к созданию как локальных, так и глобальных платежных систем.
Любой участник системы может быть как плательщиком, так и получателем платежа. Это открывает для владельцев кошельков системы PayCash более широкие возможности в управлении собственными денежными средствами и упрощает организацию приема платежей через Интернет.
Операции в системе PayCash осуществляются на основании договора публичной оферты по использованию системы PayCash.
Система PayCash построена таким образом, что на любом этапе совершения операции у каждого её участника (продавец, покупатель, банк) остаётся достаточно доказательств обоснованности проведения действий, которые могут быть признаны судом на основании следующих законов Российской Федерации:
1. "Гражданский Кодекс Российской Федерации",
Часть первая, Статья 160, п. 2
"Использование при совершении сделок... электронно-цифровой подписи... допускается в случаях и порядке, предусмотренных законом, иными правовыми актами или соглашением сторон";
Часть первая, Статья 434, п.1
"Если стороны договорились заключить договор в определенной форме, он считается заключенным после придания ему условленной формы, хотя бы законом для договоров данного вида такая форма не требовалась".
Часть первая, Статья 434, п.2
"Договор в письменной форме может быть заключен.. . путем обмена документами посредством почтовой, телеграфной, телетайпной, телефонной, электронной или иной связи, позволяющей достоверно установить, что документ исходит от стороны по договору";
2. Федеральный Закон "Об информации, информатизации и защите информации",
Глава 2, Статья 5, п.3
"Юридическая сила документа, хранимого, обрабатываемого и передаваемого с помощью автоматизированных информационных и телекоммуникационных систем, может подтверждаться электронной цифровой подписью. Юридическая сила электронной цифровой подписи признается при наличии в автоматизированной информационной системе программно-технических средств, обеспечивающих идентификацию подписи, и соблюдении установленного режима их использования".
При использовании системы PayCash пользователи получают денежные обязательства банка, выпущенные в электронной форме и подтвержденные электронной цифровой подписью банка (электронные деньги). Эти обязательства могут свободно передаваться и делиться в процессе совершения торговых операций между участниками платежной системы PayCash и будут оплачены банком в момент предъявления.
Система PayCash является системой осуществления платежей в Интернете, поэтому вопрос исполнения договора между продавцом и покупателем система не решает, фактически пользователь оплачивает услугу наличными деньгами – без какого либо контроля за исполнением продавцом обязательств, это принципиальное отличие от другой международной (российской) системы Web Money, где данные механизмы присутствуют.
Участниками платежной системы PayCash являются банки и клиенты. Система PayCash предполагает существование множества банков (сейчас это только КБ “Таврический”), которые могут организовать свои локальные платежные системы, никак не связанные между собой. Кроме этого PayCash позволяет организовать глобальную платежную систему, в которой все банки работают с одним видом электронных денег (денежных обязательств выпущенных в электронной форме), принимаемыми без ограничений всеми банками системы.
В качестве пользователей могут выступать физические и юридические лица, а также, компьютерные программы (интернет - магазины, казино), действующие от их имени. Все пользователи равноправны с точки зрения банка(ов). В частности, чтобы иметь возможность принимать платежи пользователю не требуется получать особого статуса "магазина". Все свои операции в рамках системы PayCash пользователь проводит при помощи специального программного обеспечения - кошелька. С другими участниками системы пользователь взаимодействует посредством пересылки сообщений по Интернету, подготовленными и отправленными при помощи кошелька.
Следует иметь в виду, что в системе PayCash пользователь получает в свое распоряжение банковские обязательства на предъявителя, выпущенные в электронной форме (электронные деньги), которые, как и обычные бумажные деньги, можно потерять. Например, если компьютер клиента "сгорит" или его украдут, то клиент лишится всех денег, которые он перевел в свой компьютер и не успел потратить. Таким образом, система PayCash - это система анонимных электронных денег, а не просто система клиент-банк. Это выражается еще и в том, что банк не может воспрепятствовать клиенту тратить электронные деньги по своему усмотрению, которые тот успел перевести в свой компьютер, иначе, как прекратив все платежи в системе. Если клиенту требуется вывести свои деньги за пределы системы PayCash, он подает команду перевести часть или все средства со своего счета в банке системы PayCash на счет в обыкновенном банке или, например, провести оплату товара в обыкновенном магазине при помощи безналичного банковского перевода или получить их наличными.
Банк системы PayCash это специализированное программное обеспечение, совершающее по распоряжениям клиента, выданным при помощи кошелька, действия со счетами в системе PayCash - открытие счета, зачисление денег, перевод электронных денег со счета на платежную книжку в кошельке клиента, авторизация электронных денег передаваемых в результате совершения торговых и иных операций через систему PayCash и некоторые другие действия.
Кошелек системы PayCash способен одновременно управлять средствами, находящимися в нескольких банках. Для этого ему достаточно иметь некоторый набор сведений о новом банке (знать сетевой адрес банка, образцы цифровых подписей, сроки действия цифровых подписей и некоторые другие параметры), работающем в системе PayCash.
Описание работы системы PayCash.
Будущий клиент получает с сайта платежной системы PayCash инсталляционный пакет кошелька и устанавливает его на своем компьютере. При установке кошелька на персональном компьютере создается уникальная битовая последовательность, используемая для создания электронных ключей необходимых для управления счетами в банке и совершения операций в системе PayCash. После этого при помощи кошелька клиент открывает один или несколько счетов банке. Управление этими счетами возможно только при помощи того кошелька, с помощью которого были открыты счет (а) в банке. На них могут распространяться правила, действующие для обыкновенных банковских счетов, например, могут начисляться банковские проценты, как на депозитные и вкладные счета. Размер процентных ставок по счетам, а также комиссионных сборов за совершение операций самостоятельно устанавливается владельцем конкретного банка системы PayCash.
После зачисления денег на счет системы PayCash владелец
кошелька может производить платежи через Интернет. Для этого ему необходимо
открыть у себя в кошельке одну или несколько платежных книжек и перевести на них
электронные деньги со счета, то есть получить на платежную книжку банковские
денежные обязательства, выпущенные в электронной форме. Использование
оригинальных особенностей системы PayCash позволяет пользователю кошелька
получить эти обязательства анонимно. Под анонимностью предполагается, что ни
банк, выпустивший эти обязательства, ни контрагент владельца кошелька,
получивший эти обязательства в оплату не могут узнать владельца кошелька, номер
счета, с которого были сняты деньги. Система PayCash позволяет платить через
Интернет, точно затребованную сумму денег, независимо от того какая сумма
находится на платежной книжке.
То есть денежные обязательства, находящиеся на книжке, могут легко делиться и объединяться на книжке совершенно незаметно для владельца кошелька. Для него остается известной только информация об общей сумме денег, находящейся на платежной книжке.
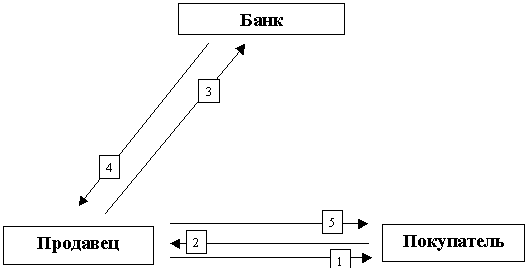
Цепочка сообщений во время правильного платежа, имеет следующий вид: продавец ”” покупатель ”” продавец ”” Банк ”” продавец ”” покупатель.
1. Кошелек продавца отсылает кошельку покупателя требование заплатить, содержащее подписанный электронной цифровой подписью текст договора.
2. Кошелек покупателя предъявляет своему хозяину текст договора. Если покупатель соглашается платить (при достаточном количестве денег у покупателя), то кошелек покупателя отправляет кошельку продавца электронные деньги и подписанный электронной цифровой подписью покупателя договор.
Кошелек принимает платежи только на основании договоров, переданных потенциальным покупателям. Для Кошелька можно определить период в течение, которого он будет принимать платежи по отосланным договорам, таким образом, Магазин может удалять из своей базы данных устаревшие неоплаченные заказы. После проверки этих условий отсылает электронные деньги в банк для авторизации.
3. Банк, получив электронные деньги от продавца, проводит их авторизацию и в случае успеха зачисляет соответствующую сумму денег на счет продавца в системе PayCash. Сообщение об этом передается кошельку продавца вместе с электронным чеком для покупателя.
4. Получив ответ из банка, кошелек передает магазину данные авторизации и сообщение об успешном зачислении денег на счет продавца. Электронный чек из банка пересылается кошельку покупателя.
Технические характеристики
Многовалютность. Система может поддерживать до 255 различных валют одновременно.
Диапазон возможных платежей. За один прием любой клиент может заплатить любому другому клиенту сумму от 0,001 копейки и выше. Сверху платеж практически неограничен. Нижняя граница реальных платежей определяется здравым смыслом и размером комиссионных банка.
Дискретность платежа. Сумма платежа может быть выражена любым числом с точностью до 0,001 копейки. Например, платеж в рублях может быть выражен числом 1234,56789 рублей.
Перевод электронных денег со счета на платежную книжку. За один прием клиент может перевести со своего счета на одну из своих платежных книжек любую сумму от 0,1 рубля до 1 600 000 рублей с шагом 0,1 рубля. Платежная книжка за время своей жизни может пропустить сквозь себя около 260·миллионов рублей.
Продолжительность операций. Если в Банке используется компьютер типа Pentium-200, то любую операцию, инициированную клиентом, он выполняет за время от 0,1 сек. до 0,5 сек. Общее время проведения операции складывается из следующих составляющих:
время обработки сообщения Банком,
время формирования и обработки сообщений компьютерами других участников операции,
время прохождения сообщений между участниками по сети,
время, затрачиваемое клиентами на "размышления".
Время обработки сообщений клиентом зависит от мощности его компьютера и вида сообщения, но не больше 0,5 сек. для компьютера типа Pentium-200.
Время жизни электронных денег в компьютере клиента. Переведенные в компьютер клиента электронные деньги сохраняют оперативную платежеспособность до момента "смерти" платежной книжки, которая происходит в момент смены шифров Банка. Периодичность смены шифров может составлять несколько лет. В середине периода действия одной группы шифров начинается период действия другой группы, таким образом, в каждый момент времени существуют две группы правильных шифров: одна - устаревающая, другая - новая. Вновь создаваемая платежная книжка всегда использует новую группу шифров и поэтому живет не меньше, чем половину периода действия группы шифров. Таким образом, у клиента достаточно времени, чтобы потратить электронных денег или чтобы перейти на более свежие шифры. Если по каким-либо причинам клиент не сделал ни того, ни другого, то он сможет восстановить потерявшие свою платежеспособность электронные деньги, следуя более длительной процедуре.
Безопасность. При пересылке по сети все данные шифруются методами, имеющими устоявшуюся в криптографических кругах репутацию. При этом используются открытые ключи длиной 1024 бита и симметричные ключи длиной 160 битов, поэтому перехват зашифрованных сообщений в обозримом будущем вычислительно невозможен.
Защищенность. Все участники системы защищены друг от друга и от внешних злоумышленников в том смысле, что они имеют в своем распоряжении доказательства своей правоты в виде цифровых подписей всех участников финансово значимой операции. Для цифровых подписей используется алгоритм RSA с ключами в 1024 бита.
Устойчивость по отношению к обрывам связи. Если какой-либо протокол обмена сообщениями, который обслуживает финансово значимую операцию, не был успешно доведен до конца, то ни одна из сторон не рискует потерять деньги.
Масштабируемость. Сервер Банка на компьютере Pentium 200/64MB/5GB может проводить до 150 000 транзакций (платежей и других операций) в сутки. Объединяя такие или более мощные серверы в локальную сеть, можно пропорционально увеличивать число транзакций в сутки. Возможно также такое расширение системы, в котором имеется много независимых банков.
21 марта 2000 Система PayCash стала победителем Национальной Интел Интернет премии в номинации новые технологии.
Несмотря на безусловные достоинства системы PayCash в России существует альтернативная ей система оплаты электронными чеками – система WEBMONEY. Интерфейс системы WEBMONEY KEEPER. Системы позволяет:
а) Принимать платежи от любого участника системы или отказываться от приема платежа
б) Переводить по сети Интернет любое количество WEBMONEY любому другому Клиенту системы. Такими Клиентами могут быть как частные лица, так и компании, принимающие WEBMONEY в качестве средства платежа за товары и услуги, предлагаемые по сети Интернет.
в) Переводить WEBMONEY на любой банковский счет, с последующим (автоматическим или по запросу) переводом их в доллары США, российские рубли (или иную другую валюту), которая поступает в распоряжение клиента.
г) Перевести доллары США, российские рубли (иную другую валюту) в WEBMONEY, с последующим использованием их в расчетах в рамках системы Webmoney Transfer.
WEBMONEY KEEPER является свободно распространяемым программным продуктом, в котором реализованы универсальные решения, как для покупателей, так и для продавцов услуг или товаров в Сети.
В системе реализовано два типа платежей.
1. Обычный платеж. Рекомендуется для оплаты "информационных" товаров и услуг (в системе PayCash только такие услуги и доступны).
Покупатель производит оплату. При этом с его кошелька списывается, а в кошелек Продавца зачисляется сумма в размере стоимости товара. После чего Продавец осуществляет доставку товара. В таком традиционном варианте происходят платежи в абсолютном большинстве платежных систем (возможны вариации в авторизации или аудентикации пользователей и магазинов).
2. Двухфазный платеж (платеж с протекцией торговой сделки). Рекомендуется применять для товаров, требующих физической доставки.
Магазин определяет товары, по которым возможен двухфазный платеж и сроки их доставки. После чего указанный товар можно оплатить только двухфазным платежом.
Клиент производит оплату за товар и определяет (самостоятельно вводит) пароль транзакции. При этом на кошельке Покупателя резервируется сумма в размере стоимости товара. Продавец получает уведомление о том, что денежная сумма, эквивалентная стоимости товара, зарезервирована, а также инструкции по доставке. На этом первая фаза платежа завершается.
Существуют несколько возможных вариантов заключительной стадии двухфазного платежа:
1)Если продавец осуществляет доставку в указанный им срок и качество товара соответствует заявленному в магазине:
Покупатель получает товар и сообщает Продавцу или его Агенту пароль (код) транзакции. Продавец (Агент Продавца) в присутствии Покупателя производит сверку пароля (кода) транзакции через программу WEBMONEY KEEPER, после чего денежная сумма с кошелька Покупателя переводиться в кошелек Продавца.
2)Если продавец не осуществляет доставку в указанный им срок:
По истечении срока доставки товара зарезервированная денежная сумма разблокируется и становится доступной для других операций.
3)Если качество товара не соответствует заявленному в магазине:
Покупатель отказывается принять товар от Продавца, и по истечении срока доставки товара зарезервированная денежная сумма разблокируется и становится доступной для других операций.
При отказе покупателя от сделки (отказ принять товар) зарезервированная при двухфазном платеже сумма становится доступной не ранее истечения срока протекции сделки, что дает возможность Продавцу заменить некачественный товар.
При попытке Продавца подобрать пароль (код) транзакции, зарезервированная сумма разблокируется, и система фиксирует попытку недобросовестного использования. Специалисты Центра технической поддержки выясняют, что явилось причиной таких действий, и принимают соответствующие меры, предусмотренные Соглашением.
На этом двухфазный платеж считается завершенным.
Каждый из указанных платежей можно осуществлять как по привычной технологии с оформлением счета, так и по технологии DRAG and DROP.
Внутри каждой установленной программы WEBMONEY KEEPER денежные средства
WEBMONEY хранятся в КОШЕЛЬКАХ.
Кошельки могут поддерживать только один тип
валюты. Например:
1. Z-кошельки можно пополнить только долларами США. С
Z-кошелька можно отправить безналичный банковский перевод только в долларах США.
На Z-кошельке 1WM=1USD.
2. R-кошельки можно пополнить только российскими
рублями. С R-кошелька можно отправить безналичный банковский перевод только в
российских рублях. На R-кошельке 1WM=1RUR.
Перевод и получение денежных
средств осуществляется только между однотипными кошельками клиентов Системы.
Кошелек системы серьезно отличаются от своих аналогов в других платежных системах, так для осуществления сделок необходимо сообщить партнеру номер кошелька, при этом он сможет только отправить деньги на кошелек пользователя (и пользователь может отказаться от их принятия); и никто не сможет снять деньги с кошелька пользователя с удаленного компьютера.
Более того, пользователь может легко и быстро создавать отдельный кошелек для разовой сделки и по ее завершении удалять его.
Невозможно снять деньги с использованного кошелька.
Все номера кошельков программы WEBMONEY KEEPER хранятся в общем файле, и этот файл пользователь может спрятать в любом уголке памяти своего компьютера (или хранить отдельно на дискете). Поскольку при входе в программу WEBMONEY KEEPER требуется указать расположение данного файла, очевидна сложность для постороннего лица даже просто войти в программу.
Все сообщения в системе передаются в закодированном виде, с использованием алгоритма защиты информации подобного RSA с длиной ключа более 1024 битов. Для каждого сеанса используются уникальные сеансовые ключи. Поэтому в течение сеанса (времени осуществления транзакции) никто, кроме пользователя, не имеет возможности определить назначение платежа и его сумму.
Система устойчива к обрывам связи. Если любая операция в системе не была успешно завершена по причине обрыва связи, то система не учитывает данную операцию. Система также не допускает повторного использования реквизитов совершенных сделок, каждая сделка в системе является уникальной (как заявляют создатели системы)
Всем участникам Системы гарантируется полная и безоговорочная анонимность расчетов.
При желании пользователь может не указывать никаких сведений о себе (имя, фамилия, адрес, почтовый адрес, номера банковских счетов и т.п.) при получении программы WEBMONEY KEEPER с сервера, при ее инсталляции, при осуществлении операций в системе Webmoney Transfer.
Однако если позднее торговый партнер потребует от пользователя указания некоторых из вышеперечисленных личных сведений, и пользователь согласиться с этим требованием, настройки программы WEBMONEY KEEPER позволяют легко внести их в информацию, сопровождающую торговую сделку.
Из информации, используемой для сделок, другая сторона не может получить указанных сведений о пользователе. Все услуги и поставки товаров осуществляются в "адрес" оплатившего их кошелька. Пользователь может создавать кошельки для разового использования, и непосредственно после совершения сделки удалять их.
По постоянному идентификационному номеру пользователя невозможно определить номера используемых пользователем кошельков. Аналогично, номер кошелька не несет информации об идентификаторе пользователя. Кроме того, пользователь может инсталлировать на своем компьютере любое число версий WEBMONEY KEEPER, под разными идентификаторами, и входить в систему для осуществления сделок с любого из них.
Помимо вышеназванных за рубежом существуют и другие системы электронных денег.
Франция- Kleline
Kleline, подразделение группы BNP-PARIBAS, создало платежную систему для обеспечения платежей в интернете. Данная система обеспечивает стандартные сервисы по авторизации обычных кредитных(дебетовых) карт, так и платежи с использованием специальных электронных кошельков. Кошек ограничен FRF 500 (USD 98) и не допускает платежей между конечными пользователями. Интерфейс системы K-Wallet. Система имеет около 15000 конечных пользователей и около 400 on-line магазинов поддерживают платежи с использованием данной системы. Система начала эксплуатироваться с сентября 1996 года.
Нидерланды – I-pay
В настоящее время в Нидерландах нет национальной платежной системы, хотя DigiCash и была голландской компанией, данная схема не была адоптирована голландскими банками. Клиринговая палата Interpay Nederland в 1996 году начала пилотный проект по созданию платежной системы под названием I-pay. Данный проект был совместным предприятием банков (включая Postbank), Interpay и Planet Internet (крупный интернет провайдер). Только 10,000 пользователей выразили желание участвовать в проекте. В отличие от технологии DigiCash, система I-pay использовала специальные электронные чеки, которые содержали в себе описание заказа сделанного при покупке товара (использовался протокол IBM 3kP). Данная система обслуживалась Interpay и обеспечивала и продавца и покупателя достаточными для подтверждения транзакции документами. Электронный чеки выписывались не с обычных банковских счетов клиента, а с особых счетов управляемых Interpay Nederland. Данные I-accounts имели верхний лимит в Fl 250 (USD 125) и имели тот же самый номер, что и соответствующий им банковский счет. I-accounts могли быть пополнены раз в 3 для и лимит пополнения Fl 250. Испытания системы официально закончились в феврале 1997 года. Система показала себя эффективной с технической стороны, но клиенты ей практически не пользовались. Основываясь на данных результатах голландские банки разработали соответствующие сетевые расширения для использования в своих home banking приложений. С июля 1999 в коммерческую была запущена система I-pay. В новой версии для аудентификации пользователей используется электронный ключ- подключаемый к компьютеру. Система обеспечивает доступ к уже обычным банковским счетам. Стоимость использования системы и условия обслуживания разнятся в зависимости от банка обслуживающего систему. Стоимость софта и электронного ключа 5-8 долларов США.
Великобритания - Magex Wallet
NatWest Group запустила платежную систему Magex в октябре 1999.
Данная система предназначена для оплаты авторских прав на цифровые продукты
(музыка). Интерфейс системы Magex wallet. Данная система создана с
использованием технологии InterTrust Technologies Corp (California, USA).
Пользователь пополняет свой кошелек списывая деньги с кредитной карточки с Magex
веб - сайта. Пользователь предоставляет свои данные только Magex, система
оплачивает счета продавцов непосредственно. С точки зрения российских технологий
система морально устарела еще до введения в эксплуатацию, ее прямые прототипы в
России появились раньше и обладают большими функциональными возможностями.
[an error occurred while processing this directive]
