Фиктивный капитал как обучающая система реального сектора экономики
1. Взаимодействие реального и фиктивного капитала
«Пространство — символ моей власти.
Время — символ моего бессилия»
Ж.Леньо
Совокупный (или общественный) капитал представляет собой сложное единство. Это социально-экономическая система, живой организм, подчиняющийся как общим, так и присущим каждой подсистеме (формам капитала, индивидуальному капиталу) закономерностям.
Как соотносятся элементы системы? Есть ли здесь логическая взаимосвязь? А может быть превалирует функциональная? Можно ли выявить количественные параметры этих взаимозависимостей? Какова динамика этого соотношения? Наконец, каким образом осуществляется (или должно осуществляться) внешнее регулирование разнообразных видов и форм капитала?
Ответить на эти вопросы непросто. В настоящей статье, используя широкий взгляд на капитал1, будет охарактеризовано его движение, переходные состояния, а также выявлены логические подходы к анализу соотношений между реальным и фиктивным капиталом2.
Следует ясно себе представлять, что в мировой экономике в целом и в каждой отдельной стране сложилась ситуация разрыва, неадекватности между реальным сектором экономики и рынком ценных бумаг. Несоответствие было всегда и повсеместно, но сейчас оно грозит углублением системных кризисов, неуправляемостью социально-экономической сферой и, может быть, всеобщим крахом. Мировые и национальные кризисы 80–90-х годов 20-го столетия — показатели этих процессов. Непредсказуемость тревожит многих. Что же касается России, то тема стагнации реального сектора экономики не сходит со страниц экономических трудов, периодической печати, выступлений политических деятелей всех рангов. В чем причины перманентной нестабильности экономики?
Выявить некоторые причины этой нестабильности на примере действительных противоречий между реальным и фиктивным капиталом (эти противоречия, естественно, лишь часть общей нестабильности) — одна из поставленных нами задач. В связке двух форм капитала приоритет принадлежит реальному капиталу, ведь он олицетворяет производительный сектор экономики. Именно здесь заложены процветание или спад, благосостояние или нищета населения. Именно этот сектор играет решающую роль в экономике, определяет масштабы, пропорции и соподчинение с другими формами капитала, а, следовательно, с другими секторами экономики.
Тема взаимоотношений между разными формами капитала не может замыкаться в узких, прагматичных рамках. Эти взаимоотношения определяются общей картиной рыночных связей. Иначе слишком просты рассуждения, определяемые случайностями азартных денежных игр: на какой сектор ляжет фишка, какой прикуп, кураж, азарт участников, одним словом «экономика казино». На первый взгляд, это именно так для поприща фиктивного капитала: жесткий, не прощающий промахов бизнес, отрешенность от иных дел, мотив немедленной и высокой прибыли, игры на повышение и понижение курса акций, постоянное занятие по продаже и перепродаже акций на бирже — где же здесь экономика в ее первоначальном значении? Правит бал бездуховность, унылая одинаковость, лишение личностей их индивидуальности, а значит бесчеловечность. Этика этого рода предпринимательства убога.
Политическая экономия требует иных, более фундаментальных подходов, не заслоняемых подобными «частностями» поверхностного залегания. Остановимся на некоторых из них.
В нынешней интегрированной системе финансового капитала, имеющей невидимую мощь и размах, наблюдаются противоречивые процессы, когда силы отчуждения нередко перебарывают силы объединения. Теперь практически сверхконцентрированные промышленные (сельскохозяйственные) предприятия, банки, биржи (рынки ценных бумаг), во-первых, уживаются вместе, обуславливая общую стратегию; во-вторых, вполне существуют независимо.
Из всего многообразия аспектов, связанных с ссудным капиталом, мы выбираем те из них, которые касаются заменителей денег и рынка ценных бумаг.
Образование фиктивного капитала называется капитализацией. Капитализируется каждый регулярно повторяющийся доход, причем его исчисляют по среднему размеру процента как доход, который приносил бы капитал, отданный в ссуду исходя из этого процента.
Даже там, где долговое обязательство — ценная бумага не представляет чисто иллюзорного капитала, как в случае с государственными долгами, все равно капитальная ценность этой бумаги совершенно мнимая. Ценные бумаги служат титулами собственности, представляющими собой реальный капитал. Акции железнодорожных и других обществ представляют действительный капитал, именно капитал, вложенный и функционирующий в этих предприятиях, или денежную сумму, авансированную участниками с целью затратить ее в этих предприятиях как капитал.
При этом не исключена возможность, что акции представляют лишь дутое предприятие. Отсюда следует, что капитал существует не вдвойне, с одной стороны, как капитальная ценность права собственности, акций и, с другой стороны, — как капитал, действительно вложенный в производство.
Капитал на самом деле существует лишь в последней форме, как фактор производства, а акция выступает титулом собственности на реализуемую им ценность. «А» может продать это право «В», «В» может продать его «С». Такие сделки ничего не изменят в существе дела. «А» или «В» превращает в таком случае свой юридический титул в капитал, а «С» свой капитал — в простой титул собственности на прибыль, ожидаемую от акционерного капитала.
Отметим, что реальный и фиктивный капитал представлен не в качестве двойственности их существования, а в совокупном виде, в их переплетении, единстве, взаимодействии и во взаимоотталкивании. Капитал влияет на экономическое положение совсем не автоматически, как кое-кто себе это для простоты представляет. Однако все же следует отдавать первенство взаимодействию разных форм капитала на основе экономической необходимости.
Одна из сложных научных проблем — несостыковка (неполное соответствие, противоречие) между содержанием и формой его проявления, где содержанием выступает реальный (производительный) капитал, а одной из его форм — фиктивный капитал.
Из классической философии известно, что содержание и форма никогда не совпадают: если бы так происходило, то всякая наука была бы излишней.
В экономике нет совпадения цен со стоимостью, спроса и предложения, инвестиций и сбережения, доходов и расходов и т.д.
В нашем же случае подобное несовпадение, т.е. несоответствие фактического движения реального капитала (реальная экономика) и его многочисленных суррогатов имеет порой катастрофические последствия для экономики каждой страны, что мы и наблюдаем в современной России.
Реальный капитал, как было отмечено ранее, значительнее отражает интересы всей экономики и общества в целом. В то время, как обеспечивается необходимая целостность экономики (которую последовательно выражает производительный капитал), она разрушается интересами отдельных атомарных групп — агентов — представителей сферы держателей всех видов ценных бумаг. Вот здесь и кроется истина.
Обнаруживаем противоречие между целым и частью (содержанием и формой). В России все это явно или скрытно проявляется. На примере так называемой «ваучерной» приватизации видно, к чему приводит теоретическое недомыслие (или лукавство), и какие пагубные практические последствия оно имеет.
Существует не только большое разнообразие видов, форм капитала, но и научных подходов к их характеристике. В даном случае нас интересует феномен притяжения и отторжения во времени и в пространстве всего этого многообразия. Приоритет отдается натурально-вещественным характеристикам капитала. Вместе с тем мы исходим из внутриклассовых (в противоположность межклассовым) отношений. Фиктивный капитал отражает именно первый вид отношений, т.е. процессов, которые происходят внутри самого класса капиталистов.
Естественный постулат: интегративные процессы сглаживают противоречия множественности, придают им целесообразность и жизненность. Но не всегда. Иной раз интегративная система таит в себе разрушительные силы, что в какое-то время может привести её к разрушению, распаду.
Тогда обособленное, сепаратное существование частей оправдано и неизбежно. Но накапливаются объединительные процессы и наступает день и час, когда вновь (но на новом этапе, в новом качестве) возрождается целостность. Части сливаются в новое единство (как в биологии) и приобретают интегративное бытие (впитывая в себя позитив частей).
Рассуждая о проблемах дифференциации и интеграции, можно придти к выводу, что этот процесс касается практически всех форм, видов и подвидов капитала. Ведь что такое, с этой точки зрения, финансово-промышленная группа? Это сильно интегрированная система. И в то же время, повторимся, можно наблюдать распад крупных форм и их слияния вновь на других основах и под другими вывесками. Это одновременное существование венчурного (рискового) капитала, малого, среднего и крупного бизнеса. Итак, распад и слияния, чередование того и другого наблюдается одновременно и повсюду.
Теперь остановимся более подробно на фиктивном капитале как таковом, с точки зрения его обратного воздействия на реальный сектор экономики. Тогда станет ясным его позитивная ценность для рыночной экономики и его отрицательные черты.
С нашей точки зрения, фиктивный капитал влияет на упорядоченность экономической системы, в частности, на её информативность. Так, например, индекс «Доу Джонса» и другие индексы из арсенала фондового рынка оказывают воздействие на реальную экономику3.
Прежде всего, они могут давать мощный стимул развития, а, следовательно, прямо влияют на характер, пути и размеры инвестиций. Они также дают возможность предвидеть опасность «перегрева» экономики и принять необходимые меры для её предотвращения. Значит, с какой-то точки зрения функционирование фиктивного капитала можно рассматривать в качестве обучающей системы реального сектора экономики. При этом обеспечивается устойчивость всей системы по простейшей схеме обратной связи (рис. 1).
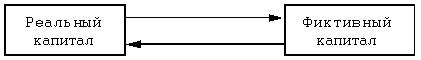
Рисунок 1. Взаимосвязь реального и фиктивного капитала
Кроме того позитивным явлением рынка ценных бумаг можно назвать расширение роли кредита в целом для преодоления инертности производительного капитала. Вместе с тем может быть компенсирована ограниченность размеров индивидуального капитала.
Устойчивость, конечно, не исключает естественного антагонизма между ними, что вытекает из законов конкурентной борьбы (конкуренция внутри капитала). Здесь напрашивается подход с точки зрения теории управления, но этот подход выходит за пределы нашей работы. Мы же всё время должны иметь в виду экономически обоснованные характеристики «входа» и «выхода», всячески подчёркивая, что реальный и фиктивный капитал одновременно выступают и как антагонисты, и как необходимые звенья одной сложной социально-экономической системы. На это обращали внимание многие экономисты. В свое время Туган-Барановский подчеркивал тесную связь между изменением цен на средства производства и движением высвобождающегося денежного капитала, который либо увеличивал инвестиции, либо шел на сбережения. Впоследствии эта идея была развита в известном труде Дж. Кейнса. Отсюда экономисты выводили инвестиционную теорию циклов, диспропорциональность в размещении капитала. На основе этой теории делались довольно точные прогнозы развития экономики (например, 1901—1907 гг.)
И все же ситуация далека от подобия гармонии, согласованных интересов участников процесса. Здесь, как нигде, проявляется контраст между идеалом и действительностью. Идеал — это справедливость, понятая собственниками или функционирующими капиталистами как обеспечение равной прибыли на вложенный равновеликий капитал, независимо ни от кого и ни от чего. Значит, прибыль в любом секторе экономики должна быть в принципе одинаковой. Отвечают ли этому принципу вложения в реальный или в фиктивный капитал? Отнюдь. Ясно, что более высокая прибыль в одном секторе и малая в другом по принципу сообщающихся сосудов должна привести к переливу капитала. Из классической политэкономии мы знаем, к чему это приводит. Индивидуальные стоимости превращаются в рыночные, цены сводятся к ценам производства, а прибыль превращается в среднюю величину. Но и классики экономической мысли не строили на этот счёт никаких иллюзий, полагая, что подобные превращения возможны лишь в идеальных условиях. Таким идеалом был лозунг «свободы», провозглашённый на заре капитализма. А более конкретно — лозунг «свободной конкуренции». От чего свободной? От любых внешних воздействий. Будь-то воздействия церкви, государственной власти, ремесленных цехов, профессиональных союзов, крупных компаний, обладающих монопольной силой. Поскольку система предпринимательства никогда не знала «свободы» от этих институтов, утверждаем, что «свободная конкуренция» никогда не имела места.
Значит, динамика отношений между капиталами постоянно подвержена возмущающим эффектам. Иными словами, неограниченный капитализм никогда не избавился бы от своих пороков. В XX веке, особенно после Великой депрессии 29—33 гг., стало для всех очевидным, что если крупным корпорациям предоставить полную волю, то они в конце концов корыстно станут распоряжаться жизнью населения. Еще раньше были приняты законы, ограничившие экономическую мощь корпораций. Были объявлены незаконными все попытки монополизировать промышленность и все соглашения, имеющие целью ограничить торговлю. В 1894 г. Генри Ллойд выпустил книгу «Богатство и государство», где четко было показано, что свобода и монополия не могут ужиться друг с другом. И если политически можно говорить о цивилизации, то экономически ещё нет. Лозунг невмешательства государства в экономику — laissez faire, означающий: «предоставьте человека самому себе, и он станет делать то, что лучше всего для него, а то, что лучше для него, лучше для всех — принёс только один плод: он отдал общество во власть его собственных идеалов и породил анархию в промышленности, ужасную анархию, которая побуждает к поискам иных доктрин».
Особый интерес представляет проблема цикличности движения капитала. В научной экономической литературе пока ещё нет точного ответа на то, совпадают ли циклы, происходящие в реальном секторе экономики и колебания в сфере движения ценных бумаг. Чтобы наметить пути подхода к этой проблеме, надо ответить хотя бы на следующие вопросы. Одинаковы ли эти циклы и колебания? Различаются ли они по срокам, по причинам, по глубине и по последствиям. Что здесь превалирует: общее для всех форм капитала или особенное для каждой формы. Чтобы выявить различия, приведём простой пример. Среди более трёхсот определений экономических кризисов американские ученые зачастую предпочитают искать космическо-метеорологические и психологические их причины. Великую депрессию они определили как «общественный пессимизм». Нетрудно убедиться, что для фиктивного капитала психологическое влияние действует намного сильнее, чем иные воздействия (слухи, изменения в политической ситуации, социальное недовольство, неблагоприятные ожидания, неудачи в других делах, семейные неприятности, природные катаклизмы и т.п.).
Эти и многие другие подобные причины могут довлеть и определять глубину и характер колебаний на рынке ценных бумаг, что подтверждается мировой практикой. Что же касается реального сектора, на него психологические и иные факторы также воздействуют, но всё же здесь куда важнее глубинные, материальные причины. Специального исследования заслуживают внешние воздействия на реальный капитал, так называемые «внешние эффекты», нарушающие устойчивость и стабильность системы. Среди них:
- экономическая конъюнктура мирового, регионального, национального и локального рынков;
- цепная реакция неблагоприятных колебаний в сфере валютно-финансовых операций;
- недостаточное развитие информационных систем — информационные сбои, которые могут привести к несостыковке действительного движения капитала и сведений о нём;
- политические и социальные конфликты в мире, регионах и отдельных странах.
2. Об особенностях движения реального и фиктивного капитала. Ограниченность математического анализа
«…Человек, способный к непосредственному познанию, не пытается вникнуть в математические начала, а способный к математическому большей частью слеп к тому, что у него перед глазами…»
Блез Паскаль
Если исходить из ясной предпосылки, что капитал не вещь, пребывающая в покое, а постоянное движение во времени и в пространстве, то тогда категории время, пространство, скорость, становятся вполне экономическими понятиями. Капитал действительно совершает свой оборот постоянно, то принимая, то сбрасывая свои функциональные формы. Процесс движения происходит наподобие того, как он наблюдается в живой и неживой природе. Так из молекулярной физики можно почерпнуть сведения о взаимном притяжении и отталкивании отдельных молекул, прежде чем они сольются в новое единое целое4. В этом действии преодолеваются барьеры (преграды) и огромное значение имеют катализаторы, ускоряющие процесс движения. Возможно представить себе движение капитала по этой же схеме. В экономике происходит не менее сложный процесс, где типичны колебания, а равновесное состояние скорее носит случайный, нежели закономерный характер. Почему? Потому, что экономика содержит так много переменных величин, что выйти на твёрдо обоснованную почву количественных зависимостей совсем не просто.
Кейнсианцы признают экономику чрезвычайно сложным комплексом, где «различные его элементы так тесно связаны между собой, что малейший вредный импульс может вызвать во всей системе либо нарастающие до взрыва, либо затухающие колебания. Напротив, институционалисты считали, что современная экономика не обладает большой жёсткостью и допускает значительную игру различных сил. По их мнению, изменение в одной части системы не обязательно передаётся на другие части с такой непосредственностью и быстротой, как это вытекает из современных доктрин. Процесс роста и отбора институтов тоже достаточно гибок, чем и объясняется сохранение многих атавистических форм. Хотя точность математической формулы действительно изящна, она в то же время обманчива»5.
Позиция институционалистов, считающих бесперспективными и бессодержательными математические методы применительно к современной политической экономии (облекающей себя в «одежды» формально-математических построений), кажется нам далеко не бесспорной, но предостерегающей от излишнего увлечения математическим анализом.
П.Самуэльсон показал, что математика повсюду пронеслась через «экономическую науку, как проносится эпидемия кори по новому континенту». Математическое мышление «приобрело силу предрассудка в современной науке». Математический анализ экономических явлений очень труден. Особенность экономического процесса не может быть понята скажем без учёта действия исторического фактора и влияния новшеств. Неэкономические явления не могут быть приравнены нулю. Например, нельзя предсказать поведение покупателя, исходя только из уровня цен и уровня доходов, не учитывая прошлого опыта. Движение капитала не может быть выражено в виде физических переменных. Для фиктивного капитала определяющим можно считать способ распределения и перераспределения национального дохода. Распределение здесь — центр притяжения и источник конфликта. Очевидно, что некоторые аспекты движения капитала поддаются математическому анализу, имея в виду соотношения величин его размеров. Однако переход капитала из одного состояния в другое, хотя и выражается качественными характеристиками, но не вполне подчиняется математической логике.
Сложности движения капитала в экономике очевидны и сравнимы, пожалуй, с расчётами орбит искусственных спутников или космических кораблей, как в околоземных, так и во внеземных орбитах. Так, вращения планет в рамках солнечной системы, траектории комет рассчитываются с учётом движения светил по собственным эллипсам в пространстве и по отношению их друг к другу. Плюс к этому надо еще иметь ввиду и собственное вращение космических объектов вокруг своей оси.
В экономике формы кругооборота капитала, во-первых, имеют собственное бытие, т.е. относительно самостоятельны, во-вторых, они влияют друг на друга, в-третьих, они существуют в единстве, образуя совокупный общественный капитал.
Чтобы оперировать количественными параметрами соотношения заявленных форм капитала, представляется перспективным уловить пропорции или диспропорции между ними.
Богатство гипотез, которые можно найти в научной литературе, приводят нас к таким вопросам:
- Можно ли все же выявить простые, количественные параметры взаимоотношений между реальным и фиктивным капиталом?
- Можно ли сформулировать количественные закономерности этих взаимоотношений (что сложнее)?
- Можно ли сформулировать закон, определяющий количественные соотношения между ними (что ещё труднее). Если это не сделать, то движение капитала будет представляться сплошным сумбуром, борьбой всех против всех, разрушительной анархией, броуновским движением.
И что же, нет никаких объективных посылок? Наверное, так считать нельзя. На самом деле, вполне возможно обнаружить количественные связи в процессе миграции капитала из одной сферы в другую наподобие известного анализа схем внутриотраслевой и межотраслевой конкуренции. Также вполне возможно показать модификацию какой-либо известной экономической категории, а в перспективе сформулировать новую интегральную категорию, наметить подходы к ней.
Несмотря на отмеченные трудности выявления количественных взаимосвязей между реальным и фиктивным капиталом вообще и в рамках фиктивного капитала в особенности, попытаемся в ограниченных пределах всё же наметить пути исследования. Исходным материалом при этом будет суммарная статистика, препарированная таким образом, чтобы оперировать абстрактно-условными понятиями. Оговорки в этом случае существенны ещё и потому, что цифровые ряды выражают лишь тенденцию развития. Их точность весьма сомнительна в силу практики умолчания, искажения, секретности и преобладания неофициальных сделок.
Введём некоторые условные обозначения:
- АОА(t) — сумма акций и облигаций существующих акционерных обществ (в стоимости по курсу), находящаяся в обращении, и ее изменение во времени;
- GOSO(t) — cумма государственных ценных бумаг (по курсовой стоимости), находящаяся в обращении, и ее изменение во времени;
- PIRA(t) — сумма ценных бумаг всевозможных финансовых пирамид и других «суррогатных» ценных бумаг и ее изменение во времени.
Отсюда можно представить формулу, определяющую размеры нашего фиктивного капитала, но ещё раз оговоримся, что это очень условно, т.к. точной статистики здесь не существует:
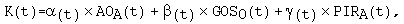
где: K(t) — размеры фиктивного капитала в зависимости от времени;
a(t) — эмпирический коэффициент, показывающий скорость оборота ценных бумаг (официальных) от времени;
b(t) — эмпирический коэффициент, определяющий степень дефицитности госбюджета;
g(t) — эмпирический коэффициент, показывающий степень вовлечения в оборот суррогатных ценных бумаг.
Под суррогатными ценными бумагами мы понимаем фиктивный капитал второго порядка. Они являются производными действительного капитала. К этим бумагам относятся акции инвестиционных и холдинговых компаний.
В конце 70-х — начале 80-х годов произошел взрывоопасный рост операций с опционами и фьючерсами. К суррогатным ценным бумагам относятся и ценные бумаги различных финансовых пирамид. Вторичные ценные бумаги в современной экономической литературе получили название «дериваты» от английского «derivatives». Разрастание операций с дериватами в современных условиях не мог предвидеть раньше никто из классиков экономической теории.
Французские экономисты подсчитали, что стоимость «финансовых пузырей» в 1988 году в 25 раз превышала объем товарооборота на мировом рынке. В то время мировой объем вторичных ценных бумаг составлял 12 триллионов долларов. К концу 1996 года объем дериватов превысил 100 триллионов долларов, а так как скорость их оборота высока, то их годовой мировой оборот превышает в настоящее время 1 квадрильон (1000 триллионов долларов).
По данным Шиллеровского института (Германия), мировые дериваты распределяются следующим образом (в триллионах долларов США): США–22.4; Япония — 11.5; Франция — 9.4; Британия — 7.4; Швейцария — 6.3; Германия — 4.3; Канада — 3.1; Нидерланды — 1.6; Швеция — 1.3; Бельгия — 0.7; Италия — 0.5.
Два крупнейших банка США («Чейз Манхеттен» и «Морган») владеют 53% дериватов страны на сумму 11.8 триллионов долларов. Это более чем в 2.5 раза превышает активы всей банковской системы. И здесь является важным тот факт, что доля в них чистых активов 0.32% и 0.21% соответственно от суммы портфеля дериватов.
Восемь банков США владеют 94% общей суммы дериватов, а убыток в 1.75% от всего портфеля дериватов уничтожил бы чистые активы всей банковской системы США. Отсюда можно сделать вывод о том, что идет процесс делания денег из денег и он осуществляется в огромных размерах. Денежные доходы, получаемые в мире от всех видов спекуляций с ценными бумагами, в три раза превышают рост валового внутреннего продукта, получаемого реальной экономикой6.
Потоки капитала в связи с либерализацией его движения все более перемещаются в сферу спекулятивной деятельности и на третичные и четвертичные финансовые рынки, здесь оборачиваемость и норма прибыли выше, чем в производстве. Структура рынка капиталов становится все более краткосрочной на стороне предложения, соответственно менялась и сторона спроса. Долгосрочные промышленные и инфраструктурные проекты либо уходили с рынка, либо вынуждены были мириться с несоответствием срочности активов и пассивов. Их место занимают проекты спекулятивного характера. Развитие оффшорных финансовых зон привлекает «грязные» деньги, полученные путем уклонения от налогов, нелегальной торговли оружием, торговли «живым товаром» и, прежде всего, наркобизнеса. Все это способствует появлению на мировом финансовом рынке огромного количества краткосрочного финансового капитала, раздувшегося подобно мыльному пузырю.
На примере России (как впрочем и других стран) явно просматриваются определённые закономерности в движении ценных бумаг.
Так, «пик» или «бум», представленный в частных ценных бумагах, приходится на середину 90-х годов, а бум в выпуске государственных ценных бумаг — на 97—98 гг. Если посмотреть на взаимодействие и взаимосвязь между действительным и фиктивным капиталом, то мы не можем дать четкого математического объяснения этим процессам, поскольку циклы в движении того и другого явно не совпадают, что и подтверждает наши гипотезы (вопросы), изложенные ранее в этой статье. Отрыв финансового рынка от реального сектора экономики невероятен с точки зрения математической логики и логики вообще. Действительно, какой логикой объясним такие данные? По подсчетам международных институтов ежедневный объем торговли деньгами в 1995 году в 50 раз (!) превысил ежедневный объем всей мировой торговли товарами и услугами, вместе взятыми.
Объём эмиссии денежных эрзацев огромен: если в 1997 г. ВВП планировался в 2,3 биллионов руб., то нелегальная денежная масса составила не менее 1,5—2 биллионов руб7.
Вспомним, что еще в 1879 г. К.Маркс отмечал неизбежность государственного банкротства в России, так как в этой стране процветает (как ни одно другое производство) «фабрикация» бумажных денег.
Подчеркнём, что в актах взаимодействия капитала собственности и капитала функции речь идет не о сущностных отношениях субъектов производства и обмена, а о поверхностных, формальных связях. Здесь значение имеют не столько экономические явления (в собственном смысле), а псевдоэкономические, юридические, административные и даже этические нормы. Над всем этим царят контракты, обязательства, соглашения, оформленные нотариально, или же как «честное купеческое слово». Однако здесь сама форма существенна. Для кого? Для общества, экономики в целом или для отдельных агентов производства и обращения.
Отмеченные акты реальны только для самих участников сделки, в то время как для общества они сугубо формальны, так как общая сумма накопленного капитала не меняется.
Рынок ценных бумаг изменяет только распределение той совокупной прибыли, которая ранее была создана в реальном секторе экономики. Как же она распределяется и кому достаётся, об этом достаточно написано в современной экономической литературе. Ясно лишь одно, что предприниматель, в старом смысле слова, исчез из промышленной деятельности и его функции выполняют разные категории лиц. Это так называемые представители капитала, т.е. держатели облигаций и привилегированных акций; кроме того, те, кто «принимает риск по капиталу», т.е. держатели обыкновенных акций; наконец, те, кто реально руководит компаниями, т.е. директора, управляющие разных типов и категорий.
Хорошо известно, что большинство акционеров не принимает участия в управлении компаний (так называемые «спящие держатели»). Обычно реальных руководителей определяют по степени концентрации акций и голосов у более крупных держателей акций. Именно они вместе с директорами, по сути дела, контролируют акционерные общества. Насколько сильна власть директоров, показывают данные, что примерно две трети компаний не контролируются владельцами акций. Количество директоров может и сокращаться, но концентрация власти в их руках, по сути монополистическая, представляет опасность для общества и нуждается в государственном регулировании.
Проблемы государственного воздействия на отношения, связанные с функционированием капитала, будут рассмотрены в следующей статье.
Литература
- Богачева Г.Н., Денисов Б.А. О многообразной трактовке категории капитал//Менеджмент в России и за рубежом. — 2000. — № 1.
- Мы употребляем термин «фиктивный капитал» (К.Маркс), понимая метафоричность этого определения, которое существует наряду с другими названиями этой формы капитала: абсентеистская (Т.Веблен), мнимая, иллюзорная, вымышленная, ложная, ненастоящая и т.д. см. Теория денег. М.: Госиздат, 1926. — с. 146.
- Колебание курса акций не приводит к значительным изменениям объема национального производства и уровня цен, но могут ли они предупреждать о таких изменениях? В действительности курс акций часто падает до начала спадов и начинает расти до начала подъемов. По этой причине курс акций включен в группу одиннадцати переменных, составляющих список ведущих показателей: средняя продолжительность рабочей недели, первичные заявки на получение страховки по безработице, новые заказы на поставку потребительских товаров, цены рынка акций, контракты и заказы на новые машины и оборудование, число лицензий на строительство жилья, функционирование оптовой торговли, изменение портфеля заказов на товары длительного пользования, изменение цен некоторых видов сырья, предложение денег, индекс потребительских ожиданий. Этот индекс иногда может показать будущее направление развития экономики, но сами по себе цены на фондовом рынке не являются надежным предвестником изменений в объеме национального производства. Таким образом, изменения курса акций не представляют собой главного источника макроэкономической нестабильности и не являются надежными критериями для прогнозирования спадов и подъемов в экономике. См. Макконнелл К., Брю С. Экономикс. — М.: Республика, 1992. — т.I. — с.174).
- Мамаев В.М., Присяжнюк А.В. и др.Туннельные изотопно-кинетические эффекты в реакциях активации Н-Н, С-Н и С-С связей, Кинетика и катализ, 1998. — Том 39. — № 2. — с.178—182.
- Селигмен Б. Основные течения современной экономической мысли. — М.: Прогресс, 1968. — c. 75.
- Финансы и статистика. — 1999. — № 3.
- Макаревич М. Банковский кризис разрастается вместе с коллапсом экономики//Известия. — 1996. — 31 дек.
[an error occurred while processing this directive]
