Использование методики ФСА для определения себестоимости банковских продуктов
Журнал "Аудит и финансовый анализ"
2. КОМПОНЕНТЫ СИСТЕМЫ ФСА Функции Определение функций обычно осуществляется с помощью процесса функциональной декомпозиции: на подробной структурной схеме банка проводится выявление функций каждого подразделения. Сначала выделяются крупные функции, которые далее делятся на более мелкие. Этот процесс продолжается до того уровня детализации, который соответствует потребностям ФСА – модели (фрагмент см. на рис. 4). Если ФСА проводится не в масштабах всего банка, а для определения себестоимости какого-либо определенного банковского продукта, то процесс функциональной декомпозиции отталкивается не от административной структуры, а от этого банковского продукта. Определение спектра функций, точнее - выбор уровня детализации, является наиболее творческой частью модели. На максимальном уровне детализации возможно учесть каждую рабочую операцию, но при этом объем, сложность и время расчета модели могут оказаться совершенно неприемлемыми. Минимальный уровень детализации может привести к потере существенных аспектов модели и большим ошибкам расчетов. Кроме того, пользователями ФСА-системы могут быть руководители самого разного уровня. В результате при использовании ФСА возникает дилемма. На оперативном уровне существует потребность в детальной информации о себестоимости банковских продуктов и процессах, связанных с каждой функцией. На стратегическом же уровне необходима обобщенная информация о функциях и услугах. На этом уровне дополнительные подробности не нужны и даже обременительны. Для решения этих проблем следует аккуратно и полно использовать данные, появляющиеся в процессе функциональной декомпозиции, для создания схемы иерархической структуры функций. Единая в пределах иерархии система обозначения функций должна быть перенесена в программную реализацию ФСА-модели, что позволит произвольно выбирать требуемый уровень иерархии. Второй принцип, повышающий гибкость системы и ценность содержащейся в ней информации – использование атрибутов. Атрибуты – это метки, пояснения, прикрепляемые к отдельным функциям. Пояснения к функциям (например, функция не добавляет ценность для потребителя, данная функция связана с процессом, выполняемым в нескольких различных подразделениях) позволяют выделять общие аспекты и получать различные сечения единого массива данных о функциях. Третий принцип - описать функции четко и последовательно. Во многих не связанных напрямую подразделениях может использоваться своя терминология для обозначения одинаковых по сути функций. Например, процесс закрытия операционной кассы может называться "подготовка к инкассации", "заключение кассы", "сведение кассы" и т.п. Четкое и последовательное описание помогает выявить однотипные функции и упростить модель. Общий набор определений и описаний функций, называемый "Таблицей функций" и создаваемый на основе единой функциональной модели, должен быть стандартом для всех подразделений, использующих ФСА - модель.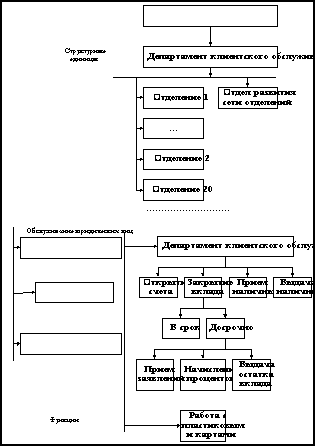
Рис. 4. Функциональная декомпозиция (фрагмент)
Ресурсы
Определение стоимости ресурсов представляет собой самостоятельную комплексную задачу. Основная сложность состоит в большом разнообразии статей расходов и необходимости детализации затрат для возможности отнесения к той или иной функции.
Для банков с современной системой финансового учета эта работа уже в известной части выполнена в процессе выделения и бюджетирования Центров Финансового Учета
(ЦФУ). Нетрудно заметить, что по уровню детализации ЦФУ соответствует ресурсам для исполнения функций довольно высокой ступени иерархии. Для ФСА потребуется дальнейшая детализация имеющейся структуры расходов до уровня отдельного сотрудника. Например, величина расходов на оплату труда сотрудников одного ЦФУ должна быть детализирована по данным внутрибанковской бухгалтерии для каждого сотрудника. Затраты на оплату аренды следует распределить на каждый ЦФУ пропорционально занимаемой площади, а потом на каждого сотрудника пропорционально количеству сотрудников в каждом ЦФУ.При учете накладных и управленческих расходов может произойти “зацикливание” - какая-то часть расходов руководства затрачивается на обслуживающие подразделения, но какая-то часть расходов обслуживающего подразделения затрачивается на обслуживание руководства. Для избежания подобной ситуации будем использовать следующие приемы распределения ресурсов.
Всем структурным единицам банка присваивается определенный тип: “производственное”, “обслуживающее” или “руководящее”. Производственные подразделения непосредственно связаны с реализацией банковских продуктов (обслуживанием клиентов) и располагаются обычно в самой нижней части должностной иерархии банка. Производственные подразделения переносят свою стоимость непосредственно на стоимостные объекты. Обслуживающие и руководящие подразделения не переносят своей стоимости непосредственно на стоимостные объекты.
Стоимость ресурсов руководящих и обслуживающих функций должна быть перераспределена в определенной пропорции на себестоимость производственных функций в следующей очередности:
1. Стоимость ресурсов руководящих подразделений распределяется после стоимости обслуживающих подразделений
2. В первую очередь распределяется стоимость ресурсов подразделений, обслуживающих только другие обслуживающие подразделения.
3. Среди остальных непроизводственных подразделений приоритетно распределяется стоимость ресурсов подразделений, обслуживающих большее количество других подразделений.
4. Среди подразделений с равным количеством обслуживаемых подразделений приоритетом обладают подразделения с большей стоимостью ресурсов.
При анализе операционного отделения банка предложенные приемы (присвоение типа деятельности и перераспределение непроизводственных затрат) возможно применить на уровне отдельного сотрудника. Обычным явлением в работе отделений банка является совмещение чисто управленческих и чисто производственных функций одним сотрудником – это, например, ведущий/главный экономист или старший кассир. В этом случае до распределения стоимости управленческих и вспомогательных ресурсов следует для каждого сотрудника предварительно разделить ресурсы, требуемые для каждой из совмещаемых функций.
Пропорции распределения управленческих и обслуживающих ресурсов определяются, как правило, в пропорции затрат рабочего времени.
Стоимостные объекты
Стоимостной объект завершает ФСА-модель (см. рис. 3). Но по смыслу он является стартовой точкой для определения работы, необходимой для данного банка, то есть тех функций, которые нужны для производства банковских продуктов и обслуживания клиентов.
Стоимостные объекты также могут отличаться большим разнообразием, степень которого зависит от уровня детализации. Стоимостные объекты, аналогично функциям, могут организовываться в иерархические структуры: отдельные элементы банковских продуктов (бизнес-транзакции), собственно продукты, группы или семейства продуктов. Группировка продуктов в семейства может происходить, например, по типу клиента или по срочности (см. рис. 5).
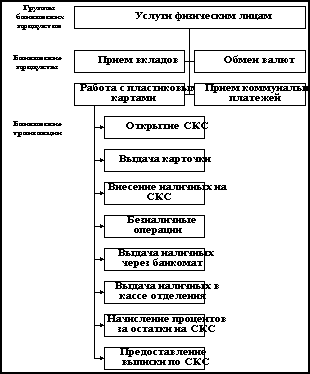
Рис.
5. Группировка банковских продуктов по типу клиентаТочно также стоимостные объекты могут характеризоваться определенными атрибутами: продукт для частного/юридического лица, реализация продукта требует/не требует открытия счета в банке, комиссия за услугу взимается/не взимается.
Факторы ресурсов
Факторы ресурсов реализуют связь между ресурсами и функциями. С помощью факторов ресурсов стоимость ресурсов (расходы, полученные по данным внутрибанковской бухгалтерии) переносится на себестоимость функций.
Наиболее часто используется такой фактор ресурсов, как прямые затраты или пропорция затрат рабочего времени. Например, в отделении банка экономист по обслуживанию частных лиц затрачивает на оформление нового вклада 10 минут, на прием коммунального платежа 15 минут, на выдачу средств с вклада 3 минуты. Тогда стоимость ресурсов этого сотрудника перенесется на себестоимость перечисленных функций пропорционально прямым затратам рабочего времени (см. рис. 6).
Функциональные факторы
Функциональный фактор – это мера использования данной функции стоимостным объектом, способ переноса стоимости ресурсов с производственной функции на стоимостные объекты. Механизмы переноса себестоимости функций на банковские продукты обыкновенно бывают другого типа, нежели факторы ресурса. Например, себестоимость функции ответа на телефонные звонки с вопросом о курсах обменного пункта переносится на продукт “Операции по обмену валюты” с помощью количества телефонных звонков. Себестоимость функции открытия счета в программе операционного дня банка переносится на продукт “Прием средств на пополняемый депозит” с помощью количества исполнений этой функции (см. рис. 7).
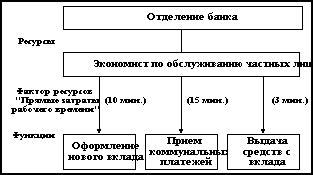
Рис. 6. Перенос стоимости ресурсов сотрудника на себестоимость функций фактором ресурсов “прямые затраты рабочего времени”
Для функциональных факторов и факторов ресурса есть общие рекомендации:
Например, канцелярские расходы отделения численностью 10 человек составляют 1000 руб. в месяц при суммарной величине расходов отделения в 60 тыс. руб. Если в отделении не ведется персональный учет расхода канцтоваров, то целесообразней будет распределить сумму в 1000 руб. на всех сотрудников равномерно, а не требовать составления подробного отчета о расходовании. В то же время, расходы на оплату труда сотрудников отделения в объеме 20 тыс. руб. следует распределить точно между сотрудниками, это легко сделать по данным внутрибанковской бухгалтерии.
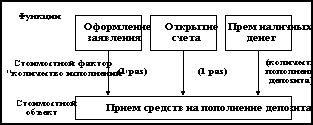
Рис. 7. Перенос себестоимости функций на себестоимость стоимостного объекта фактором “количество исполнений”
Продолжение статьи...
[an error occurred while processing this directive]
