Учет благосостоятия владельцев при анализе финансового состояния фирмы
Журнал "Аудит и финансовый анализ"
2. ОЦЕНКА ИЗМЕНЕНИЯ БЛАГОСОСТОЯНИЯ ВЛАДЕЛЬЦЕВ ФИРМЫ
Основы методического обеспечения для оценки изменения благосостояния владельцев коммерческой фирмы не зависят от формы ее организации, сферы деятельности и объемов реализации производимой продукции (оказания услуг).
Наиболее распространенная форма организация предприятий в России — акционерное общество открытого или закрытого типа. Акционерное общество позволяет своим членам — акционерам участвовать в управлении компанией, используя право голоса на общем собрании акционеров, и получать дивиденды на акции, размеры которых зависят от прибыли компании.
В Федеральном законе Российской Федерации “Об акционерных обществах”, принятом Государственной Думой 24 ноября 1995 г., говорится, что “члены совета директоров...должны действовать в интересах общества, осуществлять свои права и обязанности добросовестно и разумно” (ст.71, п.1). Очевидно, что понятия “добросовестность и разумность” требуют формализации для их количественного определения. Такая формализация возможна, если, как указывалось выше, допустить, что “основной задачей фирмы является максимальное увеличение благосостояния ее владельцев” [2, стр.11].
Доход (благосостояние) акционеров при инвестировании средств в простые акции складывается из дивидендов, выплачиваемых на акции, и увеличения (а в общем случае — изменения) стоимости самих акций.
Задача оценки эффективности использования акционерного капитала (при других формах организации — собственного капитала фирмы) имеет два предельных расчетных случая:
- оценка изменения благосостояния акционеров стабильно работающего предприятия, для которого характерны некоторые изменения по времени курса акций и регулярные выплаты дивидендов на простые акции;
- инвестиции в проект, реализация которого предусматривает строительство и последующую эксплуатацию объекта. Причем, на этапе строительства дивиденды не выплачиваются, а в период эксплуатации возможна выплата дивидендов не ниже предварительно определенного уровня за весь расчетный период, включая и этап строительства, с учетом сроков привлечения акционерного капитала.
Реальные задачи обычно занимают некоторое промежуточное положение. Даже стабильно работающая фирма рано или поздно сталкивается с необходимостью замены части используемого оборудования, срок службы которого всегда ограничен. Обычно за время эксплуатации активных основных производственных фондов появляются их новые аналоги с более высокими технологическими качествами, но, как правило, и более дорогие.
Аналогичная задача возникает и в том случае, когда руководство фирмы принимает решение о расширении производства, используя для этого накопленные собственные денежные ресурсы и (или) привлекая дополнительный акционерный и заемный капитал.
Задача определения целесообразности замены оборудования является одним из частных случаев оценки инвестиционной привлекательности проектов.
Изменение благосостояния акционеров на текущий момент времени по отношению к первоначальным затратам акционерного капитала может быть определено с помощью формулы:
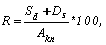 (2.1)
где  — относительная величина благосостояния акционеров на текущий момент времени, выраженная в процентах;
 — сумма выплаченных дивидендов, условных денежных единиц (УДЕ);
 — увеличение (изменение) рыночной стоимости акционерного капитала за рассматриваемый период времени (шаг расчета), УДЕ;
 — сумма привлеченного акционерного капитала, УДЕ.
Первое слагаемое приведенного соотношения - определяет величину дохода в процентах на единицу привлеченного акционерного капитала, что соответствует размеру выплаченных дивидендов, т.к. очевидно равенство:
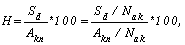 (2.2)
где  — величина дохода акционеров за счет выплаты дивидендов, в процентах;
 — количество проданных акций, штук.
Обычно для выплаты дивидендов используется часть нераспределенной прибыли, остающейся в распоряжении предприятия. Тогда соотношение (2.2) может быть представлено в следующем виде:
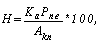 (2.3)
где  — доля нераспределенной прибыли, предназначенная для выплаты дивидендов, в долях единицы;
 — сумма нераспределенной прибыли, УДЕ.
Величина коэффициента может изменяться в пределах от 0 (дивиденды не выплачиваются) до 1 (вся нераспределенная прибыль используется для выплаты дивидендов).
Второе слагаемое уравнения (2.1)  характеризует потенциальный доход акционеров за счет продажи акций по биржевому курсу. В работе [7, стр. 48] отмечается, что “продажная стоимость акций (для ряда крупных акционерных обществ — биржевой курс) может значительно отличаться от их внутренней стоимости”, а внутренняя стоимость акций вычисляется на основе аналитического баланса следующим образом:
|
Сумма собственного |
||
|
Внутренняя |
= |
¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ |
|
стоимость акций |
Сумма привлеченного |
Напомним, что сумма собственного капитала определяется в соответствии с табл. 1.1. предыдущего раздела настоящей главы.
Продажная стоимость акций зависит прежде всего от видов на перспективу соответствующей фирмы...В большинстве биржевых ведомостей можно найти показатель, рассчитывающийся по формуле:
|
Относительная |
Биржевой курс |
|
|
продажная |
= |
¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ |
|
стоимость акций |
Внутренняя стоимость |
Если, например, величина этого показателя оказывается равной 2, то это означает, что зафиксированный на бирже курс (рыночная стоимость) соответствующей акции вдвое превышает ее внутреннюю стоимость [7, стр.49].
Учитывая сказанное, потенциальный доход акционеров может быть вычислен с помощью следующего соотношения:
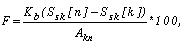 (2.4)
где  — возможный доход акционеров за счет продажи акций по рыночной стоимости, в процентах;
 — отношение рыночной стоимости акций к их внутренней стоимости;
 и
 — сумма собственного капитала, соответственно в начале и в конце шага расчета, УДЕ.
В общем случае для i-го шага расчетного периода величина благосостояния акционеров определяется по формуле:
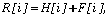 (2.5)
где
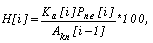
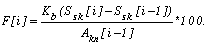
Приведенная формула получена при допущении, что на текущем шаге расчета вычисляется доход на акционерный капитал, привлеченный до начала шага.
Определяемая таким образом величина благосостояния акционеров ( ) является интегральным показателем, характеризующим эффективность использования акционерного капитала или в общем случае — капитала владельцев фирмы.
Продолжение статьи...
[an error occurred while processing this directive]
