Учет благосостоятия владельцев при анализе финансового состояния фирмы
Журнал "Аудит и финансовый анализ"
3. КРИТЕРИИ ОЦЕНКИ ЛИКВИДНОСТИ
Критерии оценки ликвидности характеризуют возможности фирмы выполнять свои текущие обязательства. Подавляющее большинство авторов опубликованных работ придерживается практически близких взглядов только на эту группу критериев, в которую обычно входят три показателя.
1. Коэффициент общей ликвидности (KOL), в английском варианте — current ratio:
|
текущие активы ( |
||
|
KOL |
= |
¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ |
|
текущие обязательства ( |
 )
 )
(3.1)
KOL является основным критерием этой группы и позволяет определить: во сколько раз текущие активы превышают текущие обязательства. Рекомендуемое значение величины KOL равно 2.
Однако коэффициент общей ликвидности не позволяет проанализировать качественный состав текущих активов. В соответствии с аналитическим балансом сумма текущих активов определяется соотношением:
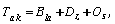
где  — наиболее быстроликвидная часть текущих активов, которую составляют денежные средства фирмы и легко реализуемые ценные бумаги;
 — дебиторская задолженность;
 — собственные оборотные средства — запасы сырья, материалов, комплектующих, незавершенное производство и складские запасы готовой продукции.
Последняя составляющая текущих активов имеет наиболее продолжительный срок реализации, определяемый сферой производственной деятельности фирмы и используемыми технологиями.
Увеличение коэффициента общей ликвидности может свидетельствовать о замораживании части денежных ресурсов в виде либо неоправданно продолжительной дебиторской задолженности, либо чрезмерных запасов собственных оборотных средств. Поэтому для анализа структуры текущих активов используются два следующих показателя.
2. Коэффициент срочной ликвидности (KSL) — quick ratio:
|
текущие активы ( |
||
|
KSL |
= |
¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ |
|
текущие обязательства ( |
(3.2)
Оптимальным считается значение величины KSL = 1. Сравнение рекомендуемых значений коэффициентов общей и срочной ликвидности показывает, что величина собственных оборотных средств фирмы должна составлять примерно 50 % от суммы текущих активов.
3. Коэффициент оперативной ликвидности (KOR):
|
быстроликвидные активы ( |
||
|
KOR |
= |
¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ |
|
текущие обязательства ( |
(3.3)
Рекомендуемое значение этого показателя KOR = 0,2, т.е. быстроликвидные активы должны составлять 10 % от суммы текущих активов.
Существенное отклонение значений коэффициентов ликвидности от рекомендуемых (или среднеотраслевых) в меньшую сторону свидетельствует об ухудшении финансового состояния и требует от руководства фирмы принятия срочных мер для нормализации финансового состояния.
Заметим, что значения критериев ликвидности в процессе производственной деятельности могут колебаться в некоторых пределах в соответствии с производимыми затратами по закупке партий материальных ресурсов и получением оплаты за готовую продукцию.
Рассмотренные коэффициенты ликвидности, по существу, являются ограничениями, выполнение которых необходимо для обеспечения устойчивой и эффективной работы фирмы, а рекомендуемые их значения получены на основе опыта успешной производственной деятельности предприятий и фирм стран Западной Европы и США при двух следующих условиях:
- малых темпах инфляции (до 3 — 4 % в год);
- развитом рынке ценных бумаг.
Последнее условие особенно важно, если в дальнейшем предполагается расширение производства. Инвестирование части денежных ресурсов в быстроликвидные ценные бумаги (акции, облигации) других фирм позволяет получить гораздо больший доход, чем доход от их хранения на расчетном счете в банке.
Существенное влияние на рекомендуемые величины коэффициентов ликвидности оказывают темпы инфляции. В опубликованной литературе приведено множество классификаций темпов инфляции. Рассмотрим один из них [2, том 2, стр.71].
- Малая или “ползучая” инфляция соответствует реальному повышению цен не выше 3 — 4 % в год. “Такая форма инфляции не сопровождается экономическими потрясениями, но свидетельствует о медленном и постепенном обесценивании денег”. Она характерна для экономики развитых стран и обычно не учитывается при проведении анализа финансового состояния фирм.
- Открытая инфляция. “Эта форма характеризуется повышением цен на 5 — 10 % в год (достигая в отдельных случаях 20 %). Она представляет собой явную инфляцию со всеми присущими ей симптомами и последствиями, сказывающимися на экономических структурах”.
- “Галопирующая” или гиперинфляция, которая сопровождается высоким показателем роста цен (более 20 % в год), соответствующая экономическим условиям в России, начиная с 1992 года.
При высоких темпах инфляции сохранение необходимых запасов денежных средств на расчетном счете в банке фирме становится экономически не выгодным, т.к. процентная ставка за их хранение может быть меньше реального уровня инфляции. Стоимость ценных бумаг падает, а сами ценные бумаги, например ГКО из ликвидных превращаются в неликвидные. Очевидно, что в такой ситуации фирма вынуждена сокращать величину своих быстроликвидных активов до минимально возможного уровня — в пределе до нуля.
В этих условиях дебиторская задолженность приводит к ухудшению финансового состояния фирмы, т.к. является одной из возможных форм кредитования покупателей готовой продукции. Если готовая продукция (или услуги) фирмы пользуются относительно устойчивым спросом, то целесообразно реализовать ее по предоплате.
С другой стороны, изменяется состав текущих обязательств, основными составляющими которых являются задолженность поставщикам материальных ресурсов и погашение кредитной задолженности. Сумма кредитной задолженности, в соответствии с рекомендациями ведущих западных экономистов [1–4, 7, 16, 18] при малых темпах инфляции должна составлять около 1/3 и не превышать 40 % от суммы активов баланса. Доля текущих затрат для обслуживания внешних обязательств может составлять от 10 до 60 % от всей суммы текущих обязательств [1, 3, 7,16]. При высоких темпах инфляции стоимость кредитов (процентная ставка за их предоставление) возрастает настолько, что подавляющее большинство предприятий лишаются возможности их использования. Это приводит к тому, что основной составляющей текущих обязательств становится задолженность поставщикам фирмы.
Таким образом, при высоких темпах инфляции записанные выше выражения для определения коэффициентов ликвидности в пределе могут вырождаться в одно —  , имеющее следующий вид:
|
материальные запасы( |
||
|
|
= |
¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ ¾ |
|
задолженность поставщикам ( |
 )
Заметим, что при темпах инфляции от 5 до нескольких десятков процентов в год существенно возрастает значение анализа финансового состояния фирмы, а методическое обеспечение его значительно усложняется. Обоснование выбора оптимальных значений коэффициентов ликвидности в этих условиях может быть получено на основе анализа с помощью критерия предельно возможного повышения благосостояния владельцев фирмы. При более высоких темпах инфляции с точки зрения сохранения финансового благополучия владельцев фирмы возрастает роль натурального товарообмена, например оплата готовой продукцией стоимости материальных ресурсов, т.к. изменение стоимости материальных ценностей сохраняется примерно на уровне темпа инфляции, а ценность денежных ресурсов падает в соответствии с темпом инфляции.
Продолжение статьи...
[an error occurred while processing this directive]
