Показатель внутренней нормы доходности и его модификации
Журнал "Аудит и финансовый анализ"
5. “ПРАКТИЧЕСКОЕ” ОПРЕДЕЛЕНИЕ ВНД
Из изложенного выше вытекает, что разумной альтернативы “обычному” показателю ВНД нет. Однако реальные проекты составляют лишь подмножество в пространстве проектов и, возможно, именно для них можно “пожертвовать” какими-то “не очень важными” свойствами “обычного” ВНД, расширив область его определения. Такое расширение действительно возможно и ниже мы попробуем его предложить.
Начнем с того, что рассмотрим проекты F, которые ранее мы считали недопустимыми. Этим проектам отвечают функции V(x;F), имеющие несколько корней. Рассмотрим, какие ситуации здесь могут возникать.
Пусть F — допустимый регулярный проект. Допустим, что после его завершения понадобятся небольшие дополнительные затраты или до его начала появляется возможность получить небольшой дополнительный доход. В обоих этих случаях проект становится нерегулярным, а у уравнения доходности появляется второй корень (в первом случае — большой отрицательный, во втором — большой положительный), тогда как первый немного изменяется. Казалось бы, на второй корень можно было бы не обращать внимания, считая ВНД равным первому корню. Но пусть теперь величина дополнительных затрат или дополнительного дохода растет. По мере этого роста второй корень уравнения будет уменьшаться по абсолютной величине и через какое-то время станет сопоставим с нормой дисконта. Спрашивается, когда же “надо остановиться”?
Для правильного ответа на этот вопрос заметим, что норма дисконта обычно положительна и не слишком велика: если дисконтируемые денежные потоки дефлированы, то норма дисконта обычно не превосходит  = 30%= 0,3. Поэтому для того, чтобы признать проект “практически допустимым”, необходимо, чтобы функция V(x;F) вела бы себя “хорошо” не на всей числовой оси, а лишь “в разумном диапазоне”.
Это позволяет дать следующее определение “практически допустимым” проектам и их “практической ВНД”. Проект F считается “практически допустимым”, если функция V(x; F) неотрицательна при x = 0 (как отмечалось выше, это означает неотрицательность чистого дохода проекта), имеет один или несколько неотрицательных корней, из которых не более одного лежат на интервале [0, ` r] (Разумеется, в практических приложениях отнюдь не обязательно принимать верхнюю границу интервала равной 0,3. Значения 0,25 или 0,35 ничуть не хуже. Конкретное значение этой границы далее не слишком существенно, хотя ее увеличение сужает круг “практически допустимых” проектов). Наименьший корень R(F) этой функции и является “практической” (непрерывной) внутренней нормой доходности проекта.
Предложенную формулировку, однако, следует немного уточнить. Действительно, пусть чистый доход (ЧД) проекта нулевой. Небольшое уменьшение доходов приведет к тому, что ЧД станет отрицательным, а проект — недопустимым. Поэтому ВНД будет непрерывным только, если отнести проекты с нулевым чистым доходом к недопустимым.
Таким образом, проект F будет “практически допустимым”, если его ЧД, т.е. V(0; F) положителен, а V(x; F) имеет один или несколько неотрицательных корней, из которых не более одного лежат на интервале [0, ` r]. Наименьший корень R(F) этой функции и будет “практической” ВНД проекта.
Что мы выигрываем и что теряем, приняв такое определение? Выигрыши очевидны: множество допустимых проектов при этом существенно расширяется, включив довольно большое число реальных инвестиционных проектов. Что касается “потерь”, они не так заметны, ибо связаны прежде всего с изменением состава допустимых проектов и нарушением некоторых аксиом. Рассмотрим возникающие здесь проблемы.
Начнем с депозитов  . Ранее все они рассматривались как допустимые. Теперь некоторые из них, доходы от которых меньше расходов (q < 1), оказываются недопустимыми. Легко проверить, что становятся недопустимыми и любые проекты, для которых “чистый (недисконтированный) доход” ЧД = V(0; F) < 0. Казалось бы, “потеря невелика” — навряд ли проекты, по которым доходы не покрывают расходов (без учета дисконтирования), могут быть предметом серьезного рассмотрения. Что касается “элементарных” проектов, это, по всей видимости, вполне разумно. Однако среди отбрасываемых проектов могут оказаться и представляющие практический интерес. Так, в [8, с. 368] процитирован пример Лори и Сэвиджа, связанный с заменой старого насоса на новый. Приведем другой пример.
Пусть денежные потоки проекта составляют (по годам) соответственно -58, +1000 и -960. Нетрудно проверить, что уравнение доходности здесь имеет два положительных корня: 0,020 и 15,22. При этом ЧД проекта отрицателен. Однако в “практическом” диапазоне изменения нормы дисконта, т.е. при E > 0,02, ИДЭ проекта положителен, так что, несмотря на всю “нереальность”, здесь лучше было бы принять ВНД = 15,22. Тем не менее, введенное определение подобные ситуации исключает и, вероятно, это имеет смысл, поскольку подобные проекты требуют все же более детального рассмотрения.
Далее, легко видеть, что при введенном определении требование инвариантности к одновременной реализации будет выполняться. Остается требование усредняемости. Пусть проекты F и G “практически допустимы” и имеют “практические” ВНД соответственно x и h (x < h). Тогда функции V(x; F) и V(x; G) заведомо положительны на отрезке [0, x). Поэтому, если проект F+G допустим, то его “практическая” ВНД заведомо больше, чем x. Однако она может оказаться больше, чем h, если V(h; F) > 0, т.е. при наличии у V(x; F) второго корня, меньшего, чем h. Приведем пример.
Рассмотрим проекты А, В и А+В, имеющие следующие денежные потоки.
Таблица 4
Денежные потоки
|
Проекты |
Эффекты по годам реализации проектов |
|||
|
1 |
2 |
3 |
4 |
|
|
А |
-100 |
+560 |
-945 |
+495 |
|
В |
-8 |
+15 |
0 |
0 |
|
А+В |
-108 |
+575 |
-945 |
+495 |
Зависимости ИДЭ этих проектов от (непрерывной) нормы дисконта приведены на следующем графике. Обратим внимание, что проект Б “элементарный” и имеет “обычную” ВНД, примерно равную 0,63. “Практическая” ВНД проекта А равна примерно 0,1 (корни 0,4 и 1,1 лежат вне “разумного диапазона”).
Между тем проект А+В допустим в “обычном смысле” и имеет ВНД, близкую к 1,0, что больше, чем у проектов А и В. Таким образом, приняв введенное определение, мы можем столкнуться с тем, что совместная реализация проектов будет оценена как более доходная, чем каждый из них в отдельности, несмотря на их независимость. Однако такая ошибка будет “в сторону улучшения”, иными словами, если Субъект отобрал проекты с ВНД > 0,1, то и их совместная реализация даст ВНД > 0,1, однако, если он отобрал проекты с ВНД < 0,7, то их совместная реализация может дать ВНД > 0,7.
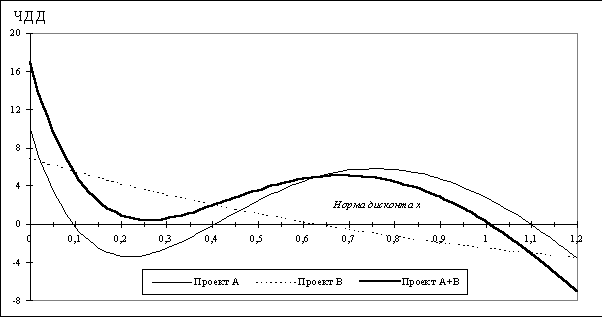
Рис. 3. Оценки реализаций проектов
Как видно из рассмотрения примера, такие ситуации возможны, хотя и маловероятны (автору пришлось потрудиться для построения подходящего примера, специально подбирая исходные данные; даже при небольшом их изменении такой “красивой” картинки уже не получается).
Продолжение статьи...
[an error occurred while processing this directive]
