Показатель внутренней нормы доходности и его модификации
Журнал "Аудит и финансовый анализ"
4. ИНВАРИАНТНЫЕ ПОКАЗАТЕЛИ ДОХОДНОСТИ
Напомним, что при сдвиге проекта во времени его ВНД остается неизменной, а при аффинном преобразовании оси времени ВНД всех проектов пропорционально меняются. В этом п. мы рассмотрим более общую ситуацию и выясним, как специфицируется структура показателей доходности, если потребовать, чтобы они удовлетворяли следующей аксиоме.
Слабая инвариантность при аффинном преобразовании оси времени. Допустимые проекты, имеющие одинаковую доходность, при аффинном преобразовании оси времени остаются допустимыми и имеющими одинаковую (но, возможно, уже иную) доходность.
Структура множества допустимых проектов и функционала доходности описывается следующим утверждением.
Теорема 3. Для того, чтобы функционал доходности удовлетворял указанным в п.3.2 аксиомам и, кроме того, был слабо инвариантен при аффинном преобразовании оси времени, необходимо и достаточно, чтобы он имел вид x(F) = h( R(F) ), где R(F) — ВНД проекта F, h(y) — гладкая монотонно возрастающая функция, h(¥ ) = ¥ , h(-¥ ) = -¥ . При этом множество допустимых проектов совпадает с QВНД.
Доказательство. Достаточность указанных условий очевидна. Для доказательства их необходимости рассмотрим депозиты { (0, -1); (t, a(x,t)) }, имеющие при любых положительных t одну и ту же доходность x. При преобразовании  они перейдут в близкие проекты {(e, -1); ((1+d)t + e, a(x,t)) }, доходность которых по условию теоремы также будет одной и той же и, следовательно, не зависящей от t. Обозначим эту доходность через x(e, d, x) и заметим, что она является гладкой функцией от e и d, причем x(0, 0, x) =x. Тогда имеем:
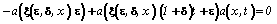 , откуда
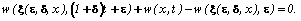
Дифференцируя левую часть по e и d и полагая e=d=0, получим, учитывая, что w(x,0)=0:
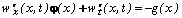 , (21)
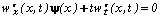 , (22)
где  и
 — производные функции w(x,t) по первому и второму аргументам,
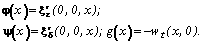
Аналогично, рассматривая депозиты { (t, a(x,t)); (0, -1) }, t < 0, убедимся, что соотношения (21) и (22) справедливы и при t<0. Исследуем теперь систему (21)—(22).
Докажем, прежде всего, что j(x) = 0 при всех x. Действительно, если j(x) ¹
0, то, умножив (21) на t и вычтя (22), получим 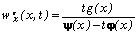 . Функция, стоящая в левой части этого равенства, строго убывает по t. Однако правая часть ведет себя иначе: при g(x) = 0 она обращается в 0, а при g(x)¹
0 — оказывается либо разрывной по t, либо (при y
(x)=0) не зависящей от t. Таким образом, неравенство j(x) ¹
0 невозможно и j(x) = 0 при всех x. В этом случае из (21) имеем
 , откуда

и  .
Но w¢ x(x, t) — строго убывающая функция от t, так что g¢ (x) > 0 для всех x. Это значит, что функция g(x) монотонно возрастающая. Более того, если r < s, то в силу (13) w(x,r) - w(x,s) ® ¥ при x ® ¥ , w(x,r) - w(x,s) ® -¥ при x ® -¥ , откуда следует, что g(¥ ) = ¥ , g(-¥ ) = -¥ . Но тогда уравнение y = g(x) разрешимо при любом y и его решение x = h(y) — гладкая возрастающая функция, причем h(¥ ) = ¥ , h(-¥ ) = -¥ . Поэтому преобразование y ® h(y) гомеоморфно отображает ось времени на себя.
Теперь остается заметить, что доходность проекта F есть корень уравнения
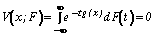 .
Сопоставив это с уравнением (8) для определения “обычной” ВНД R(F), получим, что x(F)=h(R(F)), что и доказывает искомое утверждение.
Примечание. Теорема будет неверна, если требование слабой инвариантности при аффинном преобразовании оси времени заменить на слабую инвариантность только при сдвигах  или только при растяжениях
 . В первом случае допустимой функцией окажется, например,
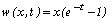 , во втором —
 .
Продолжение статьи...
[an error occurred while processing this directive]
