Показатель внутренней нормы доходности и его модификации
Журнал "Аудит и финансовый анализ"
3. АКСИОМАТИЧЕСКОЕ ОПРЕДЕЛЕНИЕ ДОХОДНОСТИ ПРОЕКТА
Попытаемся разобраться в настойчивых попытках модификации показателя ВНД и выяснить причину их не менее многочисленных недостатков. Может быть, их авторы просто не смогли придумать подходящую формулу или ввели в нее недостаточно много “внешних” норм доходности (скажем, почему бы не использовать трех- или четырех-параметрические показатели)?
Для этого применим аксиоматический подход, достаточно успешно применяемый в теории полезности. Целью последующего рассмотрения будет определение для дискретных проектов показателя, который мы для краткости назовем доходностью и будем рассматривать как некоторый функционал в пространстве проектов (которое пока еще не определено, но должно включать дискретные проекты), который, к тому же, может быть определен отнюдь не для всех проектов из этого пространства.
В этой связи мы поступаем следующим образом. Вначале мы введем некоторое пространство проектов, включающее дискретные проекты и такие, с которыми обычно имеют дело на практике. При этом придется заново определить операции над проектами. Далее мы будем одновременно отыскивать в пространстве проектов некоторое подмножество Q допустимых проектов и определять на нем функционал доходности P(F), задавшись некоторым минимальным количеством требований (аксиом), которым P и Q должны удовлетворять. Некоторые из этих требований будут менее ограничительными по сравнению с приведенными в разд. 1.
1. Пространство проектов
Некоторые денежные потоки (например, связанные с производством и реализацией массовой продукции) удобнее не агрегировать в годовые или месячные, а рассматривать как “непрерывные”. Обычно в таких случаях превышение доходов над расходами (чистый доход) характеризуется интенсивностью f(t), так что за малый отрезок времени (t, t + dt) чистый доход составляет f(t)dt. Накопленный денежный поток такого проекта будет просто интегралом от f(t). В то же время даже “чисто производственные” проекты часто предусматривают займы, а потоки, связанные с их получением и погашением — существенно дискретны. Попытка объединить оба вида потоков в одном пространстве приводит к пространству кусочно-гладких функций, оперировать с которым не очень удобно. Более подходящей оказывается иная формализация проектов.
Каждый проект F имеет конечный “срок жизни” и предполагает осуществление расходов и получение доходов в течение этого срока. В соответствии с бухгалтерской практикой удобно представлять себе, что расходы и доходы учитываются на отдельных счетах накопленным итогом, так что в любой момент времени можно сказать, какие к этому моменту осуществлены расходы и получены доходы. Это позволяет связать с каждым проектом F три ограниченные функции времени — F+(t), F-(t) и F(t), отражающие соответственно доходы, расходы и эффекты по проекту, исчисленные накопленным итогом до момента времени t. При этом F(-¥ ) = 0, а величина F(+¥ ) имеет смысл чистого дохода (ЧД) проекта F. В отличие от F(t), функции F+(t) и F-(t) монотонные (неубывающие). Таким образом, функция F(t) как разность монотонных ограниченных функций имеет ограниченную вариацию на действительной оси, которую мы обозначим В(F). Однако, с представлением дискретных проектов функциями ограниченной вариации возникает некоторая сложность. Действительно, в момент получения эффекта по такому проекту F функция F(t) терпит разрыв и неясно, чему она равна в точке разрыва. Примем поэтому, что F(t) = F(t + 0) и, следовательно, F(t) — функция, непрерывная справа.
“Обычные проекты” имеют конечный, хотя иногда и большой “срок жизни” (“жизненный цикл”). В этой связи нуждаются в определении понятия “жизненного цикла”, “начала” и “конца” проекта. Применительно к проекту F назовем “предпроектным циклом” луч L-(F), включающий все t такие, что F(s) = F(-¥ ) = 0 для всех s < t, а “послепроектным циклом” — луч L+(F), включающий все t такие, что F(t) = F(+¥ ) для всех s > t. Все остальные моменты t отнесем к “жизненному циклу” проекта — множеству L(F). Проект F назовем финитным, если L-(F) и L+(F) непустые. Далее по умолчанию все рассматриваемые проекты предполагаются финитными. Определим начало проекта a(F) и его конец проекта z(F) как граничные точки, отделяющие L(F) соответственно от L-(F) и L+(F).
В соответствии с изложенным мы далее будем понимать под проектом любую функцию F(t), которая:
- финитна, т.е. множества L-(F) и L+(F) непустые;
- имеет ограниченную вариацию на оси времени;
- не имеет разрывов второго рода и полунепрерывна справа.
В пространстве проектов введем топологию слабой сходимости [13, 14]. А именно, скажем, что последовательность проектов {Fn} (слабо) сходится к проекту F (Fn ® F), если Fn(t) ® F(t) для любого момента времени t, не являющегося точкой разрыва F(t). Аналогично определяется сходимость (при e ® 0) семейства проектов Fe, зависящих от параметра e. Заметим, что из Fn ® F следует, что эффекты проектов Fn за любой интервал времени, в концах которого F(t) непрерывна, имеют пределом эффект проекта F за этот интервал. Таким образом, близкими в этой топологии оказываются проекты, у которых в близкие моменты времени накопленные денежные потоки близки.
Пространство таких проектов обозначим через F. Для проектов из F имеют смысл интегралы  при любой непрерывной на действительной оси функции u(t). В частности, для них может быть определен и функционал интегрального дисконтированного эффекта (ИДЭ):
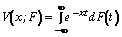 . (7)
В силу теоремы Хелли-Брея [14], из Fn ®
F следует, что 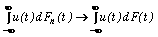 для любой непрерывной на действительной оси функции u(x), и обратно. Обратим внимание, что из Fn ®
F не следует сходимость начал и концов проектов. Например, предел a(Fn) может не существовать, если проекты F2n+1 совпадают с F, а проекты F2n предусматривают, кроме того, осуществление затрат 1/n в момент a(F) - 1.
Учитывая изложенные в п.4 соображения, можно определить “обычную” ВНД проекта, как единственный корень уравнения
 , (8)
при переходе через который V(x; F) меняет знак с положительного на отрицательный, имея отрицательную производную. Множество проектов F, для которых это условие выполняется (“допустимых” с точки зрения ВНД) обозначим через QВНД.
Представление функции ограниченной вариации разностью монотонных функций неоднозначно. Если на некотором отрезке времени одинаково увеличить доходы F+(t) и расходы F-(t), денежный поток по проекту F не изменится, хотя в бухгалтерском учете такие “варианты проекта” отразятся по-разному. Естественно считать, что в результате подобной операции проект не изменился. Поэтому мы отождествляем проекты с одинаковыми денежными потоками F(t). Обозначим теперь
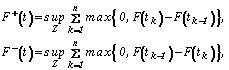
где супремумы берутся по всем наборам Z точек t0 < t1 < … < tn < t. Легко видеть, что F+(t) и F-(t) — неубывающие функции, F(t) = F+(t) — F-(t), причем из всех представлений денежного потока F(t) в виде разности неубывающих функций данное обеспечивает наименьшую сумму их вариаций, равную вариации функции F: В(F) = F+(+¥ ) + F-(+¥ ). Потоки F+(t) и F-(t), следуя [11], будем именовать потоками накопленных чистых доходных и расходных платежей (не смешивать с показателями притоков и оттоков денежных средств и чистого дохода!) по проекту.
Определения и понятия, ранее введенные для дискретных проектов, нуждаются теперь в “переводе” на язык проектов более общего типа.
Одновременной реализации проектов F и G отвечает, очевидно, сумма функций F(t) + G(t), умножению проекта на число — умножение функции F(t) на это число.
Проект, предусматривающий получение эффекта 1 в момент s, как и ранее, будем обозначать через  . Ему отвечает, очевидно, функция накопленного эффекта
 , равная 0 при t<s и 1 при t>s. Легко видеть, что любой дискретный проект является линейной комбинацией проектов
 .
Выше вводились два отношения предпочтения между дискретными проектами, возникающие в связи с двумя операциями “улучшения” проектов. Увеличение доходов или уменьшение расходов приводило при этом к отношению “»
”, а переносу доходов на более ранние, а расходов — на более поздние сроки соответствовало отношение “>
”. Представление проектов функциями накопленного эффекта позволяет упростить определения этих отношений. А именно, мы определяем F >
G, если функция F(t) - G(t) = H(t) —неотрицательная, не равная нулю тождественно и H(-¥
) = 0, и F »
G, если F >
G и функция H(t) — неубывающая. В частности, F + »
F и F +
 -
 >
F при s<t.
Однако для наших целей введенный класс проектов слишком широк, хотя бы потому, что уже в дискретном случае доходность естественно определять только для регулярных проектов. Между тем, регулярность проекта зависит от знаков денежных потоков вблизи начала и конца проекта. В дискретном случае всё просто, тогда как в более общей ситуации доходы могут чередоваться с расходами “непрерывно”. В качестве примера предлагаем читателю выяснить, существует ли ВНД для проекта  с бесконечным множеством моментов получения положительных и отрицательных эффектов.
В этой связи введем следующие определения. Проект F назовем регулярным, если F(t) < 0 = F(-¥ ) вблизи начала проекта a(F), и F(t) < F(+¥ ) вблизи его конца z(F). Ясно, что дискретные проекты, регулярные в этом смысле, будут начинаться с чистых расходных платежей и кончаться чистыми доходными (в частности, регулярными будут любые депозиты). Заметим, что сумма регулярных проектов будет регулярна.
Если проект F регулярен, то на малом отрезке (a(F), a(F)+e) всегда найдется точка t, где F(t) < 0. Иначе все точки этого отрезка принадлежали бы предпроектному циклу, а a(F) не было бы началом проекта. Аналогично, на любом отрезке (z(F)- e, z(F)) найдется точка t, где F(t) < F(¥ ). Поэтому для регулярного проекта найдется (и не один!) набор таких “параметров регулярности” A, b, c, b¢ , c¢ (A > 0, b < c < c¢ < b¢ ), что
F(t) < 0 = F(-¥ ) при t < b;
F(t) < -A при b < t < c;
F(t) < F(+¥ ) при t > b¢ ;
F(t) < F(+¥ )-A при c¢ < t < b¢ .
Однако уже для двух регулярных проектов общего такого набора может и не найтись.
Последовательность проектов {Fn} назовем равномерно регулярной, если существуют A, b, c, b¢ , c¢ , являющиеся параметрами регулярности для всех Fn. Аналогично, назовем последовательность проектов {Fn} равномерно финитной, если найдутся такие конечные a, z и D, что a(Fn) > a, z(Fn) < z, В(Fn) < D для всех n. Равномерно регулярную и равномерно финитную последовательность проектов назовем правильной.
Аналогично можно говорить о равномерной регулярности и равномерной финитности семейства проектов {Fe}, зависящих от параметра e.
Далее, говоря о сходимости последовательностей или семейств проектов, мы будем предполагать их правильными. Если F и G — регулярные проекты, а e положительно и стремится к нулю, то проекты F+eG образуют правильное семейство и сходятся к F.
2. Аксиоматика
Целью нашего рассмотрения будет выявление возможности определения понятия доходности для хотя бы некоторых регулярных проектов. При этом хотелось бы, чтобы соответствующий показатель доходности обладал свойствами, близкими к свойствам “обычного” ВНД. Такой показатель естественно рассматривать как некоторый функционал P, определенный на (неизвестном пока) подмножестве Q допустимых проектов. Потребуем, чтобы P и Q удовлетворяли следующим аксиомам.
Инвариантность при изменении масштаба (однородность). k > 0, F Î Q Þ kF Î Q, P(F) = P(kF).
Непрерывность. Если правильная последовательность {Fn} сходится к допустимому проекту F, то, начиная с некоторого n, проекты Fn будут допустимыми и P(Fn) ® P(F).
Из этой аксиомы, в частности, следует, что если проект F допустим, а проект H регулярен, то при e, достаточно малых по модулю, проект F + eH будет допустимым и его доходность будет непрерывно зависеть от e. Укажем и другое следствие. Пусть проект F допустим и при e ® 0 гомеоморфизмы le стремятся к тождественному преобразованию I оси времени (т.е. соответствующие непрерывные функции le(t) равномерно сходятся к t, см. п. 1.2). Тогда, начиная с некоторого e, все проекты leF допустимы и их доходность непрерывно зависит от e и стремится к P(F) при e ® 0. В частности, если проект {(s1, f1); …; (sm, fm)} допустим, то все проекты {(t1, f1); … ; (tm, fm)} с достаточно близкими моментами получения эффектов допустимы и их доходность — непрерывная функция от ti.
Инвариантность к одновременной реализации. Если независимые проекты F и G допустимы и имеют одинаковую доходность, то их одновременная реализация тоже допустима и имеет ту же доходность: 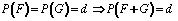 .
Усредняемость. Если проекты F, G и F + G допустимы и доходность у проекта F меньше, чем у не зависящего от него проекта G, то доходность у проекта F + G больше, чем у F и меньше, чем у G:
Как отмечалось выше, требование усредняемости исключает ситуации, когда доходность проекта может быть повышена (понижена) за счет его одновременной реализации с независимым проектом меньшей (большей) доходности. В то же время оно допускает, что суммирование допустимых проектов приводит к недопустимому.
Заметим, что в силу непрерывности и усредняемости требование инвариантности к одновременной реализации можно заменить другим, внешне более простым и относящимся только к структуре множества допустимых проектов Q: одновременная реализация допустимых проектов с одинаковой доходностью также допустима. Однако далее нам понадобится именно первоначальная формулировка указанного требования.
Последняя аксиома относится к депозитам. Естественно считать, что все депозиты допустимы и любой допустимый проект в конечном счете имеет ту же доходность, что и некоторый депозит вида  (r<s, q>0). Более того, естественно считать, что тезаврации (проекты “простого хранения” денег) имеют нулевую доходность. Введем теперь следующее определение. Функцию, имеющую непрерывную положительную (отрицательную) производную, будем называть сильно возрастающей (сильно убывающей). Как было показано в п.1.3, ВНД депозита
 (r<s, q>0), равная
 , является гладкой функцией от q, r, s, сильно возрастающей по q. Хотелось бы, чтобы аналогичное свойство выполнялось и для иных измерителей доходности. Изложенные требования можно выразить следующей аксиомой.
Свойства депозитов. Все депозиты  (r<s, q>0) допустимы. Их доходность
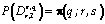 — сильно возрастающая функция от q, имеющая непрерывные производные по всем аргументам. При этом
 ,
 при

 при
 .
Из данной аксиомы, в частности, следует, что при фиксированных r и s (s > r) функция  , обратная к
 — гладкая и имеет всюду положительную производную по x.
Выяснение структуры функционалов, удовлетворяющих приведенным аксиомам, проводится в пп.3.3—3.6. При этом почти до конца рассмотрения мы будем иметь дело только с дискретными проектами, по которым денежные потоки осуществляются в некоторое конечное число моментов времени.
3. Дисконтирующая функция
Зафиксируем некоторый набор различных моментов времени t0, t1, … , tm и рассмотрим множество таких проектов, по которым денежные потоки осуществляются только в эти моменты. Любой проект такого рода характеризуется m+1-мерным вектором h = (h0,…, hm), компоненты hi которого отражают эффекты в моменты времени ti. На этом основании проект, эффекты которого представляются вектором h, будем далее называть проектом h. Доходность проекта h, если она существует, обозначим через P(h). Вектора h (или проекты или точки в m+1-мерном векторном пространстве Rm+1), для которых P(h) существует, будем называть “допустимыми”. Множество таких векторов обозначим через Qm.
Рассмотрим множество D(x) проектов h Î
Qm с фиксированной доходностью x. Пусть h Î
D(x). Возьмем любой депозит  , имеющий доходность h ¹
x. Тогда, если e мало по модулю, проект h + e
 будет допустим и его доходность будет отлична от x. Это значит, что множество D(x) не имеет внутренних точек.
Пусть h, g Î
D(x), 0 < k < 1. В силу однородности и инвариантности к одновременной реализации проекты kh, (1-k)g и kh + (1-k)g допустимы и имеют доходность x. Мы получили, что, если множеству D(x) принадлежат точки h и g, то ему принадлежит и весь отрезок, соединяющий эти точки. Это значит, что множество D(x) выпукло. Зафиксируем теперь i>0 и рассмотрим депозиты  при ti > t0 или
 при ti < t0. В силу свойств депозитов среди них найдется проект с доходностью x, причем разным i будут отвечать разные депозиты. Легко видеть, что таких депозитов будет m и отвечающие им вектора, принадлежащие Qm, будут линейно независимы. Поэтому множество D(x) имеет размерность m. Можно доказать, что такая ситуация возможна только тогда, когда D(x)— выпуклое подмножество некоторой m-мерной гиперплоскости Г. Такая гиперплоскость описывается уравнением: a0h0 + ... + amhm = b, причем коэффициенты ai не все равны нулю и могут зависеть от x. Но, если проект h имеет доходность x, то такую же доходность имеет и проект kh при любом k>0. Поэтому из соотношения a0h0 + ... + amhm = b следует, что a0kh0 + ... + amkhm = b. Однако это возможно только, если “свободный член” в уравнении равен нулю: b = 0. Поэтому для всех векторов h Î
D(x) должно быть a0h0 + ... + amhm = 0.
Предположим теперь, что ti > t0. Тогда для допустимого проекта  с “доходностью” x это равенство примет вид: -a0 +qai = 0. Поскольку q > 0 при любых x и k, отсюда следует, что все коэффициенты ai отличны от нуля и имеют один и тот же знак. Поэтому примем a0 = 1. При этом все коэффициенты ai будут положительными и проект
 будет иметь доходность x только при
 . Таким образом, величины ai являются единственными решениями уравнения
 , то есть
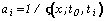 . Аналогично, при ti<t0 получим
 . Отсюда следует, что величина ai зависит только от x, t0 и ti, но не от номера i или от набора остальных tj. Это позволяет обозначить ее через a(x, ti; t0). Рассматривая различные наборы моментов времени, включающие t0, мы сможем определить функцию a(x, t; t0) при любых вещественных x и t ¹
t0 . В зависимости от знака t-t0 она будет равна
 или
 . Если положить a(x, t0; t0) = 1, эта функция будет определена и положительна при любых x и t.
Из определения и свойств депозитов следует, что она непрерывна по x и t всюду, кроме, возможно, точек с t = t0. Заменив “старое” значение t0 на “новое” t¢
0, мы получим, вообще говоря, другую функцию от x и t. Однако наборам моментов получения эффектов, которые включают и t0 и t¢
0, отвечает одна и та же гиперплоскость, поэтому “новые” коэффициенты ai будут отличаться от “старых” только постоянным множителем. Сопоставляя их значения при t = t0, можно увидеть, что этот множитель равен a(x, t0; t¢
0). Остается заметить, что “старая” функция a(x, t; t0) непрерывна всюду, кроме, может быть, точек с t = t0, тогда как непрерывность “новой” может нарушаться только при t =  . Таким образом, при любом t0 функция a(x, t; t0) будет непрерывна по t всюду. Поэтому достаточно исследовать лишь непрерывную по x и t функцию a(x, t; 0), которую мы далее будем обозначать просто a(x, t) и называть дисконтирующей функцией.
Интегральным дисконтированным эффектом (ИДЭ) проекта h = (h0,…, hm) назовем величину
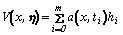 (9)
Из изложенного вытекает, что проект h Î Qm будет иметь доходность x, только если его ИДЭ равен нулю. Таким образом, доходность проекта h является корнем функции V(x, h) и в следующем п. будет показано, что этот корень — строго нормальный.
4. Свойства дисконтирующей функции
Исследуем функцию a(x, t) более детально. Поскольку a(x, t) > 0, обозначим
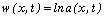 . (10)
Зафиксируем r<s и рассмотрим проекты  . В силу свойств депозитов среди них найдется единственный, имеющий доходность x. Это значит, что соответствующее q = удовлетворяет уравнению
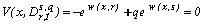 , (11)
и, следовательно,
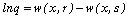 . (12)
Отсюда можно вывести ряд важных свойств функции w.
1. Заметим прежде всего, что функция w(x,t) непрерывна по x и t. Кроме того, при изменении x от - ¥ до ¥ величина q сильно возрастает от 0 до ¥ . Поэтому в правой части (12) стоит монотонная функция, принимающая любые вещественные значения, причем
w(x, r) - w(x, s) ® ¥ при x ® ¥ ,
w(x, r) - w(x, s) ® -¥ при x ® -¥ . (13)
Таким образом, при фиксированных q, r и s доходность x = проекта  является единственным корнем уравнения (12). Более того, в силу свойств депозитов величина непрерывно дифференцируема по q, r и s. Отсюда следует, что функция w(x,t) имеет непрерывные производные по x и t.
2. Далее, поскольку с ростом q величина x сильно возрастает, то правая часть (12) имеет положительную производную по x:
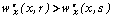 при r < s (14)
так что  — строго убывающая функция от t.
3. Условие сильного возрастания w(x, r) - w(x, s) можно записать и иначе:
w(x, r) - w(x, s) >
> w(y, r) - w(y, s) при x > y, r < s. (15)
Отсюда следует, что w(y, s) - w(x, s) > w(y, r) - w(x, r). Это означает, что w(y, t) - w(x, t) — возрастающая функция от t, а ее производная по t неотрицательная, т.е.
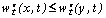 при x > y. (16)
Поэтому  не возрастает по x.
Из введенных аксиом не следует, что функция w дважды дифференцируема. Однако, если бы она была таковой, полученные в этом п. условия означали бы неотрицательность второй смешанной ее производной  .
4. Положив в (13) r =0, s > 0 и учитывая, что w(x, 0)= ln a(x, 0) = 0, получим, что w(x, s) сильно убывает по x, стремится к -¥ при x ® ¥ , и к +¥ при x ® -¥ . Аналогично доказывается, что при любом отрицательном r функция w(x, r) сильно возрастает по x, стремится к -¥ при x ® -¥ , и к +¥ при x ® ¥ .
5. Поскольку тезаврации имеют нулевую доходность, то w(0, r) = w(0, s) при любых r > s. Но w(0,0)= 0, поэтому w(0, t) = 0 при всех t. Отсюда и из (16) вытекает, что
 при x > 0,
 при x < 0. (17)
Поэтому w(x, t) не возрастает по t при положительных x и не убывает по t при отрицательных x.
6. Пусть x =  — корень уравнения (12). Тогда в силу (11) и (14) имеем
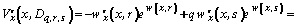
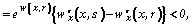 (18)
так что x = — не только единственный, но и строго нормальный корень (12). Ниже мы покажем, что это справедливо не только для депозитов, но и для любых допустимых проектов h.
5. Свойства допустимых проектов
Утверждение 1. Если hÎ Qm то функция V(x,h) имеет единственный корень.
Доказательство проведем от противного. Пусть доходность проекта h = (h0,…, hm) равна x, а функция V(x, h) имеет два неравных корня x и h: V(x,h) = V(h, h) = 0. Пусть r = t0 — наиболее ранний, а s = tm —наиболее поздний моменты осуществления денежных потоков по проекту h. Подберем такое q, чтобы проект  имел доходность h. Тогда при малых e проект g = eh + будет допустимым и его доходность будет близка к h. Из установленных выше свойств функции
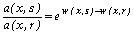 и в силу выбора r и s получим, что величина
V(x,g) = 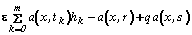
при x®
+
¥
ведет себя как -(1 - eh0)a(x, r) и потому отрицательна, а при x®
-¥
— ведет себя как (q + ehm)a(x, s) и потому положительна. Поэтому у V(x, g) нет корней, больших по модулю. При остальных x эта функция близка к V(x, ) и имеет близкую производную, так что при малых e она имеет единственный корень, причем строго нормальный. Но тогда этот корень точно равен h, поскольку V(h, g) = 0. Таким образом, проект g имеет доходность h, что невозможно, ибо он является одновременной реализацией проектов с разными доходностями x и h, и его доходность должна лежать строго между x и h.
Утверждение 2. Если h Î Qm то корень V(x, h) нормальный.
Доказательство. Пусть проект h допустим и имеет доходность x. Докажем, что V(h, h) < 0 при h > x (неравенство V(h, h) > 0 для h < x доказывается аналогично). Пусть это не так и найдется h > x такое, что V(h, h) > 0. Рассмотрим два случая.
1) V(h, h) > 0. Тогда при достаточно малом e будет V(x, h) > 0 для всех h - e < x < h. Возьмем любой депозит D с доходностью h и рассмотрим последовательность проектов  . Очевидно, что она правильная и сходится к D, так что при больших n проекты gn будут допустимыми и их доходность будет близка к h. Но на отрезке [x, h] функции V(x, gn) равномерно сходятся к V(x, D), значения которой на [x, h-e] больше некоторой положительной константы. Поэтому, начиная с некоторого n, на этом отрезке функция V(x, gn) будет положительной. Она будет положительной и при x Î
[h-e, h], поскольку здесь V(x, gn) = V(x, D)+ n-1V(x, h) > 0. Таким образом, проект gn является одновременной реализацией проектов с доходностями x и h, а его доходность лежит вне отрезка [x, h], что противоречит требованию усредняемости.
2) Пусть теперь V(h, h) = 0. Заметим, что при больших n проекты gn, построенные указанным выше способом, будут допустимы, так что уравнения V(x, gn) = 0 будут иметь единственное решение. Но V(h, gn) = V(h, D)+ n-1V(h, h) = 0, так что все проекты gn имеют доходность h, что опять-таки противоречит требованию усредняемости.
Из доказанного утверждения вытекает, что функционал доходности, по крайней мере, для дискретных проектов — монотонный. Действительно, пусть проект h допустим и имеет доходность x. Увеличив денежный поток в момент s на положительную величину f, мы получим проект g » h, причем V(x, g) = V(x, h) + fa(x, s) > 0. Поэтому, если проект g допустим, его доходность больше x.
Утверждение 3. Если h Î Qm, то корень V(x, h) строго нормальный.
Доказательство. Пусть допустимый проект h имеет доходность x, которая является нестрого нормальным корнем V(x,h). Тогда 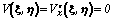 . Пусть r < r < s < s. Возьмем депозиты и
 с доходностью x и положим K=— N. Легко видеть, что проект K регулярен и V(x, K) = 0, но
 при больших N. По непрерывности, при малых e>0 проект g = h + eK будет допустимым. Но для него
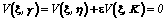 ,
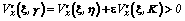 .
Таким образом, для допустимого проекта g у функции V(x,g) оказался аномальный корень x, что противоречит утверждению 2.
6. Общая структура функционала доходности
Из формулы (9) следует, что ИДЭ дискретного проекта F, характеризующегося функцией накопленного эффекта F(t), равен
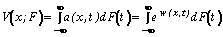 . (19)
Такой интеграл существует для любых F Î F и мы примем (19) за определение ИДЭ.
Как доказано выше, ИДЭ V(x, h) любого допустимого дискретного проекта h имеет единственный корень, который является строго нормальным и совпадает с доходностью проекта h. В этом п. мы докажем, что это справедливо и для любых финитных регулярных проектов. Доказательство базируется на следующем утверждении.
Утверждение 4. Любой регулярный проект F может быть представлен пределом сходящейся правильной последовательности дискретных проектов.
Доказательство. Пусть A, b, c, b¢ , c¢ — параметры регулярности для F. Поскольку F(t) имеет ограниченную вариацию и непрерывна справа, можно так разбить “жизненный цикл” проекта точками t1 …, tm, чтобы среди них были точки b, c, b¢ , c¢ и на любом из замкнутых слева интервалов [ti, ti+1) вариация F(t) не превосходила 1/n (при этом точки, где разрыв F(t) превышает 1/n, окажутся одними из точек ti). Положим теперь Fn(t) = F(ti) при t Î [ti, ti+1). Легко видеть, что В(Fn) < В(F), а последовательность дискретных проектов {Fn} правильная и сходится к F.
Следующая теорема полностью описывает структуру множества допустимых проектов и вид функционала доходности.
Теорема 1. Если проект F допустим, то V(x,F) имеет единственный корень, который является строго нормальным и совпадает с доходностью проекта F.
Доказательство. Пусть правильная последовательность дискретных проектов {Fn} сходится к F. Тогда при больших n все Fn будут допустимы. Обозначим доходности этих проектов через Р(Fn)=xn и Р(F)=x. Рассмотрим непрерывные по x функции V(x,Fn). Поскольку a(x,t) — непрерывна по t, а Fn® F, то V(x, Fn)® V(x, F) при любом x. Отсюда следует и сходимость (единственных) корней этих функций xn к корню V(x,F). С другой стороны, по непрерывности, xn сходятся к доходности проекта F, т.е. к x, и, поскольку V(x,F) непрерывна по x, то V(x,F) = 0.
Единственность и строгая нормальность корня доказываются почти дословным повторением доказательства утверждений 1-3.
Из доказанной теоремы можно вывести монотонность показателя доходности.
Утверждение 5. Пусть проекты F и G допустимы. Тогда
- если F » G, то P(F) > P(G);
- если F > G, то P(F) > P(G) при P(G) > 0 и P(F) < P(G) при P(F) < 0.
Доказательство. 1. Пусть P(G) = x. Тогда V(x,F) = V(x,G) + V(x,H) = V(x,H) = > 0, так что в силу строгой нормальности корень V(x, F) лежит правее x.
2. Рассмотрим случай, когда P(G) =x> 0, F>
G. В этом случае F(t) - G(t) = H(t) > 0, причем функция H финитна, имеет ограниченную вариацию, обращается в нуль при больших положительных и отрицательных t, но не равна нулю тождественно. Поэтому она равна нулю вне некоторого отрезка [a, z] и больше некоторой положительной константы A на некотором меньшем отрезке [b, g]. Тогда, учитывая, что в силу (17) 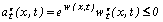 при положительных x, получаем
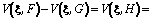
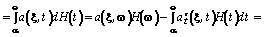
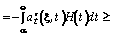
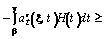
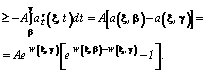
 Поскольку
 > 0 при x > 0, полученное выражение положительно, а корень V(x, F) лежит правее x. Случай P(F)<0 рассматривается аналогично.
Докажем теперь справедливость утверждения, обратного к теореме 1.
Теорема 2. Пусть функция w(x, t) непрерывно дифференцируема по обоим аргументам и обладает следующими свойствами:
- w(x, 0) = 0; w(0, t) = 0;
- если s > r, то w(x, s) - w(x, r) имеет отрицательную производную по x и убывает от ¥ до -¥ , когда x растет от -¥ до ¥ .
Пусть Q — множество всех регулярных проектов F, для которых определенная формулой (16) функция V(x, F) имеет единственный корень и этот корень x(F) — строго нормальный. Тогда Q и x(F) удовлетворяют всем аксиомам п.3.2.
Доказательство.
1. Однородность. Очевидно, что при переходе от F(t) к kF(t), k > 0, функция V(x, F) умножится на k, а ее корень — не изменится, оставаясь строго нормальным.
2. Слабая непрерывность. Пусть правильная последовательность {Fn} сходится к допустимому проекту F с доходностью x(F)=z. Тогда у функции V(x, Fn) нет достаточно больших по модулю корней. Действительно, из правильной сходимости {Fn} вытекает, что вариации Fn и начала и концы этих проектов a(Fn) = an и z(Fn) = zn равномерно ограничены, т.е. B(Fn) < B, a < an < zn < z и, кроме того, при всех n
Fn(t) < 0 = Fn(-¥ ) при t < b;
Fn(t) < -A при b < t < c;
Fn(t) < Fn(+¥ ) при t > b¢ ;
Fn(t) < Fn(+¥ )-A при c¢ < t < b¢ .
Но функция w(x,s) - w(x,r) при s>r убывает от ¥ до -¥ при изменении x от -¥ до ¥ , так что, если M велико, то
w(x, b) - w(x, c) <  при x > M;
w(x, c¢
) - w(x, b¢
) < при x < -M.
Заметим теперь, что
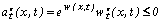 при x > 0, так что
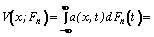
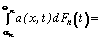
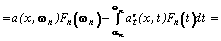
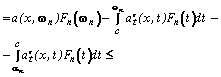
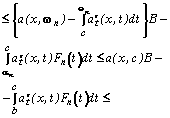
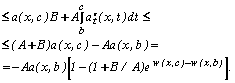
Отсюда при x > M имеем V(x, Fn)<0, так что корни V(x, Fn) меньше M. Аналогично проверяется, что они больше, чем -М.
Учтем теперь, что V(x, Fn) ® V(x, F), V¢ (x, Fn) ® V¢ (x, F) при любом x. Более того, поскольку a(x, t) непрерывно дифференцируема, сходимость здесь будет равномерной при |x| < M. Далее, поскольку V(z, Fn)=0, V¢ (z, Fn) < 0, то, начиная с некоторого n, в этом интервале V(x, Fn) будет иметь только один корень xn, причем xn ® z при n ® ¥ . Но тогда V¢ (xn, Fn) ® V¢ (z, F) < 0, поэтому при достаточно больших n будет V¢ (xn, Fn) < 0. Это означает, что, начиная с некоторого n, корни xn будут строго нормальными, а соответствующие проекты Fn — допустимыми, что и завершает доказательство.
3. Инвариантность к одновременной реализации. Пусть проекты F и G допустимы и имеют одинаковую доходность x. Тогда проект F+G будет регулярным, а
V(x, F+G) = V(x, F) + V(x, G). (20)
Отсюда следует, что V(x, F+G) положительно при x > x, отрицательно при x < x и обращается в нуль только при x = x. При этом V¢ (x, F+G) = V¢ (x, F) + V¢ (x, G) < 0, так что корень x — строго нормальный. Поэтому проект F+G допустим и имеет доходность x.
4. Усредняемость. Пусть проекты F, G и F+G допустимы и x = x(F) < x(G) = h. Тогда из (19) следует, что V(x, F+G) отрицательно при x < x и положительно при x > h. Следовательно, корень этой функции лежит строго между x и h.
5. Свойства депозитов. В соответствии с (11) 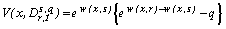 при s>r, q>0. Но функция w(x, r) - w(x, s) с ростом x сильно возрастает от -¥
до +¥
. Поэтому V(x,
 ) имеет единственный корень , который удовлетворяет уравнению (12). При q = 0 этот корень равен нулю, поскольку w(x, t) = 0, так что все тезаврации имеют нулевую доходность. Далее, корень
 сильно возрастает от -¥
до +¥
, когда q растет от -¥
до +¥
. Стало быть, его производная по z существует и непрерывна. Строгая нормальность корня вытекает из (14) и (18).
Учтем теперь, что  непрерывна по t. В этом случае (12) задает x =
 как неявную функцию от s и ее производная
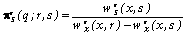 является, очевидно, непрерывной по s, r и q (знаменатель в полученной дроби всегда отрицателен). Аналогично доказывается непрерывность производной
 .
Продолжение статьи...
[an error occurred while processing this directive]
