Измерение процентного риска
Журнал "Аудит и финансовый анализ"
3. ПОТОКИ ПРОЦЕНТНЫХ ПЛАТЕЖЕЙ
Процентный риск банка определяется структурой его активов и обязательств. Типичной для банка является ситуация, когда долгосрочные активы, имеющие фиксированную ставку, финансируются краткосрочными обязательствами или обязательствами с плавающей процентной ставкой. Поскольку чаще всего кривая доходности имеет возрастающий характер, такое положение позволяет банкам получать необходимую прибыль.
Но если краткосрочная процентная ставка будет подниматься, то стоимость банковских средств будет расти. Если в то же время ставки, зарабатываемые банком на долгосрочных активах, не изменятся, то разница между процентными доходами и расходами может стать недостаточной для покрытия накладных расходов. В крайнем случае, эта разница может стать даже отрицательной. В такой ситуации возникают убытки, уменьшающие капитал банка.
Рассмотрим основные виды потоков процентных платежей на примере ряда денежных финансовых инструментов.
Кредит с фиксированной ставкой. Пусть кредит в сумме 100000 руб. выдан на год по ставке 24% годовых с ежемесячной уплатой процентов, и до его погашения осталось 6 месяцев. На оставшийся срок он генерирует денежный поток, изображенный на рис. 3.
Для кредита с плавающей ставкой отличие состоит только в том, что процентные платежи различны в различные периоды. Рассмотрим кредит с такими же суммой и сроком, что и в предыдущем примере, выданный по ставке MIBOR+5% годовых с переоценкой 1-го числа каждого месяца. Предположим, что в указанные даты ставка MIBOR принимала значения, приведенные в табл. 1.
Для векселя ситуация будет выглядеть иначе. Предположим, что вексель с номиналом в 100000 рублей выдан на полгода (6 месяцев, 182 дня) по учетной ставке 20% годовых. Кредитор, уплатив векселедателю 90000 руб., получит с него через полгода 100000, из которых 10000 будут процентным доходом.
Поток процентных платежей изображен на рис. 5.
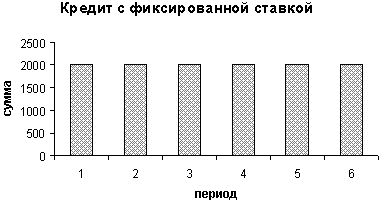
Рис. 3. Кредит с фиксированной ставкой
Таблица 1
|
Период |
1 |
2 |
3 |
4 |
5 |
6 |
|
MIBOR (% годовых) |
19,0 |
19,5 |
19,8 |
20,3 |
20,6 |
20,0 |
Тогда график платежей будет таким (рис. 4).
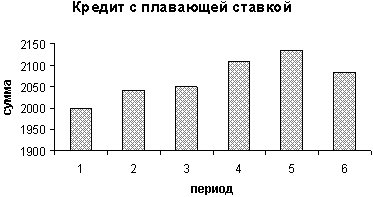
Рис. 4. Кредит с плавающей ставкой
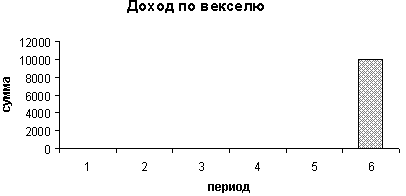
Рис. 5. Поток процентных платежей
Хотя весь доход выплачивается одним платежом, он относится ко всему периоду от эмиссии до погашения векселя. Если мы учитываем доходы за каждый месяц отдельно, то естественно разделить полученный доход на число месяцев. Такой подход принят в бухгалтерском учете, когда вся сумма доходов вначале относится на счет доходов будущих периодов, а затем ежемесячно равными долями переносится на счет доходов. Тем самым для целей учета и анализа полагается, что поток процентных платежей по векселю следующий (рис. 6).
Потоки платежей, изображенные на рисунках 4 и 5, строго говоря, не являются эквивалентными, хотя их итоговые суммы и одинаковы. Если бы платежи в самом деле проводились каждый месяц, то это было бы более выгодно для кредитора. Мы будем пренебрегать этим фактом, чтобы не усложнять модель. Если на практике возникнет необходимость учитывать фактор времени, то для этого достаточно будет внести в расчеты дисконтные поправки. Фактор времени учитывается в полной мере в методе, основанном на понятии экономической стоимости, который будет рассмотрен далее.
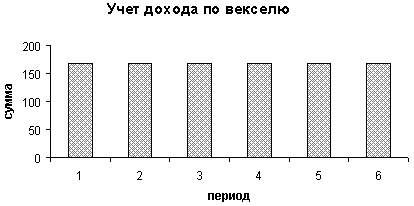
Рис. 6. Поток процентных платежей
по векселю
Вернемся к примеру с векселем. Для оценки доходности рассчитаем текущую доходность за период, посчитав отношение месячного дохода к инвестируемой сумме. Она составит:
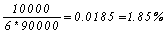 в месяц
или 22,2% годовых.
А теперь рассмотрим комбинированный вариант, соединяющий в себе свойства кредита и векселя. Примером финансового инструмента такого рода служит купонная облигация, приобретенная по курсу, отличному от номинала. Пусть платежное обязательство со сроком до погашения 6 месяцев номиналом в 100000 рублей, по которому выплачиваются проценты в размере 12% годовых, учтено в банке. Выплаченная сумма составила 94 000 рублей. Тогда ежемесячно доход банка от учета обязательства будет составлять 1000 руб. выплачиваемых процентов и, кроме того, в конце срока еще 6000 руб. разницы между номиналом и суммой учета. Разделив поровну эту разницу на 6 месяцев, получим, что ежемесячный учтенный доход составит 2000 руб. Ставка текущей доходности будет равна 2,13% в месяц, или 25,5% годовых.
Отметим, что если обязательство учитывается с премией (сумма учета больше номинала), то ежемесячный учтенный доход меньше выплачиваемых процентов на соответствующую долю премии.
На практике встречаются кредитные договоры, предполагающие возврат долга по частям. Например, кредит на сумму 400000 рублей выдан на 5 лет с выплатой по 10000 руб. в конце каждого года, начиная со второго. Для целей анализа в таком случае можно считать, что выданы четыре кредита, каждый на сумму 100000 руб., сроками на 2, 3, 4 и 5 лет. Соответственно учитываются и процентные платежи.
Для оценки всех процентных доходов и расходов банка рассматриваются показатели процентной маржи и спрэда, о которых уже упоминалось.
Эти два показателя близки по значению, но отличаются по экономической сущности. Спрэд отражает процентную политику банка, уровень цен, по которым банк привлекает и размещает средства. Процентная маржа отражает доходность этих операций. Использование спрэда в качестве показателя доходности может привести к неверным выводам.
Покажем это на примере. Предположим, что объемы процентных пассивов банка значительно меньше объемов его процентных активов. Это возможно в том случае, если дополнительными источниками средств кредитования служат непроцентные обязательства и капитал. Тогда средняя ставка по процентным пассивам оказывает меньшее влияние на чистые процентные доходы, чем средняя ставка по процентным активам. Пусть процентные активы банка равны его доходным активам и составляют 1000 млн. руб., а процентные пассивы составляют 600 млн. руб. Рассмотрим зависимость спрэда, чистой процентной маржи и чистого процентного дохода банка от средних ставок по процентным активам и пассивам, приведенную в табл. 2.
Таблица 2
Зависимости спрэда, чистой процентной маржи и чистого процентного дохода банка от средних ставок по процентным активам и пассивам
|
Ср. ставка по активам, % год. |
15 |
15 |
13 |
12 |
|
Ср. ставка по пассивам, % год. |
12 |
9 |
12 |
12 |
|
Спрэд |
3 |
6 |
1 |
0 |
|
Чистая процентная маржа, % |
7 |
9 |
5 |
4 |
|
Чистый процентный доход, млн. руб. |
70 |
90 |
50 |
40 |
Мы видим, что уменьшение средней ставки по пассивам на 3 процентных пункта увеличило чистую процентную маржу только на 2 процентных пункта. Уменьшение процентного спрэда до нуля за счет увеличения ставки по пассивам оставило чистую процентную маржу положительной. Отметим, что зависимость между чистой процентной маржой и чистым процентным доходом линейна.
В качестве измерителя процентного риска позиции может служить изменение потока процентных платежей вследствие предполагаемого изменения процентных ставок.
Предположим, что срок кредита в сумме 100000 руб. истекает через 3 месяца. Банк имеет устоявшуюся структуру активов и пассивов и не планирует ее изменения. В отношении к рассматриваемой позиции может быть сделан вывод, что после погашения кредит будет замещен другим кредитом с аналогичными характеристиками (сумма, срок, обеспечение, степень кредитного риска и т.п.). Но если к моменту выдачи нового кредита изменятся рыночные ставки, то он будет выдан с учетом произошедшего изменения.
Рассмотрим пример. Пусть 1 марта до погашения кредита на сумму 100000 руб., выданного под 15% годовых, остается 3 месяца. Предполагается, что кредит будет в дальнейшем постоянно возобновляться, и что в течение текущего месяца рыночные ставки по таким кредитам поднимутся до 16,5% и останутся без изменения до конца текущего года. Тогда до конца года поток процентных платежей будет выглядеть так, как показано на рис. 7.
Изменение потока процентных платежей составило 125 рублей в месяц, начиная с 4-го месяца от текущего момента, то есть с июня. Процентные платежи будут иметь такой график, если прогнозируемое изменение ставок произошло до 1-го июня, до момента возобновления кредита. Если же изменение ставок произошло после этого момента, то процентные платежи останутся неизменными до нового его возобновления.
Все сказанное в равной степени относится к ситуации, когда кредит не возобновляется, а переоценивается в соответствии с базовой ставкой.
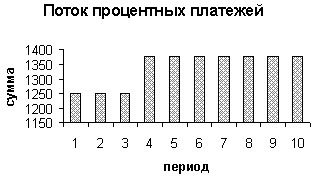
Рис. 7. Поток процентных платежей
Мы видим, что изменение процентных доходов и расходов определяется двумя показателями — моментом замещения или переоценки и величиной изменения процентных ставок.
Продолжение статьи...
[an error occurred while processing this directive]
