Объем аутсорсинга: что передавать на внешний подряд
Издательство "Вершина"
Облегчение доступа финансовому директору к согласованной финансовой информации помогает ему отслеживать уровень прибыльности сотрудничества с тем или иным клиентом, успешно решать вопросы кредитования, а в целом получить более полное представление, каким образом компания создает стоимость. Более эффективные и менее затратные цепочки поставок позволяют руководителям в области продаж, маркетинга и финансов принимать более взвешенные решения о взаимоотношениях с клиентами и балансе расходов и доходов компании.
Управление кредитами и дебиторской задолженностью
Одна из крупнейших компаний недавно передала на внешний подряд управление кредитами и дебиторской задолженностью. Ее бизнес-модель претерпела значительные изменения в последние два десятилетия. Во-первых, отмена регулирования цен положила конец монополии компании. Во-вторых, ей пришлось столкнуться с появившимися на рынке конкурентами. Сегодня компания борется за клиентов; ей приходится идти на риски, с которыми до сих пор она не сталкивалась. Один из наиболее значимых рисков — кредитный.
- ускорение процессов по обработке полученных платежей — автоматическое отнесение платежей на счета клиентов, гарантии оплаты, предоставляемые он-лайн, возможность обработки платежей, выраженных в разных валютах;
- сокращение затрат на выставление счетов — снижение затрат на производство счета благодаря сокращению трудозатрат, бумаги и оборудования. Менее затратный процесс разрешения споров, который осуществляется электронным способом;
- каналы связи с системами отгрузки и логистики — соединение EBPP с системами материально-технического обеспечения (МТО) позволяет автоматически запускать процесс оплаты в момент получения клиентами заказанных товаров;
- улучшение качества финансовых услуг — при финансировании продаж использование метода открытого счета позволяет с обоюдной выгодой использовать установившиеся отношения с партнером;
- обмен документации и ее выверка — позволяет обмениваться документацией и облегчает процесс мониторинга. Также ускоряется анализ и выверка. Это снижает возможность споров, так как продавцы достаточно быстро получают свои деньги.
Пример 4
Электронное выставление счетов и электронные платежи (ЕВРР)
Одна из тенденций — электронное выставление счетов и электронные платежи. В соответствии с результатами последнего исследования, проведенного компанией Gartner, к 2007 году 65 млн взрослых в США будут получать свои счета электронным способом. Это позволит преодолеть ранее существовавшие препятствия, стоявшие на пути быстрого приобретения новых клиентов. ЕВРР (Electronic Billing Presentment and Payment) имеет большое преимущество, позволяя радикально изменить и перестроить всю систему выставления счетов и их оплаты. Компании сегодня рассматривают возможность использования услуг провайдера, уже имеющего ЕВРР-ресурсы для того, чтобы избежать необходимости значительной перестройки процессов, но в то же время получить преимущества. Среди основных достоинств ЕВРР:
Полностью интегрированная и автоматизированная цепочка поставок позволяет максимально увеличить прибыль. Однако ЕВРР внедряется пока медленно. Не все финансовые директора горят желанием вкладывать средства в строительство, тестирование и внедрение своих собственных ЕВРР-ресурсов и рисковать при этом перебоями в обслуживании в течение всего переходного периода. Преимуществом обращения к провайдеру при этом становится тот факт, что у провайдера уже существуют налаженные ЕВРР-мощности. Первичные инвестиции уже были сделаны, и при этом провайдер несет ответственность за разработку и рационализацию систем и процессов.
Многие компании с большим количеством клиентов, например коммунальные, телекоммуникационные предприятия или финансовые организации желают улучшить свои взаимоотношения с клиентами, предоставляя им такие возможности, как доступ к электронной версии счета — при этом внешний провайдер сможет осуществить этот и другие процессы гораздо быстрее. Среди провайдеров ЕВРР существуют как компании, оказывающие комплексные услуги в области ВРО, так и компании узкой специализации, носящие название «консолидаторов», которые можно использовать для объединения всех счетов, поступающих от разных поставщиков в адрес одного клиента.
На рисунке 5 показаны различные пути моделирования ЕВРР-систем для получения оптимальной скорости и эффективности.
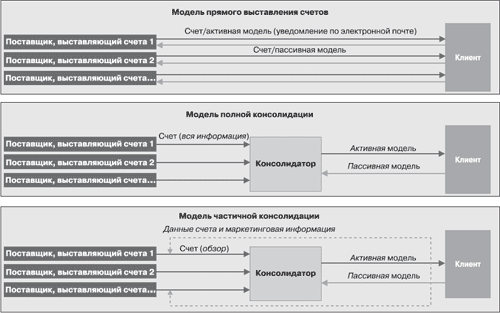
Рис. 5. Схемы организации электронного выставления счетов и электронных платежей2
Модель «полной консолидации» предусматривает предоставления самого полного спектра услуг, при этом вся информация по счетам передается консолидатору. В соответствии с «моделью частичной консолидации» консолидатор получает только окончательную сумму (с учетом налогов на продажу/покупку). Клиент перенаправляется потом на сайт компании для получения более подробной информации по счету.
С развитием отраслей клиенты стали требовать повышения уровня обслуживания и предоставление доступа к информации, относящейся к такому обслуживанию. Метод прямого выставления счетов — ключевой фактор для удовлетворения инициатив клиента, как это продемонстрировано в описании следующей ситуации.
Пример 5
Передача ЕВРР на внешний подряд коммунальной компанией
Одна компания по продаже электричества имела миллионы клиентов и расширяла свое присутствие на рынке, постепенно переходя в газовый сегмент. Компания была в состоянии произвести обмен клиентами между сегментами, предлагая им дополнительные или новые услуги, используя свою существующую базу данных. Также перед ней открылись возможности при поддержке инженеров привести в соответствие процесс выполнения заказов, осуществляемых финансовой службой. Реальностью стало быстрое преобразование компании в многопрофильную.
Устройства считывания показателей электричества и газа были подсоединены к основному компьютеру через Интернет с помощью переносных устройств удаленного доступа. Это помогло сэкономить деньги на обработке данных и увеличить доходы.
Компания хотела побыстрее перевести свою деятельность на технологические рельсы, поэтому стала сотрудничать с провайдером услуг по аутсорсингу для создания системы прямого выставления счетов, чтобы улучшить или наладить контакты со своими клиентами. Новые системы по выставлению счетов должны были быть интегрированы в существующие мощности, давая возможность компании выставлять один счет за несколько заказов сразу. Помимо этого центры по обработке звонков — первая точка устного контакта с клиентом — предоставили возможность удовлетворять запросы клиентов в режиме «одного окна». Такие центры обработки звонков были соединены через программы управления взаимоотношениями с клиентами с базой данных по клиентам, которая соединялась не только с системой по выставлению счетов провайдера, но и с программой по обработке входящих и исходящих электронных сообщений. Возможности провайдера по управлению потоками операций использовались для контроля кредитования — координации управления спорами и решения возникающих споров в режиме он-лайн. Интеграция между финансовой и инженерной службами также означала, что центр по обработке звонков сможет стать основанием для создания центра по предоставлению клиентам автоматизированных многопрофильных услуг, уничтожив ненужный внутренний и внешний обмен информацией.
Провайдер может быть использован также для централизации процесса контроля кредитования, предоставляя возможности эффективного управления кредитами и сокращения задолженностей. Кредитная политика компании требует интеграции каналов распространения, автоматизации процесса принятия решений в режиме он-лайн и доступа сотрудников к внутренней и внешней кредитной информации. Оценка кредитных рисков — еще одна область, которая может при использовании сторонних специалистов работать на создание стоимости.
Общий бухгалтерский учет, отчетность и поддержка принятия решений
Обычно ведение главной книги и закрытие счетов (в соответствии с корпоративной политикой, графиком и внутрифирменным руководством по бухгалтерскому учету) входит в объем услуг, передаваемых на внешний подряд в рамках единого центра оказания услуг. Клиент оставляет за собой владение балансами и финансовыми результатами, осуществляет финансовый анализ и утверждает корректировки в реестрах и нестандартное резервирование. Единый центр по оказанию услуг берет на себя деятельность по общему бухгалтерскому учету, например, стандартное резервирование средств, осуществление записей в главную книгу, осуществление взаимозачетов и последующую выверку, распределение затрат, а также сбор информации для финансовой и управленческой отчетности. Для обеспечения консолидации провайдер обычно подготавливает предварительные балансы всех соответствующих юридических предприятий перед тем, как финансовая служба компании осуществляет технический сбор всей информации и подает отчетность по всей группе. В обычных условиях провайдер выполняет более 80 % процессов общего бухгалтерского учета. Типичный пример аутсорсинга и распределение процессов даны в табл. 3.
Провайдер обычно несет ответственность за соблюдение налоговых правил страны заказчика при обработке процессов и операций центром по оказанию услуг. Компания-клиент при этом оставляет за собой обязательства по соответствию внутренних методов ведения бухгалтерского учета требованиям налоговых органов. Независимые консультанты предоставляют консультации в области налогов и толкования налогового законодательства.
В стандартной ситуации провайдер готовит информацию по деятельности группы за месяц, собирает данные для проведения сравнения, производит расчеты и отчитывается по стандартным показателям. Провайдер также вводит данные по годовому бюджету в бухгалтерские системы, предоставляет специальную информацию, запрашиваемую пользователями, и обеспечивает функционирование инструментов отчетности. Компания-клиент конкретизирует производственную информацию и бизнес-параметры, графики и формат данных, требующиеся для анализа.
Деятельность, осуществляемая силами компании, носит в большинстве своем стратегический характер и представляет собой составление бюджета, прогнозирование и долгосрочное планирование. Анализ последних тенденций в работе компании, проведение сравнений между отчетными периодами и контроль выполнения бюджета также остаются внутри компаний.
Затраты на предоставление данных и обычной аналитики для поддержки принятия решений порой сложно определить с помощью количественных показателей, поэтому они могут выйти из-под контроля, если спрос на управленческую информацию будет расти неограниченными темпами. Здесь имеет место случай, описанный в старинной пословице, которая гласит: «Я знаю, что половина управленческой информации, которую я собираю, никому не нужна, — но я не знаю какая!» Немногие компании всерьез подходят к вопросу подготовки и предоставления управленческой информации, но, несмотря на это, значительная часть ресурсов компании завязана на технологиях, обработке операций и предоставлении информации.
Таблица 4.3. Общий бухгалтерский учет, консолидация и внутренние операции компании
| Передаются на внешний подряд | Остаются в компании |
Бухгалтерия главной книги | Бухгалтерия главной книги |
Ведение плана счетов (механические операции, отсутствие контроля) | Определение и осуществление контроля над ведением плана счетов |
Закрытие месяца/квартала | Закрытие месяца/квартала |
Управление процессом закрытия | Определение процедуры закрытия |
Бухгалтерия главной книги | Бухгалтерия главной книги |
Подготовка и регистрация стандартных резервных отчислений и авансовых выплат | Подготовка и регистрация резервных отчислений и авансовых выплат, требующих экспертных знаний |
Финансовая выверка | Финансовая выверка |
Подготовка, анализ и выверка предварительного баланса | Анализ и утверждение предварительного баланса |
Внутренние операции компании | Внутренние операции компании |
Подготовка, выпуск, резервирование и обработка внутренних счетов компании | Подготовка, утверждение и ввод данных по каждому внутреннему счету компании |
Разрешение ежедневных внутренних вопросов, согласование внутренних балансов, разрешение споров по счетам | Разрешение обострившихся внутренних спорных счетов и утверждение/возврат невыверенных счетов |
Консолидация | Консолидация |
Консолидация результатов работы регионов и подготовка соответствующих приложений | Ответы на вопросы и специальные запросы |
Подготовка отчета по изменениям и оперативным результатам | Подготовка комментариев по счетам и нефинансовой информации для включения в отчетность |
Подготовка финансовых/статистических данных | — |
Выверка внутренних балансов | — |
Поэтому компании начинают серьезно рассматривать возможность передачи на внешний подряд самого процесса сбора и подготовки управленческой информации. Определенное количество компаний уже вступило на этот путь, их опыт может послужить указателем для других компаний. Спрос на услуги аутсорсинга в отношении поддержки принятия решений достаточно высок. Финансовые директора, успешно передавшие на внешний подряд финансы и бухгалтерию, в настоящий момент рассматривают возможность передачи на внешний подряд и этой функции тоже. Большинство финансовых директоров однако все еще необходимо убеждать, что в случае перехода на аутсорсинг конфиденциальность служебной и коммерческой информации не пострадает.
Интегрированная схема аутсорсинга финансов и бухгалтерского учета
Сегодня финансовый директор — центральная фигура в хитросплетениях внутренних и внешних взаимосвязей, которые должны быть организованы и интегрированы в одну общую паутину. В качестве связующего звена финансовый директор должен управлять всеми аспектами финансовых операций. Его роль предполагает связь всех процессов и операций, напрямую влияющих на денежный поток и рабочий капитал. Финансовые операции начинаются с выбора поставщика/клиента и заканчиваются процессом оплаты, предоставлением информации и проведением анализа, прогнозированием денежного потока.
На рис. 6 показана схема выполнения провайдером большинства операций в области покупок (цепочка «закупка — оплата покупки»), продаж («размещение заказа — получение оплаты» за него) и учета/отчетности.
Как показано на рис. 6, для соединения в общую цепь клиентов, поставщиков и банка-партнера применяются технологии; остальное делает провайдер. Такой подход позволяет клиентам в полном объеме воспользоваться преимуществами продвинутых технологий, централизации вспомогательных процессов и ресурсов аутсорсинга для создания искомой схемы реализации процессов.
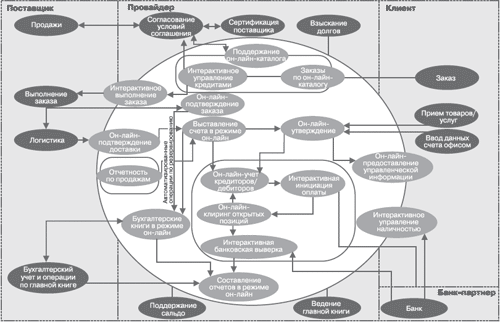
Рис. 6. Схема переданных на внешний подряд бухгалтерских процессов, работающая в режиме реального времени3
Передавая на внешний подряд крупные участки финансовых операций, компания получает управление процессами, которое может позитивно сказаться на сокращении просрочек оплаты счетов, улучшении финансового прогнозирования и уменьшения нагрузки на рабочий капитал. Среди таких преимуществ:
- улучшения в управлении запасами и наличными средствами;
- значительное снижение нагрузки на рабочий капитал;
- снижение затрат на финансирование инвестиционного капитала;
- уменьшение количества трудоемких процессов;
- более эффективно работающие автоматизированные финансовые системы.
Для финансового директора интегрированная рабочая модель финансовой службы предоставляет целый ряд средств для решения возникающих проблем. Конкретно она помогает:
- получать более своевременную и более точную информацию о дебиторской задолженности;
- осуществлять более точные прогнозы на основании более надежных введенных данных о дебиторской задолженности;
- снизить избыточные запасы рабочего капитала;
- получать более подробную финансовую информацию;
- быстрее решать возникающие вопросы по оплате;
- применять более целостный подход к сотрудничеству с партнерами;
- более эффективно распределять капитал в проекты с высокой отдачей на инвестиции.
Впечатляющие возможности по снижению затрат и улучшению качества процессов ожидают того, кто решится передать финансовые операции на внешний подряд. На рисунке 7 показаны взаимодействия между покупателями и продавцами и роль, которую могут играть посредники в улучшении качества финансового обслуживания.
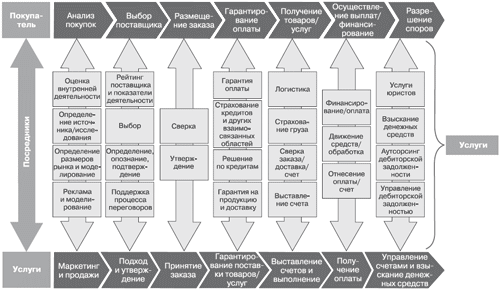
Рис. 7. Роль посредников в осуществлении финансовых операций 1
Аутсорсинг предлагает воспользоваться преимуществами, получаемыми в таких обстоятельствах, включая следующие.
- Модернизированные производственные мощности: все партнеры, участвующие в цепочке поставок, могут использовать передовые системы и программы для отслеживания задержек, исправления ошибок и внесения превентивных улучшений в процессы.
- Поддержка продаж, маркетинга и логистики: здоровая в финансовом отношении цепочка поставок предлагает мощный аналитический инструментарий для проведения анализа продаж (например, анализ покупательских привычек и кредитных историй), управления поставщиками и в других связанных областях.
- Улучшения в обслуживании клиентов: обеспечивая гладкое и гармоничное проведение переговоров между покупателями и продавцами посредством предоставления своевременной информации для разрешения возникающих споров и претензий со стороны клиентов.
Переданные на внешний подряд финансовые операции могут освободить ваших сотрудников для концентрации усилий на строительстве взаимоотношений, а не на ведении бухгалтерских книг и осуществлении основных финансовых операций.
Советы финансового директора
Советы, которыми с нами поделились финансовые руководители.
- Для достижения лучших результатов, рассмотрите возможность передачи на внешний подряд полного спектра операций, составляющих единый процесс от начала до конца. Успешные стратегии аутсорсинга требуют полного видения среды ваших целевых бизнес-процессов. Используйте лучшие наработки для ведения бизнес-процессов, и результаты превзойдут все ваши ожидания.
- Определяя схему аутсорсинга финансов и бухгалтерского учета, попытайтесь связать воедино всех участников финансовых операций — от поставщика до клиента.
- Большинство финансовых директоров с неохотой передают на внешний подряд те финансовые процессы, которые предполагают прямой контакт с клиентом. На самом деле это не такой большой риск, если только сами взаимоотношения с клиентом ничем не осложнены.
- Самый большой и неиспользованный источник преимуществ аутсорсинга находится в сфере поддержки принятия решений. Немногие компании всерьез рассматривают вопрос улучшений в обеспечении принятия решений, хотя в области подготовки и предоставления информации при этом обычно задействовано большое количество ресурсов. Это означает, что деньги плохо работают и неэффективно расходуются.
От советов к действиям
Определите для себя место финансовых процессов в будущей структуре компании
Воспользуйтесь в полном объеме тем, что предлагают исследования в области лучших наработок, сравнительных исследований, новых технологий и аутсорсинга. Стремитесь к тому, чтобы процессы осуществлялись без участия людей. Используйте Интернет для соединения клиентов, поставщиков и вашего банка, а провайдер возьмет на себя все остальное.
Составьте карту-схему финансовых операций компании
Определите параметры для просрочки платежей (DSO — Days Sales Outstanding), расчетов с поставщиками, объема рабочего капитала и скорости прохождения товара по цепочке поставок. Поставьте перед собой амбициозные цели — сделать стратегию финансовой деятельности компании центральным элементом вашего бизнес-предложения по переводу F&A на внешний подряд.
Уясните, что собой представляет действительно ключевой процесс
Какие процессы фактически дают вам конкурентные преимущества? Начните с предположения, что все процессы — кандидаты на аутсорсинг, и работайте от противного.
Узнайте, в чем состоят сильные и слабые стороны вашего провайдера
В каких процессах ваш провайдер действительно помогает вам добиться конкурентных преимуществ? В чем состоят его основные функциональные мощности? Какие процессы работают на создание эффекта масштаба и снижение риска?
Изберите комплексный подход к определению того, что нужно передать на внешний подряд
Преобразование и реорганизация окупятся и дадут искомые преимущества только при соединении в одну цепь таких операций, как закупки и кредиторская задолженность, управление продажами и заказами, дебиторская задолженность, учет кадров и расчет заработной платы. Не ограничивайте возможные результаты, создавая неестественные разрывы в процессах.
Разработайте структуру для измененной компании
В процессе решения, где поставить точку при передаче процессов на внешний подряд, оставляйте в компании только те операции, которые требуют вашего суждения, толкования и политики. После этого преобразуйте структуру компании в соответствии с ее новой ролью!
Подумайте о контроле и риске
Вы передаете на внешний подряд многие рычаги контроля, но при этом не передаете ответственность. Запомните, многие говорят, что аутсорсинг помог улучшить качество контроля и уровень соблюдения требований.
Оцените ваши взаимоотношения с клиентами
Оставьте в компании те аспекты взаимоотношений с клиентами, которые требуют ваших уникальных навыков и способностей. Подумайте о преимуществах передачи на внешний подряд управление кредитами и дебиторской задолженностью.
Определите моменты передачи управления процессом с вашим провайдером и то, какие процессы вы оставляете в компании
Передача управления имеет отношение не только к процессам как таковым, но зависит от взаимодействия людей и совместимости технологий. Постарайтесь определить и зафиксировать моменты передачи управления насколько возможно подробно и тщательно. Установите параметры успешности и эффективности таких передач для обеих сторон в договоре о сервисном обслуживании (SLA — Service Level Agreement).
Стремитесь передать на внешний подряд все, что можно, — предварительные балансы, счет прибылей и убытков, окончательные балансы
Несмотря на это, ответственность за принципы бухгалтерского учета, способы его ведения и публикации информации несет на себе финансовый директор. Оставьте в компании право на результаты, стратегический финансовый анализ и корректировку нефинансовой информации. Подумайте об аутсорсинге ведения главной книги, осуществлении имеющих краткий эффект рутинных корректировок в реестрах.
Подготовьте схему поддержания принятия решений
Поищите на развивающемся рынке аутсорсинга предложения по передаче на внешний подряд
лучших наработок, технологий и программного приложения для желаемой структуры
интегрированной системы поддержания принятия решений. Включите в схему также
составление бюджета, прогнозы, оценочные ведомости и рутинную управленческую
отчетность.
Снижение рисков с помощью аутсорсинга
Взвешивая риски, выбирая аутсорсинг
Томас Бьес (Thomas Buess), финансовый директор, Zurich Financial Services.
В Швейцарской страховой компании Zurich Financial Services работают более 60 тыс. человек в офисах, расположенных в 60 странах мира и обслуживающих свыше 38 млн клиентов. Годовой доход достигает 55 млрд долл. Томас Бьес, финансовый директор компании, объясняет:
«Индустрия страхования жизни терпит убытки по всему миру, и наша компания здесь не исключение. 2002 год стал для нас решающим. Мы находились в кризисе. Показатели деятельности падали. Необходимо было разработать программу по увеличению прибыли и попытаться привлечь необходимый капитал для продолжения деятельности. Слава Богу, мы это пережили.
Наши общие показатели по получаемой прибыли значительно улучшились, и мы теперь переходим из режима выживания к режиму инвестиций в новый бизнес. Эффективность деятельности нашего подразделения, занимающегося другими видами страхования, повысилась, однако что касается страхования жизни, тут ситуация все еще вызывает опасения. Мы провели серьезные исследования в области рационализации деятельности нашей довольно разрозненной организации. Теперь в состоянии сконцентрировать наше внимание на инвестициях и создании стоимости. Нам необходимо заново разработать способы и методы создания стоимости, определить те участки, где мы в будущем сможем зарабатывать наибольшие средства». Томас Бьес комментирует последующие шаги компании:
«Мы подумывали о передаче на внешний подряд некоторых участков нашей финансовой службы. Осуществили изучение экономической целесообразности для оценки возможных рисков и преимуществ. Проект получил название Афина. Мы поставили перед собой две четкие цели. Первая: нам необходимо рационализировать процессы и стандартизировать системы, основанные на программном обеспечении SAP. Также мы хотели провести консолидацию с точки зрения географии с возможным созданием трех сервисных центров (в Европе, Америке и Азии).
Вторая: нужно снизить наши затраты, найдя источник более дешевой рабочей силы. Мы подумывали о переводе процессов за рубеж и передачи их внешнему провайдеру. Но снижение затрат было не единственным фактором — хотелось улучшить качество процессов и получить преимущества от применения новейших технологий и решений. Мы знали, что некоторые провайдеры могут вложить свой капитал для содействия в осуществлении такой реорганизации, то есть понести в начале проекта значительные затраты, чтобы потом компенсировать их в процессе непрерывного улучшения качества и эффективности процессов».
Рабочая группа компании рассматривала несколько возможностей. На повестке дня стояло определение цены вопроса. Томас получил от нескольких возможных провайдеров безумные расчеты, к которым отнесся скептически, поскольку объем предполагаемой передачи на внешний подряд F&A функций оставался достаточно маленьким, вовлекая в процесс около 500 сотрудников. Однако группа также пыталась определить, какие процессы необходимо передать, а какие оставить. Если, например, объем передаваемых на внешний подряд функций увеличить, включив обработку требований о выплате, возможные преимущества могли быть значительными. Бьес говорит:
«При определении объема передаваемых процессов мы учитывали не только F&A функции, но и возможность внедрить аутсорсинг в работу нашей IT-службы по всему миру. Программа реорганизации, если вы соедините бизнес-процесс и необходимые инвестиции в IT-сферу, могла стоить до 500 млн долл. в год. Но я верил, что несмотря на это, мы в конце концов окажемся в прибыли. Думали также о передаче на внешний подряд системы материально-технического обеспечения и закупок. Уже имея успешный опыт в осуществлении подобной инициативы в США, в Европе даже и не пробовали. Наша группа взвешивала стратегические схемы, однако мы должны были определиться с возможными рисками». Решая перейти к аутсорсингу ZFS должна была продумать следующие сложные и несущие в себе риск ошибки вопросы.
Впереди был долгий и кропотливый процесс проведения исследований. Например, компания изучала опыт банков, сервисные центры которых располагались в Индии, Китае и Малайзии, а также опыт компаний страхового сектора экономики, которые передавали на внешний подряд не только F&A, но и управление страховыми премиями и обработку требований. Томас Бьес замечает:
«Мы пока еще ничего не решили. Нам нужно больше свидетельств того, что в аутсорсинге заложены большие экономические перспективы, и другие компании, решившиеся на такой шаг, преуспели. Мы используем нашу собственную методологию — определение всех возможных рисков — для оценки возможных опций, изучая следующие критерии.
«Нас пока еще не задел закон Сарбейнса-Оксли, но члены нашего комитета по аудиту уже требуют от нас его выполнения, считая, что это лучшая гарантия от проблем. Компания имеет главного управляющего рисками (CRO — Chief Risk Officer), который напрямую подотчетен генеральному директору в отношении этого и других рисков». Верят ли Томас Бьес и его команда, что ZFS представляет собой достойного кандидата на аутсорсинг? Он отвечает:
«Очевидно, индейкам не по нраву сама идея Рождества! Мы должны добиться согласия наших сотрудников на проведение таких изменений, реалистично подойти к процессу оценки наших мощностей и сравнить их с существующими на рынке. Нам необходимо найти компромисс между краткосрочной экономией затрат и эффектом от долгосрочной реорганизации, осуществить такие изменения самим или нанять стороннего провайдера».
Аутсорсинг схож с процессом ныряния в бассейн. Как только вы оторвались от платформы, вам уже некуда деться. И в такой момент слишком поздно думать о глубине бассейна. То же самое относится к аутсорсингу бизнес-процессов, особенно в тех случаях, когда на внешний подряд передаются все функции, а не только IT.
Все большее количество компаний осмеливаются «нырнуть» и перейти к аутсорсингу, решив для себя, что преимущества и выгоды, предлагаемые такой организацией деятельности, перевешивают риски. Однако перед тем как финансовый директор окончательно решит доверить осуществление определенных процессов стороннему провайдеру, он должен быть уверен и убедить других, что рискнуть все-таки стоит.
Нельзя не отметить, что риски, связанные с осуществлением запланированных вами изменений, начиная со стандартизации процессов (посредством использования SAP), заканчивая созданием местного или зарубежного единого сервисного центра, остаются одними и теми же, независимо от того, осуществляете вы вышеозначенные действия сами или в сотрудничестве с провайдером. На самом деле аутсорсинг, если его реализация проходит должным образом, способствует снижению уровня рисков. Представьте себе случай создания европейского единого сервисного центра для осуществления финансовых операций и бухгалтерского учета для бизнес-подразделений, находящихся в двадцати разных странах. Если вы решите довериться провайдеру, и он уже имеет подобный опыт, более того, такой центр уже существует, очевидно, что уровень рисков должен быть ниже, чем если бы вы делали все сами.
Определение рисков
На каждую успешно завершившуюся историю о переходе к аутсорсингу всегда найдется история о напрасно потраченном времени и усилиях. Следующие цитаты некоторых финансовых руководителей могут дать представление об основных рисках, связанных с аутсорсингом.
«Я сторонник аутсорсинга, особенно если речь идет о сокращении бизнеса. Но вы должны уяснить, что у вас ничего не выйдет, если ваш выбор партнера окажется неудачным. Перед вами обязательно встанут проблемы, о которых вы даже и не думали, и не ожидали их появления, в таких случаях поможет только взаимное доверие и дух партнерства».
«Самая частая ошибка, допускаемая многими компаниями, это отсутствие понимания тех причин, которые и сподвигли их на реализацию проекта по аутсорсингу. Вы должны четко осознавать, чего вы хотите добиться, осуществляя подобные изменения. А причин может быть сколько угодно. Вы хотите снизить затраты? Вы хотите повысить уровень оказываемых услуг? У вас нехватка профессиональных кадров? Вы хотите внедрить новые технологии?»
«Проведение недостаточно тщательного расследования в отношении выбора партнера может привести к катастрофе. Среди трех основных критериев, по которым и надлежит выбирать провайдера: подтвержденный послужной список, высокие технические показатели, способность оказывать услуги в нужное время и в нужном месте».
«Удовлетворенность от качества получаемых услуг на первом году самая низкая. Обычно уровень качества постепенно повышается: и на втором году, и на третьем. Но самым болезненным периодом, несомненно, является переходный период».
Тем не менее есть существенные риски, связанные именно с аутсорсингом, которые вы и должны проанализировать в самом начале.
Вообще, во всем, что вы делаете, есть элемент риска. Ваша задача управлять им и снижать его воздействие. В процессе перехода к аутсорсингу применяйте следующие стратегии:
Оставшаяся часть этой главы посвящена более подробному исследованию и описанию каждой из указанных стратегий по снижению уровня рисков.
Ошибки на стадии заключения контракта
Контракты составляются и подписываются для того, чтобы снизить риски и установить четкие взаимоотношения между сторонами. Несмотря на это, сам процесс заключения контракта представляет собой риск. Если вы начнете беспокоиться о рисках, связанных с самой деятельностью в рамках аутсорсинга, на ранней стадии, более серьезные преимущества и недостатки модели могут пройти мимо вас. Кроме того, не думайте постоянно о неудаче, иначе вам не удастся добиться тесных взаимоотношений, необходимых для крепкого и долгосрочного партнерства. Чтобы избежать подобного, все ваши договоренности должны основываться на четких и точных экономических выкладках.
Контракт предусматривает ответственность каждой из сторон. Успех проекта не может зависеть только от существующих договоренностей. Но в то же время продуманный контракт просто необходим. Он составит фундамент и основу для снижения уровня коммерческих рисков. Среди таких рисков — управление показателями деятельности, разъяснение прав на интеллектуальную собственность, организация прекращения действия контракта и способы решения вопросов на этапе после расторжения.
Уровень детализации контрактной документации будет зависеть от обстоятельств: недостаток информации об объеме и сути услуг может привести к тому, что у сторон сложатся неверные представления и ожидания; а излишняя информация — даже навредить и стать причиной возникновения слишком многих мелких разногласий, которые в состоянии поставить под угрозу реализацию всего проекта в целом. Рассмотрим следующие вопросы.
- установление обязанностей по предоставлению отчетности и прав на проверку;
- упорядоченное управление процессом оказания услуг;
- соответствующие рискам меры поощрения и наказания;
- гибкость в интерпретации условий договора и возможность их изменения по необходимости.
В таблице 4 приведены типичные примеры проблем, возникающих при составлении контракта.
На ранних стадиях переговоров, проходящих между договаривающимися сторонами, иногда отмечается большое количество обсуждений так называемых отвлеченных понятий, как, например, «взаимоотношения» и «партнерство». Группа, работающая над составлением контракта, должна быть в состоянии направить диалог в конструктивное русло с целью определения бизнес-целей, объема услуг, затрат, механизма ценообразования, процесса выполнения контракта, найма людей и других более приземленных аспектов долгосрочного сотрудничества. По этой причине идеальным решением было бы привлечь к составлению контракта людей, привыкших оперировать более конкретными понятиями, нежели «идея», «видение», «взаимоотношения».
Таблица 4. Что может пойти не так при разработке контракта
| Содержание работы | Условия и положения оплаты | Другие условия и положения |
| Нечеткое распределение ответственности между компанией и провайдером | Нечеткий механизм ценообразования | Неадекватный контроль за возможными изменениями |
| Нечеткое распределение ответственности между провайдером и третьими сторонами | Недостаточная гибкость в ценообразовании в случае изменений объема и вида оказываемых услуг | Неадекватный процесс приемки результатов |
| Несовпадение ожиданий и реальных условий | Нечеткие условия в применении гарантий | Ограничение прав на интеллектуальную собственность |
| Недостаточно четкие базовые технические условия и параметры выполнения | Отсутствие должной прозрачности расходования средств провайдером | Ограниченное влияние персонала провайдера на осуществление процессов |
— |
— |
Неадекватные методы защиты в случае расторжения контракта |
Причина материальных споров между сторонами обычно лежит в плохо составленном и продуманном контракте, в нечетко установленных целях и путанице при распределении ролей и назначении ответственности. Снижение уровня рисков возможно только в случае серьезной работы над контрактом, обеспечивающим финансовую прозрачность, отсутствие возможных причин для столкновения между договаривающимися, а также отсутствие двусмысленности при толковании определенных договоренностей, достигнутых обеими сторонами.
Хорошо составленный и структурированный контракт — результат тщательного и целенаправленного процесса. В основе контракта лежит экономическая составляющая, на которую нанизываются главные принципиальные договоренности, после чего только и начинается разработка самого контракта и его положений. Контракт должен четко и точно определять все значительные аспекты взаимоотношений сторон, предусматривать механизмы для решения вопросов изменений требований, а также инструменты, необходимые для эффективного управления самим процессом оказания услуг.
При структурировании контракта будет полезно представлять себе всю сделку в виде трех этапов.
Этап 1: переходный период.
Этап 2: выполнение.
Этап 3: прекращение.
На каком-то этапе взаимоотношений появление разногласий неизбежно. Это требует наличия процессов по управлению и разрешению споров. Контракт должен обеспечивать некоторые структуры корпоративного управления, эффективно справляющиеся с решением возникающих проблем без необходимости обращения к контракту.
Продолжение >>
[an error occurred while processing this directive]
