Автоматизация управленческого учета
- В сознании значительной части директоров и финансистов управленческий учет неотделим от бухгалтерского. Хорошо это или плохо? И нужно ли интегрировать программы управленческого учета с бухгалтерским ПО?
Единая система
При поставке практически любого программного продукта сталкиваешься с тем, что какая-то часть бизнес-процесса у потенциального заказчика уже автоматизирована. Довольно часто приобретение специализированного ПО, призванного решить конкретную задачу, связывается с желанием клиента упаковать «все в одном» — интегрировать новую программу с уже имеющимися.
На первый взгляд может показаться, что требование это обоснованно и разумно. В самом деле, если есть, к примеру, бухгалтерская программа и все данные, связанные с официальной финансовой деятельностью, заносятся именно в нее, логично использовать эту информацию в программе управленческого учета. Не нужно делать двойную работу по внесению первичных данных, не придется выделять в отдельный процесс их сбор, но... не стоит торопиться с выводами! Чтобы принять взвешенное решение, необходимо проанализировать ситуацию с разных сторон.
Предлагаю ответить на некоторые теоретические вопросы.
Во-первых, насколько объединенная информационная система будет удовлетворять конкретным требованиям к выполнению отдельных задач?
Цели, ради которых был создан управленческий учет, существенно отличаются от тех, которые ставятся перед бухгалтерией. И при попытке интеграции может получиться, как в басне Крылова: бухгалтеры тянут в одну сторону, финансисты — в другую, «а воз и ныне там».
Во-вторых, насколько актуальными и полными будут полученные данные и приведет ли предполагаемая оптимизация к реальным улучшениям бизнес-процесса?
- Данные управленческого и бухгалтерского учета действительно во многом совпадают, однако при ближайшем рассмотрении между ними обнаруживается масса принципиальных различий.
- Все бухгалтерские программы отражают события «по факту» и «за отчетный период». Кроме того, режим работы бухгалтерии в основном не требует оперативности ввода данных, в то время как управление нуждается в сведениях «сегодня/на сегодня». Учитывая факторы времени и оперативности, можно утверждать, что в бухгалтерской программе необходимая информация отсутствует.
- В бухгалтерских документах не фиксируются условия контракта. Если договор поставки оформлен не на условиях предоплаты, то руководитель может узнать об этом у юриста или менеджера проекта, но не из бухгалтерских программ.
В статье «Софт для директора» уже говорилось о том, что руководителю нужны качественно иные программные методы решения задач, меняющихся в зависимости от ситуации на рынке. Поэтому логичнее создать новый инструмент, нежели добавить функционал к старому.
В бизнес-словаре термин «управленческий учет» толкуется следующим образом: «Управленческий учет — это процесс идентификации, измерения, сбора, анализа, подготовки, интерпретации и передачи управленческому персоналу информации, необходимой для планирования, контроля и управления текущей производственно-коммерческой деятельностью предприятия. Информация управленческого учета является внутренней».
Обратить внимание нужно на две критически важные характеристики: во-первых, это процесс: именно непрерывность сбора данных определяет качество результата; во-вторых, информация является внутренней.
Внедрение управленческого учета
На Западе, где рыночная экономика существует не одно столетие, управленческий и бухгалтерский учет никогда не смешивают, хотя их система бухгалтерского учета существенно прозрачнее нашей и лучше отражает реальную картину бизнеса. Тем не менее, повторю, на Западе управленческий учет никто не строит на основе бухгалтерского. Это представляется вполне обоснованным, поскольку бухгалтерские отчеты — это все же источник информации для внешних потребителей (налоговые органы, акционеры и т. д.), в то время как данные управленческого учета предназначены для внутреннего пользования.
Кроме того, ни в коем случае нельзя забывать, что бухгалтерия может обеспечить руководство компании только данными в формате бухгалтерских программ (для прочтения которых необходимы специальные знания), а это, согласитесь, уже не первичная информация, а обработанная по определенному алгоритму.
Прежде чем приступать к внедрению управленческого учета с помощью той или иной технологии, необходимо провести тщательный аудит этой задачи и разных путей ее решения применительно к конкретной организации.
Аудит начинается с осознания необходимости в формировании нового бизнес-процесса и, следовательно, выделении дополнительного финансирования на изменение алгоритмов работы существующей структуры.
Проведем сравнение двух технологий внедрения управленческого учета. Первая базируется на применении отдельного специализированного инструмента; вторая основана на интеграции с бухгалтерской программой.
Для удобства представим список параметров и опишем его для программ управленческого и бухгалтерского учета.
1. Источник данных
2. Характеристики данных
Бухгалтерия в своей работе использует такие сведения, как номер документа, наименование контрагента, сумма платежа, а также: банковские и юридические реквизиты, предметный товарный состав (обязателен для списания), раскладка по налогам, проводки по плану бухгалтерских счетов, ИНН, ОКПО и проч.
Для управленческих решений важны номер документа, наименование контрагента, сумма платежа, а также: групповая принадлежность товара (поименная идентификация не требуется), имя ведущего проект менеджера, номер договора, условия поставки и еще целый ряд аналитических характеристик.
Как видим, совпадают только три параметра.
Таким образом:
- при постановке управленческого учета на базе отдельной программы данные изначально вносятся только в управленческом формате;
- при внедрении управленческого учета через интеграцию с бухгалтерской программой информацию после экспорта необходимо дополнять аналитическими параметрами. Но даже если мы найдем для них место в бухгалтерской программе (при условии что это позволяет используемое ПО), бонусы за оперативность все равно не получим.
3. Требования к сотруднику
- При постановке управленческого учета на базе отдельной программы бухгалтерский опыт для простого ввода данных вообще не нужен. Уверенный пользователь ПК и аккуратность в работе — вот практически полный набор требований к кандидату. Это дает свободу в выборе при назначении ответственного лица. Кроме того, становится возможным совмещение функций.
- При внедрении управленческого учета через интеграцию с бухгалтерской программой как минимум нужны бухгалтерские знания. В идеальном варианте сотрудник должен иметь опыт работы. (Сколько стоит опытный бухгалтер на рынке труда?) Если ввод управленческих данных будет осуществляться через бухгалтерскую программу (когда мы не разделяем программные решения, а интегрируем их), то бухгалтерии понадобится либо изменить ритм работы, либо расширить свой штат.
4. Временные затраты на внесение данных
- При постановке управленческого учета на базе отдельной программы необходимо ввести лишь данные в управленческом формате (ввод специфической бухгалтерской информации не требуется).
- При внедрении управленческого учета через интеграцию с бухгалтерской программой в нее необходимо внести данные соответствующего формата, экспортировать их, проверить корректность экспорта и привести имеющуюся информацию в соответствие с управленческим форматом (внести дополнительные параметры).
5. Режим ввода данных
Работу любой бухгалтерии определяет график сдачи отчетов в налоговые органы. Обработка поступившей информации, так или иначе, связана не с нуждами оперативного управления и контроля, а со сроками сдачи каких-либо данных в налоговую инспекцию, фонды и прочие контролирующие органы.
Управление нуждается в своевременном вводе информации о фактических операциях (и даже о планах, например, о намеченной и почти состоявшейся сделке) по мере поступления соответствующих данных.
Поэтому:
- при постановке управленческого учета на базе отдельной программы режим ввода данных определяется требованиями руководства к ответственным лицам;
- при внедрении управленческого учета через интеграцию с бухгалтерской программой скорость внесения и обработки информации зависит от графика налоговых и государственных проверок.
6. Анализ данных применительно к контрагенту
Бухгалтерия — это контрольный аппарат, поэтому она предоставляет информацию только по фактическим операциям платежей и отгрузок. Информацию о дополнительных условиях поставок можно получить в других отделах (коммерческом, юридическом). То есть, чтобы представить бизнес-картину целиком, необходимо свести воедино данные из разных источников.
Теперь обратимся к автоматизации управленческого учета на базе специализированной программы. Такое ПО, если разработчики при постановке задачи опирались на логику коммерческих отношений, а не на логику бухгалтерских счетов, позволяет оперировать данными ожидаемых поступлений, планируемых выплат. Подобный подход дает руководителю простор для оптимизации финансовой деятельности.
7. Аналитические признаки, группировка данных
Бухгалтерские программы созданы для оптимизации процесса выплаты налогов. Именно для этого производится разбивка и структуризация данных. Директору же для управления организацией, формирования ее стратегии и тактики развития, оценки фактического положения дел важен анализ информации. Разные задачи — различные способы решения.
8. Приоритет потребителя информации
Бухгалтерия работает на органы государственного контроля, а программы управленческого учета ориентированы на решение проблем оперативного руководства компанией, т. е. в первую очередь на удовлетворение нужд директора организации.
Поэтому:
- при постановке управленческого учета на базе отдельной программы приоритет определяется требованиями руководства к ответственным лицам;
- при внедрении управленческого учета через интеграцию с бухгалтерской программой приоритетными будут нужды налоговой отчетности. Управленческий учет будет вестись по остаточному принципу, потому что срок сдачи налоговых документов является «железным» аргументом для приостановки внесения оперативных данных внутреннего пользования.
Чтобы ответить на этот вопрос, необходимо оценить затраты, связанные с внедрением каждой из технологий. Под затратами следует понимать не только стоимость программного обеспечения, его сопровождения или технического парка, но также усилия, которые потребуются для изменения организационной структуры, контроля достоверности информации, соблюдения режима безопасности. Последний, кстати, заслуживает особого внимания, поскольку данные управленческого учета представляют собой большую коммерческую ценность и являются строго конфиденциальными.
Могу с большой долей уверенности сказать, что если формировать поле данных именно для управленческих нужд, то выгоднее разделять задачи и приобретать ПО отдельно. Такой совет связан не только с высокой стоимостью доработки функционала бухгалтерских программ: любая интеграция требует к себе бережного отношения и постоянных расходов на поддержку, сопровождение, настройку и т. д.
У директората должен быть свой софт с хорошо защищенной базой данных. И не нужно пытаться оптимизировать работу своих сотрудников ценой потери представления о реальном состоянии бизнеса. Лучше допустить двойной ввод некоторых данных, чем рисковать актуальностью картины или безопасностью информации.
Управление компанией как процесс заслуживает отдельного решения.
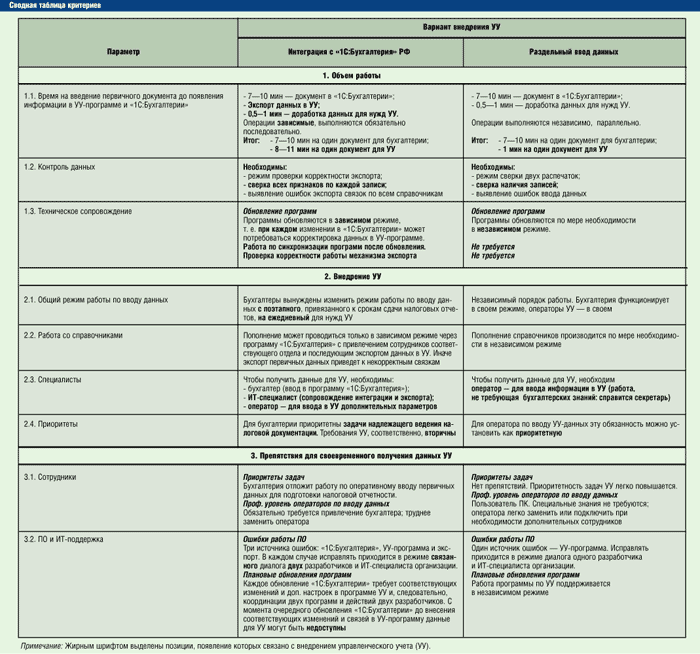
Предлагаю руководителям самостоятельно оценить преимущества той и другой технологии исходя из сводной таблицы критериев.
Безусловно, существуют и другие основания для принятия решения о способе автоматизации управленческого учета. Не подлежит сомнению, однако, что подходить к этому вопросу необходимо, принимая во внимание те факторы, о которых было сказано выше, а также индивидуальные особенности каждой организации.
* * *
Возможно, перечисленные критерии охватили не все аспекты внутренних противоречий. Цель данного сравнительного обзора состояла в оценке целесообразности интеграции бухгалтерских и управленческих программ с позиций практической привлекательности. Не секрет, что иногда решение принимается не потому, что так лучше и удобнее, а потому, что:
- так сделал кто-либо из партнеров или конкурентов;
- в компании не видят другого варианта сбора информации, кроме как через бухгалтерию;
- руководство считает, что таким образом внедрение нового бизнес-процесса пройдет легче;
- экономисты предполагают, что подобный путь позволит снизить затраты (что далеко не всегда соответствует действительности);
- отдел снабжения предпочитает работать с одним поставщиком программных продуктов. Часто страх перед незнакомой программой оказывается сильнее, чем доводы разума (вроде «Не клади все яйца в одну корзину»);
- ИТ-специалисты стремятся построить корпоративную информационную систему, полагая, что количество информации может перерасти в ее качество. (Однако глобализация на политическом уровне вызывает множество сомнений и непредвиденных проблем у втянутых в данный процесс государств.)
[an error occurred while processing this directive]
