Экономическая прибыль и мотивация персонала
-
В данной статье речь пойдет о системе мотивации персонала через механизм распределения экономической прибыли в рамках стоимостного подхода к управлению бизнесом. Одна из основных задач этой системы заключается в формировании стоимостного мышления в коллективе на всех уровнях принятия управленческих и функциональных решений. Для этого необходимо наличие единого, а самое главное, наглядного для всех ориентира деятельности, от которого зависит благосостояние не только акционеров, но и персонала, непосредственно участвующего в создании стоимости. Речь идет о показателе экономической прибыли EVA (Economical Value Added), расчет которого в условиях российской экономики также имеет свои особенности и трудности.
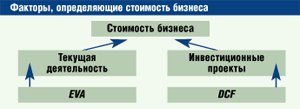
Отметим одну важную деталь. Управление текущей деятельностью фирмы в рамках стоимостного подхода не предполагает кардинальных отличий от традиционной модели управления. Система управления стоимостью значительно изменяет инвестиционную деятельность компании, предопределяет изменения в инновационных и реорганизационных процессах.
Сам термин "управление стоимостью" подразумевает определенное действие, поэтому ключевым элементом такого управления являются люди. Разумеется, разные работники способны по-разному влиять на стоимость компании в зависимости от степени их ответственности, определяемой статусом и полномочиями. Поэтому одним из этапов внедрения стоимостной концепции управления становится разработка факторов стоимости и определения степени влияния каждой группы сотрудников на каждый фактор. Такая процедура вписывается в рамки системы активного управления издержками (ABC), когда становится возможным определить результат от каждого усилия в стоимостном выражении. Однако внедрение системы активного управления затратами - процесс трудоемкий, достаточно сложный и затратный, поэтому его отсутствие не должно становиться преградой на пути постановки стоимостного мышления.
Внедрение системы управления стоимостью - длительный процесс. Он может занять несколько лет, и самый продолжительный промежуток времени необходим для того, чтобы создать необходимый климат внутри организации и адаптировать персонал к грядущим изменениям. В крупных российских компаниях, созданных на базе советских предприятий, которых на сегодняшний день большинство, сложился определенный консервативный тип мышления. К сожалению, тот факт, что управленческий профессионализм российских топ-менеджеров значительно повысился, еще не гарантирует, что конкретная компания будет готова к кардинальным изменениям. Для этого нужно, чтобы все работники перешли от прежних бюрократических моделей функционирования к более гибким проектным и самостоятельным решениям.
В отношении мотивации персонала существуют две диаметрально противоположные позиции: позиция работодателя и позиция работника. Работодатель изначально не заинтересован в росте зарплат и премиальных выплат, он готов пойти на увеличение затрат на оплату труда только в случае улучшения результатов, т. е. по факту. Работник же готов на улучшение результатов и проявление большей отдачи и инициативы в случае, если работодатель уже сейчас повысит его материальное благополучие. Поэтому для построения эффективной системы мотивации и вознаграждения сотрудников, отвечающей требованиям стоимостного подхода к управлению, необходимы поиск компромисса между работником и работодателем и переосмысление организации бизнеса.
Не секрет, что на сегодняшний день в России большинство систем премирования построено по принципу "не ошибись". Иными словами, работник получает вознаграждение не за улучшение результата, а за отсутствие ошибок, потерь и брака от своей работы, т. е. за то, что поддерживает стоимость, а не увеличивает или инициирует ее. Это вызвано главным образом недоверием к работнику, к его способности проявлять инициативу, быть успешным и результативным. А ведь именно эти составляющие являются гарантией роста стоимости компании. Работники больше не должны быть "винтиками" внутри машины, им необходимо стать катализаторами стоимости, неким первичным звеном в структуре корпоративной иерархии. Это достигается системой мотивации - материальной, карьерной, статусной.
Затраты компании на оплату труда должны стать активными. Добавленная стоимость, или, по-иному, экономическая прибыль, которую получает компания, создана не только предпринимателями или собственниками, но и ее работниками. Поэтому они также должны участвовать в распределении прибыли, иначе у них может возникнуть чувство несправедливости и недовольства. Недооцененность персонала может повлиять на амбиции сотрудников и их интерес к работе. Это очевидно, но не всегда принимается во внимание. Система управления стоимостью должна решить такого рода проблемы, так как компании необходимы творчество, инициатива и результативность, создающие стоимость, а не только поддерживающие ее.
Чтобы создать процедуру стоимостной мотивации работников, необходимо привязать общие результаты деятельности к вознаграждению персонала и ответить на три основных вопроса:
- От чего зависит общий размер премиальных (бонуса)?
- Какую часть от результата направить на поощрение?
- Каким образом распределить этот бонус между работниками?
EVA = EBIT x (1 - t) - I x WACC,
где EBIT - прибыль до налогообложения и выплаты процентов; (1 - t) - корректировка показателя EBIT на ставку налога на прибыль;
WACC - средневзвешенная стоимость капитала;
I - величина инвестированного капитала (сумма собственного капитала, долгосрочных займов и кредитов и краткосрочных займов и кредитов).
Расчет показателя EVA имеет ряд нюансов. Например, авторы концепции EVA предлагают около 60 корректировок обычной бухгалтерской прибыли. Практика показала, что корректировки не влекут за собой значительного изменения экономической прибыли, поэтому в большинстве случаев ими пренебрегают, так как чем проще рассчитывается показатель, тем наглядней он становится. Нет однозначного мнения и по поводу определения требуемой доходности собственного капитала, необходимого для расчета WACC; также имеются проблемы с определением величины собственного капитала. Пока существуют два способа преодоления перечисленных проблем: либо переоценка капитала компании, либо определение доходности собственного капитала исходя из субъективного экспертного мнения собственников и менеджеров в отношении ценности капитала, который находится в их распоряжении.
В результате система премирования, построенная на показателе EVA, не будет замещать принятую в организации традиционную систему оплаты труда, она лишь станет дополнительным источником поощрения персонала, призванным справедливо, а самое главное, эффективно распределить добавленную стоимость между работниками предприятия, акционерами и инвестированием. В табл. 1 представлена модель экономической прибыли. Периодичность распределения экономической прибыли не должна быть частой, чтобы нейтрализовать возможные временные искажения полученных результатов.
| Таблица 1. Модель экономической прибыли | |||
| Составляющие | Экономическая суть | Источник информации |
Экономическая себестоимость
|
| Материальные затраты, затраты на электроэнергию, коммунальные платежи, амортизация и т. д. | Затраты на капитал | Управленческий бюджет доходов и расходов | |
| Затраты на оплату труда, премии, единый социальный налог | Затраты на труд | Управленческий бюджет доходов и расходов | |
| Требуемая доходность собственников (дивиденды) | Затраты на предпринимательскую активность | Установленный собственниками процент | |
| Инвестиции | Распределение добавленной стоимости | Определяется исходя из стратегии предприятия |
Экономическая прибыль
|
| Поощрительные выплаты работникам (бонусы) | Распределение добавленной стоимости | Определяется исходя из доли затрат на труд в экономической себестоимости | |
| Поощрительные выплаты собственникам (дополнительные дивиденды) | Распределение добавленной стоимости | Определяется исходя из доли затрат на предпринимательскую активность в экономической себестоимости | |
| Затраты на оплату процентов по займам и кредитам и пр. | Распределение добавленной стоимости | Управленческий бюджет доходов и расходов | |
Логика модели состоит в следующем. Прибыль, полученная предприятием, не может считаться в полной мере предпринимательским вознаграждением. Она является таковым только в части требуемой доходности. Остальная часть прибыли представляет собой добавленную стоимость, или экономическую прибыль, на которую имеют право не только собственники, но и прочие участники производства, в том числе труд и капитал. Экономическая себестоимость отличается от бухгалтерской отсутствием в своем составе процентных выплат и наличием части прибыли, представляющей собой в экономическом смысле альтернативные издержки.
Состав экономической себестоимости определяется производственной структурой себестоимости, т. е. тем, насколько трудоемким или капиталоемким является производство, а также относительной ставкой доходности по собственному капиталу.
Точно в такой же пропорции производится распределение экономической прибыли между факторами производства, за исключением инвестиций, величину которых рассчитывают исходя из принятой стратегии.
Первый этап распределения экономической прибыли - установление требуемой доходности собственников в расчете от экономической себестоимости. Пример такого расчета представлен в табл. 2.
| Таблица 2. Расчет требуемой доходности (компенсации) альтернативных издержек собственников | |
| Компонент | Значение |
| Собственный капитал (рыночная оценка) | 300 млн руб. |
| Ставка требуемой доходности | 20% |
| Требуемая доходность | 200 . 0,3 = 60 млн руб. |
| Выручка | 600 млн руб. |
| Себестоимость продаж | 500 млн руб. |
| Доля требуемой доходности в экономической себестоимости | 60 / (500 + 60) = 10% |
Второй этап - распределение инвестиций. Размер инвестирования зависит от выбранной стратегии развития и наличия перспективных инвестиционных проектов. В табл. 3 предложен примерный алгоритм определения инвестиционного фонда на предприятии. Предположим, что доля затрат на капитал в экономической себестоимости составляет 60%.
| Таблица 3. Распределение инвестиций в зависимости от стратегии | ||
| Стратегия развития | Изменение от доли затрат на капитал | В процентах от EVA |
| Расширение | 0% | 60% . 1 = 60% |
| Вертикальная/горизонтальная интеграция | 25% | 60% . 1,25 = 75% |
| Диверсификация/дифференциация | 10% | 60% . 1,1 = 66% |
| Развитие на уровне достигнутых результатов | -50% | 60% . 0,5 = 30% |
| Снижение объемов | -90% | 60% . 0,1 = 6% |
Окончательные результаты и корректировки определяются в каждом конкретном случае, с учетом индивидуальных особенностей бизнеса.
На третьем этапе распределения экономической прибыли производится расчет выплат собственникам и работникам из экономической прибыли. В идеале процент выплат указанным категориям равен проценту соответствующих затрат в экономической себестоимости. Полученные проценты уменьшаются или увеличиваются в размере изменения затрат на инвестиции в табл. 3. Например, если принято направить на инвестиции на 10% экономической прибыли больше, чем доля затрат на капитал в экономической себестоимости, то собственники и работники получат доходов меньше именно на эту сумму. Чем больше инвестиции, тем меньше дивиденды и бонусы.
Четвертый этап - определение размеров бонусов, получаемых каждым работником или менеджером. Чтобы можно было наиболее правильно распределить бонусы между работниками в справедливых пропорциях, необходимо проранжировать персонал по степени участия в создании или поддержании стоимости. Это непростая задача, но ее осуществление поможет руководству более четко осознать стоимостные функции каждого работника (см. табл. 4).
| Таблица 4. Распределение бонусов в зависимости от категории | ||
| По степени влияния на стоимость | Категории работников | Распределение бонусов |
| 1. Создатели стоимости | Топ-менеджеры, проектные группы | 40% |
| 2. Инициаторы стоимости | Руководители среднего звена, ведущие специалисты, внутренние консультанты | 30% |
| 3.Поддерживающие стоимость | Рядовые специалисты | 30% |
| 4. Не влияющие на стоимость | Обслуживающий персонал | 0% |
Введение системы бонусов на основании показателя экономической прибыли не влияет на принятую в организации систему оплаты труда. Предложенная система является дополнительным инструментом стимулирования труда и привязки его итогов к общему результату, приемлемому для всех. Кроме бонусов, система оплаты труда на предприятии должна включать систему поощрения в зависимости от конкретных целей, поставленных перед каждым работником. Это обеспечит ей гибкость и способность достижения поставленных целей на любом уровне.
Управление бизнесом, нацеленное на повышение его стоимости, предполагает постановку смелых задач.
Для того чтобы стоимость непрерывно росла, предприятие должно развиваться темпами выше среднего уровня.
Это объясняет повышенные требования к персоналу: его квалификации, готовности к изменениям, инициативности и преданности компании. Но и компания, со своей стороны, должна быть готова удовлетворить ожидания своих работников в отношении соответствующего поощрения, четко завязанного на стоимости.
[an error occurred while processing this directive]
