Чтобы эффективно управлять, нужно управлять эффективностью
Кутракова Мария Эксперт подразделения Финансовый консалтинг ЗАО "ЭНПИ Консалт"
-
Процесс современного развития российского бизнеса сопровождается не только ростом масштабов деятельности компаний, ужесточением конкуренции, освоением и внедрением новых технологий, но и повышением сложности управления организацией, группой предприятий. Balanced Scorecard, или сбалансированная система показателей, - новомодный инструмент оценки и совершенствования корпоративного управления, который находит все более широкое применение в повседневной практике. Теоретическим аспектам этой концепции посвящено значительное число материалов и публикаций. Авторы настоящей статьи рассматривают практический пример построения сбалансированной системы показателей и лишь кратко затрагивают основные принципы данной концепции.
Сегодня топ-менеджеры компаний все чаще обращаются к консультантам с просьбой разработать для них комплекс мероприятий для повышения эффективности бизнеса, во многих случаях не всегда четко представляя, что именно они хотят получить в результате. Эффективность деятельности может характеризоваться как, к примеру, повышением производительности, снижением издержек, так и распределением ответственности, оптимизацией бизнес-процессов. В связи с этим, на наш взгляд, необходимо разграничить две стороны эффективности деятельности в компании, хотя они и сильно взаимосвязаны, - эффективность бизнеса и эффективность управления этим бизнесом. Синонимы первого понятия - прибыльность и рентабельность, т. е. имеется в виду отдача на вложенные средства. Второе обозначает технологию, тот набор средств и инструментов, с помощью которых можно достичь вышеупомянутой эффективности бизнеса.
Важнейший элемент управления эффективностью - механизм измерения и оценки результатов деятельности компании. Существующая бухгалтерская и управленческая отчетность зачастую не позволяет получить необходимую информацию о реальном состоянии дел: финансовые параметры лишь характеризуют исторический аспект уже свершившихся событий. Игнорирование таких факторов, как существующие отношения с клиентами и партнерами, знания и опыт сотрудников, уровень использования передовых технологий, не позволит компании достичь долгосрочных целей. Поэтому традиционную систему финансовых индикаторов необходимо дополнить показателями, относящимися к другим стратегически важным аспектам деятельности компании: производственному, инновационному, маркетинговому, трудовому.
Сбалансированная система показателей фокусируется именно на комплексном подходе к деятельности компании, и более 80% показателей, которые измеряются в данной модели, - нефинансовые. Модель базируется на четырех основных направлениях измерения - "Финансы", "Клиенты", "Внутренние бизнес-процессы", "Обучение и развитие".
Признание данной концепции во всем мире и ее использование, в частности, такими крупнейшими корпорациями, как Mobil, AT&T, Hewlett Packard, Siemens, Coca-Cola, способствуют тому, что руководство многих российских компаний выражает заинтересованность во внедрении сбалансированной системы показателей. Однако иллюзии, вызванные большой популярностью данной концепции и, как следствие, большим числом переводов и комментариев, обходятся компаниям, решившимся использовать эту систему, весьма дорого. Поэтому для успешной ее реализации в компании важно не только знать теоретические основы данной концепции, но и учитывать существующий опыт внедрений. Ведь, как говорят, теория суха, а практика реальна и переменчива.
Обычно сбалансированная система показателей выстраивается на предприятии "сверху вниз", т. е. сначала создается корпоративная система и лишь затем она разворачивается на структурные подразделения. Возникает логичный вопрос: почему не говорится о возможности "пилотного" проекта - своеобразной "пробе пера" в меньших масштабах? Ведь опыт разработки cбалансированной системы показателей сначала на уровне подразделения, с привлечением меньших ресурсов (временных, трудовых, финансовых), может оказаться весьма полезным для компании, где еще не осознана или не до конца осознана потребность в оценке эффективности управления. На наш взгляд, подобный вариант в условиях "несформировавшегося спроса" может стать наиболее привлекательным.
Для демонстрации возможности подобного построения рассмотрим cбалансированную систему показателей для подразделения Финансовый консалтинг ЗАО "ЭНПИ Консалт". Наш выбор можно объяснить тем, что консалтинговый бизнес - один из самых динамичных, когда необходимо постоянно двигаться вперед и создавать конкурентные преимущества, чтобы по меньшей мере не потерять уже завоеванные позиции. В такой ситуации вопрос эффективности управления становится крайне актуальным. Работа в консультационной компании - это напряженный труд, требовательные клиенты, частые командировки, проблемы, требующие нестандартных и быстрых решений, и, наконец, необходимость поддерживать высокое качество предлагаемых услуг. Поэтому ключевой фактор успеха консультационной компании - профессиональный кадровый состав. Построение сбалансированной системы показателей в подобной компании призвано решить проблемы управления специалистами и их знаниями.
Создание сбалансированной системы показателей в подразделении можно разбить на следующие этапы:
Этап 1. Выработка единого представления о текущем состоянии и перспективах развития подразделения.
Этап 2. Формализация представления о будущем подразделения в виде взаимоувязанных целей. Формирование дерева целей.
Этап 3. Декомпозиция целей и формирование задач по направлениям измерения.
Этап 4. Определение ключевых показателей эффективности для измерения поставленных задач.
Этап 5. Определение целевых значений для выбранных ключевых показателей эффективности.
Этап 6. Разработка мероприятий, необходимых для достижения целей подразделения.
В рамках этапа 1 формализуем представление об основных направлениях деятельности, миссии подразделения, его целях.
Направления деятельности подразделения:
- Построение систем бюджетного управления.
- Инвестиционное консультирование.
- Финансовый консалтинг.
Цели подразделения:
- Обеспечение высокой эффективности деятельности подразделения (и, соответственно, прибыльности) по существующим направлениям консалтинга в освоенных отраслях.
- Освоение новых отраслей по существующим направлениям консалтинга.
- Освоение новых направлений консалтинга в существующих отраслях.
Каждый из блоков целей мы структурируем по направлениям измерения, изначально заложенным в сбалансированной системе показателей: "Финансы", "Клиенты", "Бизнес-процессы", "Обучение и развитие". Процесс формирования взаимосвязанных стратегических целей подразделения отображен на рис. 1.
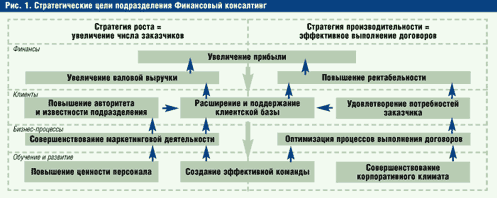
Декомпозиция целей производится, например, следующим образом: чтобы обеспечить достижение стратегических целей "Увеличение прибыли", "Увеличение валовой выручки" и "Повышение рентабельности", необходимо увеличить реализацию по договорам, повысить среднюю стоимость договоров и снизить накладные расходы на их выполнение. Формирование задач для других проекций системы производится аналогичным образом. Результат выполненных работ в рамках текущего этапа представлен на рис. 2.
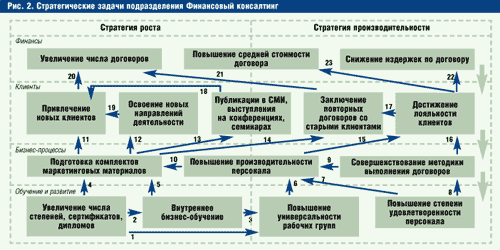
1. Увеличение числа степеней, сертификатов и дипломов - это не что иное, как подтверждение совершенствования знаний и навыков сотрудников. Соответственно, за счет расширения профессионального кругозора повышается универсальность работников.
2. Получение новых знаний, освоение новых методик и технологий служат основой для подготовки и осуществления внутреннего обучения.
3. Внутреннее бизнес-обучение способствует распространению новых знаний, повышая как профессиональный уровень сотрудников, так и универсальность рабочих групп.
4, 5. Новые знания, удостоверенные имеющимися сертификатами, а также знания, полученные в результате внутреннего бизнес-обучения, используются для подготовки комплектов маркетинговых материалов, таких как презентации, подробные описания услуг и реализованных проектов, технические предложения и т. д.
6. Следствием повышения универсальности рабочих групп является повышение производительности персонала.
7, 8. Степень удовлетворенности персонала - важный фактор заинтересованности работника в своем деле. При благоприятном климате в коллективе, при поощрении результатов работы сотрудники прикладывают усилия для совершенствования своей деятельности; соответственно, повышается производительность и совершенствуется методика выполнения договоров.
9. Совершенствование методики выполнения договоров влияет на повышение производительности персонала за счет использования шаблонов и ликвидации избыточных процедур.
10. Повышение производительности персонала позволяет высвободить время для осуществления маркетинговой деятельности.
11. При использовании практики тематических рассылок повышается вероятность привлечения новых клиентов.
12. Маркетинговая и инновационная активность ведут к освоению новых направлений деятельности.
13. Материалы, подготовленные в процессе бизнес-обучения, ложатся в основу публикаций в СМИ, выступлений на конференциях и участия в круглых столах.
14. Заключение повторных договоров со старыми клиентами - результат поддержания связи с клиентом и проявления заинтересованности в решении его проблем.
15, 16. Уменьшение времени выполнения заявок отвечает интересам заказчиков и, соответственно, повышает лояльность с их стороны.
17. Лояльность клиентов (хорошие отношения, налаженные контакты, известные предпочтения), а также знание специфики заказчика повышают вероятность заключения новых договоров со старыми клиентами.
18. Публикации в специализированных изданиях и участие в различных тематических конференциях позволяют компании заявить о себе, о своих достижениях и возможностях, а следовательно, привлечь новых клиентов.
19. Расширение спектра услуг позволяет компании предложить свои услуги новым заказчикам.
20, 21. Привлечение новых клиентов и заключение повторных договоров со старыми заказчиками ведет к увеличению числа договоров подразделения.
22. Достижение лояльности клиента позволяет переложить на заказчика часть расходов, связанных с выполнением договора (например, в том, что касается вопросов питания, проживания, транспорта). Это снижает итоговую себестоимость выполнения договора.
23. Кроме того, достижение лояльности позволяет несколько повысить стоимость предоставляемых консультационных услуг без увеличения риска потери клиента.
На следующем этапе мы определяем ключевые показатели эффективности (KPI - Key Performance Indicators) для измерения поставленных задач (этап 4). Результаты выполненных работ отображены в таблице.
| Проекции | Стратегические цели | Стратегические задачи | Ключевые показатели эффективности |
| Финансы | Увеличение прибыли | Увеличение числа договоров | Количество заключенных договоров |
| Увеличение валовой выручки | Повышение средней стоимости договора | Средняя стоимость договора | |
| Повышение рентабельности | Снижение издержек по договору | Средняя себестоимость типового договора (командировочные, ФОТ) | |
| Клиенты |
Повышение авторитета и известности подразделения |
Публикации в СМИ | Количество публикаций |
| Выступления на конференциях, выставках, семинарах | Количество охваченных конференций, выставок, семинаров | ||
|
Расширение и поддержание клиентской базы |
Привлечение новых клиентов | Количество договоров с новыми клиентами | |
|
Заключение повторных договоров со старыми клиентами |
Количество повторных договоров со старыми клиентами | ||
| Количество личных контактов | |||
| Освоение новых направлений деятельности | Количество "пилотных" проектов | ||
| Удовлетворение потребностей заказчика | Достижение лояльности клиентов | Количество документов обратной связи с положительными откликами | |
| Процессы |
Совершенствование маркетинговой деятельности |
Подготовка комплектов маркетинговых материалов по направлениям услуг, по клиентам, по отраслям | Количество направлений деятельности, "закрытых" комплектами материалов |
| Количество новых клиентов, "закрытых" комплектами материалов | |||
| Количество старых клиентов, "закрытых" комплектами материалов | |||
| Количество отраслей, "закрытых" комплектами материалов | |||
|
Оптимизация процессов выполнения договоров |
Повышение производительности персонала | Среднее время выполнения типового договора | |
| Совершенствование методики выполнения договоров | Количество разработанных моделей/шаблонов | ||
|
Обучение и развитие |
Повышение ценности персонала | Внутреннее бизнес-обучение | Количество внутренних семинаров |
| Средний балл ценности (по результатам анкетирования) | |||
| Увеличение числа степеней, сертификатов, дипломов | Количество степеней, сертификатов, дипломов | ||
| Создание эффективной команды | Повышение универсальности рабочих групп | Количество рабочих групп, способных принимать участие в работах по различным направлениям и в различных отраслях | |
|
Совершенствование корпоративного климата |
Повышение степени удовлетворенности персонала | Средний балл по результатам анонимного анкетирования |
Следующий этап построения сбалансированной системы показателей - определение целевых значений для отобранных ключевых показателей эффективности (этап 5). Для этого необходимо:
- Описать способы вычисления и меры измерения показателей.
- Определить периоды расчета показателей.
- Определить фактические значения ключевых показателей эффективности.
- Установить целевые значения ключевых показателей.
Последний участок работ в рамках проекта (этап 6) - определение "узких мест" в системе показателей и предложение ряда мероприятий, или стратегических инициатив, для улучшения ситуации. Стратегические инициативы разрабатываются для внесения изменений на наиболее проблемных участках деятельности компании, где показатели невозможно существенно улучшить в рамках текущей деятельности. В отношении подразделения "Финансовый консалтинг" к таким показателям можно отнести "Количество договоров с новыми клиентами" и "Количество пилотных проектов".
В качестве стратегической инициативы для "расшивки" отмеченных узких мест можно предложить увеличение контактов с другими подразделениями компании, обладающими обширной клиентской базой. Выполнение субподрядных работ по "чужим" договорам, с одной стороны, позволяет сторонним подразделениям справиться с большими объемами работ, с другой - увеличивает клиентскую базу подразделения и позволяет его сотрудникам приобрести опыт в смежных с финансами направлениях деятельности. Очевидно, что указанные действия будут способствовать достижению целевых значений "проблемных" показателей.
Таким образом, сбалансированная система показателей для оценки эффективности и совершенствования корпоративного управления в подразделении Финансовый консалтинг построена. В результате можно сделать следующие выводы:
- Существует принципиальная возможность разработки сбалансированной системы показателей в рамках отдельно взятого подразделения компании.
- Самостоятельная разработка сбалансированной системы показателей путем выполнения работ в представленной выше последовательности вполне по силам менеджменту российских компаний малого и среднего бизнеса.
- Полученный опыт разработки сбалансированной системы показателей в рамках отдельного подразделения может быть использован при построении системы на корпоративном уровне, что, однако, представляет гораздо более сложную задачу, для решения которой необходимы привлечение больших ресурсов и высокая квалификация разработчиков. В этом случае более привлекательным решением может стать обращение в специализированные консультационные компании.
