Анализ тенденций на мировом рынке автомобильных компонентов
-
В советскую эпоху большинство компаний, производящих автомобильные компоненты, входили в крупные производственные объединения. После преобразования в 1990-е гг. одни из них остались жестко связанными с производством комплектующих для сборочного конвейра, другие сконцентрировались на производстве запасных частей, а третьи так и не смогли приспособиться к новым реалиям рынка. В результате структура российского рынка пока что существенно отличается от мировой.
Тенденции в мировой отрасли автомобильных компонентов, которым посвящена данная статья, будут показательны для определения направлений развития активно меняющегося российского рынка.
Мировой рынок автомобильных компонентов (800 млрд долл. в 2003 г.2) подразделяется на первичный (компоненты, используемые для производства автомобилей) и вторичный (запасные части). По данным НАПАК (Национальной Ассоциации производителей автомобильных компонентов), доля мирового первичного рынка автокомпонентов в 1998 г. составляла около 75%, а доля вторичного - около 25%.
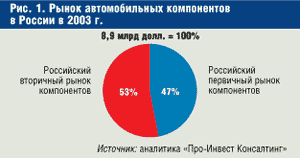
Текущая структура российского рынка запасных частей существенно отличается от мировой - соответствующие значения первичного и вторичного рынка составляют 47% и 53% соответственно (см. рис. 1)3. Среди факторов, объясняющих отличие российской структуры рынка от общемировой, можно выделить следующие:
- высокая доля дешевых российских моделей в автопарке;
- низкое качество продукции отечественного автопрома, приводящее к преждевременным поломкам деталей и узлов отечественных автомобилей;
- возрастная структура автомобильного парка страны, постоянно требующего ухода и ремонта;
- невысокое качество автомобильных дорог по сравнению с развитыми странами;
- высокая аварийность;
- высокая наценка на запасные части как следствие высокого спроса и сравнительно низкой конкуренции (до последних лет);
- неразвитый рынок запасных частей и, как следствие, наличие избыточных звеньев в каналах распределения.
Прежде чем рассматривать существующие тенденции отрасли, определимся с классификацией производителей автокомпонентов, которых условно можно распределить по четырем основным группам (по степени сложности производимого продукта и их участию в производственной цепочке - см. рис. 2):
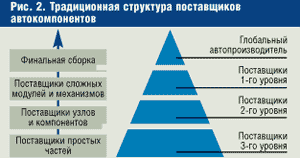
- Собственно производители автомобилей. Практика производства деталей любого уровня сложности непосредственно производителем автомобиля все еще достаточно распространена.
- Поставщики первого уровня. От них автопроизводители получают готовые системы и модули для финальной сборки. Эти поставщики являются главнейшим каналом, по которому автопроизводители получают предсборочные компоненты и модули (двигатели, сиденья в сборе, комплекты кузовов, системы кондиционирования и т. д.).
- Поставщики второго уровня. Поставляют поставщикам первого уровня компоненты (например, поршневую группу для двигателя, раму сиденья или оконные комплекты).
- Поставщики третьего уровня. Производят простые детали и заготовки (литье, болты, проводку и т. д.).
Тенденции рынка автомобильных компонентов
Передача функций производства компонентов и модулей от автопроизводителей к специализированным компаниям
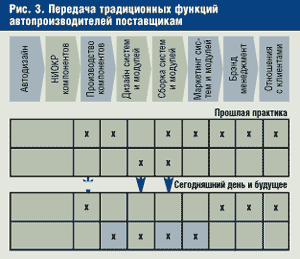
Начало вертикальной дезинтеграции в автомобильной индустрии традиционно объясняют действиями американских автопроизводителей в ответ на вызов японских автопроизводителей в 1980-е гг. с их передовыми принципами "бережливого производства" и "поставки точно в срок". В конце концов, General Motors и Ford выделили свои подразделения по производству компонентов (Delphi и Visteon соответственно) и начали внедрять гибкие производственные системы, основанные на бригадах, способных успешно разрешать возникающие проблемы. Одновременно к поставщикам перешла часть функций, а именно: НИОКР компонентов, дизайн и сборка систем и модулей (см. рис. 3).
Для повышения производительности, снижения себестоимости и повышения качества продукции автопроизводители и их поставщики были вынуждены внедрять зарекомендовавшие себя передовые производственные системы Страны восходящего солнца. Например, в настоящее время Delphi пожинает плоды внедрения принципов "бережливого производства" на практике4. Глобальная производственная система DMS (Delphi Manufacturing System) внесла вклад в повышение качества продукции, эффективности операций, повышения утилизации производственных площадей, сокращения производственного цикла и роста эффективности управления товарными запасами при одновременном сокращении потерь в цепочке ценности.
Консолидация отрасли поставщиков
Стремление сократить затраты продолжает стимулировать процесс консолидации мировой автомобильной промышленности. За последние десять лет в отрасли производителей автокомпонентов произошло 272 слияния. Объем сделок составил 19,5 млрд долл. (данные 2003 г.). Процесс слияний и поглощений поставщиков автомобильных компонентов будет продолжаться. Вызвано это тем, что потенциал сокращения издержек за счет консолидации владельцев брэндов исчерпан и прессинг экономии на масштабе переносится главным образом на поставщиков.
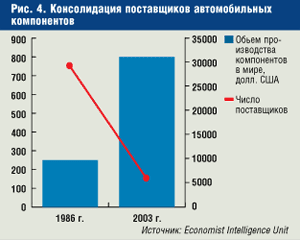
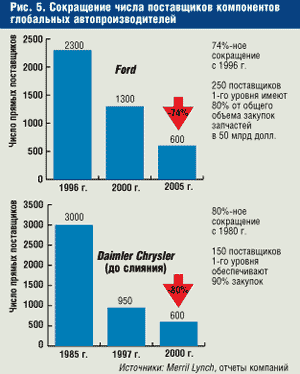
Из рис. 4 и 5 видно, что сокращение числа поставщиков автопроизводителей в последние 10-20 лет происходило одновременно с ростом объема мирового производства автомобильных компонентов. У глобальных автопроизводителей, таких как Ford и General Motors, число поставщиков компонентов сократилось за тот же период в четыре-пять раз.
Рост значимости готовых к сборке систем и модулей
Являясь связующим звеном между производителями отдельных компонентов и финальной сборкой автомобиля, поставщики первого уровня - наиболее значимые игроки в цепочке. Способность поставить на сборочный конвейер готовый модуль, требующий минимальных затрат на технологическую установку, обеспеченный гарантией и соответствующий требуемому уровню качества, крайне привлекательна для автопроизводителя. Дополнительно он экономит на издержках и сокращает весь производственный цикл.
При этом одни и те же модули и компоненты используются для различных моделей и платформ. Компании, наиболее подверженные модульным стратегиям, - PSA (Peugeot, Citroen), BMW и VW.
Рост расходов на НИОКР
Передача разработки деталей и модулей от производителей автомобилей поставщикам компонентов автоматически вызывает необходимость передачи исследований в этой области. Это приводит к перераспределению расходов. Около 3% от всех издержек автопроизводителя переходят к производителям компонентов.
Автопроизводители и их поставщики вынуждены удовлетворять растущие требования потребителей и законодателей по производству все более экономичных автомобилей с пониженным содержанием вредных выбросов в атмосферу. Данное обстоятельство становится исключительно важным. Строгие стандарты в США (Strict corporate average fuel и требования Управления по охране окружающей среды), а также европейские стандарты Евро-4 и Евро-5 вынуждают автопроизводителей фокусироваться на новых технологиях (включая доработку дизелей и проекты по гибридным двигателям), позволяющих производить автомобили, качество которых соответствует ужесточаемым правительственным требованиям.
Поставщики компонентов, соответствующих этим требованиям, обладают значительным конкурентным преимуществом, поскольку позволяют автопроизводителю сократить сроки разработки нового продукта.
Рост требований к поставщикам
Для поддержания объемов продаж и сохранения или увеличения доли на рынке многие автопроизводители продолжают снижать цены и выходить к потребителям с различными схемами финансирования. Эти действия приводят к уменьшению рентабельности автопроизводителей, готовых переложить решение проблемы на поставщиков. Для поддержания конкурентоспособности поставщики должны постоянно изыскивать направления для инноваций и сокращения издержек, чтобы ежегодно предлагать автопроизводителям более выгодные цены. Ценовое давление на поставщиков затрагивает все уровни вертикальной интеграции и различные рынки, включая и Россию. Например, ОАО "Автоагрегат" (г. Кинешма), являясь поставщиком первого уровня компании TRW, вынуждено соответствовать требованиям TRW по ежегодному снижению себестоимости/цены.
В числе традиционных требований автопроизводителей к поставщикам первого уровня (которые те, в свою очередь, предъявляют к поставщикам второго и третьего уровней), назовем следующие:
- все поставки - "точно в срок";
- ежегодное снижение себестоимости/цены (2-8% в год). К примеру, Toyota требует 25%-ного снижения цен каждые три года;
- постоянное повышение качества;
- способность самостоятельно производить исследовательские работы. В среднем компании тратят около 3% выручки на исследования.
Благодаря повышению качества продукции владельцам автомобилей реже приходится покупать запасные части. Вдобавок автопроизводители в среднем расширили объем гарантийных обязательств. Данное обстоятельство увеличило долю ремонтов автомобилей через дилерские авторизованные центры автопроизводителей по сравнению с неавторизованными. Согласно различным рейтингам надежности автомобилей (например, J. D. Power & Associates, ADAC-AutomarxX и др.) за последние годы для всех брэндов отмечалось постепенное сокращение среднего числа поломок на 100 автомобилей.
Увеличение доли неоригинальных запасных частей
Описанная в предыдущей статье тенденция по выносу производства компонентов из развитых в развивающиеся страны имеет продолжение. Зачастую компоненты, произведенные в развивающихся странах, перекладываются сегодня автопроизводителями в оригинальную упаковку и поставляются в дилерские сети как "оригинальные".
В апреле 2004 г. Еврокомиссия рассмотрела предложение о свободном обороте запчастей без сохранения авторского контроля.
В рамках нового положения понятие "оригинальные компоненты" будет расширено, вследствие чего автопроизводители смогут использовать компоненты любого поставщика, удовлетворяющие их спецификациям. Изменения в европейском законодательстве приведут к тому, что авторизованные СТО (станции технического обслуживания) получат возможность использовать автомобильные компоненты от любых производителей, если они соответствуют техническим требованиям. На сегодняшний день автопроизводители требуют, чтобы авторизованные СТО использовали лишь запасные части, поставляемые автопроизводителем.
В октябре 2003 г. консалтинговое агентство Roland Berger провело опрос 150 генеральных директоров автопроизводителей и производителей автокомпонентов. В результате опроса выяснилось, что активного прихода производителей автокомпонентов в Россию можно ожидать начиная с 2007 г. Этому также поспособствуют рост продаж новых иностранных автомобилей и развитие локальных сборочных производств: производители автомобилей будут заинтересованы в приходе "своих" поставщиков.
Главное следствие развития событий по такой схеме - многократное усиление конкурентной борьбы на рынке. На рост конкуренции повлияет и рост доли поставщиков неоригинальной продукции, например китайских производителей. При этом можно прогнозировать снижение наценки на запасные части, повышение требований к качеству продукции, изменение структуры рынка в целом и рост доли первичного рынка.
Очевидно, что существующий технологический разрыв в производстве и разработке автокомпонентов между российскими и зарубежными компаниями не может быть преодолен одним рывком, равно как нельзя произвести продукт высокого качества без смены всего производственного и управленческого процесса. Это особенно актуально для производителей сложных узлов и модулей. Одним из способов их успешного развития будет сотрудничество с мировыми лидерами в этой области, что потребует соответствия целому ряду критериев. Привлекательными партнерами будут являться независимые российские компании с прозрачной структурой издержек и управления, доказавшие конкурентоспособность на внутреннем рынке.
Это возможно при обособлении или выделении поставщиков всех уровней из структуры автопроизводителей, их существовании и развитии в качестве независимых компаний с собственной стратегией и возможностью поставлять продукцию не одному, а многим автопроизводителям на рынке. Поставка на рынок также позволит использовать эффект экономии на масштабе и снизить издержки при росте выпуска. Компании-производители автокомпонентов, не сумевшие вписаться в эту модель, будут обречены на вымирание. Может пострадать и автопроизводитель, не обеспечивший необходимый рост качества, операционной эффективности и перспективной "начинки" для создания новых автомобилей и не успевший вовремя перейти к использованию современных комплектующих.
Позитивный аспект, немаловажный для преобразования отрасли, - понимание проблем российскими компаниями-производителями автомобилей, которые уже используют продукцию иностранных производителей комплектующих и совместных предприятий. Дело за малым: опередить масштабные отраслевые перемены.
Вопрос успешного развития производителей автокомпонентов на рынке в значительной мере зависит от дистрибуции, но это уже тема отдельной статьи.
Примечание
- Данная статья - третья в серии публикаций о глобальных тенденциях в мировом автомобилестроении (см. Управление компанией. - 2004. - № 6, 7).
- Источник - Economist Intelligence Unit.
- В 2003 г. в России произведено автомобилей (в том числе иномарок) на сумму 5,54 млрд долл. (Интерфакс). Без средней розничной наценки дилеров (7%), оптовой наценки (2%) и валовой прибыли автопроизводителей (на примере АВТОВАЗа - 16%) получаем 4,26 млрд долл.
При наличии в Российской Федерации легкового парка объемом чуть более 23 млн автомобилей, при затратах автовладельцами на запасные части не менее 200 долл. в год на каждый автомобиль (в соответствии со среднемировыми показателями) можно оценить емкость вторичного рынка запасных частей в 4,7 млрд долл.
Примечание к рис. 1: по версии агентства ПАКК, в 2002 г. на долю первичного рынка приходилось 35%, на долю вторичного - 65%. - Подобные системы повышения производительности к настоящему времени в большей или меньшей степени присутствуют у многих производителей. Некоторые принципы "бережливого производства" просматриваются в планируемых технологических процессах по сборке "Renault-Logan" на создававшемся вместе с Nissan "Автофрамосе", где будет функционировать система SPR (система производства Renault). Она, в частности, обязывает рабочих остановить конвейер, если обнаружится брак.
