Оптимизация BSC: то, о чем все хотели узнать, но боялись спросить
-
Из того, что мне или всем что-то кажется, не следует, что так оно и есть. Но очень стоит задаться вопросом, есть ли смысл в этом сомневаться.
Л. Витгенштейн
Все компании хотят преуспевать и быть лидерами. В погоне за успехом они готовы поверить любому, кто убедительно пообещает открыть им "самый быстрый путь". И недостатка в подобных предложениях нет. Возможно ли достичь гарантированного успеха с помощью Balanced Scorecard - системы сбалансированных показателей, нового инструмента управления развитием бизнеса? И в чем на самом деле заключается "сбалансированность" этой системы?
В имеющихся публикациях по данной тематике вопрос сбалансированности BSC тщательно обходится большинством авторов и сама теоретическая постановка системы сбалансированных показателей дается в основном на уровне общих представлений: BSC - это инструмент управления стратегическим развитием бизнеса, основанный на трансформации стратегии в термины четких задач и показателей, измеряющих эффективность решения данных задач; система направлена на реализацию стратегии предприятия или, в более продвинутом варианте, - на формирование стратегически ориентированной компании (strategy focused organization)1.
Неоднозначное понимание сути BSC приводит к тому, что, когда руководители берутся за внедрение системы на предприятии, спектр ожиданий и надежд варьируется очень и очень широко:
- придут консультанты со штангенциркулем, все померят и посчитают, что нам надо сделать, чтобы прибыль выросла в десять раз;
- появится "большая зеленая кнопка", нажимая на которую раз в день, мы будем развивать свой бизнес со страшной силой;
- появятся некие датчики и показатели, по которым мы сможем в режиме on-line следить за каждым сотрудником: приносит ли он деньги компании, уважает ли собственника и т. п.
Рассмотрим простенькую задачку для третьего курса экономического вуза.
Дано: вы управляете бизнесом (свечной завод).
Требуется: обеспечить максимальное богатство акционеров, скажем, за период в пять лет.
Решение:
Третьекурсник (будущий бизнесмен) сразу догадается, что максимизация богатства акционеров означает увеличение стоимости бизнеса, как написано "в правильных учебниках", и, наверное, будет в чем-то прав. Следующий вывод тоже вполне логичен: за пять лет можно успеть и новые продукты вывести, и состав мощностей изменить, и персонал переобучить - иначе говоря, так нарастить стоимость за счет правильного развития бизнеса, что акционеры просто ахнут. Мысль светлая; осталось только решить, в каком направлении и каким образом развивать бизнес. У человека образованного перед глазами тут же появляется неоновое табло: "Нужны стратегический план и система сбалансированных показателей!"
До этого момента все рассуждают примерно одинаково, а вот дальше варианты расходятся: направо пойдешь?, налево пойдешь?, а прямо - лбом об камень ударишься?
Технократический подход
Первое очевидное желание вполне понятно - по-честному все посчитать и разработать оптимальный стратплан. При этом балансировка показателей BSC будет происходить при решении оптимизационной задачи (максимизации стоимости бизнеса) на основе строгой математической модели бизнеса, учитывающей все необходимые параметры. При попытке практически реализовать данную идею выясняется, что для этого надо рассмотреть все имеющиеся и потенциальные возможности для бизнеса во всех отраслях, во всех странах и континентах. Работа просто нереальная и, как правило, бесполезная, ибо собственник, скорее всего, не готов услышать, что оптимальное для него решение с точки зрения стоимости бизнеса - продать свой свечной заводик в Воронеже и купить права на участок земли в Зимбабве, на котором через год найдут месторождение золота. Не готов хотя бы потому, что ему неохота учить язык туземцев, да и тамошний климат не нравится.
Вывод: совсем по-честному не получится.
Ограниченно технократический подход
Введем некие ограничения для вышеприведенной задачи: скажем, территория бизнеса - РФ, сфера бизнеса - одна отрасль. Теперь попробуем посчитать (опять же по-честному) оптимальный стратплан при разумных ограничениях. Дальше все просто? Если бы!
Давайте прикинем. Чтобы оптимизировать стратегию развития свечного заводика по критерию стоимости, придется перевести все бизнес-процессы на язык доходов/расходов и денежных потоков. На верхнем уровне, как правило, можно выделить примерно пять-десять бизнес-процессов: производство, продажи, снабжение, ремонты, персонал, финансы и др. Каждый из них декомпозируется примерно на три-семь подпроцессов второго уровня, которые, в свою очередь, декомпозируются еще на три-семь операций. Этих трех уровней, как правило, достаточно для описания бизнеса - дальше идут уже рабочие операции. Нехитрый подсчет показывает, что у нас получится 45-490 операций третьего уровня. Далее каждая операция имеет, скажем, два-три выхода, каждый из которых является носителем двух-четырех элементов затрат (труд, материалы, услуги, амортизация активов или издержки на капитал). В результате оказывается, что полная оптимизационная модель стоимости завода будет включать примерно 180-5880 переменных или, при усредненных параметрах, 1400 переменных.
Масштаб такой модельки, даже если предположить примитивную линейность, превышает возможности большинства программ-оптимизаторов, существующих на сегодняшний день. Теперь вспомним, что формула стоимости бизнеса имеет нелинейный вид уже из-за наличия дисконтных множителей. При этом есть нелинейные эффекты, связанные с производительностью труда (например, кривая обучения), логистическими моделями (например, кривая выбора поставщика), колебательными процессами и др. Таким образом, с предположением линейности придется распрощаться.
Добавим также, что модель является многопериодной, поскольку стоимость - это интегральный показатель на длинном временном горизонте. Притом значение ряда переменных инерционно, т. е. зависит от значений в прошлые периоды (например, нельзя одномоментно увеличить продажи - это происходит только постепенно, за несколько периодов); отсюда все прелести авторегрессии.
Наконец, при определении стратегии развития мы можем частично перестраивать (добавлять и убирать) бизнес-процессы завода. Это означает, что в модели меняется сам состав переменных. Ну и, само собой, часть переменных дискретна: нельзя купить, например, полстанка.
Есть желающие оптимизировать нелинейную дискретную авторегрессионную модель на 1400 переменных, да еще и с изменяемым составом таковых?
Чтобы остудить пыл энтузиастов, напомню, что выше мы говорили только о переменных, описывающих внутренние бизнес-процессы завода. Но бизнес - это открытая система, и большинство бизнес-процессов имеют входы извне и выходы вовне бизнеса. Например, мы проводим рекламную кампанию - это воздействие на рынок (выход вовне), затем к нам приходят покупатели с заказами (вход извне). И таких разорванных цепочек (связей с внешней средой) довольно много: предлагаемый уровень зарплат - квалификация персонала, предлагаемые цены на сырье - качество сырья, ставки кредитов - объем кредитования. Взаимосвязи перечисленных параметров носят вероятностный характер. Если вы возьметесь за описание этих переменных "по-честному", то упретесь в стохастическое моделирование продуктовых, сырьевых, трудовых и финансовых рынков, и 1400 переменных покажутся детской забавой2.
Вывод: разработать оптимальный стратплан даже при разумных ограничениях сферы и географии деятельности практически невозможно, по крайней мере при сегодняшнем уровне развития математических методов и вычислительных возможностей.
А нужен ли он вам, оптимальный стратегический план? Даже если предположить, что вы зафрахтуете НИИ средних размеров, закупите пару суперкомпьютеров и за год-другой вычислите идеальную стратегию развития свечного завода, то всю радость испортит изменчивая бизнес-среда. Через полгода-год появятся новые продукты, новые конкуренты, новые технологии, изменятся предпочтения потребителей, изменятся налоги или произойдут еще какие-либо события, которые заставят вас пересматривать стратегию. Вы готовы повторять свой математический подвиг каждые полгода?
На самом деле "гарантированная оптимальная стратегия развития бизнеса" - это чистая иллюзия. Оптимальность любого стратегического плана - составил ли его директор прачечной на трех страничках или разработала компания McKinsey за миллион долларов - недоказуема и неопровержима принципиально3 по соображениям, изложенным выше. Утверждающий обратное либо лукавит, либо не понимает, о чем идет речь. Поэтому когда Минцберг пишет, что мир далеко не так послушен прорицаниям специалистов по стратегическому планированию4, - это не шутка и не гротеск, а просто констатация реального положения дел. Если вспомнить Воланда, человек "не только лишен возможности составить какой-нибудь план хотя бы на смехотворно короткий срок, ну, лет, скажем, в тысячу, но не может ручаться даже за свой завтрашний день?".
Решение задачки со свечным заводом на сегодняшний день возможно только при введении ряда допущений и предположений, существенно сокращающих размеры и, соответственно, точность модели (разумеется, произвольных). И тут самое время вспомнить термин "эвристика" - полузабытое слово из области "занимательной физики", которое в памяти обычно занимает место где-то между Архимедом и ТРИЗом.
Эвристический подход
Выдержка из БСЭ:
"Эвристика (от греч. heurеsko - отыскиваю, открываю) - специальные методы решения задач (эвристические методы), которые обычно противопоставляются формальным методам решения, опирающимся на точные математические модели. Использование эвристических методов (эвристик) сокращает время решения задачи по сравнению с методом полного ненаправленного перебора возможных альтернатив; получаемые решения не являются, как правило, наилучшими, а относятся лишь к множеству допустимых решений; применение эвристических методов не всегда обеспечивает достижение поставленной цели".
Эвристика основана на способности человека решать задачи, опираясь не на строгие математические модели, а на соображения, восходящие к "здравому смыслу", к опыту. Если в человека летит топор, у него есть выбор: отскочить в сторону, пригнуться, поймать топор на лету, остановить его взглядом, ничего не делать (понадеяться, что не долетит) и т. д. Скорее всего, человек на всякий случай отскочит в сторону, поскольку в похожих ситуациях это было проще и надежнее всего. Причем решение будет принято в доли секунды, другие варианты просчитываться не будут. Компьютер, напротив, начнет вычислять оптимальный вариант поведения исходя из скорости и траектории движения топора, затрат энергии, вероятности неудачи и т. п. Вероятно, за минуту-другую машина найдет оптимум - например, выдаст решение "пригнуться", но только времени на это не останется, и, скорее всего, компьютер получит как минимум глубокую вмятину на системном блоке. Человек, вероятно, действует неоптимально, но выживает, а компьютер "уходит" в поиски идеального решения и в результате терпит неудачу.
Таким образом, эвристический подход позволяет на основе обобщенного опыта и логических приемов сократить число анализируемых альтернатив и быстро выработать стратегию - возможно, не самую лучшую, но удовлетворительную. И чем больше опыта в решении таких задач, тем выше качество находимого решения.
Скептики могут возразить, что стратегические решения в бизнесе не надо принимать за доли секунды: всегда есть время подумать. Однако здесь важен общий принцип: если время выработки решения сопоставимо со временем реализации угрозы (либо упущения возможности) или стоимость выработки решения сопоставима со стоимостью его реализации, то использование эвристического подхода более предпочтительно.
Разработка стратегии, если говорить о просчитывании множества альтернатив со сбором маркетинговой информации, занимает не меньше полугода. Это вполне сопоставимо с периодом вывода новых продуктов на рынок, появления новых конкурентов, реализации новых проектов. Проще говоря, пока вы будете думать и считать, конкуренты уже реализуют вашу идею и принимать решение будет поздно (топор долетит до цели). Веский довод для использования эвристики.
Таким образом, решить задачку со свечным заводиком можно, только "наступив на горло своей песне", т. е. сократив количество переменных до обозримого уровня. Например, предположим, что внутри производственного цеха нам ничего не удастся усовершенствовать, денег на новую линию все равно нет, технология выверена годами - поэтому отбрасываем все вопросы с прямыми производственными затратами и считаем их удельную величину условно фиксированной. Допустим также, что количество бухгалтеров и экономистов, обслуживающих завод, в ближайшие годы существенно не изменится, - и не берем в расчет оптимизацию затрат на содержание финансово-экономической службы. И так далее, пока наша стратегия не ограничится несколькими направлениями развития бизнеса, которые поддаются примерной оценке и анализу в разумные сроки и за разумные деньги.
Иными словами, если вы переберете не все альтернативы развития свечного заводика и учтете не все вариации переменных в бизнес-процессах, то разработанная стратегия, скорее всего, не будет являться оптимальной, но она, возможно, позволит улучшить ситуацию по сравнению с сегодняшним днем. К примеру, если существует некая оптимальная стратегия, позволяющая втрое увеличить стоимость завода за пять лет, то существует и некий набор квазиоптимальных стратегий, дающих возможность добиться увеличения в 2-2,5 раза. Это, безусловно, хуже оптимума, но вполне приемлемо, а главное, несравненно быстрее и дешевле.
Итак, основная идея эвристического подхода - формирование "правильных" допущений и предположений, сводящих задачу выбора стратегии предприятия к решаемому размеру. То есть прежде чем задачка станет "расчетной", необходима большая работа менеджеров по отсеканию неперспективных вариантов и выработке основных гипотез. Это не пустые слова: ошибку в допущениях не в состоянии исправить никакая математика, поэтому выработка предположений столь значима. Для того чтобы делать их корректно, согласно канонам эвристики необходимы два условия:
- Наличие логического аппарата.
- Наличие опыта.
Опыт в данном случае требуется двух уровней: во-первых, экспертное знание экономики предприятий и опыт решения аналогичных задач на других объектах, а во-вторых, специфичное знание отрасли и сильных/слабых сторон конкретного завода. Разорвать эти два аспекта не получается: разработать успешную стратегию бизнеса без отраслевого опыта невозможно, поскольку не удастся сформулировать корректные предположения. И, разумеется, опыт без логики также бесполезен, поскольку не дает возможности интерпретировать факты и вырабатывать гипотезы.
С логическим аппаратом все более-менее ясно - можно нанять консультантов или положиться на своих управленцев. Но где набраться опыта?
Существует иллюзия, что можно пригласить консультантов, которые быстро и дешево разработают объективно наилучшую стратегию. Но чудес не бывает - разработанная такими специалистами стратегия свечного заводика опять же будет базироваться на определенных эвристических предположениях и гипотезах. И для того чтобы выработать подобные предположения, консультанты должны почерпнуть отраслевой опыт - как правило, в этих целях осуществляются заказные исследования, собирается всевозможная отраслевая аналитика, проводятся диагностика состояния самого предприятия, интервью с руководителями, отраслевыми экспертами и т. д. Это и составляет основную стоимость разработки стратегии, выражаемую в астрономических суммах. Иными словами, за средства заказчика консультанты постараются стать экспертами в области производства свечей. Вы готовы заплатить за это несколько сотен тысяч долларов и потом верить стратегическим гипотезам, основанным на опыте, который за несколько месяцев был почерпнут из вороха разношерстной аналитики?!
Есть гораздо более доступный источник отраслевого опыта - это менеджеры самого завода, которые не первый год работают в данном бизнесе, владеют фактической информацией в огромном объеме, знакомы с проблематикой предприятия. Остается приставить к менеджерам консультанта, обладающего строгим логическим мышлением и большим "общеэкономическим" опытом (не обязательно отраслевым) - получившаяся команда в состоянии эвристически вырабатывать разумные стратегические гипотезы и предположения, которые лягут в основу стратегии.
Смысл формирования стратегических гипотез заключается в следующем. Перед командой ставится цель предложить пути повышения стоимости компании. Экономическая логика подсказывает, что есть несколько путей решения задачи: рост прибыли, более эффективное использование активов, привлечение более дешевых источников капитала. Далее происходит развертывание дерева экономических показателей. Например, если воспользоваться методом добавленной экономической стоимости (EVA), то дерево экономических показателей на верхнем уровне будет выглядеть так, как показано на рис. 1.

Таким образом формируется целая цепочка гипотез в формате "если... то...", которая отражает наиболее важные направления развития бизнеса, выбранные эвристически - на основе опыта и логики. Если мы сократим цикл выполнения заказа, то нам удастся повысить удовлетворенность клиентов и сократить потребность в оборотных активах. Если мы добьемся повышения удовлетворенности клиентов, то сможем получить повторные заказы, увеличим выручку, прибыль и т. д. Говоря языком формальной логики, создается конструкция из "предикатов - аргументов", связанных логическими операциями. В идеологии BSC мы тем самым получаем карту стратегических целей, связанных причинно-следственными связями, или, в терминах Хамела-Прахалада, - стратегическую архитектуру. Эта карта есть результат эвристического анализа возможностей развития предприятия. На ней графически отображается цепочка гипотез, касающихся наиболее важных направлений развития и повышения стоимости бизнеса (см. пример на рис. 2 - фрагмент такой карты в виде логической конструкции).
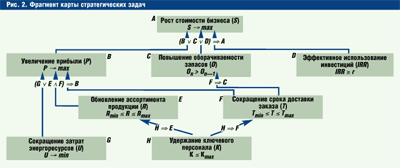
Каким же образом балансируется такая стратегия? Если при технократическом подходе предполагается математическая балансировка с помощью некоей оптимизационной модели, то в рамках эвристического подхода акцент смещается в сторону логической балансировки стратегии. Эвристический подход предполагает, что для балансировки стратегии и показателей BSC используются три основных механизма:
1. Логическая балансировка (априори). Разрабатываемая карта стратегических задач с причинно-следственными связями проверяется на логическую сбалансированность: отсутствие логических противоречий, нарушений последовательности, единство методов интерпретации фактов, единство применяемых допущений и логических операций и т. д.
Иными словами, цепочка стратегических задач должна соответствовать экономическим законам и законам логики. Это и есть основной способ балансировки показателей BSC, применяемый на практике.
При таком анализе большую пользу может оказать опыт консультантов, которые, участвуя в процессе выработки карты стратегических задач либо выступая в качестве экспертов, могут выявить противоречия в логике рассуждений менеджеров и указать на неучтенные взаимосвязи между экономическими факторами, даже не будучи при этом отраслевыми экспертами.
2. Локальная оптимизация (априори). В рамках локальной оптимизации стратегических показателей составляется укрупненная экономическая модель предприятия, основанная на гипотезах, отраженных в карте стратегических задач. Размер такой модели ненамного превышает дерево показателей, представленное на рис. 1. Разумеется, она не претендует на полноту, но позволяет в укрупненном масштабе оценить ожидаемый эффект от реализации выработанных стратегических решений. Дополнительно к этому проводятся локальные расчеты по выбору альтернатив решения конкретных задач (например, что выгоднее - купить новую производственную линию либо модернизировать существующую). Как правило, для того чтобы сделать выбор, выполняют локальные расчеты по принципу "при прочих равных". И наконец, выработанные стратегические задачи и показатели проходят проверку на реализуемость по следующим критериям: достаточность/избыточность мощностей, пропускная способность складов, численность производственного персонала, величина источников финансирования и т. п. По сути, локальная оптимизация позволяет с определенной долей вероятности оценить, попадает ли выработанная стратегия в область приемлемых (допустимых) решений.
3. Последовательное приближение с обратной связью. Управление развитием бизнеса отличается от решения кейса по программе MBA тем, что в жизни это процесс циклический, итерационный. После принятия стратегии и попытки ее внедрения руководство предприятия получает обратную связь, на основе которой может скорректировать свою стратегию. Это соответствует законам эвристики, согласно которым эффективность поиска решений растет с накоплением опыта решения аналогичных задач. Обратная связь при реализации стратегии формируется несколькими путями. Предположим, что в стратегию заложены ошибочные допущения. Во-первых, "правильная" планово-бюджетная система завода при составлении планов на ближайший квартал выдаст сигнал, что достичь заданных на квартал стратегических показателей не удастся: не учли какие-либо расходы, недооценили сроки и т. д. Во-вторых, фактические значения показателей по прошествии периода покажут слабые места сформированной стратегии, а накопленная фактология за ряд периодов позволит статистически проверять взаимосвязи между показателями. В-третьих, при распространении посредством BSC знаний о стратегии среди персонала (особенно при внесении данных показателей в мотивацию) появляется канал обратной информации от персонала: предложения по альтернативам решения поставленных задач, запросы на дополнительные ресурсы для решения задач и т. п.
-
Все три источника обратной связи дают необходимую информацию для корректировки стратегии, выработки новых гипотез и допущений.
Таким образом, использование перечисленных механизмов балансировки позволяет отнести BSC к самообучающимся экспертным системам. BSC в такой постановке постепенно корректирует курс развития бизнеса и последовательно приближает его к оптимальной траектории, адаптируясь к изменениям внешней среды и используя постоянно накапливаемый опыт. Такая методология стратегического управления гораздо более реалистична по сравнению с технократическим подходом, действует ничуть не хуже и стоит намного дешевле.
Применение логической балансировки BSC на практике - не такая простая штука, как кажется на первый взгляд. Отечественные бизнесмены в вопросах стратегии зачастую искренне полагают, что "если очень хочется, то можно", в упор не замечая противоречий. Примеров из практики более чем достаточно. Директор бизнеса строит планы по приобретению трех заводов в разных регионах в течение двух лет, хотя если сложить всю прибыль и все заемные средства, которые он потенциально может привлечь, не хватит и на ползавода. Собственник смело закладывает двукратный прирост продаж за год без каких-либо оснований (рынок стабилен, новых продуктов нет) и при этом не собирается ничего менять в абсолютно неработоспособной службе маркетинга. Делает стратегическую ставку на высокое качество продукции и одновременно разгоняет на заводе службу качества. Собирается повысить лояльность и инициативность сотрудников, проводя параллельно массовые увольнения и исповедуя авторитарное самодурство.
Устранение таких противоречий в сознании - довольно сложный процесс, даже если в него вовлекаются консультанты. Но именно это и заставляет руководителей системно задуматься над тем, как устроен их бизнес и что в нем реально можно улучшить (то есть включается "коллективный разум"). Это и есть одна из основных ценностей BSC; показатели же - не более чем "язык", на котором можно рассуждать о стратегии развития и строить гипотезы.
Сами создатели BSC Д. Нортон и Р. Каплан не питали иллюзий относительно разработанной системы, прямо указывая, что стратегия - не более чем гипотеза5, и балансировка BSC заключается в достижении баланса между количеством внутренних и внешних показателей, между лаговыми и опережающими, объективными и субъективными показателями6. Совсем непохоже на НИИ и суперкомпьютеры.
Необходимо отметить, что эвристический характер BSC накладывает определенные ограничения на применение данного подхода: если вашим бизнесом управляют "невменяемые" менеджеры, то надеяться на разработку адекватной системы BSC бессмысленно.
При разработке решений в абсолютно незнакомых областях деятельности (при выводе совершенно нового продукта, освоении нового рынка и т. п.) система BSC тоже, скорее всего, будет ошибаться до тех пор, пока менеджеры не приобретут необходимый опыт.
Именно опыт и компетентность менеджеров определяют успешность разработки стратегии и сбалансированных показателей. При этом, безусловно, необходимо умение видеть новые факты и осознавать происходящие в бизнесе изменения, поскольку слепое следование опыту прошлого и безоговорочная опора на годами проверенные методы рано или поздно приводят к ошибочным шагам.
-
Ваша стратегия - это не просто умение считать. Стратегия - это то, как вы мыслите, и то, что вы знаете о своем бизнесе. Мечта заменить менеджера чипом за 250 долл. пока, к сожалению, неосуществима.
Вообще говоря, неоднозначность подходов к BSC определяется разницей в представлениях более высокого порядка. В технократической картине мира экономика является "просчитываемой", связи между экономическими явлениями детерминированы - все бизнесмены могут, приложив усилия, получить полную информацию и вычислить оптимальную стратегию развития своего бизнеса, которая однозначно приведет их к максимальному успеху. Напротив, в эвристической картине просчитать будущее экономики принципиально невозможно: всем бизнесменам доступна только частичная информация, которая логически интерпретируется ими по-разному; все принимают стратегические решения на основе гипотетических представлений о бизнесе, базирующихся на индивидуальном или корпоративном опыте. Одни угадывают - и становятся успешными, другие ошибаются - и несут потери. Поэтому вопрос "Где гарантия, что эта стратегия сделает нас лидерами?" не имеет смысла. Бизнес всегда сопряжен с риском, и здесь ничего нельзя изменить. Можно только, накапливая опыт и компетенции, строить предположения о завтрашнем дне и делать следующие шаги.
-
Комментарий
Balanced Scorecard против Госплана "Следует настойчиво искать такие показатели, которые усилят воздействие плана на повышение технического уровня производства и качества продукции, на ускорение темпов роста производительности труда, более экономное использование основных фондов, материальных и финансовых ресурсов" - кто из современных владельцев и управленцев компании не подпишется под этим призывом А.Н. Косыгина? В советской экономической истории можно найти немало методов, технологий и стандартов, используемых для оптимизации бизнес-процессов, - "джентльменский набор" всего того, что повышает эффективность производства товаров и услуг за меньшее время, с меньшими издержками и более высоким, чем у конкурентов качеством. Внимательный анализ позволяет обнаружить немало общего в основных идеях методики BSC и так называемого "системного подхода к планированию", применявшегося в СССР.
План и Каплан
Еще в середине прошлого века западные экономисты оценивали рациональное зерно в теории планирования, широко применявшейся в СССР, и некоторые схемы перерабатывались и переносились на благодатную западную почву. Дж. Элиот вообще был убежден, что "планирование можно рассматривать как нейтральный инструмент, применимый к любым целям". Если признать планирование политически нейтральной экономической методологией, то подобный неидеологизированный подход позволит найти очевидные точки ее соприкосновения с модной ныне универсальной методикой BSC. Немало интересного с этой точки зрения можно почерпнуть (опять же, если оставить за скобками идеологию и демагогию) из "Методических указаний к разработке государственных планов развития народного хозяйства СССР".
Так, разработке советских планов предшествовала разработка системы плановых показателей, т. е. перечень заданий на планируемый период, а затем и перечень мероприятий, обеспечивающих выполнение плановых задач (инициатив или программ - в терминологии BSC). Причем показатели давались как в денежном, так и в натуральном выражении, а основным требованием, которое к ним выдвигалось, была сводимость (т. е. балансируемость!). Примерно по такому же алгоритму идет составление дерева целей в Balanced Scorecard.
Или другой пример. В рамках методологии планирования применялось балансовое расчленение и сочетание всех элементов целого (т. е. как раз основные элементы BSC как методологии). Специфическая задача всех этих процедур - борьба с хозяйственными диспропорциями. А ведь именно от "перекосов" и стремятся избавить управленцев сторонники BSC. Пропорции, если следовать логике теоретиков-плановиков, должны были быть динамичными (кто спорит?), ведь "в силу прогресса пропорция вчерашнего дня может сегодня оказаться диспропорцией", как утверждали советские экономисты. Диспропорцию, которую предстояло исправить, можно было измерить, например, величиной недоиспользованных производственных мощностей, показателем несоответствия между покупательной способностью (!) и товарооборотом, количеством невывезенных грузов и тому подобными осязаемыми показателями. Кстати, ведь именно на осязаемости настаивает и BSC-методика. Проверить "осязаемость" и "реальность" показателя можно следующим образом: если изменение значения последнего так или иначе влияет на значение финансовых показателей, то значит, эти данные четко отражают нематериальный или материальный актив, который стоит за ним.
Назад в будущее
Но это не единственное сходство. Схема основных проекций "финансы, клиенты, внутренние процессы, обучение и развитие", в которых Нортон и Каплан советуют задавать стратегические задачи бизнеса, почти полностью соответствуют применявшимся в советской плановой схеме, причем особенно четко аналогия проглядывается в документах 1950-1960-х гг. Их не так-то просто обнаружить под шапкой советского "слэнга" "Финансы - народное благосостояние, клиенты - советский народ", но остальные проекции совпадают. Впрочем, стоит учитывать и макроэкономический уровень, на котором ставились задачи.
Кроме того, типовая схема BSC "текущий показатель - целевой показатель - бюджет" отчасти соответствует "Целевым программам развития производства?", которые касались разных отраслей, например товаров народного потребления и сферы услуг. Разработанные в "Основных направлениях развития?" комплексные программы по наиболее важным научно-техническим, социальным, экономическим проблемам определяли основные пропорции развития народного хозяйства. Если, к примеру, декларировалось производство 6,6 млн шт. холодильников или радиоприемников, то эта стратегическая задача проводилась через триаду показателей, а основным флажком служили так называемые "контрольные цифры". BSC определяет контрольные цифры как уровень производительности или долю улучшения, необходимые для конкретного критерия (для критерия продаж за 2004 г. - 30 млн долл., 2005 г. - 35 млн). Очень похоже!
Движение отслеживалось на промежуточных стадиях реализации плана. Именно это происходит, когда предприятие берет на вооружение систему сбалансированных показателей. В целом мониторингу и отслеживанию результатов в планировании отводилось такое же место, как и в современных теориях управления: "Главным критерием доброкачественного плана является практика, ход его выполнения". Причины отклонений от плана внимательно изучались. Бросается в глаза упор советского планирования на качественные показатели и упоминание важности нематериальных активов (!).
И еще аналогии "по мелочам". В своем руководстве приверженцы методики BSC подчеркивают: формируя стратегические задачи, используйте глаголы. Заглядываем в "Основные направления?" и там встречаем "улучшить, осуществить, способствовать, поднять организацию, привлечь". Или, например, тетрада управления по Д. Нортону и Р. Каплану "цели - показатели - задачи - инициативы" в советском варианте выглядит аналогичным образом.
Конечно, на этом сходство заканчивается, как только дело доходит до воплощения планов в жизнь. Догнать и перегнать Америку по производству мяса и молока? Возможно, показатель был не сбалансирован... Но если серьезно, то большинство целей и задач, фигурировавших в "техпромфинпланах", "Основных направлениях развития?", нередко оставались только лозунгами для внешнего мира, иногда не были подкреплены конкретными внутренними процессами, однако до конца 1980-х гг. прошлого века вполне серьезно воспринимались на Западе и вызывали ожесточенное противодействие.
Очевидно одно: не все в бизнесе можно формализовать, однако BSC как инструмент на практике доказывает свою эффективность, помогая создавать единую картину производства и в том числе управлять теми самыми плохо формализуемыми качественными показателями, которых в эру виртуальной, "нематериальной" экономики становится все больше.
Примечание
- Краткая справка: Balanced Scorecard предполагает отображение стратегии бизнеса в виде карты стратегических задач, сгруппированных по четырем проекциям ("Финансы", "Клиенты", "Внутренние процессы", "Обучение и развитие") и объединенных причинно-следственными связями. Для каждой задачи подбираются показатели-измерители с установленными для них целевыми значениями, которые доносятся до персонала. Привязка к данным задачам и показателям планов, бюджетов и мотивации сотрудников позволяет выстроить операционную деятельность бизнеса в соответствии со стратегией.
- Выработка оптимального стратплана радикально отличается по масштабам от привычного бизнес-плана, который никогда не предусматривает анализ всех возможных вариантов выполнения операций, всех вариантов продуктового портфеля, всех рыночных сегментов и пр., а, напротив, рассматривает лишь две-три альтернативы, которые больше нравятся разработчикам, оперирует укрупненными показателями и подразумевает большое число допущений и упрощений.
- Речь идет, разумеется, о невозможности практической верификации стратегии имеющимися в настоящее время средствами. В теоретическом плане задача, безусловно, интересна и, возможно, будет решена лет через 100-200.
- Mintzberg H. The Rise and Fall of Strategic Planning.
- Каплан Р., Нортон Д. Организация, ориентированная на стратегию. - М.: ЗАО "Олимп-Бизнес", 2004. - С. 82.
- Kaplan R., Norton D. The balanced scorecard: translating strategy into action. - Boston: HBS Press, 1996. - P. 10.
