Маркетинговое исследование состояния и перспектив развития рынка соевого белка
В качестве инструментария исследования были использованы данные статистики ВЭД ГТК РФ, данные Росстата (ГКС РФ), Министерства сельского хозяйства, показатели Банка России, отраслевые сайты, сайты компаний – операторов рынка; анализ профильных периодических изданий, специализированные интернет-издания, открытые публикации в специализированных журналах, в СМИ, сети Интернет. Результаты исследований компании «Центр инвестиционно-промышленного анализа и прогноза» (ЦИПАП) [1].
Целью исследования стало определение основных показателей рынка соевого белка, а именно:
- определение основных характеристик продуктов, относящихся к группе соевых белков;
- товарные границы рынка соевого белка, расчет его реальной и потенциальной емкости;
- анализ факторов, влияющих на изменение границ и емкости рынка товаров, содержащих соевый белок;
- определение основных поставщиков товара (ассортиментная и ценовая политика, рыночная доля их продукции);
- количественная и качественная оценка конкурентной среды;
- спрос на товар, перспективы его развития;
- сведения о потенциальных потребителях*.
* Настоящее маркетинговое исследование было выполнено по заказу одной из ведущих компаний по поставке продуктов, содержащих соевый белок.
Для исследования рынка соевого белка необходимо определение продуктовых, географических, товарных границ рынка, расчет его реальной и потенциальной емкости, периодическое определение степени насыщенности рынка путем мониторинга некоторых отраслевых данных в открытой печати, данных самих компаний, сети Интернет.
Остановимся на самых общих характеристиках исследуемого продукта. Существуют соевые продукты следующих видов: 1. Изолированные соевые белки (изоляты): «А 807», «Сойпро 900Е» – высокофункциональные, полностью очищеные от жира, углеводов и растительной клетчатки продукты, содержащие не менее 90% чистого белка в сухом веществе. 2. Концентрированные соевые белки (концентраты): «Аркон С», «Аркон SJ», «Аркон СМ» – соевые продукты, полученные после очистки соевой муки от жира и растворимых углеводов. Концентраты содержат до 70% белка и до 20% пищевых растительных волокон (клетчатки). 3. Соевая мука – самая простая форма соевого белка, получаемая после помола обезжиренных соевых хлопьев. Она содержит до 50% белка, но поскольку не очищена от водорастворимых углеводов, продукты из муки могут иметь бобовый привкус. 4. Текстурированные продукты – мука соевая текстурированная «АлмПроТекс» и мука соевая текстурированная «Хай-Тек», получаемые в процессе экструзии соевой муки и сухих компонентов; текстурированные продукты могут иметь различную форму и размеры (хлопья, кусочки, шарики), и приобретают после гидратации волокнистую мясоподобную структуру. Содержание белка до 50%. 5. Соевая клетчатка – представляет собой мелкий порошок светло-кремового цвета с нейтральным вкусом и запахом. Она содержит до 50% диетической клетчатки, и до 28% белка. Преимущества соевых продуктов в том, что они содержат сбалансированный состав аминокислот, что дает возможность замены мясного сырья до 30%, придает структуре подобие мясной, повышает сочность и нежность продуктов. Растительные белки из-за отсутствия в их составе многих незаменимых аминокислот не могут полностью заменить животные белки. Однако существует единственный растительный белок, отличающийся уникальным аминокислотным составом и по этому показателю эквивалентный белкам животного происхождения, – это белок из соевых бобов. Он является настоящим растительным «белковым чемпионом», имеет наивысший коэффициент усвояемости, равный 1,0*, и по пищевой ценности идентичен белкам мяса, рыбы, молока и яйца [2] (табл. 1).
* В 1993 году Всемирная Организация Здравоохранения одобрила новый, более точный метод оценки качества белка – скорректированный аминокислотный коэффициент (скор) усвояемости белка (PDCAAS) PDCAAS принимает в расчет целый ряд факторов, в том числе наличие в белке важнейших аминокислот, их утилизацию и способность в достаточном количестве удовлетворять потребность человеческого организма в важнейших аминокислотах. PDCAAS сравнивает содержание аминокислот в белке с уровнем аминокислот, необходимым детям в возрасте от 2 до 5 лет, которые имеют самый высокий уровень потребностей. Самый высокий показатель PDCAAS, которому может соответствовать любой белок, равняется 1,0.
Таблица 1 Величины PDCAAS для некоторых источников белка

* Производство США – PTI (Protein Technologies International).
Источник: Guelph Food Technology Centre ©
Определение товарных границ рынка продуктов «А 807», «Сойпро 900Е», расчет их реальной и потенциальной емкости и формирование прогнозных оценок объема продаж продукции связаны с выявлением и анализом двух основных групп факторов: 1) факторов, определяющих величину и динамику емкости рынка определенной группы товаров или услуг, где обращается продукция предприятий; 2) обоснованием совокупных объемов потребления конкретной группы товаров или услуг в определенном временном периоде.
Соя в России является одной из немногих сельскохозяйственных культур, и посевные площади, и объем сбора, и урожайность которой растет. Вот как выглядит динамика посевных площадей, валового сбора и урожайности сои в России, 2004–2012 гг. [3] (рис. 1, 2).
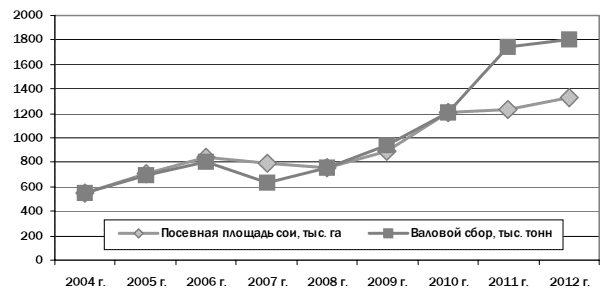
Рис. 1.
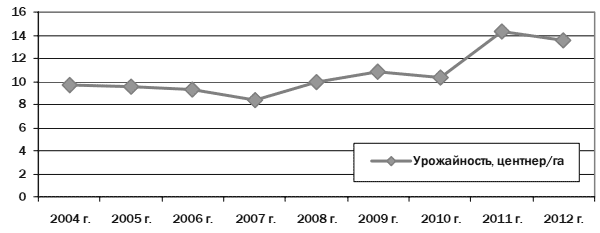
Рис. 2.
Источник: Росстат, открытые вторичные данные.
Основным регионом возделывания сои является Дальний Восток. Именно рост посевных площадей и урожайности на Дальнем Востоке обеспечивает общий рост по стране. Самыми высокоурожайными при этом остаются регионы юга России, однако существенного роста выращивания сои здесь не наблюдается. В 2011–12 гг. в России зафиксирован рекордный урожай соевых бобов. Так, в 2011 году сбор сои составил 1,75 млн тонн (+43% к уровню 2010 года), в 2012 – 1,8 млн тонн (+3% к уровню 2011 года). Стоит отметить, что согласно планам целевой программы «Развитие производства и переработки сои в РФ на 2011–2013 годы» (Реализуемой с июня 2011 года), рассчитывалось собрать 1,63 млн тонн. Такой рекордный урожай соевых бобов удалось получить благодаря совокупности таких факторов, как расширение посевных площадей (которые в минувшем году составили почти 1,3 млн га) и благоприятных погодных условий. Прогнозируется, что к 2020 году производство сои в России увеличится до 3,75 млн тонн за счет наращивания посевных площадей до 2,5 миллиона гектаров, а также роста урожайности [4] (рис. 3, 4).
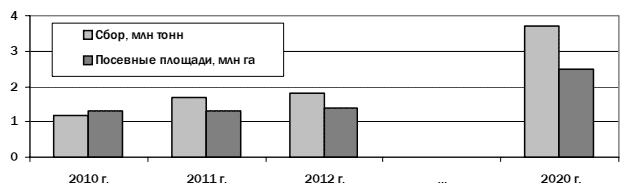
Рис. 3. Динамика валового сбора сои и посевных площадей в 2010–2012 гг., а также прогноз на 2020 год
Источник: Росстат, Федеральная Целевая Программа.
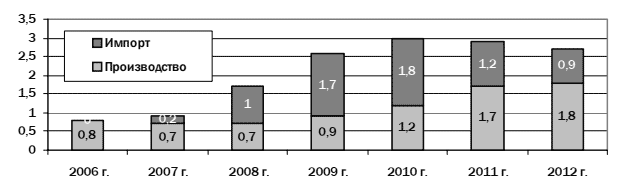
Рис. 4. Динамика объема переработки соевых бобов в России в 2006–2012 гг., млн тонн
Источник: Росстат. Федеральная таможенная служба РФ.
Производство соевого масла в России неуклонно растет. По итогам 2012 года объем отжима масла составил 328,3 тонны, что на 13,9% выше показателя 2011 года. Рост объема рынка косвенно можно зафиксировать посредством анализа производства колбасных изделий, где наиболее активно используется продукция соевого белка (табл. 2, рис. 5, 6).
Таблица 2 Динамика объема производства колбасных изделий в России (2009–2012 гг.) по видам, тыс. тонн
Источник: Росстат.
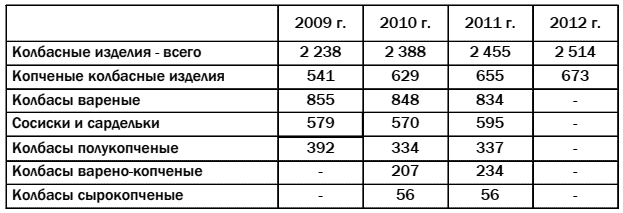
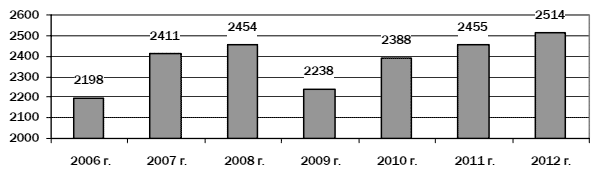
Рис. 5. Динамика объема производства колбасных изделий в России (2006–2012 гг.), тыс. тонн
Источник: Росстат.
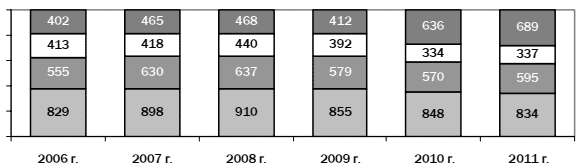
Рис. 6. Динамика объема производства колбасных изделий в России (2006–2011 гг.) по видам
Источник: Росстат.
Динамику спроса на продукцию соевого белка можно также проследить по показателям роста объема производства мясных полуфабрикатов (табл. 3, рис. 7, 8).
Таблица 3 Динамика объема производства рубленных мясных полуфабрикатов и мясных полуфабрикатов в тесте в России (2007–2011гг.), тыс. тонн
Источник: Росстат.
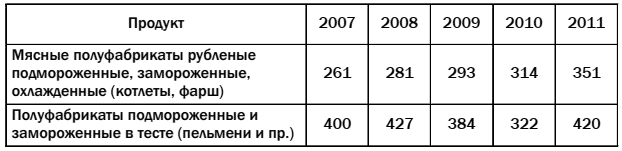
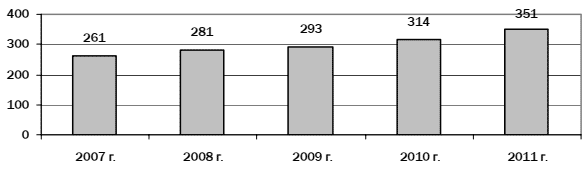
Рис. 7. Динамика объема производства рубленных мясных полуфабрикатов (2007–2011 гг.)
Источник: Росстат.
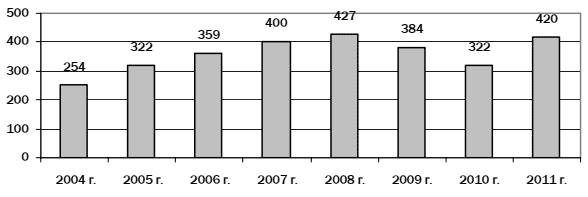
Рис. 8. Динамика объема производства пельменей в России (2004 – 2011 гг.)
Источник: Росстат.
Посмотрим на динамику объемов производства мясных консервов (табл. 4, рис. 9).
Таблица 4 Динамика объема производства мясных консервов в России (2004–2012 гг.), тыс. тонн
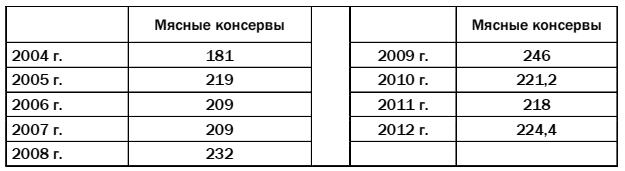
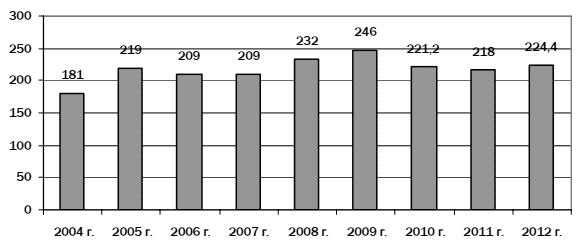
Рис. 9. Динамика объема производства мясных консервов в России (2004–2012 гг.), тыс. тонн
Источник: Росстат.
Попытаемся оценить объемы спроса на соевые белки по отдельным пищевым сегментам.
Анализ баз данных наименований реализуемой продукции крупного интернет-гипермаркета дает возможность сделать анализ глубины проникновения продукции с использованием соевых белков в каждом крупном сегменте (Данные [5]) (табл. 5).
Таблица 5 Оценка доли пищевой продукции, выпускаемой с использованием соевых белков в 2011 и 2013 гг.

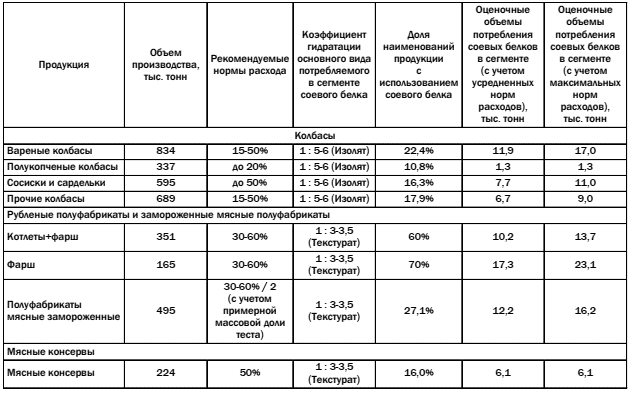
В таблице 6 на основании данных глубины проникновения соевых пищевых белков по сегментам, данных по объемам производства конечной продукции в каждом сегменте и доле расхода соевых белков на единицу продукции сделана оценка объема потребления соевых белков в каждом сегменте.
Таблица 6 Оценка объемов спроса на соевые белки по крупнейшим сегментам (2013 г.)
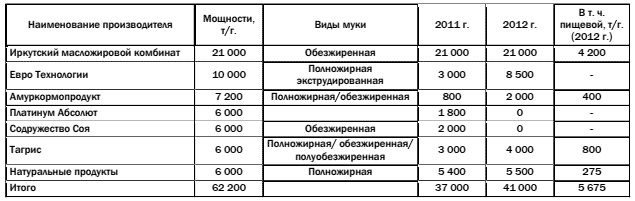
По итогам 2012 года производством соевой муки занимаются пять предприятий. Стоит отметить, что в расчет принимались предприятия, выпускающие свыше 1 тыс. тонн муки. Вполне возможно, что в разных регионах страны можно встретить еще до десятка «местечковых» производителей, объемы производства которых максимум несколько сот тонн. Данные предприятия идентифицировать крайне сложно, при этом на ситуацию в отрасли они практически не оказывают влияния.
Производство соевой муки довольно нестабильно. Последние два-три года характеризуются уходом с рынка сразу нескольких игроков, в т. ч. относительно крупных. В частности производство прекратили:
- с 2012 года – «Содружество – Соя» (Калининградская обл.);
- с 2012 года – «Платинум-Абсолют» (Московская обл.);
- с 2011 – «Техномол. Соевые продукты» (Московская обл.);
- В 2010 году закрылась «Агростройтехнология» (Амурская обл.);
- в 2008 году, в кризис, массово закрылись сразу несколько предприятий в Благовещенске – «Флибустьеры», ПКФ «Премьер», КФХ Красник.
Основная причина «уходов» в 2011–2012 гг. – низкий спрос на соевую муку в пищевой промышленности и фокусировка на более востребованных соевых белках и с более высокой добавленной стоимостью – текстуратах («Платинум-Абсолют», «Техномол. Соевые продукты»), концентратах (Содружество-Соя). ГК «Содружество» отмечает, что спрос на соевую муку в России ограничен, и рынок сузился до тех объемов, которые компании уже не интересны в сравнении с перспективами рынка соевых концентратов. Вместе с тем стоит понимать, что «Содружество» работало в сегменте пищевой соевой муки, в то время как основной объем спроса сосредоточен в кормовой индустрии. Доля кормовой промышленности в общем объеме сбыта в «Содружестве» не превышала 10%. В 2011 году мощности были загружены лишь на 30%. На фоне исчезновения ряда предприятий в середине 2011 года в Тольятти появился крупный производитель соевой муки – «Евро Технология». Мощности мельницы составляют 10 тыс. тонн муки в год.
Большинство предприятий, функционирующих в 2012 году, обладают мощностями по помолу соевого шрота (лепестка) в объеме примерно 6 тыс. тонн в год. Исключение составляет «Иркутский МЖК» (мощность до 20 тыс. тонн или 50–60 тонн в сутки), а также новое предприятие «Евро Технология» (мощность – 10 тыс. тонн в год). Совокупный объем мощностей по производству соевой муки по состоянию (на конец 2012 года) составляет 62,2 тыс. тонн, уровень загрузки мощностей – 65,9%. Крупнейшим производителем соевой муки в России является «Иркутский МЖК» (Группа «Янта»), обладающий оборудованием суммарной мощностью порядка 20 тыс. тонн. Отметим, что «Иркутский МЖК» фактически единственный производитель, работающий на полную мощность.
Важной особенностью российского рынка соевой муки является ориентированность производителей на кормовую индустрию. Сегодня порядка 86% от совокупного объема производства соевой муки реализуется производителям кормов и кормовых добавок.
Основной спрос на отечественную соевую муку предъявляют производители ЗЦМ/ЗОМ (заменители цельного/обезжиренного молока). В 2012 году объем производства соевой муки пищевого назначения составил 5,7 тыс. тонн. Основными производителями являются: «Иркутский масложировой комбинат», а также «Тагрис» и «Амуркормопродукт» (Данные [6]) (табл. 7).
Таблица 7 Характеристика российских производителей соевой муки
Источник: Опрос производителей [6].
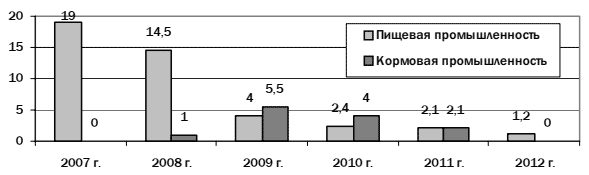
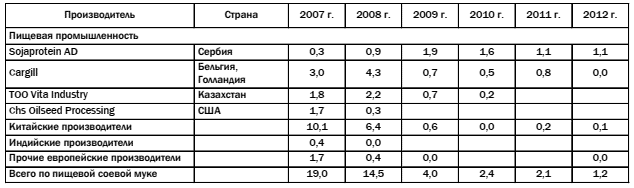
Поставки соевой муки из-за рубежа в Россию ежегодно сокращаются. Если говорить о пищевой муке, то основная причина этого – переход производителей текстуратов с соевой муки, используемой в качестве сырья, на белый лепесток (пищевой шрот). Сокращение спроса на кормовую муку связано с переходом крупного производителя и поставщика кормовых добавок «Мустанг Ингредиентс» на отечественные аналоги. Так, в период с 2007–2012 гг. импорт соевой муки снизился практически в 12 раз – с 19 тыс. до 1,2 тыс. тонн.
По итогам 2012 года объем импорта составляет 1,2 тыс. тонн, что на 43% ниже показателя 2011 года [7] (табл. 8, рис. 10).
Таблица 8 Динамика объемов импорта соевой муки в 2007–2012 гг., тыс. тонн
Источник: Сайт Федеральной таможенной службы РФ [7].
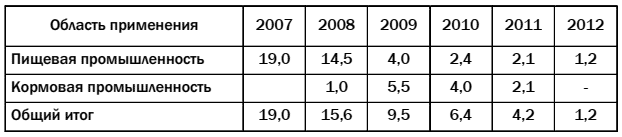
Рис. 10. Динамика импорта соевой муки в 2007–2012 гг., по видам, тыс. тонн
Источник: Сайт Федеральной таможенной службы РФ [7].
В 2012 году основным и фактически единственным поставщиком соевой муки являлась сербская компания Sojaprotein AD. В предыдущие годы крупными производителями выступали также Cargill (Бельгия), Vita Industry (Казахстан), Chs Oilseed Processing (США). Sojaprotein везет обезжиренную не генномодифицированную соевую муку. В таблице 9 представлены наиболее крупные производители и поставщики соевой муки.
Таблица 9 Динамика объемов импорта соевой муки в 2007–2012 гг. в разрезе по отраслям потребления и производителям, тыс. тонн
Абсолютным лидером отрасли переработки соевых бобов является запущенный в 2007 году в Калининграде производственный комплекс ГК «Содружество Соя» (рис. 11). Производственные мощности предприятия составляют 1,1–1,3 млн тонн соевых бобов. В настоящее время достраивается третий маслоэкстракционный завод, мощности по переработке которого составят 1,8 млн тонн соевых бобов.
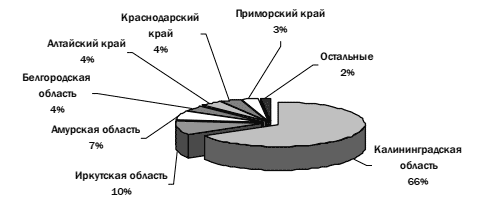
Рис. 11. Региональная структура производства соевого масла в 2012 году, %
Источник: Росстат.
Объем производства соевого масла на предприятии превысил в 2012 году 200 тыс. тонн продукции в год (данные Росстата). Помимо соевого масла и соевого шрота, предприятие в 2009 году запустило производство лецитина (мощностью 1,2 тыс. тонн лецитина в год).
Другими относительно крупными производителями соевого масла в РФ выступают: Иркутский масложировой комбинат (Иркутская область). Объем производства соевого масла превысил уже в 2011 году 30 тыс. тонн (Росстат); Амурагроцентр (Амурская область). Объем производства соевого масла – 23 тыс. тонн. В 2009 году запущено производство лецитина мощностью 1,4 тыс. тонн продукции в год; ОАО «Эфирное» (Белгородская область, ОАО ЭФКО). Производство соевого масла увеличилось в 2012 году до 14,5 тыс. тонн. Для сравнения: еще в 2010 году завод выпустил лишь 145 тонн; Бийский маслоэкстракционный завод (Алтайский край, ООО «Юг Сибири»). Аналогично ОАО «Эфирное» произвело в 2012 году 14,3 тыс. тонн масла против 190 тонн в 2010 году; Уссурийский масложировой комбинат «Приморская соя» (Приморский край). Объем производства соевого масла – 10 тыс. тонн; Кубаньагропродукт «Центр-соя» (Краснодарский край). Объем производства соевого масла – 5–10 тыс. тонн. В 2009 году запущено производство соевого лецитина.
В России существует еще более десятка переработчиков сои с объемами производства менее 5 тыс. тонн соевого масла в год: Масложиркомбинат «Хабаровский» (Хабаровский край), Сельскохозяйственная компания «Октябрь» (Краснодарский край), ЗАО «Победа» (Краснодарский край), ОАО Птицефабрика «Кубанский бройлер» (Краснодарский край), АПГК «Юг Руси» (Ростовская область) – запущен в 2008 году, ОАО «Масло Ставрополья», Шуйский МЭЗ (ОАО «НМЖК», 300 тонн соевых бобов в сутки), ЗАО «Усть-Лабинский эфирномаслоэкстракционный комбинат «Флорентина», Агрофирма АНК» (Благовещенск) и др.
Рыночные доли основных участников отрасли переработки сои в 2011–2012 годах представлены на рисунке 12.
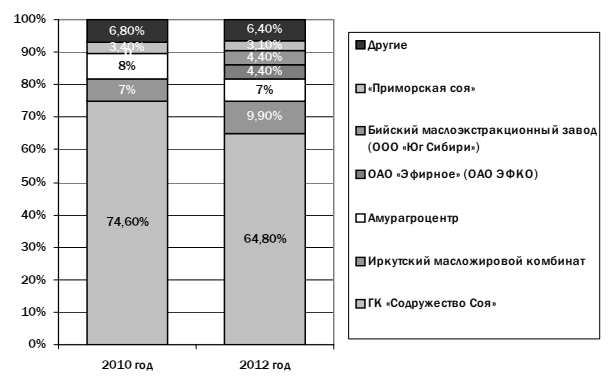
Рис. 12. Рыночные доли производителей соевого масла в 2010 и в 2012 гг., % от общего объема производства
Источник: Росстат.
На рисунке 13 (Данные [8]) показательно представлены рыночные доли производителей пищевого соевого продукта (шрота).
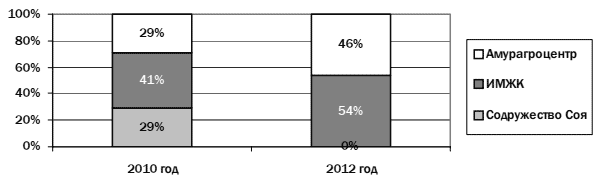
Рис. 13. Рыночные доли производителей пищевого соевого шрота в 2010 и в 2012 гг., % от общего объема производства
Источник: опросы производителей [8].
И, наконец, можно представить рыночные доли производителей в % от общего объема потребления соевого продукта (рис. 14).
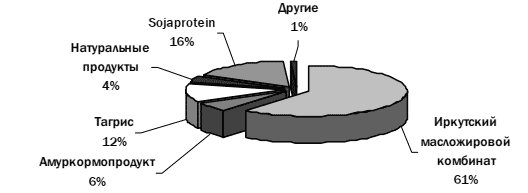
Рис. 14. Рыночные доли производителей пищевой соевой муки в 2012 г., % от общего объема потребления
Источники: Росстат, Федеральной таможенной службы РФ, опросы производителей [7, 8].
Ключевой характеристикой сегодняшнего рынка соевых белков является стабильность общих объемов спроса на продукцию. После активного роста сегмента, в начале 00-х гг., начиная со второй половины десятилетия, объемы стабилизировались, а в 2008–2010 гг. колебания были совсем незначительными. Фундаментально, перспективы значимого роста рынка могут быть связаны с двумя факторами:
- изменение уровня и структуры доходов населения;
- изменение доли граждан, готовых видеть растительные белки в различных видах «мясных» продуктов питания.
При этом, влияние первого фактора не однонаправленно. Упрощенно, рост доходов населения приводит к увеличению объема потребления мясных продуктов (в том числе тех, где мясо заменяется соевыми белками), и одновременно усиливает тенденцию к сокращению доли мясных продуктов с дешевыми заменителями, а снижение доходов – наоборот. Таким образом, без учета структуры и масштабов изменения доходов невозможно однозначно прогнозировать направленность изменения динамики спроса на белки. К примеру, кризисные 2008–2009 гг., когда изменение доходов происходило по схеме: уменьшение доходов наемных работников коммерческой сферы, рост доходов бюджетников, – оставили объем спроса без изменения.
На основании проведенного маркетингового исследования, с высокой долей вероятности можно прогнозировать только две взаимосвязи:
- Резкое падение доходов широких слоев населения способно возобновить процесс активного проникновения соевых белков в рацион питания. Рост доли продукции с применением соевых белков многократно компенсирует падение общего потребления «мясной» продукции. При этом все условия для такого падения в России созданы: деградация перерабатывающих отраслей, зависимость экономики от мировой цены на фактически один товар – нефть, бюджетный дефицит даже в условиях высоких цен на нефть.
- Изменения доходов населения неспособно приводить к значимому уменьшению спроса. Инерционность российских пищевых производств почти при любых обстоятельствах будет сильнее возможной тенденции к вытеснению сои.
Иными словами, резкое падение доходов населения способно существенно (в том числе кратно) увеличить спрос, а рост доходов или отсутствие изменения доходов способны лишь оставить объемы спроса без изменений или с небольшими изменениями.
Касаясь второго фундаментального фактора рынка – отношения населения к потреблению соевых белков, важно выделить, что определяющим здесь является наличие крупного субъекта на рынке, располагающего достаточным количеством ресурсов и желанием их тратить для убеждения населения в целесообразности потребления соевых белков.
На сегодняшний день, когда доля российских производителей составляет чуть более 50 млн долларов в год и они распределены между более чем десятком компаний, такой субъект отсутствует.
При этом важно отметить, что таким субъектом не может быть производитель мясной продукции. Если в начале процесса проникновения соевых белков мясные переработчики, первыми начавшие развивать рынок, действительно являлись основными бенефициарами процесса, то в условиях устоявшегося рынка и развитой конкуренции, норма прибыли переработчиков вернулась к прежним значениям, и рост доли продукции с соевым белком не дает производителю значимого выигрыша.
В связи с тем, что в России крайне высок спрос на полножирный соевый шрот для использования в кормах для животных, у переработчиков сои нет необходимости развивать рынок пищевой сои, и всегда есть возможность переориентировать свои мощности на корма. В сложившейся ситуации таким субъектом мог бы стать либо монополист рынка соевых текстуратов, либо крупный производитель на рынке изолятов и концентратов. Однако пока не проглядывается компаний, способных выступить в этой роли.
На рисунках 15 и 16 представлена емкость российского рынка соевых белков в крупнейших сегментах. Емкость вычислена при условии сохранения объема потребления мясных продуктов и роста до 100% доли использования соевых белков.
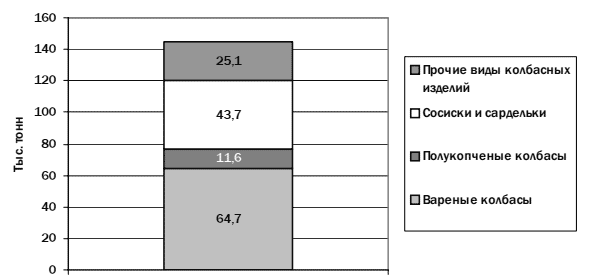
Рис. 15. Емкость российского рынка изолятов соевых белков в сегменте колбасных изделий
Источник: оценка ЦИПАП [8].
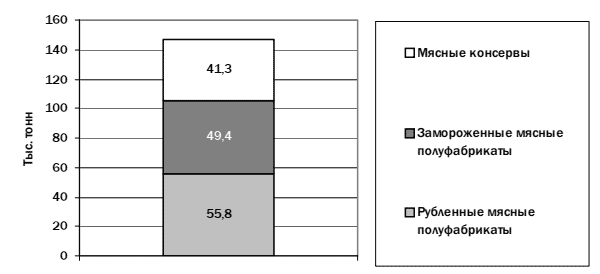
Рис. 16. Емкость российского рынка соевых текстурированных белков в сегментах рубленных и замороженных мясных полуфабрикатов и мясных консервов
Источник: оценка ЦИПАП [8].
Определенным потенциалом обладают и прочие сегменты. Реструктурированное мясо, майонез, хлебобулочные изделия и пр. также способны принять на себя определенные объемы соевых белков. Но совокупные объемы и темпы проникновения в эти сегменты несопоставимы с вышеуказанными. Хотя для отдельного производителя текстуратов эти сегменты вполне могут играть значимую роль.
Литература
1. Центр инвестиционно-промышленного анализа и прогноза (ЦИПАП)
2. Guelph Food Technology Centre
3. Федеральная служба государственной статистики
4. Там же.
5. Данные Центра инвестиционно-промышленного анализа и прогноза
6. Данные исследования Центра инвестиционно-промышленного анализа и прогноза
7. Федеральной таможенной службы РФ
8. Данные исследования Центра инвестиционно-промышленного анализа и прогноза
[an error occurred while processing this directive]
