Самогармонизация финансово-экономических показателей на мировых рынках
Иванов Вячеслав Иванович к. т. н., Всероссийская объединенная электронная биржа интеллектуальной собственности, Генеральный директор
В результате детальных исследований ряда мировых рынков были обнаружены и проанализированы факты самогармонизации для целого комплекса финансово-экономических показателей компаний, находящихся на этом рынке.
В качестве примера были выбраны ведущие мировые IT-компании: HP (США), Dell (США), Toshiba (Япония), Samsung (Ю. Корея) и Nokia (Финляндия) — в течение 12-летней истории (с 1997 по 2008 годы) работы на рынке1. Исходная информация по этим компаниям была предоставлена Всероссийской объединенной электронной биржей интеллектуальной собственности2.
Данные компании были выбраны по ряду причин:
- имелась официальная статистика за достаточно большой срок — 13 лет, что позволило максимально достоверно и качественно проводить анализ;
- перечисленные мировые компании проявили себя достаточно динамично и в то же время устойчиво на рынке. Несмотря на значительное количество конкурентов на этом рынке, этим компаниям удалось занять лидирующие позиции в мире. Поэтому представляет теоретический и практический интерес выявление и подтверждение факта возможного наличия взаимосвязи между процессами бурного роста компаний на мировом рынке и явлением самогармонизации структуры их финансово-экономических показателей;
- все компании относятся к одной отрасли, что представляет интерес с точки зрения возможности сравнения их между собой, а также позволяет усреднять сравниваемые показатели и представлять полученные оценки как среднеотраслевые;
- отчетность данных компаний достоверна, так как они проверены ведущими мировыми аудиторскими компаниями.
Для всестороннего анализа компаний была экспертно выбрана следующая система показателей, которые сформированы в виде пропорций:
ЧП/СК— отношение чистой прибыли к собственному капиталу;
Кфн — коэффициент финансовой независимости, как отношение величины заемного капитала к величине собственного капитала;
ОА/А — отношение оборотных активов к всего активам;
ЧП/Выр — отношение чистой прибыли к выручке;
(Выр — А)/А — отношение разницы между выручкой и активами к активам.
Эти пропорции характеризуют наиболее полно максимальное число самых главных аспектов деятельности компаний:
- внутренние ресурсы компании (соотношение активов и оборотных активов);
- экономический результат деятельности (чистая прибыль);
- связь с внешней средой (заемные средства — связь с внешними источниками ресурсов, выручка — результат взаимодействия с покупателями, т. е. результат взаимодействия пары «спрос-предложение»).
Выбранные пропорции достаточно полно отражают потенциал компании, характеризуют эффективность его реализации и однозначно идентифицируют ее поведение.
В то же время их набор сравнительно невелик, что упрощает процесс их использования на практике.
Существенным преимуществом выбранных пропорций в том, что они содержатся в финансово-бухгалтерской отчетности одновременно как отечественных, так и мировых компаний, поэтому на их основе можно строить систему сравнительных оценок для проведения сравнительных аналитических исследований среди компаний как практически любого масштаба, так и различных видов деятельности.
Все перечисленные качества дают весомые основания для того, чтобы их выбрать в качестве базовых гармоничных параметров (БГП) рыночного экономического агента.
Для выбранных компаний HP, Dell, Toshiba, Samsung и Nokia результаты проведенного анализа представлены в таблице 1.
Таблица 1 Данные по БГП
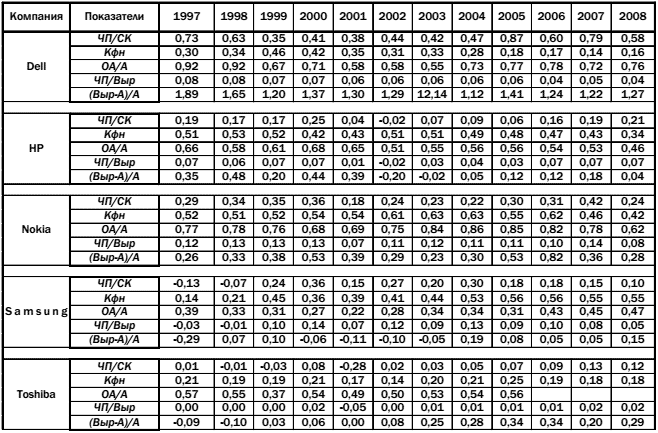
Значения БГП показаны на графиках (рис. 1—5) в динамике по годам.
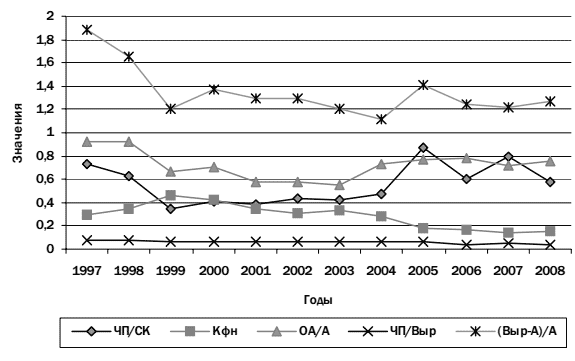
Рис. 1. Динамика значений БГП компании Dell
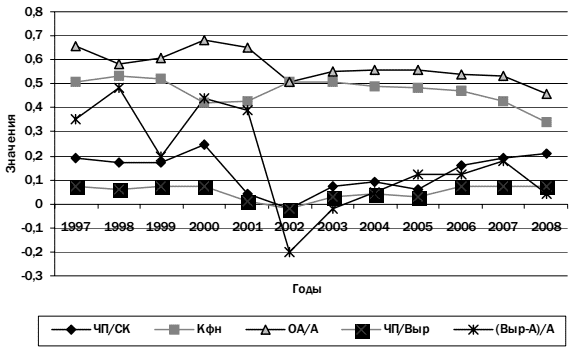
Рис. 2. Динамика значений БГП компании HP
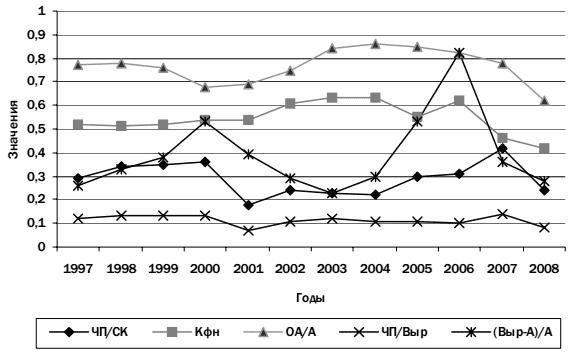
Рис. 3. Динамика значений БГП компании Nokia
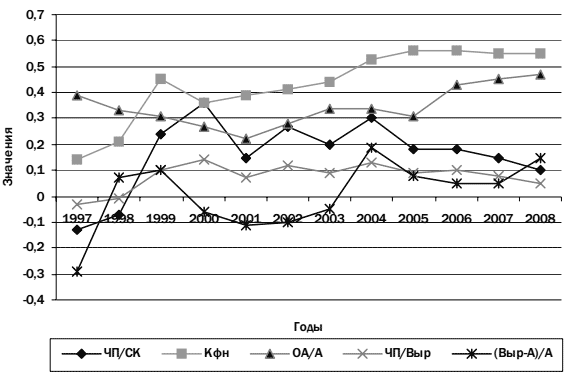
Рис. 4. Динамика значений БГП компании Samsung
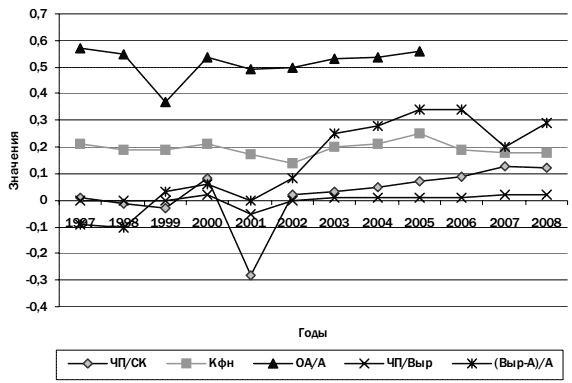
Рис. 5. Динамика значений БГП компании Toshiba
В итоговой таблице 2 исследуемые значения БГП сведены в качестве усредненных и перенесены для иллюстрации на итоговый график (рис. 6). Отметим, что операцию усреднения здесь правомочно проводить, так как все рассматриваемые компании относятся к одной отрасли.
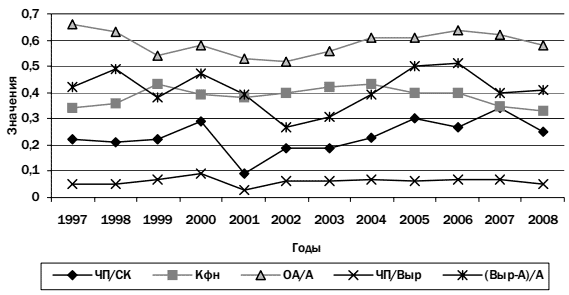
Рис. 6. Динамика средних значений БГП по IT-отрасли
Из анализа результатов исследований, которые представлены в таблицах и графиках, следует, что процесс самогармонизации выбранных БГП отмечен для всех наблюдаемых мировых IT-компаний. Для этого все значения БГП по всем компаниям и на всем интервале наблюдения были усреднены. Усредненные значения приведены в таблице 2. Все значения представляют собой гармоничные пропорции, возведенные в различных степенях:
0,38 ≈ 0,622; 0,24 ≈ 0,623; 0,06 ≈ 0,627.
Таблица 2 Усредненные значения БГП
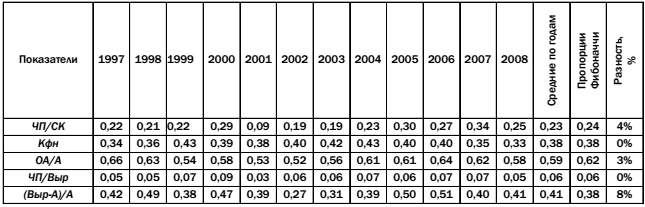
Наличие гармоничных пропорций в различных степенях указывает на присутствие, кроме указанного комплекса БГП, еще и других финансово-экономических показателей, которые дополняют принятую систему БГП до некоторого более полного набора показателей. Этот набор пока неизвестен, и он является, возможно, набором показателей более высокого уровня обобщения. Но для выявления этих показателей имеющейся информации оказалось недостаточно. Требуются еще дополнительные данные,в частности, о зарплате сотрудников, о себестоимости продукции, которые, естественно, в условиях жесточайшей мировой конкуренции являются коммерческой тайной.
Следует отметить, что разброс реальных усредненных БГП относительно соответствующих гармоничных пропорций вполне удовлетворителен. Значения приведенных погрешностей в таблице 2 подтверждают это. Вместе с тем непосредственно сами значения БГП имеют заметный разброс по годам для каждой компании, однако именно факт наличия сходимости в среднем подтверждает их гауссову природу.
Таким образом, БГП проявляют себя весьма устойчиво, причем, естественно, их поведенческая динамика осознанно руководством компаний не регулируется. Это происходит неосознанно в результате мыслительной деятельности управленцев компаний, которая при минимуме истинной информации в условиях конкуренции «выводит» показатели к гармоничным пропорциям.
Принцип использования гармоничных пропорций можно проиллюстрировать на простом примере из области спорта.
Представим себе футбольную ситуацию, когда пробивается 11-метровый удар. Как ведет себя в этой ситуации вратарь? Он не знает, куда будет пробит мяч и поэтому группируется в специальную стойку, а именно: ноги и руки находятся в полусогнутом состоянии, туловище наклонено вперед, а взгляд, естественно, устремлен вперед в сторону удара. Для чего такая стойка делается? Ведь вратарь не стоит по стойке «смирно», держа руки по швам, или в другой какой-либо позе. Ответ очевиден — для того, чтобы из этого исходного положения можно было бы в кратчайшее время с помощью прыжка оказаться в любой точке плоскости ворот, где потенциально может оказаться мяч. Из другой любой исходной позы это сделать, конечно, тоже можно, но уже не за кратчайшее время. Именно стойка вратаря и есть некоторый хоть и отдаленный, но очевидный для понимания аналог гармоничных пропорций в экономике.
Из состояния, когда финансово-экономические показатели принимают значения гармоничных пропорций (БГП), предприятию легче всего начать движение в любом направлении траектории развития, которая может потребоваться в силу непредвиденных экономических обстоятельств. Получив дополнительные знания о новой выбранной траектории, и начав по ней движение, руководством предприятия включаются алгоритмы и методы, оптимизирующие движение по этой траектории. БГП предприятия перестают быть гармоничными и принимают те значения, которые получаются в результате решения задач оптимизации.
Это продолжается до тех пор, пока не наступит период застоя, кризиса или другой ситуации, сопровождающейся отсутствием знаний о дальнейшем движении. Типичным примером, который мы рассмотрели, может служить конкуренция, когда каждый конкурент, как мы отметили выше, прячет от других конкурентов свои данные о производительности труда, себестоимости, заработной плате, поставщиках и т. д.
Вот именно в этом случае предприятие и должно построить свои финансово-экономические показатели в соответствии с гармоничными пропорциями, откуда ему гораздо легче будет двигаться дальше уже по следующей траектории. Собственно, этот процесс мы и наблюдаем на рассмотренных конкурентных рынках.
В итоге можно утверждать, что существует взаимосвязь между активной динамикой роста ком-паний-конкурентов на мировом рынке и явлением самогармонизации структуры их финансовоэкономических показателей.
1 Иванус А.И., Миронова Н.А. О феномене гармонизации по Фибоначчи параметров конкурирующих агентов в процессе генерации новых знаний: материалы / Одиннадцатый всероссийский симпозиум «Стратегическое планирование и развитие предприятий». М.: ЦЭМИ РАН, 2010. - С. 96-97.
2 Иванов В.И., Иванус А.И. Всероссийская объединенная электронная биржа интеллектуальной собственности: материалы / Научная сессия НИЯУ МИФИ-2010. М.: МИФИ, 2010. - С.143. [an error occurred while processing this directive]
