Исследование конкурентоспособности предприятий дорожного хозяйства: маркетинговый подход
Общую направленность современных процессов развития конкуренции в дорожном хозяйстве определяют кризисные явления в экономике. В условиях значительного сокращения объемов государственного финансирования инфраструктурных проектов на рынке дорожного строительства наблюдаются процессы усиления конкурентной борьбы за финансовые и инвестиционные ресурсы.
По нашему мнению, анализ структурных и динамических характеристик предприятий дорожного хозяйства Свердловской области позволяет оценить тенденции и проблемы их развития как важного элемента региональной транспортной инфраструктуры, что представляется весьма важным с позиций обеспечения эффективности функционирования региональной экономики, создания предпосылок для инвестиционной деятельности в данной отрасли, повышения уровня жизни населения региона, посредством увеличения его мобильности, и выхода на траекторию устойчивого экономического роста.
Для определения структурных характеристик рынка дорожных работ определим основные виды деятельности, которые осуществляются в данном сегменте экономики. Так, федеральным законом «Об автомобильных дорогах и дорожной деятельности в Российской Федерации и о внесении изменений в отдельные законодательные акты Российской Федерации» № 257-ФЗ от 08.1 1.2007 г. дорожная деятельность определяется, как деятельность по проектированию, строительству, реконструкции, капитальному ремонту, ремонту и содержанию автомобильных дорог. Для целей маркетингового анализа и определения фирменной структуры рынка дорожную деятельность укрупнено можно представить в виде совокупности: строительно-монтажных работ (СМР), проектно-изыскательских работ (ПИР) и работ по содержанию автомобильных дорог.
В Свердловской области участниками рынка дорожных работ являются свыше 50 хозяйствующих субъектов различной организационно-правовой формы и формы собственности.
Для анализа фирменной структуры рынка нами было проведено исследование по распределению государственного заказа по строительству, ремонту и реконструкции автомобильных дорог общего пользования регионального значения — государственный заказчик Свердловское областное государственное учреждение «Управление автомобильных дорог».
Так, в период с 2007 по 2009 год наблюдалась следующая динамика на дорожно-строительном рынке в сегменте строительно-монтажных работ (табл. 1)1.
Таблица 1. Структура рынка дорожно-строительных работ Свердловской области в 2007–2009 гг.
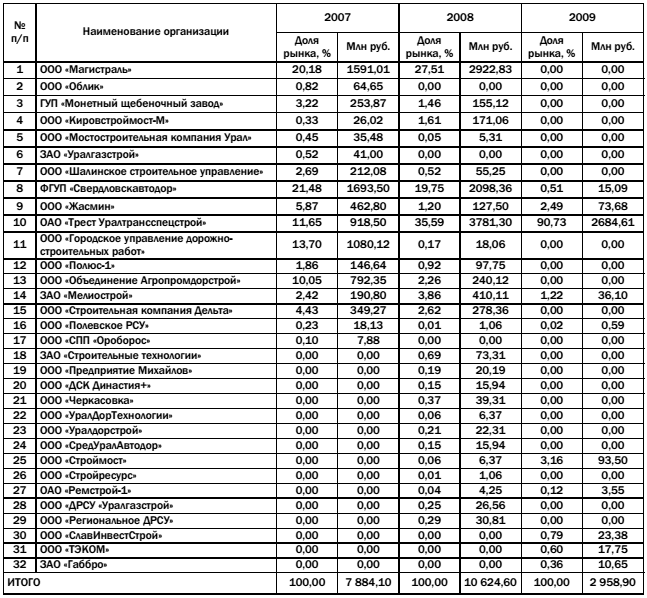
Как следует из таблицы 1, в условиях негативной внешней конъюнктуры, связанной, прежде всего, с сокращением объемов финансирования дорожной отрасли, фирменная структура рынка претерпела серьезные трансформации. Так, ряд ключевых игроков не смогли преодолеть кризисных явлений и оказались в стадии банкротства — ООО «Магистраль», ООО «Объединение Агропромдорстрой». На этом фоне происходило значительное усиление позиций ОАО «Трест «Уралтрансспецстрой», которое по итогам 2009 года занимало лидирующие позиции на рынке. Общей тенденцией, определяющей динамику рынка, стало системное увеличение доли крупных компаний, свидетельствующее о том, что часть мелких компаний постоянно уходит с рынка, а их объемы распределяются между оставшимися игроками. В этой связи наиболее актуальным становится детерминация имманентных характеристик рынка дорожного строительства. Для характеристики рынка дорожно-строительных работ рассчитаем индекс Херфинда-ля-Хиршмана, используемый для оценки степени монополизации отрасли
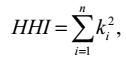
где
ki - доля i-й фирмы в отрасли, %;
n — количество фирм в отрасли.
Анализ данного показателя по 32-м организациям в динамике лет (2007—09) позволил выявить следующие закономерности развития отраслевого рынка.
Если в 2007 году индекс составил значение 1 375,36, что характеризует рынок как умеренно концентрированный, то в 2008 году показатель увеличился до 2 448,59, а в 2009 году и того больше — до 8 251, такая ситуация определяет рынок как высоко концентрированный.
Сложившаяся ситуация является типичной для дорожно-строительного рынка и объясняется рядом факторов, напрямую влияющих на уровень конкуренции на рынке.
Во-первых, рынок дорожно-строительных работ напрямую зависит от инвестиций в основной капитал. Особое значение для заказчиков приобретают наличие у предприятий развитой производственной инфраструктуры, высокий уровень производственно-технического потенциала, наличие опыта по выполнению строительно-монтажных работ, высокий кадровый потенциал. В условиях кризисных явлений в экономике, осуществлять программы по техническому перевооружению могут только крупнейшие компании.
Во-вторых, основным источником финансирования дорожного хозяйства является государственный бюджет Российской Федерации, что во многом ограничивает емкость рынка, определяемую количеством средств, выделенных из различных уровней бюджета на дорожно-строительные работы, а не реальными инвестициями в данный сектор экономики. В этих условиях на описываемом рынке происходят следующие процессы: с одной стороны, не имея запаса финансовой прочности, а также возможности получения дополнительных средств со стороны частных инвесторов, компании вынуждены покинуть рынок и, как правило, кардинально диверсифицировать производство, с другой стороны, усиление конкурентной борьбы за финансовые ресурсы обусловливает обострение конкуренции на рынке, так как он становится привлекательным для крупных строительных компаний региона, которые частично переориентируют свой бизнес в направлении реализации проектов дорожного строительства.
Третьим фактором, оказывающим влияние на уровень конкуренции на дорожно-строительном рынке, является низкая эффективность расходования денежных средств при реализации проектов. Как показывает практика, методы ценовой конкуренции превалируют на рынке дорожных работ, и при определении подрядной организации фактор стоимости строительства становится решающим для заказчика. В этой связи более конкурентоспособными становятся организации, извлекающие дополнительную прибыль путем уменьшения издержек производства.
В среднем дорожные проекты в России дороже аналогичных западных проектов. Исследования ЦМИ Сбербанка РФ, показали, что разница в проектах не столь велика, как считает ряд экспертов, но довольно значительна. При этом необходимо учесть, что для России характерными являются более низкие цены на строительные материалы, более дешевая рабочая сила, поэтому разрыв в стоимости, по сравнению с западными странами, не учитывает масштаба неэффективности дорожного строительства в России.
Можно выделить несколько факторов, существенно влияющих на стоимость строительства автомобильных дорог:
- Природно-климатические условия строительства. Так, в США при средней стоимости строительства одной полосы автомобильной дороги 2,5 млн долл/км, в северных штатах, находящихся на широте юга европейской части России, стоимость строительства составляет 3 млн долл/км, а в Нью-Йорке — 8,4 млн долл/км2. В России, по данным Федерального центра ценообразования, стоимость строительства одного километра четырехполосной автомобильной дороги может различаться в четыре раза: 144 млн руб./км в Костромской области и 563 млн руб./км — в Камчатской области3. Стоимость строительства одного километра дороги по Уральскому Федеральному округу приведена в таблице 2.
Таблица 2. Стоимость строительства одного километра автомобильных дорог в Уральском Федеральном округе
Анализ данных, приведенных в таблице 2, свидетельствует о том, что средняя стоимость строительства в регионах с неблагоприятными природно-климатическими условиями (ХМАО, ЯНАО) увеличивается от 1,8 до 2,1 раза в сравнении с регионами с благоприятными природно-климатическими условиями (Курганская и Челябинская области). К группе природно-климатических факторов можно отнести также грунтовые и рельефные условия строительства. Так, удельные показатели стоимости автомобильных дорог Финляндии в зависимости от грунтовых условий могут отличаться в 2—3 раза, в зависимости от условий рельефа — от 1,3 до 5 раз, в зависимости от условий застройки — от 1,5 до 3 раз4.
- Ресурсная обеспеченность региона. Анализ сметной стоимости строительства автомобильных дорог в России, показывает, что 70—80% затрат по строительно-монтажным работам составляет стоимость строительных материалов, в том числе транспортные расходы на доставку к месту строительства5. По уровню обеспеченности минерально-сырьевыми ресурсами для дорожного хозяйства и наличию крупных месторождений природных строительных материалов с объемом запасов более 10 млн куб. м Свердловская область занимает лидирующие позиции среди регионов Российской Федерации. Требуемый сырьевой запас для строительных нужд на 1 января 2008 года составляет 1 938,3 млн куб. м, в том числе песчаных грунтов — 363,3 млн куб. м, песчано-гравийной смеси — 216,9 млн куб. м, камня строительного для приготовления щебня — 1 057,9 млн куб. м. Общая потребность в основных дорожно-строительных материалах для обеспечения работ по строительству и реконструкции автомобильных дорог и дорожных сооружений, а также работ по ремонту покрытий на дорогах общего пользования, представлена в таблице 3.
Таблица 3. Потребность в основных дорожно-строительных материалах по Свердловской области
Предприятия дорожно-строительного комплекса Свердловской области имеют дополнительные резервы снижения себестоимости строительно-монтажных работ за счет снижения транспортных расходов на доставку материалов. Помимо имеющихся месторождений, дополнительным резервом для производства строительных материалов могут стать отходы горного производства предприятий Челябинской и Свердловской областей, получаемые от добычи, обогащения и переработки полезных ископаемых. Объем отходов в отвалах оценивается в 250 млн тонн, которые в настоящее время не используются. Таким образом, территория Свердловской области хорошо обеспечена строительными материалами и имеет значительный резерв, как для расширения дорожно-строительного производства, так и сокращения себестоимости строительно-монтажных работ.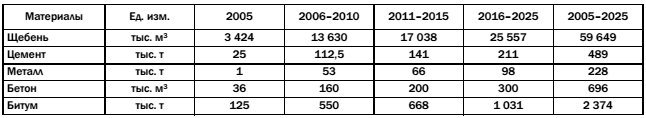
- Наличие инновационных технологий. Существенную роль в снижении стоимости строительства и последующей эксплуатации автомобильных дорог играет применение современных технологий. Инновационная модель развития дорожно-строительного комплекса предполагает как увеличение ввода новых автомобильных дорог, реализованное посредством институциональных решений на уровне Правительства России, так и повышение эффективности использования выделенных средств на строительство, ремонт и содержание автодорог посредством внедрения результатов НИОКР в производство.
При этом конкурентоспособность предприятий дорожно-строительного комплекса во многом определяется наличием опыта применения современных технологий.
Можно сделать следующие выводы: предприятия дорожно-строительного комплекса Свердловской области имеют объективные условия снижения стоимости строительства автомобильных дорог, путем реализации эффективных транспортно-логистических схем доставки материалов на объекты строительства, а также посредством внедрения разработанных технологических инноваций.
Четвертымфактором, определяющим уровень конкуренции в секторе дорожного строительства, является степень и направления интеграции участников рынка дорожно-строительных работ.
Трансформация экономической системы страны, направленная на переход от экспортно-сырьевой модели развития к инновационной, предопределила изменение характера взаимодействия хозяйствующих субъектов и выявила необходимость пересмотра факторов, влияющих на конкурентные позиции предприятий на рынке. Недостаток инвестиционных средств, сокращение государственного заказа, рост отраслевой концентрации явились предпосылками усиления конкурентных преимуществ предприятий дорожно-строительного комплекса. При этом главным детерминантом данных процессов становится интеграция производственных и инфраструктурных звеньев предприятий.
Учитывая специфику компаний дорожно-строительного комплекса, реализующих функции инфраструктурного обслуживания отраслей народного хозяйства и тем самым существенно влияющих на конкурентоспособность предприятий на рынке, идентифицируем основные направления интеграционных процессов, характерных для предприятий ДСК. По нашему мнению, такую интеграцию можно рассматривать в четырех направлениях.
Первое — это вертикальная интеграция посредством удлинения технологического цикла организации сквозных перевозок с минимизацией потерь времени на перевалку грузов.
Второе направление — реализация форм горизонтальной интеграции, предусматривающих расширение зоны транспортного обслуживания с соответствующим повышением густоты транспортной сети.
Третье — использование форм конгломератной интеграции за счет диверсификации профильных и инфраструктурных бизнес-процессов, включение в корпоративные бизнес-стратегии вопросов приобретения и развития объектов промышленности, строительства, связи.
Четвертое — внутренняя интеграция, предполагающая оптимизацию производственной структуры, выделение непрофильных производств и функций (аутсорсинг), поиск путей более эффективной организации непрофильных производств, выполняющих функции обслуживания основных бизнес-процессов производственной инфраструктуры.
Рассмотрим последнее направление более подробно, применительно к автодорожному строительству. В этой отрасли непрофильными объектами, выполняющими обслуживающие функции, являются предприятия подсобно-производственного и энергетического назначения. Эти предприятия по характеру бизнес-процессов представляют собой промышленные структуры. Но поскольку они реализуют функции обслуживания при выполнении дорожно-строительных работ, то будем называть их субпромышленными комплексами.
Такие комплексы могут иметь централизованную или децентрализованную организационную структуру управления, что диктуется условиями размещения промышленных предприятий транспортной инфраструктуры, особенностями принятой системы бухгалтерского и управленческого учета, использования средств IT-технологий (MRP, ERP и т. д.). Несмотря на то, что предприятия этого комплекса могут иметь дискретный или непрерывный характер производства, их объединяют принципы и методология организации промышленного производства, а также набор методических инструментариев операционного менеджмента, которые необходимо совершенствовать как с учетом научно-технического прогресса, так и специфики основных бизнес-процессов транспортной инфраструктуры.
Особую актуальность в настоящее время приобретает проблема интеграции производственных комплексов и баз предприятий дорожной индустрии и образование структур корпоративного типа.
Обобщая сказанное, необходимо подчеркнуть, что вектор развития конкурентных отношений в сфере дорожного строительства определяется кризисными явлениями в экономике. При этом конкурентоспособность регионального дорожно-строительного комплекса оказывает существенное влияние на динамику основных индикаторов развития отдельных предприятий, входящих в его состав.
1 Составлено по: Доклад о социально-экономическом положении Свердловской области в 2007 году. - Екатеринбург. Министерство экономики и труда Свердловской области. 2008; Доклад о социально-экономическом положении Свердловской области в 2008 году. - Екатеринбург. Министерство экономики и труда Свердловской области. 2009; Доклад о социально-экономическом положении Свердловской области в 2009 году. - Екатеринбург. Министерство экономики и труда Свердловской области. 2010; Данные официального сайта Свердловской области о размещении заказов.
2 Highway Construction Cost Comparison Survey, Final Report, April 2002, US, Washington State Department of Transportation.
3 Справочник стоимостных показателей по отдельным видам капитального строительства (объектам-аналогам), Министерство регионального развития РФ, Москва. 2009.
4 How much? Road management costs in 2005, TIEHALLINTO Vаgfоrvaltningen Finnish Road Administration Helsinki 2006).
5 Инновации как экономический проект // Автомобильные дороги. 2010. № 6 (943). С. 12-14. [an error occurred while processing this directive]
