Перспективы, последствия и бизнес-процессы развития интернет-торговли в России
По данным Росстата, реальный оборот розничной торговли за 9 месяцев 2009 года снизился на 5%. Зато интернет-магазины чувствуют себя неплохо. По оценкам Национальной ассоциации участников электронной торговли (НАУЭТ), за первое полугодие интернет-розница выросла на 70—80% по сравнению с январем — июнем 2008 года. Прирост оборота интернет-торговли за 2009 год достигает 40%1.
По оценкам аналитиков, доходность электронной торговли в 2009 году выросла в стране на 50 — 60% при общем годовом обороте рынка свыше 100 млрд рублей.
Эксперты НАУЭТ отмечают, что самое большое влияние на объемы рынка интернет-торговли оказывают розничные сети. Но пока выручка интернет-магазинов, не имеющих собственных стационарных торговых точек, гораздо меньше, чем у соответствующих подразделений «офлайновых» операторов. В числе лидеров рынка выступают торговцы бытовой техникой: «Техносила», «М.видео», «Утконос», «Евросеть». По оценкам «Оборот.ги», интернет-продажи приносят сетям «Эльдорадо», «М.видео», «Евросеть», «Связной», «Техносила» до 2% оборота. Посещаемость их сайтов — 10—100 тыс. человек в день, покупателем становится каждый сотый посетитель, а сумма среднего чека колеблется в пределах 100—2 000 рублей.
По статистике, около 80% всех доходов электронной торговли приходится на несколько крупных российских интернет-магазинов, представляющих самый широкий ассортимент товаров. Сюда же можно отнести и виртуальные филиалы торговых сетей. Малые и средние онлайн-магази-ны занимают соответственно 20% рынка. Как правило, они фокусируются на каком-то одном сегменте товара, например на оргтехнике или книгах1.
Как и в реальной жизни, небольшие магазины не могут конкурировать с крупными игроками — не тот ассортимент, да и цены гипермаркеты за счет больших объемов продаж могут предложить более выгодные. Однако узконишевые малые интернет-магазины, как и в реальной рознице, могут оказаться для некоторых покупателей более привлекательными.
Российский рынок интернет-магазинов пока еще занимает довольно скромное место в розничной торговле, всего 2—3%. Но темпы роста этого рынка столь велики, что некоторые эксперты уже видят в онлайне серьезную конкуренцию обычным гипермаркетам.
Главным сдерживающим фактором развития интернет-торговли является недостаточное распространение электронных платежей. По сведениям «Интег-рума», на сегодня наличные остаются преимущественным способом оплаты покупок в интернет-магазинах: их доля примерно в четыре раза выше, чем платежей с помощью кредитных карт. Сроки доставки товара также оставляют желать лучшего.
В последнее время некоторые продуктовые торговые сети начали активно осваивать Интернет, правда и здесь у торговых сетей есть некоторые проблемы. На данный момент интернет-магазины имеют только «Рамстор» и «Седьмой Континент». Остальные торговые сети пока не планируют развивать торговлю в Интернете.
Поэтому на интернет-торговлю продуктами питания приходится только 10% от всех покупок в сети (рис. 1)2. Крупные игроки ждут, пока рынок достигнет критической массы в обычных интернет-магазинах.
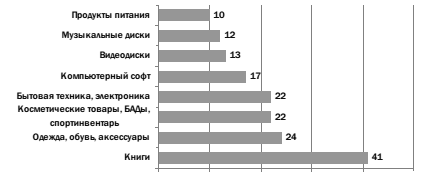
Рис. 1. Доля категорий товаров в покупках интернет?пользователей за 4?й квартал 2009 года, %
В перспективе рынок интернет-торговли должен качественно поменяться. Развитие будет идти по двум направлениям.
Первое — развитие интернет-продаж крупными торговыми сетями и супермаркетами (рис. 2). Причем продажи продуктов питания в Интернете догонят продажи непродовольственных товаров. В реальных супермаркетах резко пойдет на убыль поток покупателей. В основном это будут «зеваки», которые пришли посмотреть на товары и продукты, узнать цены. Но покупки они будут совершать позже в Интернете, часто у конкурентов. Постепенно владельцы крупных сетей и супермаркетов будут отказываться от больших площадей, возможно, что и радикально — почти совсем. Следовательно, квадратный метр торговой площади резко упадет в цене.

Рис. 2. Бизнес?процесс продаж через Сеть магазинов
Под угрозой будут перспективы бизнеса по управлению коммерческой недвижимостью. Дополнительный негатив — это радикальное сокращение занятости в торговой сфере, более масштабное, чем давно идущее за счет применения современных технологий автоматизации торговых процессов и самообслуживания. Но произойдет увеличение занятых в логистических операциях, в доставке продуктов и товаров.
Второе направление — развитие логистического бизнеса.
В этом случае центром торговли станут логистические компании (рис. 3), которые будут активно отнимать покупателей у торговых сетей и супермаркетов. Могут быть разновидности логистических компаний. Первая разновидность будет вести бизнес также, как и торговые сети, только теперь в Интернете. Организуя товаропотоки и складское хозяйство, они будут вкладывать и собственные средства в закупки и требовать больших скидок с производителей.

Рис. 3. Бизнес?процесс интернет?продаж через логистическую компанию
Будут на рынке и новые игроки в лице объединений (союзов) производителей, которые будут создавать собственные логистические компании.
Также нельзя сбрасывать со счетов крупные интернет-магазины, которые могут подтянуть до соответствующего уровня свою логистику.
Другая разновидность логистических компаний появится позже и будет выполнять только функции доставки, прибавляя к цене товара свой тариф за доставку транспортом, аренду склада производителем и доставку непосредственно покупателю. Появление таких компаний на рынке в перспективе позволит снизить конечные розничные цены, получить доступ на рынок мелким компаниям-производителям нишевых продуктов, работающим с небольшим контингентом целевых покупателей.
По какому бы направлению не развивался бизнес в Интернете, в любом случае нужны будут маленькие точки выдачи товаров и продуктов покупателям по территории населенных пунктов. Всегда будут люди предпочитающие забрать продукты лично и не ждать их доставки к двери квартиры, либо не желающие иметь лишние контакты у двери своей квартиры. Если точки выдачи товаров будут популярны у покупателей, следует все-таки ожидать общего сокращения занятости в торговой сфере в целом, но уже за счет работников доставки.
Следует упомянуть о «Почте России». Данная организация могла бы заявить о себе в этом бизнесе. У «Почты России» еще остаются свои региональные склады. Хотя часть их уже продана. Но, пожалуй, ее обойдут конкуренты в лице частных компаний. Здесь нужна другая организация работы с другими затратами и конечными тарифами. Организовывать склады можно где угодно, в том числе за чертой города. А вот пункты выдачи по территории города частникам придется создавать с нуля. Но это не будут серьезные затраты для крупных и даже средних игроков. Требования к помещениям пунктов выдачи заказа невысоки.
С развитием логистики складские запасы будут падать, ориентация на клиента усилится, будет преобладать работа под заказ. Возрастет роль CRM-технологий с обратной связью с клиентом.
Логистический бизнес в России по новым технологиям с нуля быстро могли бы организовать крупные иностранные торгово-логистические компании и интернет-торговцы, но сейчас им будут усиленно строить всяческие искусственные преграды, например таможенные. Так, проблемы с Таможней и Почтой России имеет известный международный аукцион «eBay».
В пользу международных компаний типа «eBay» играет наличие у них огромной аудитории покупателей и поставщиков, раскрученный брэнд, возможности сравнивать цены на товары в разных странах мира, наличие обратной связи с клиентом, наличие у клиента возможности не только покупать, но и продавать. Но любая успешная интернет-компания обречена на провал в будущем при отсутствии физической основы бизнеса, то есть своей логистики. Она может быть легко потеснена с рынка. За ней останется только рынок очень дешевых заграничных товаров. Да и тот отберут более продвинутые конкуренты с помощью международных альянсов.
1 Евпланов А. Реальные доходы виртуальных магазинов // Российская Бизнес-газета. — № 739 (6) от 16 февраля 2010 г.
2 По результатам исследования компании Nielsen. [an error occurred while processing this directive]
