Добро пожаловать в 2005 год
Член Совета директоров исследовательского холдинга Romir, Президент Гильдии Маркетологов
Неумеренные стенания бизнесменов и менеджеров по поводу «утраченного Рая», если достигнут Небес, то могут превысить и ангельское терпение; и вот тогда на их головы обрушится настоящая Кара. Спору нет, если сравнивать показатели первого квартала и основанные на них оценки на весь 2009 год (что не вполне корректно) с данными за соответствующий период 2008 или даже 2007 года, то картина получается весьма удручающая. Однако если попытаться начать относиться к 2007—2008 годам, как к весьма приятному, но все-таки сну — мороку и немного расширить горизонты своей памяти, то можно будет не только прекратить стенания, но даже зарядиться некоторым оптимизмом. При этом совершенно необязательно вспоминать 1913 год (хотя он был весьма хорош) и даже последнее десятилетие 20-го века. Достаточно будет и последних пяти лет.
Ситуацию на российском фондовом рынке, еще в начале марта, иначе как полномасштабной катастрофой (биржевым Чернобылем) никто не называл. Падение стоимости акций ведущих компаний страны в среднем в четыре раза, а отдельных — «особо выдающихся» — в 10—20 и даже в 50 раз ввергало держателей акций и отдельных «сочувствующих» товарищей в глубочайшую депрессию. Длительное созерцание графика изменения индекса РТС (или ММВБ) за последний год — навевало мысль о конце света на отдельно взятой биржевой площадке (рис. 1).
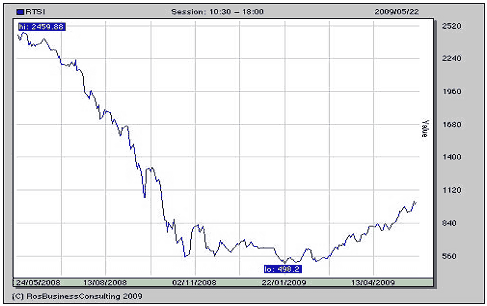
Рис. 1. Динамика индекса РТС за последний год. Данные РБК
Однако если посмотреть на тот же график (индекса РТС) за пятилетний период (рис. 2), то поводов для стенаний станет намного меньше. Что мы видим? Осенняя паника 2008 года вернула показатели индекса РТС на уровень первой половины 2004 года. Весеннее «ралли» 2009, с удвоением стоимости акций российских компаний и очередным достижением уровня в 1 000 пунктов по индексу РТС, — вывела нас на показатели второй половины 2005 года. При этом, смею напомнить, в 2005 году никто не стенал по поводу «чрезвычайно низких показателей фондового рынка». Напротив, — все очень радовались тому, что всего лишь за год индекс вырос в два раза. Это был один из лучших показателей в мире! Ведь за 2004 год индекс РТС не вырос совсем, но и не упал. А предыдущее удвоение произошло ровно за два года: с начала 2002 по конец 2003 года.
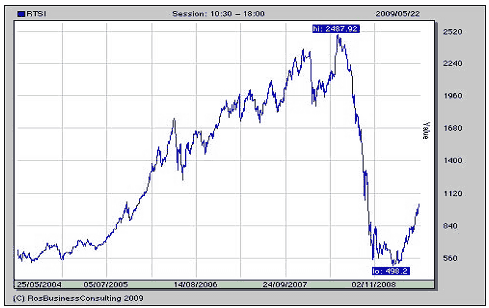
Рис. 2. Динамика индекса РТС за пять лет. Данные РБК
Но игроки и владельцы акций в 2007 году почему то решили, что удвоение фондового рынка за год — это теперь «норма жизни». Ведь за 2006 год рынок опять почти удвоился. И так будет всегда. Ну зато теперь все знают, что нет такого экономического закона — «о бесконечном удвоении фондового рынка в отдельно взятой стране». Хотя абсолютно исключить возможность в будущем и удвоения, и кратного падения показателей фондового рынка за очень короткий промежуток времени не возьмется никто. Более того, пора уже понять — что резкие (очень резкие) колебания фондового рынка — это скорее норма его развития, чем аномалия. Особенно — на развивающихся рынках. Это только Доу-Джонс более 10 лет совершает вялые (по нашим понятиям) колебания вокруг отметки в 10 000 пунктов с амплитудой в 30% вниз и 40% вверх.
Нефть. Десять лет назад мы молились о том, чтобы цена на наш основной внешнеторговый ресурс поднялась хотя бы до 25 долларов за баррель. Спустя полтора года наши молитвы были услышаны. И нам три года было хорошо (рис. 3).
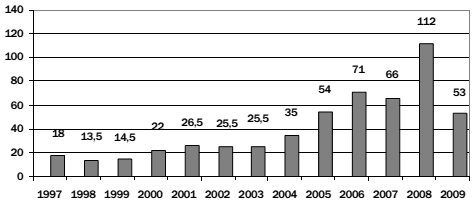
Рис. 3. Динамика цен на сырую нефть 1997 – 2009. Апрель. USD/ баррель. Данные автора
В апреле 2004 нефть стоила 35 долларов, и нам стало — совсем хорошо. Через год цена перевалила за полтинник, и нам было так хорошо, что и словами не описать. Целых три года. Затем случился «морок». В апреле 2008 цена сырой нефти перевалила за сотню.
Какая сволочь убедила нас, что это навсегда? Зачем мы стали рассчитывать на 200 к концу 2008 и 300 в 2009 или 2010? То, что происходит сейчас, — это типичная наркоманская ломка. Но есть надежда, что большая и очень инерционная экономика России не успела всерьез подсесть на «нефтяную иглу». Ведь цена «черного золота» была выше 100 долларов за баррель всего каких-то шесть месяцев. А в конце прошлого года мы уже делали расчеты исходя из того, что теперь цена на нефть будет долларов 30—40 за баррель. Очень долго. Сегодня цена нефти такая же, как и четыре года назад. В 2005 году. Очень хорошем для экономики России и ее граждан году. В том году, правда, был еще и общий экономический рост в 7%. А не спад от 7 до 10% по самым последним оценкам. Но если мы весьма неплохо жили четыре года назад при цене на нефть в 50—55 долларов за баррель, и даже имели при этом хороший экономический рост, то и сегодня, при такой же цене, как минимум, не должно быть никакой катастрофы. А как максимум — есть потенциал для восстановления экономического роста.
Рубль. Без длинных разговоров давайте просто посмотрим на график, изображенный на рисунке 4.
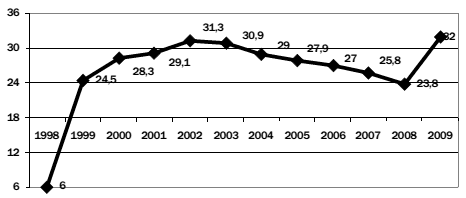
Рис. 4. Курс рубля к доллару США. Май. Данные ЦБ России
Итак, мы имеем сегодня практически такой же курс рубля к доллару, как и семь лет назад. Это при том, что инфляция за этот период увеличила розничные потребительские цены в России на 150%, а в США — не более чем на 25—30%. То есть рубль (к доллару) в мае 2009 примерно в два раза «крепче», чем в мае 2002.
Автомобили. «Продажи новых автомобилей в январе-апреле 2009 года снизились на 40% по сравнению с аналогичным периодом прошлого года!!!»; «Ввоз в Россию подержанных иномарок за первые четыре месяца 2009 года сократился в 24 раза!!!»; «Потребители не хотят покупать модели 2009 года!!!»1 Кошмар. Пойдите (автодилеры) и утопитесь в бочке подешевевшей нефти! Или — «переквалифицируйтесь в управдомы». Это вам не полугодовые очереди на популярные модели устраивать и спекулировать местами в этих очередях. Или продавать новые иномарки по ценам в 1,5—2 раза выше, чем в Европе, где средняя заработная плата (в евро) в 3—4 раза выше, чем в России. И вообще — когда до вас наконец дойдет, что основной бизнес автодилеров во всем мире только в третью очередь связан с продажей новых автомобилей? А в первую и вторую — с торговлей автомобилями с пробегом (если вы не научитесь это делать даже после отмены «двойного НДС», то — см. рекомендацию выше) и сервисом. Знакомое слово? Это совсем не то, о чем вы подумали. О чем вы подумали — это совсем не сервис, а натуральное «разводилово».
Если оставить в стороне эмоции и спокойно посмотреть на рисунок 5, то можно увидеть, что даже самый пессимистичный вариант прогноза на этот год (составленный после получения данных за I квартал) дает 45%-ное падение продаж новых автомобилей до уровня 2004 года. А 2004 год был на рынке автомобилей совсем даже и не плох. Продажи новых автомобилей преодолели планку в 1,5 миллиона штук, а средняя цена автомобиля — в 10 тысяч долларов. И тогда дилеры этому были очень рады. Да и потребители особенно не жаловались. А вот когда в 2008 половину продаж в штуках и две трети в деньгах стали составлять новые импортные (произведенные не в России) иномарки средней ценой в 30 000 долларов (заработная плата квалифицированного рабочего за 3,5 года), стало очевидно, что конец этому безумию не за горами.
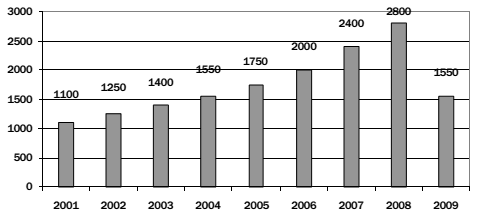
Рис. 5. Продажи новых автомобилей в России в 2001–2009 гг., тыс. шт. Данные Росстата, «Эксперт-Авто», «Авто-ньюс», Ассоциации Европейского Бизнеса
Жилье. Рынка жилья, в классическом понимании этого термина — большое количество однотипных сделок (десятки в неделю в каждом муниципальном районе города), достаточно «прозрачных», чтобы можно говорить о «средней» цене, в Москве нет с ноября 2008 года. А есть отдельные сделки, идущие в очень широком ценовом диапазоне, определяющемся «балансом страха». Часть покупателей опасается, что может возобновиться «ценное ралли» и/или хочет уберечь свои деньги от инфляции/девальвации: рубля, доллара или евро. Часть продавцов очень сильно боится, что цены продолжат падать (во всех валютах), а квартиры у них начнут просто отбирать за долги. У кого нервы не выдерживают первыми, тот и сдает свои позиции. Иногда — весьма радикально. Рынок восстановится в натуральных объемах, как только продавцы осознают, что 2008 год закончился. И закончился плохо. И, несмотря на их бесконечные заклинания относительно того, что «московская недвижимость всегда в цене», количество богатеньких дурачков, с помощью которых можно было бы вновь надуть «спекулятивный пузырь» на рынке жилья, стремительно сокращается. Так же как и количество банков, готовых финансировать эти авантюры.
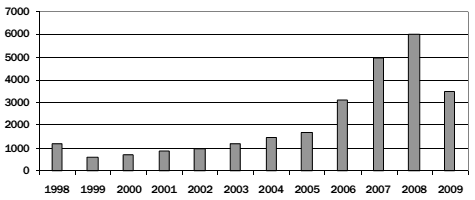
Рис. 6. «Средняя» цена кв. м на вторичном рынке, долл. Москва, спальный район. II квартал года. Данные – экспертные оценки
Если ориентироваться на уровень 2004—2005 годов, то ценам придется «похудеть» еще в два раза (в долларах). А если продавцам удастся «зацепиться» за пропорции 2006 года, то ценовой стабилизец уже близко. В 2005 цена метра московского жилья (спальный район, вторичный рынок) была эквивалентна двум средним месячным заработным платам в столице; в 2006 — трем; в 2007 и 2008 — четырем. В первом квартале 2009 — опять трем. По-хорошему, она должна быть равна одной, максимум 1,5 средним заработным платам в соответствующем городе. Почему? Об этом я подробно писал в статье «Миф о перепотреблении». Так что — в два раза, ребята. В два раза!
1 Из 387 тысяч проданных в I квартале 2009 года новых автомобилей менее четырех тысяч (1%) относятся к модельному ряду 2009 года. [an error occurred while processing this directive]
