Маркетинговая диагностика состояния инфраструктуры обеспечения экспорта зерновых
Ростовская область в течение практически всего постсоветского периода имеет сильные позиции по экспорту пшеницы и иных зерновых и масличных культур. Привлекательность торговых операций с зерном на зарубежных рынках опосредовала необходимость обеспечения экспорта указанных сельскохозяйственных рыночных позиций, что, в свою очередь, обусловило значительные трансформации инфраструктуры обеспечения и доставки их конечному потребителю. Данные трансформации, в частности, проявились в наращивании мощностей Ростовского, Азовского и Таганрогского морских портов, создании сети портовых зерновыхтерминалов, увеличении пропускной способности Волго-Донского канала. В рамках комплексных изменений инфраструктуры внешнеэкономической деятельности в области торговли зерновыми и масличными культурами были произведены массивные дноуглубительные работы на плече от Ростова до выхода из Азовского моря и ледокольное обеспечение проводок водных единиц транспорта в зимний период.
В условиях стабильного роста экономики данные инфраструктурные вложения были оправданны растущими объемами экспорта по указанным рыночным позициям, существовал определенный интерес к инвестированию в данную инфраструктуру у различных кредитных организаций. Однако зарегули-рованность в сфере экспорта зерновых не позволила сформировать полноценную конкурентную среду. В свою очередь, низкая конкуренция в рассматриваемой отрасли опосредовала отсутствие маркетинговой ориентации1 формируемой инфраструктуры и неполноценную рыночную ориентацию указанной инфраструктуры2. Это обстоятельство предполагает относительно низкую подвижность функционирующей инфраструктуры, ее недостаточную адаптивность к изменению рыночных конъюнктур. Персонал, занятый в инфраструктурных образованиях, не мотивирован надлежащим образом и без соответствующих управляющих импульсов не склонен адаптироваться к изменениям, возникающим в результате кризисных условий.
Разворачивающийся финансовый и экономический кризис в значительной степени меняет правила игры на международных и российских рынках, неизбежно отражающиеся на состоянии инфраструктуры, в том числе и в указанной сфере. Это объясняется тем, что инфраструктурный комплекс по обеспечению экспорта зерна не является самовоспроизводимым и самоокупаемым и в значительной степени зависит от перманентных вложений, в том числе и из бюджета. Влияние данного кризиса усугубляется снижением цен на энергоносители на 300 процентов, и перспектив на стремительный рост цен не ожидается ввиду продолжающейся рецессии экономики. Данное обстоятельство опосредует дефицит государственного бюджета России и связанные с ним неизбежные программы сокращения федеральных расходов. В сложившихся условиях сокращению подвергнутся все инфраструктурные проекты, не гарантирующие быстрого приращения вложенного капитала. Тогда как проекты, возможные к осуществлению при сниженном финансировании, подвергнутся таковому в урезанном объеме.
Попутно прогнозируемо снижение инвестиционной привлекательности основных инфраструктурных объектов обеспечения стабильной транспортировки зерна и уменьшение кредитования его производства ввиду длительности цикла окупаемости инвестиций. Общее снижение финансирования может привести к нарушению или затруднению функционирования «технологической цепочки» в любом ее звене.
В этих условиях крайне важным представляется сохранение существующей инфраструктурной цепочки в рабочем состоянии, позволяющем осуществлять экспортные операции морским путем в заданном объеме, так как выход из строя любого элемента данной цепи может привести к срыву поставок, потере клиентов и их доверия. Таким образом, в предполагаемой ситуации недофинансирования в среднесрочном периоде крайне важной представляется маркетинговая диагностика состояния указанной инфраструктуры на предмет ее сохранения в состоянии возможности ее быстрого наращивания при появлении благоприятных рыночных конъюнктур. Параллельно необходимо выявление в процессе маркетинговой диагностики источников текущего инвестирования, а также перспективных источников инвестиций в поддержание и развитие указанной инфраструктуры.
Инфраструктура обеспечения экспортных операций зерном по морскому пути многочисленна и разнообразна. Перечислить все инфраструктурные объекты не представляется возможным. Имеет смысл рассматривать группы инфраструктурных объектов по их функциональной принадлежности. Например, группа обеспечения дноуглубительных работ, группа обеспечения ледовой проводки, служба проводки судов, службы отстоя судов и погрузки. Некоторые инфраструктурные объекты из этих групп находятся в собственности разных форм, от государственной до частной, и имеют разных владельцев. Вследствие этих обстоятельств уровень согласования их деятельности отличается наличием значительных резервов. Одним из таких резервов является общее повышение доходности или, то же самое, сокращение внутренних расходов.
В ходе предварительного маркетингового анализа удалось определить ряд обстоятельств, значительно влияющих на затратную часть стоимости зерна. Отсчет затратной части начинается от цены закупки, которая в текущем году колебалась около пяти тыс. рублей за тонну зерна. Вследствие транспортно-географических особенностей Ростовской области существенная часть зернопроизводительных хозяйств находятся в значительном удалении от железной дороги, проходящей по территории Ростовской области, и от судоходных рек. Это обстоятельство, а также принятый алгоритм перевозок и хранения зерна, определяет его первичные перевозки автомобильным транспортом. Транспортным средством текущего периода для указанных целей является грузовик «Камаз» со средней грузоподъемностью порядка 10 тонн и средним расходом дизельного топлива 24,5 литра на 100 км. Учитывая цикл перевозок зерна на первичном плече доставки до места хранения — элеватора по маршруту «полный-пустой» затраты горючего на 100 км плеча составляют в среднем 49 литров дизельного топлива. В контексте географии расположения элеваторов в среднем транспортировка 10 тонн зерна с учетом эксплуатационных расходов автотранспорта и персонала обходится в 5 тыс. руб. или около 10% от закупочной стоимости транспортируемого объема зерна. Кроме этих расходов, затратную часть стоимости экспортируемого зерна составляют расходы на хранение (услуги элеваторов), расходы на транспортировку к месту погрузки на морской транспорт, услуги зернового погрузочного терминала, услуги на транспортировку к конечному потребителю. В стоимость транспортировки частично включаются услуги служб проводки судов и иных инфраструктурных объектов, связанных с судоходством. Таким образом, совокупная затратная часть стоимости зерна увеличивается в значительной степени, что в кризисных условиях, с одной стороны, снижает его конкурентоспособность, а с другой — уменьшает сумму прибыли и тем самым влияет на инвестиционную привлекательность всех задействованных в операциях инфраструктурных объектов. Затраты могут быть еще выше при недостаточной согласованности деятельности указанных элементов инфраструктуры, вероятность которой увеличивается вследствие прогнозируемого недофинансирования.
Следовательно, прямое уменьшение затратной части стоимости зерна и функционирование инфраструктуры обеспечения в режиме наибольшего благоприятствования будут способствовать увеличению конкурентоспособности экспортируемого продукта и прибыльности экспортных операций.
На первом этапе для достижения поставленных целей, а именно полноценной маркетинговой диагностики в сфере экспорта зерновой продукции, необходимо создание маркетингового аналитического центра, который может оперативно сотрудничать и обмениваться информацией с региональным маркетинговым аналитическим сельскохозяйственным центром3, что в значительной степени сократит дублирование информации и финансовые затраты на его содержание.
Предполагается, что основой деятельности предлагаемого центра должны явиться согласование и рационализация деятельности всех инфраструктурных образований, увязанных в осуществлении экспортных операций зерном. Для этого в составе маркетингового центра формируется основной отдел — система организации согласования о рационализированном сотрудничестве различных инфраструктурных объектов. Далее, для функционирования центра необходима постоянная и надежная информация о состоянии рынка реализации зерна на региональном и федеральном уровнях, о резервах зерновой продукции у сельхозпроизводителей, а также доведение до их сведения прогнозов о реализации зерна на зарубежных рынках (цены, объемы, сроки доставки, периодичность отгрузки, требования к качеству зерна (на хлебобулочные и макаронные изделия, кормовое и сырье для производства спирта и т. д.).
Исходя из предполагаемого прогноза, аналитики и прогнозисты могут формировать рекомендации по производству таких видов зерна, которые будут иметь гарантированный сбыт по цене с учетом необходимой для хозяйств нормы прибыли. Кроме того, указанная организация может содействовать взаимодействию сельхозпроизводителей, пользующихся ее услугами, с кредитными структурами.
В условиях кризиса кредитование сельхозпроизводителей сопряжено с дополнительными высокими рисками невозврата кредитов, и в этом случае информация о тех производителях, которые сотрудничают с маркетинговым центром и имеют гарантированный сбыт, способна облегчить предоставление кредита конкретному производителю сельхозпродукции.
Кроме того, предоставление прогноза на ликвидность того или иного вида зерновой продукции конкретным производителям может сопровождаться заключением договора о приобретении части рекомендуемой к производству агрокультуры с соблюдением нормы рентабельности, что, в свою очередь, позволит производителям более уверенно заключать кредитные соглашения.
Проблемы сельхозпроизводителей, связанные с неразвитостью областной инфраструктуры доставки и хранения сельхозпродукции, а именно длинные и затратные плечи доставки зерна и географическое расположение элеваторов, не могут быть устранены непосредственной деятельностью указанного центра. Однако, в отличие от разрозненных сельхозпроизводителей, центр имеет возможность в значительной степени разрешить указанные проблемы при помощи посредничества, определяя наиболее удобные для каждой конкретной ситуации пункты приемки зерна для экспорта (на элеватор для предварительного хранения или на зерновой терминал для отправки партии без хранения). Выявив ценовые преимущества вследствие укорочения плеча доставки и сроков хранения зерна, возможно определить целесообразность организации вновь создаваемых зерновых терминалов, имеющих гарантированную загрузку, по берегам судоходных рек Ростовской области и доступность их для продукции ростовских производителей. В этой деятельности возможно использование преимуществ маркетинговой логистики в части составления сетевых графиков доставки и расчета оптимальных транспортных плеч и партионности поставок.
Ориентировочная структура и состав предлагаемого к созданию маркетингового аналитического центра в сфере организации экспорта зерна представлены на рисунке.
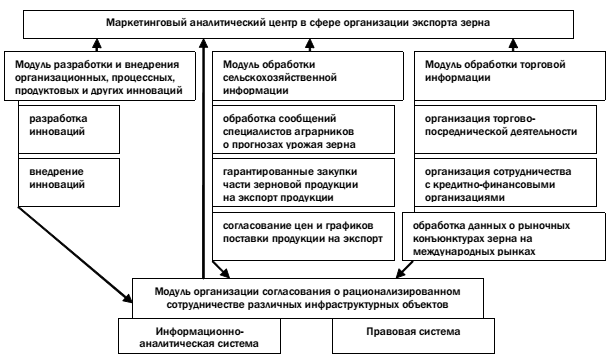
Подобная схема маркетингового аналитического центра в сфере организации экспорта зерна позволяет охватить весь очерченный круг проблем в этой области, существующих в настоящее время. Кроме того, функционирование предлагаемого центра повысит реальную связь сельхозпроизводителей с рынком, позволит наладить обратную связь на рыночные сигналы в отношении изменения конъюнктур.
Тем не менее формирование новой структуры такого рода не является гарантией успеха само по себе. Для успешности обеспечения качества работы регионального маркетингового аналитического центра необходимым условием является обеспечение достоверности прогнозов о рыночной динамике, что предполагает участие в работе таких центров специалистов высокой квалификации. В этом контексте следует отметить, что создание такой организации в Ростовской области, а возможно, и в других регионах является актуальным, так как научно обоснованное прогнозирование более эффективно, нежели метод проб и ошибок.
Тем не менее то обстоятельство, что в очерченной сфере деятельности маркетингового аналитического центра развивает свою деятельность множество собственников, имеющих разные организационно-правовые формы, кредитные и инвестиционные возможности и практику хозяйствования, не позволяет надеяться, что функционирование указанного центра будет оценено и востребовано в должной мере. Это актуализирует необходимость формирования взаимосвязей всех участников процесса на основе финансовых обязательств, причем данная взаимосвязь должна реализовываться по принципу горизонтальной интеграции. То есть для координации всей деятельности в указанной сфере должно быть создано некое акционерное общество, уставный капитал которого будет сформирован из небольших отчислений участников данной деятельности. Совет директоров данного общества будет основывать свою деятельность на базе функционирования маркетингового аналитического центра, решения которого будут иметь рекомендательный характер для каждого члена акционерного общества.
Проблемы, объем которых не укладывается в предлагаемый к реализации алгоритм деятельности, могут решаться на собрании акционеров на консенсусной основе. Часть акций в обязательном порядке должна быть распространена среди сельхозпроизводителей. В этом случае они будут напрямую заинтересованы в рациональной деятельностизерновыхтерминалов и иных инфраструктурных образований, взаимодействующих в сфере экспорта зерна. Существование подобных интересов проявляется в настоящий период в деятельности ассоциации сельхозпроизводителей, самостоятельно создавших и эксплуатирующих зерновые терминалы на берегу Цимлянского водохранилища.
При всей привлекательности предлагаемого проекта представляются очевидными значительные трудности его осуществления в силу естественного эгоизма участников указанной коммерческой деятельности, узости их интересов и отсутствия авторитетного и влиятельного связующего центра. В связи с этим обстоятельством необходимо участие и направляющая роль организации, авторитет которой не будет вызывать сомнений у любого участника предполагаемого акционерного общества. Так как деятельность создаваемой организации будет разворачиваться преимущественно на территории Ростовской области, то организатором и гарантом указанного акционерного общества может выступить Администрация Ростовской области. В этом случае организационные проблемы формируемого АО могут быть решены в течение короткого срока.
1 Маркетинго ориентированные инфраструктурные комплексы характеризуются постоянными инновациями в соответствии с рыночными сигналами. В рамках маркетинго ориентированных инфраструктур под влиянием международных ограничений на параметры вновь создаваемых продуктов и услуг и сокращения жизненного цикла последних происходит их перманентная адаптация к клиентским ожиданиям и рыночным конъюнктурам. Источник. Бондаренко В.А. Инфраструктура транспортного комплекса национальной экономики: проблемы, оценка состояния и перспективы развития (маркетинговый аспект). Монография. М.: Дашков и Ко, «Наука-Пресс», 2006. С. 139-149.
2 Рыночно ориентированная инфраструктура характеризуется ведущим значением персональной компоненты, определяющей состояние институциональной и материальной компонент. То есть инициативы персонала в дальнейшем фиксируются институционально, а созданная материальная составляющая характеризуется качеством и значительной устойчивостью к внешним воздействиям. В нерыночно ориентированной инфраструктуре ведущей является институциональная компонента. Персонал действует в жестких рамках, определяемых управляющими импульсами. Материальная составляющая нерыночно ориентированной инфраструктуры отличается, как правило, низким качеством и слабой устойчивостью к внешним воздействиям. Источник. Там же. С. 45-47.
3 Роль, функции и значение указанного центра рассматривались ранее в статье: Бондаренко В.А., Гаспарян А.В. Маркетинговая составляющая в совершенствовании инфраструктуры аграрной сферы экономики // Практический маркетинг. 2008. № 6 (136). С. 11. [an error occurred while processing this directive]
