Разработка маркетинговой стратегии вывода на региональный рынок нового фитопрепарата
Степанов Алексей Сергеевич канд. фарм. наук, старший научный сотрудник ВЦ ДВО РАН и ДВГМУ (Дальневосточный государственный медицинский университет)
В последнее время на российском рынке фармацевтической и парафармацевтической продукции наблюдается постоянное увеличение числа зарегистрированных наименований. По данным DSM и RMBC, ежегодный прирост ассортимента в среднем за последние пять лет составляет около 2 тыс. наименований. Однако реальный рост ассортимента розничных аптечных организаций и дистрибьюторских компаний значительно меньше.
Так, проведенный анализ количества наименований в прайс-листах крупнейших российских дистрибьюторов показал, что в 2007 году произошел прирост по сравнению с 2006 годом не более чем на 1 тыс. товарных единиц. С учетом ротации ассортимента долю зарегистрированных, но не реализуемых товарных позиций фармацевтического рынка можно оценить как 25%. Если говорить об относительном экономическом успехе вывода на рынок нового наименования, то доля успешной реализации новых позиций по оценкам производителей составляет Ю—20%1. Таким образом, основная маркетинговая задача при разработке нового препарата или БАД — обеспечить успешный вывод на рынок, для чего необходима четкая маркетинговая стратегия.
По мнению исследователей, маркетинговая стратегия вывода нового лекарственного препарата на фармацевтический рынок должна включать четыре основных этапа1:
- анализ фармацевтического рынка и распространенности заболеваний изучаемой группы;
- проведение комплекса маркетинговых исследований для изучаемого препарата; (сегментирование рынка, анализ конкурентной среды, определение оптимальной розничной цены и емкости рынка);
- выявление оптимальных способов продвижения и состав ление плана и бюджета продвижения;
- оценка эффективности вывода на рынок нового препарата.
На наш взгляд, некоторые стратегические этапы должны быть откорректированы. Так, в практике проведения маркетинговых исследований в фармации принято рассматривать рынки лекарственных средств и биологически активных добавок по раздельности, хотя для конечного потребителя зачастую не имеет значения способ регистрации фитопродукта. Некоторые авторы считают, что с маркетинговой точки зрения безрецептурные лекарственные препараты и БАД образуют единую продуктовую категорию и отождествляются в сознании рядового покупателя со словом «лекарство»2.
В качестве объекта для разработки маркетинговой стратегии вывода рассматривался разработанный в Дальневосточном государственном медицинском университете сбор противо-оксалатный, который предназначен для профилактики и терапии мочекаменной болезни, при нарушении обмена в почках и воспалении мочевыводящей системы.
На рисунке 1 представлена схема, отражающая этапы реализации маркетинговой стратегии вывода нового товара на фармацевтический рынок Хабаровского края.

Рис.1. Этапы маркетинговой стратегии вывода на региональный рынок сбора противооксалатного
На первом этапе было проведено исследование общих тенденций развития регионального рынка лекарственных средств и БАД. Анализ проводился по результатам оценки годовой суммы розничных продаж в Хабаровском крае компаниями DSM и RMBC. Результаты анализа показали, что среднегодовые темпы роста регионального рынка в 2004—2007 годах составили около 25%, что превышает уровень инфляции. Прогнозируемые темпы роста рынка на 2008—2009 годы находятся в пределах 15—20%. Ежегодный прирост числа наименований на региональном рынке (по результатам анализа прайс-листов оптовых компаний) в 2005—2006 годах в среднем оказался на уровне 10%. Таким образом, общее состояние регионального рынка лекарственных средств и БАД можно оценить как благоприятное для вывода нового продукта.
На втором этапе нами предложено провести оценкузаболеваемости болезнями мочеполовой системы в регионе. Темпы роста заболеваемости населения Хабаровского края болезнями мочеполовой системы за последние десять лет в среднем составляют 2% в год3. В период с 1994 по 2006 год происходило постоянное увеличение доли больных болезнями мочеполовой системы от общего числа заболевших (рис. 2). Как видно из рисунка, в 2006 году доля заболеваний мочеполовой системы составила около 8,5% и имеет определенную тенденцию к увеличению, что можно рассматривать как «благоприятный» фактор для выведения на региональный рынок нового препарата.
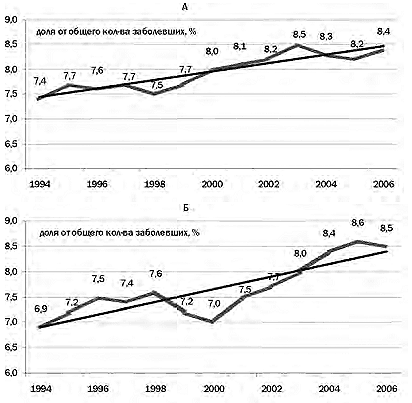
Рис. 2. Доля заболевших болезнями мочеполовой системы от общего кол-ва больных в Хабаровском крае в 1994–2006 гг.
А – все заболевшие, Б – с диагнозом, выявленным впервые в жизни
В соответствии со схемой, на следующем этапе проведено маркетинговое исследование непосредственно сегмента рынка, включающего сбор противо-оксалатный и его конкурентное окружение (в дальнейшем этот сегмент рынка будем называть региональным рынком растительных препаратов диуретического действия). Сегментирование и непосредственно определение границ сегмента в основном зависят от позиционирования сбора на лекарственном рынке: как средство для терапии мочекаменной болезни, или, при более широком позиционировании, средство при заболеваниях мочеполовой системы. В первом случае количество наименований с аналогичным показанием к применению резко сужается, вместе с тем уменьшается и число возможных клиентов (более чем в пять раз). Таким образом, при расширенном позиционировании в качестве конкурентного окружения фиточая нами рассматривались лекарственные средства и биологически активные добавки (БАД) на основе лекарственного растительного сырья, относящиеся к группам препаратов с диуретическим эффектом и БАД, улучшающие функцию мочевыводящей системы и с мягким мочегонным эффектом.
Проведенный авторами ранее маркетинговый анализ регионального рынка сборов (фиточаев) и моносырья, воздействующих на мочеполовую систему, показал, что динамика развития специфического рынка в целом соответствует тенденциям всего фармацевтического рынка Хабаровского края (рис. 3); увеличивается доля фильтр-пакетов в общем объеме продаж; снижается доля моносырья в стоимостном объеме продаж и увеличивается доля сборов и фиточаев3.
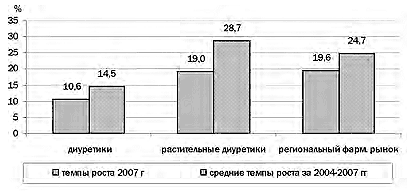
Рис. 3. Темпы роста емкости сегментов диуретических средств, растительных диуретиков, в сравнении с ростом регионального фармацевтического рынка
Также было установлено, что региональному рынку препаратов диуретического действия свойственны сезонные изменения объема продаж (максимум продаж отмечен в первом квартале), а розничные цены на региональном рынке растительных препаратов диуретического действия находятся в пределах 15 — 50 рублей, при этом уровень цены не влияет на изменение объема продаж. Конкуренцию в этом сегменте можно оценить как умеренную, так как более 70% емкости сегмента занято второстепенными конкурентами (занимающими каждый менее 10% сегмента) со слабо раскручиваемыми брэндами.
В случае узкого позиционирования сбора как средства, применяемого для лечения мочекаменной болезни, уровень конкуренции возрастает, т. к. в качестве конкурентов представлены импортные комбинированные препараты, такие как «Фитолизин», «Цистенал» и другие, обладающие раскрученными брэндами и занимающие каждый более 10% в сегменте.
Для того чтобы соотнести результаты маркетинговых исследований уровня заболеваемости и изменений в сегменте растительных диуретиков, проводился анализ динамики развития всего регионального рынка диуретических препаратов. Как видно из рисунка 3, средние темпы роста продаж в 2004— 2007 годах всей группы существенно ниже, чем динамика потребления сборов и моносырья. Так, в 2007 году прирост продаж к 2006 году растительных препаратов составил около 19%, в то время как соответствующий прирост по всей нозологической группе не превысил 11%. В таблице 1 приведены показатели относительной емкости сегмента за период 2004—2007 годов.
Таблица 1. Изменение относительной емкости рынка растительных диуретиков в 2004–2007 гг.
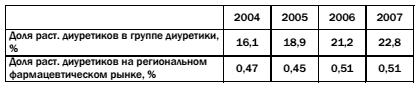
Как видно из таблицы, относительная емкость группы растительных диуретиков на региональном фармацевтическом рынке в последнее время находится на фиксированном уровне (около 0,5%). Доля сборов и моносырья в общегрупповом объеме продаж в период с 2004 по 2007 год увеличилась с 16 до 23%.
На следующем этапе нами рассчитывалась предполагаемая розничная цена сбора. Для определения конечной стоимости продукта нами, с одной стороны, проводился ценовой анализ конкурентов, с другой стороны, осуществлялось моделирование окончательной цены затратным способом (метод полных издержек).
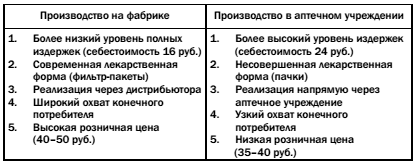
Для определения возможных затрат при производстве сбора рассматривались два варианта: на предприятии, специализирующемся на выпуске сборов и фиточаев, и производство в аптечном учреждении. Более низкой розничной цены можно добиться при производстве в аптечном учреждении, однако при этом не обеспечивается широкий охват конечного потребителя (табл. 2). Способ производства на малом предприятии имеет явные маркетинговые преимущества, за исключением ценового. Однако 50 рублей — это верхняя граница оптимальной розничной цены на региональном рынке растительных диуретиков, поэтому первый способ соответствует и ценовым ожиданиям потребителей.
Таблица 2. Сравнительный анализ маркетинговых показателей организации производства сбора разными способами
Для составлении оптимального плана и бюджета продвижения сбора противооксалатного можно дать следующие рекомендации:
- обеспечить вывод продукта на рынок в конце 3-го квартала (во-первых, это период начала сезонного роста продаж сегмента, во-вторых, период низкой закупочной стоимости лекарственного растительного сырья);
- в качестве формы выпуска сбора использовать фильтр-пакеты;
- обеспечить ежегодный закуп сырья в годовом объеме и производство товара в размере годовой потребности (около 20 тыс. упаковок)4;
- разработать систему маркетинговых мероприятий для целевого информирования врачей, отделов маркетинга дистрибьюторских компаний и конечных потребителей с целью создания образа уникального продукта, обеспечивающего новый подход в эффективной и безопасной терапии мочекаменной болезни.
1 Анч Л. Вывод на рынок нового лекарственного препарата//Ремедиум. 2006. № 6. - С. 37-41.
2 Славич-Приступа А.С. Маркетинговый анализ в разработке ассортимента производителей лекарственных средств и БАД//Ремедиум. 2004. № 4. - С. 28-33.
3 Загузова Е.В., Степанов А.С. Региональный рынок лекарственных средств диуретического действия//Фармация. 2007. № 7. - С. 14-16.
4 Размер годовой потребности рассчитывался двумя способами: исходя из объема рынка и прогнозирования продаж в размере 10% емкости; на основании уровня заболеваемости и фактического уровня расхода сбора на курс лечения. В обоих случаях региональная годовая потребность в сборе противооксалатном находится на уровне 1 тыс. кг, или 20 тыс. упаковок. [an error occurred while processing this directive]
