Маркетинговая составляющая в совершенствовании инфраструктуры аграрной сферы экономики
Гаспарян Артур Вардгесович преподаватель Ростовского международного института экономики и управления, зам. директора ООО «Север»
Производство продукции аграрной сферы экономики находится под постоянным патронажем властных структур и Президента России. Обусловлено данное обстоятельство не только повышением мировых цен на продовольственные ресурсы, но и необходимостью обеспечения продовольственной безопасности. Уровень ее в РФ в настоящее время составляет порядка 30%, тогда как в таких странах, как США и Франция — он достигает 100%, в Германии — 93%, в Италии — 78%, в Японии — 50%1. Патронаж властных структур проявляется в реализации национального проекта «Развитие АПК» и принятой «Государственной программе развития сельского хозяйства и регулирования рынков сельскохозяйственной продукции, сырья и продовольствия»2. Ростовская область является одним из базовых регионов РФ, где реализуются данные программы.
Тем не менее значительная доля импорта сельскохозяйственной продукции и низкая ее экспортная направленность свидетельствуют о невысокой конкурентоспособности отечественной аграрной сферы (табл. 1). Это обстоятельство справедливо для всех регионов РФ, в том числе и для Ростовской области.
Таблица 1. Импорт продовольственной продукции в РФ 1995–2007 гг., млрд долл. США*
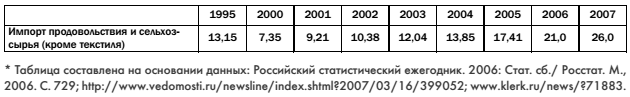
Табличные данные демонстрируют рост импорта продовольствия практически на 100% за 12-летний период, что не может быть объяснено только инфляционными процессами, а свидетельствует о недостаточной конкурентоспособности отрасли.
Следует отметить, что относительно низкая конкурентоспособность российской сельскозяйственной отрасли обусловливается не только неудовлетворительным состоянием производственной и дорожной инфраструктуры3 и климатогеографическими особенностями, но и определенной спецификой рынка реализации сельскохозяйственной продукции.
Очерченный круг проблем рассматривается в данной статье на примере Ростовской области. Очевидно, что в настоящее время, в отсутствие директивного планирования каждое отдельное сельскохозяйственное предприятие и каждый фермер может сам планировать направление и объемы развития собственного производства. Однако, по отзывам практиков4, большинство сельскохозяйственных производителей продолжают тиражировать производство той самой продукции, которую они производили, будучи работниками коллективных хозяйств, в период плановой экономики, не реагируя на рыночные импульсы. При этом условия производства за последние 7 лет несколько изменились: уменьшилось количество вносимых органических удобрений при некотором росте внесения минеральных (табл. 2).
Таблица 2. Внесение минеральных удобрений в пересчете на 100% питательных веществ*
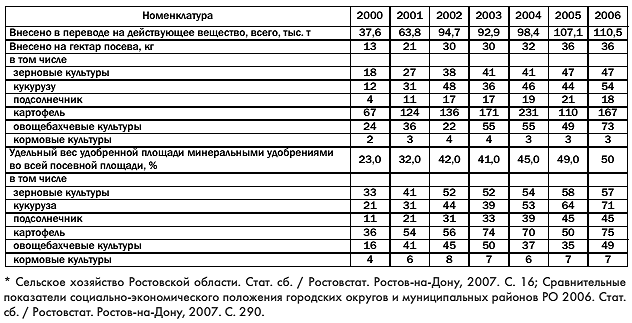
Табличные данные свидетельствуют о недостаточности указанной деятельности для достижения высоких результатов5. В области применения органических удобрений наблюдается тенденция сокращения по этому показателю. Если в 2000 году в сельскохозяйственном производстве Ростовской области было внесено 1 826 тыс. тонн органических удобрений, то в 2006 году этот показатель составил 879 тыс. тонн. Примерно в такой пропорции сократилось и внесение данного типа удобрения на гектар посева, который в настоящее время составляет 360 кг. О недостаточном уровне внесения органических удобрений говорит тот факт, что удельный вес удобрений во всей посевной площади для наиболее важных сельскохозяйственных культур в 2006 году составлял: зерновых культур — 1,0%, кукурузы на зерно — 1,0%, подсолнечника — 2,0% и т. д. В целом по сельскому хозяйству Ростовской области этот показатель составляет лишь 1,0%.
При этом, одновременно за тот же период в Ростовской области уменьшилась техническая обеспеченность сельхозпроизводителей (табл. 3) и постоянно нарушаются правила севооборота. То есть на одних и тех же территориях производится выращивание одной и той же культуры.
Таблица 3. Обеспеченность сельскохозяйственных организаций Ростовской области сельскохозяйственной техникой*
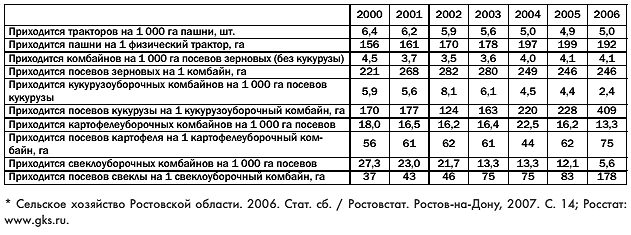
Таким образом, приведенные данные демонстрируют, что с 2000 по 2006 годы в Ростовской области количество тракторов на 1 000 га пашни сократилось в 1,3 раза, зерноуборочных комбайнов — в 1,1 раза, кукурузоуборочных комбайнов — в 2,5 раза, картофелеуборочных комбайнов — в 1,4 раза, свеклоуборочных комбайнов — в 4,9 раза. Такого рода диспропорции свидетельствуют о снижающейся эффективности при продолжении воспроизведения привычного алгоритма действий практиков сельскохозяйственной отрасли.
Для выяснения причин продолжения неэффективной практики такого рода, мы провели маркетинговое исследование6, в котором опросили руководителей и специалистов сельскохозяйственных организаций (122 чел.) и фермеров (46 чел.). Опрос проводился лично в форме собеседования, содержание которого сводилось к следующим темам:
- понимают ли они неправильность тиражирования одной и той же культуры в течение нескольких лет на одной и той же территории при недостаточном внесении удобрений, т. к. это приводит к истощению почвы;
- если они осознают, но продолжают данную практику, то почему;
- осознают ли они экономическую уязвимость монокультурного производства при его относительно большей эффективности, в сравнении с диверсифицированным производством;
- при каких условиях они бы изменили направленность своего производства.
В результате обработки данных проведенного исследования мы пришли к выводу о необходимости деления опрошенных на четыре группы в соответствии с причинами пролонгирования ими существующих условий хозяйствования. Распределение респондентов по указанным группам в соответствии с их ответами на предложенные вопросы представлено в таблице 4.
Таблица 4. Распределение респондентов по группам исходя из выявленной причины продолжения неэффективной сельскохозяйственной деятельности

Согласно полученным данным, самыми представительными являются II и III группы.
В целом полученные в результате исследования данные позволили нам прийти к следующим выводам:
- часть респондентов (I группа) тиражируют указанную практику в силу своей низкой образованности и боязни перемен;
- остальные (II группа) понимают необходимость перемен в своей деятельности, но экономические реалии, по их мнению, не позволяют им эффективный севооборот. Так, получая относительно высокую цену за сырье для производства растительного масла, они при ограниченности собственного земельного фонда, продолжают ежегодно высевать подсолнечник, отчетливо представляя будущие экономические проблемы из-за истощения почвы. Но необходимость получения определенного объема денежных средств не позволяет им выйти из указанного алгоритма хозяйствования.
- третья группа респондентов (III группа), обладающая определенными возможностями для диверсификации собственной деятельности, однако продолжающая соблюдать устоявшийся алгоритм из-за неуверенности в том, что смена его не приведет к неудаче из-за незнания рыночных конъюнктур.
- четвертая группа респондентов (IV группа) склонилась бы к диверсификации со сменой производимой агрокультуры, но отсутствие инфраструктуры переработки в Ростовской области (в частности, свеклы и гречки) и высокие транспортные и организационные расходы при ее переработке в других регионах, не позволяют им выйти из традиционного алгоритма деятельности.
Исходя из мотивации наших респондентов, предполагаем, что постоянная и надежная информация о состоянии рынков реализации сельскохозяйственной продукции сельхозпроизводителей и доведение до их сведения прогнозов о реализации тех или иных видов сельхозкультур может быть полезной для представителей второй, третьей и четвертой групп. Ввиду отсутствия надежно и постоянно действующей информационной системы о состоянии рынков реализации и прогнозируемого спроса на различные виды сельскохозяйственной продукции, считаем целесообразным формирование регионального маркетингового аналитического центра в форме некоммерческого партнерства, занимающегося анализом рынков сбыта сельскохозяйственной продукции, и выявлением прогнозных тенденций изменения спроса на краткосрочную и среднесрочную перспективу.
В составе сотрудников, помимо аналитиков рынков и прогнозистов, должны быть специалисты в области культивирования агрокультур каждого района Ростовской области. Учитывая климатический долгосрочный прогноз на предстоящий сельскохозяйственный год, данные специалисты должны выдавать список агрокультур, перспективных к выращиванию в данном году, в данном районе, а при необходимости в конкретном хозяйстве. Исходя из представленного списка, аналитики и прогнозисты могут формировать рекомендации по производству тех из них, которые будут иметь гарантированный сбыт по цене с учетом необходимой для хозяйств нормы прибыли. Кроме того, указанная организация может содействовать в посредничестве сельхозпроизводителям, пользующимся ее услугами, с кредитными структурами.
Общеизвестно, что кредитование сельхозпроизводителей сопряжено с достаточно высокими рисками невозврата кредитов из-за угроз неурожая в земледелии (климатогеографические условия, цикличность сельскохозяйственного производства, изменчивость конъюнктур рынков). В связи с этим данные организации испытывают потребность в информации о конъюнктурах рынков и прогнозах на урожайность тех или иных видов сельхозкультур, т. к. такая информация способна облегчить выбор предоставления или непредоставления кредита конкретному производителю сельхозпродукции.
Таким образом, деятельность регионального маркетингового аналитического центра позволит предотвратить экономический коллапс части сельхозпредприятий вследствие возможности диверсификации производства продукции и нормализации севооборота. Кроме того, предоставление прогноза на ликвидность того или иного вида сельхозпродукции конкретным производителям может сопровождаться заключением договора о приобретении части рекомендуемой к производству агрокультуры с соблюдением нормы рентабельности, что, в свою очередь, позволит производителям более уверенно заключать кредитные соглашения.
Проблемы сельхозпроизводителей, связанные с неразвитостью областной инфраструктуры переработки сельхозпродукции, ограничивающие возможность диверсификации, не могут быть устранены непосредственной деятельностью указанного центра. Однако, в отличие от разрозненных сельхозпроизводителей, центр имеет возможность в значительной степени разрешить указанные проблемы при помощи посредничества, определяя наиболее удобные для каждой конкретной ситуации пункты переработки в других, прилежащих к территории области регионах. Определив ценовые преимущества и возможность использования таких пунктов, возможно определить доступность их для продукции ростовских производителей. В этой деятельности возможно использование преимуществ маркетинговой логистики в части составления сетевых графиков доставки и расчета оптимальных транспортных плеч и партионности поставок.
Другой немаловажной стороной деятельности регионального маркетингового аналитического центра может явиться смягчение социальных последствий неизбежного банкротства части крупных и средних сельхозпредприятий, т. к. более 10% из них являются убыточными (табл. 5).
Таблица 5. Основные показатели финансовой деятельности крупных и средних сельскохозяйственных предприятий Ростовской области за 2000 – 2006 гг.*
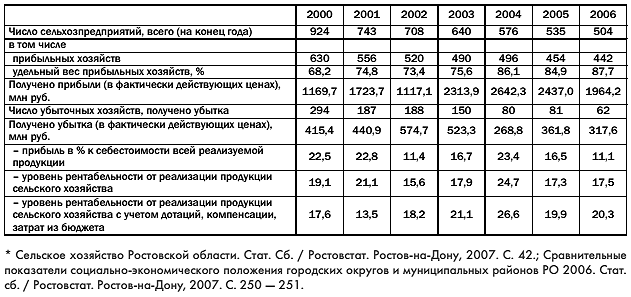
Так как процедура банкротства сопряжена с привлечением новых собственников, последние заинтересованы в организации эффективного производства приобретаемого сельхозпредприятия. Устранение причин банкротства и реструктуризация новой собственности могут быть существенно облегчены при наличии надежных прогнозов о реализации вновь производимых сельхозкультур.
Ориентировочная структура и состав предлагаемого к созданию регионального маркетингового аналитического центра представлены на рисунке.
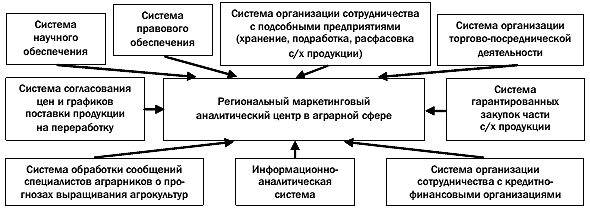
Рис. Региональный маркетинговый аналитический центр в аграрной сфере
Подобная схема регионального маркетингового аналитического центра, реализующего свою деятельность в аграрной сфере, позволяет охватить весь очерченный круг проблем в этой области, существующих в настоящее время. Кроме того, функционирование предлагаемого центра повысит реальную связь сельхозпроизводителей с рынком, позволит наладить обратную связь на рыночные сигналы в отношении изменения конъюнктур.
Тем не менее формирование новой структуры такого рода не является гарантией успеха само по себе. Для успешности обеспечения качества работы регионального маркетингового аналитического центра необходимым условием является обеспечение достоверности прогнозов о рыночной динамике, что предполагает участие в работе таких центров специалистов высокой квалификации. В этом контексте следует отметить, что создание такой организации в Ростовской области, а возможно, и в других регионах является актуальным, так как продвижение на научной основе и обоснованного прогнозирования более эффективно, нежели метод проб и ошибок, имеющий значительное присутствие в современной сельскохозяйственной практике.
1 Торопов Д. Стратегия развития сельских территорий // Экономист. 2007. № 10. С. 77.
2 Ушачев И. Сельское хозяйство: приоритетно-целевой принцип развития // Экономист. 2007. №9. С. 21.
3 В частности, в Ростовской области из 695 км дорог 289 км (41,5%) требуют ремонта; коэффициент плотности дорог с твердым покрытием составляет 1,12 км/км2.
4 В ходе практической деятельности одного из соавторов отслеживалась представительность агрокультур на конкретных территориях в районах Ростовской области, выявившая наличие указанных тенденций.
5 Дугин П. Критерии оценки земли // Экономист. 2007. №3. С. 91
6 Исследование проводилось в течение 3-х месяцев. [an error occurred while processing this directive]
