«Третий слой» маркетинга на потребительском рынке России
Управляющий директор Российского представительства TGMC Dr. Thieme Gleue und Partner Management Consulting, Гамбург, Германия
«Золотой век» первых лет действия рыночной экономики в РФ проходит. Рынок, который не требовал значительных усилий и затрат для привлечения неизбалованных наличием и многообразием товаров постсоветских потребителей, претерпевает качественные изменения. Изменения носят эволюционный, поступательный характер и требуют соответствующих ситуации мер, в частности, более или менее пропорционального увеличения бюджетов, направленных на продвижение. Это находит свое отражение в 30- и более процентных темпах роста рекламного рынка на протяжении последних 4—5 лет (по данным АКАР, объем рынка ATL в 2005 году в 6,26 раза превышает аналогичные показатели 2000 года, а с учетом сектора BTL — более чем в 9 раз).
Первичное насыщение
Однако даже по состоянию на сегодняшний день принципы, по которым функционирует потребительский рынок, еще не соответствуют по своей развитости и сложности рынкам экономически высоко развитых стран Евросоюза и Северной Америки. Прямое увеличение интенсивности рекламы в СМИ и переход на более качественные креативные решения служили достаточным решением в условиях роста конкуренции. Однако постепенно и этот путь исчерпал свои возможности. В профессиональных сообществах стали обсуждаться темы медиаинфляции, интенсивность рекламного шума в крупных городах достигла показателей, многократно снижающих эффективность использования такого метода продвижения. Периодически высказываются мнения о стагнации в развитии креативной мысли. Законотворцы предпринимают действия по снижению интенсивности и максимальных объемов рекламы: ужесточение нормативов частоты установки конструкций в наружной рекламе, снижение доли рекламы на телевидении, ограничения на рекламу в СМИ отдельных категорий товаров. Постоянное повышение цен размещения в каналах массовых коммуникаций увеличивают цену контакта, поднимают барьер доступа к таким видам продвижения. Известно, что даже при таких условиях функционирования цена единичного контакта с рекламной аудиторией заметно ниже, чем на рынках европейских стран и США, однако существующие ограничения создают очевидный предел для использования и развития ATL.
BTL как "вторая волна"
Именно в этих условиях в последние 1—2 года в профессиональной среде обсуждаются ближайшие перспективы динамичного роста сектора BTL, директ-маркетинга, бизнес-PR и прочих не основанных на медиа методов продвижения. В условиях предшествующей относительной однотипности рекламных коммуникаций,использование ранее невостребованных методов порой позволяет получить выдающиеся результаты. Интенсификация усилий по повышению лояльности клиентской базы, персонали-зация коммуникаций, в том числе с использованием возможностей информационных интерактивных технологий, нацеленность на создание возможности двустороннего контакта, сочетание продвижения с развлечениями, использование интерактивных средств коммуникаций — примеры действенных и динамично развивающихся инструментов, наиболее актуальных сегодня.
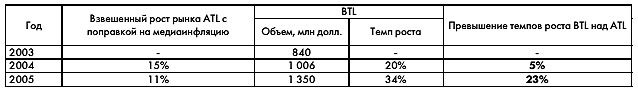
Участники рынка маркетинговых услуг, понимая эти тенденции (и во многом их создавая), расширяют диапазон предоставляемых услуг, включая в них помимо привычных креативных и медийных сервисов, разнообразные подразделения fiTL-направленности. Следуя требованиям по изменению, а скорее, расширению используемых методов продвижения в деятельности своих транснациональных клиентов, в Россию приходят новые игроки рекламного рынка, в деятельности которых на территории нашей страны раньше просто не было необходимости. В совокупности эти видоизменения формируют собой второй этап, или «волну» развития рекламного рынка. Этот этап активно набирает силу, и его наиболее динамичное развитие предстоит в ближайшие 2—4 года. Так, согласно прогнозам, объем рынка BTL к 2010 году составит около 5 млрд долл. США. Как известно из истории, каждый новый виток эволюции короче предыдущего, а в теории социальных систем этот закон выполняется практически без исключений. По этой причине следует ожидать, что развитие нового инструментария будет происходить более динамично, чем происходило развитие ATL. Так, за 2004 и 2005 годы темп развития рынка BTL превышал темпы развития медиарынка на 5 и 16% соответственно (здесь темп роста объема рынка ATL скорректирован на средневзвешенный показатель цепного индекса роста цен на основные медианосители — расчеты приведены в таблице 1. Сравнение темпов роста секторов ATL и BTL приведены в таблице 2).
Таблица 1. Расчет темпов роста сегментов медиарынка с поправкой на величины медиаинфляции
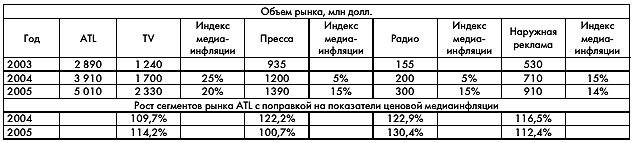
Таблица 2. Сравнение темпов роста секторов ATL и BTL
Посмею предположить, что эта тенденция сохранится, и в ближайшей перспективе рост рынка тех рекламных услуг, которые могут быть отнесены ко второй «волне», будет стабильно превышать общие показатели темпов роста рынка.
Особенности территории
Одновременно с этим необходимо понимать, что общемировые социокультурные трансформации, интенсифицирующиеся в течение последних десятилетий в развитых странах, в большой степени касаются и российского общества. Такие тенденции развитых стран, как увеличение темпа жизни, рост значения секторов экономики, основанных на знаниях, информатизация общества, экономическая глобализация, рост сектора услуг, находят свое отражение в образе жизни российского населения, внося свой вклад в изменение потребительского рынка. Также следует принимать во внимание и тот факт, что после прекращения существования Советского Союза на территории России и бывших союзных республик возник относительный идеологический и культурный вакуум. Это отражается и в том, что сегодня потребительский рынок получает дополнительные основания для деления: в нем одновременно существуют представители как минимум трех принципиально разных потребительских формаций.
К первой можно отнести старшие поколения, значительная часть жизни которых прошла в рамках Советского Союза. Ко второй относится так называемая «старшая молодежь» — люди возраста 25— 35 лет, большую часть своей взрослой жизни проживших уже после распада СССР, в период становления рыночной экономики. И наконец — третья формация — новые поколения, никогда не жившие в советском обществе. Эти макрогруппы являются представителями трех совершенно разных культур потребления, и формируют собой рынки, к каждому из которых требуется индивидуальный подход. Подчеркну, что эти формации не ограничивают собой дальнейший процесс сегментирования, но дополняют собой существующую структуру, и это явление уникально для Российского рынка, оно отсутствует на рынках развитых индустриальных стран. Там совершенно противоположная ситуация: во многом потребительские модели поведения разных поколений сходятся. Это подтверждает Джейсон Дейвес (Jason Dawes), партнер известного креативного агентства Naked Communications, отметивший в ходе частной беседы: «На Европейских рынках, адресуя рекламное сообщение к целевой аудитории, мы испытываем затруднения в разграничении поколений. И дети, и родители имеют одни и те же музыкальные пристрастия, одеваются в одежду одних и тех же марок. Может быть, потому, что мы в Европе не хотим становиться взрослыми».
Продолжая разговор о социокультурных особенностях российского рынка, отметим: известно, что представители описанных выше трех формаций с разной скоростью и в разных областях интегрируются в меняющееся окружение. Диапазон возможных реакций начинается от полного неприятия происходящих изменений, до такого же полного отрицания исторического наследия советской эпохи, и включает все промежуточные варианты. Вследствие разрушения единой идеологической системы, упадка системы образования, тотального плюрализма в социальной системе, разобщенности населения перед лицом происходящих преобразований, жители России за последние 15 лет получили полную индивидуальную свободу — свободу в выборе идеалов, стилей жизни, религиозных, социальных и потребительских предпочтений. Безотносительно оценки такого положения вещей, а принимая такую ситуацию как данность, мы приходим к выводу о беспрецедентном усложнении деятельности по планированию рыночных исследований и манипуляций. Мы сталкиваемся со значительными трудностями, определяя характеристики рыночных секторов, обозначая границы целевых аудиторий.
Форварды и трендмейкеры
С учетом перечисленных выше допущений и прогнозов, таких как рост денежного выражения объема рынка ATL, динамичное развитие сектора BTL, можно обозначить и другие принципиально важные тенденции. Эти тенденции в большей степени коснутся средних и малых компаний, работающих на потребительском рынке, однако неизбежно затронут и маркетинговую политику крупных игроков.
Для иллюстрации и большего понимания этих тенденций могут быть использованы следующие показательные примеры.
Во-первых, это рестайлинг пивного брэнда экономичного сегмента «Арсенальное» в 2005 году. Ядром этого примера является креативная стратегия брэнда, разработанная агентством Young&Rubicam Moscow, выразившаяся в создании двух роликов: «Гвозди» и «Кран». В основу этой стратегии положено глубокое понимание психологического портрета представителей адресного рыночного сегмента, их настроения, привычек, типовых ситуаций использования продукта. Безусловной находкой является удачное сочетание определяемых рамок сегмента (который, кстати, практически полностью относится к первому типу выделенных нами потребительских формаций — постсоветские потребители) и основного смысла сообщения «не отвлекайте мужика от его любимого пива». Оба сюжета содержат четкое сообщение, которое находит глубокий эмоциональный отклик у целевых потребителей. Итог разработки и проведения этой стратегии — десятипроцентный рост доли рынка при общем снижении доли экономичного сегмента, закрепление лидерства брэнда в своем сегменте, бронза на «БРЭНД ГОДА/EFFIE 2005». Анализируя этот пример, мы приходим к выводу о том, что экономический эффект был достигнут за счет того, что сейчас принято обозначать «качеством креатива» — разработки сообщения, точно попадающего в эмоциональное поле представителей целевой аудитории.
Ставшая хрестоматийной история выведения на рынок водочного брэнда «Зеленая Марка» может служить вторым примером. Как можно объяснить мгновенный взлет популярности этого брэнда, кампания по продвижению которого не была обеспечена сопоставимыми с лидерами рынка объемами бюджетов на продвижение? Ответом может служить понимание неосознанных потребностей целевого сектора потребителей. Усталость от шквала «новинок», стремление к «островку безопасности» в виде знакомых и проверенных ценностей, которые хоть и являются обновленными, однако апеллируют к привычным устоявшимся моделям потребления. Эта закономерность не нова, ее описывал еще в 1970 году Элвин Тоффлер в своей книге «Шок будущего», где он задавался вопросом о физических пределах восприятия человеком нововведений. Отвечая на этот вопрос, он вывел, что одной из возможных реакций и является «откат» к знакомым формам, где старший сегмент потребителей чувствует себя гораздо более комфортно.
Третий пример, также широко освещенный в прессе — косметический брэнд «Рецепты бабушки Агафьи», принадлежащий компании «Первое решение» — брэнд, вообще не использующий медиа, достигший превосходных результатов при использовании методов ценообразования, дистрибуции, позиционирования и POS-методов.
Примечательно, что все три приведенных нами примера относятся к low-market — самому чувствительному к цене товарному сегменту, и одному из самых сложных с точки зрения комплекса маркетинга.
Анализируя описанные выше примеры, приходим к следующему выводу: притом что все три примера имеют совершенно разные контексты, у них есть одна схожая черта — в их основу положена глубокая маркетинговая разработка. Авторами подобраны ключи к моделям потребления их целевых аудиторий, найдена «ответная часть» к ожиданиям потребителей, что выражено в инновационном воздействии на рыночный сегмент. По словам основных разработчиков приведенных примеров, как минимум в двух случаях из трех не проводилось формальных маркетинговых исследований — было достаточно и просто взгляда на задачу с нетривиальной точки зрения. Тем не менее, действуя в высококонкурентных сегментах, не опираясь на значительные рекламные бюджеты и не обладая большими медиавозможностями, эти кампании по продвижению достигли высочайших результатов, сопоставимых с показателями лидеров рынков.
Эти примеры являются дополнительным доводом к значимости и эффективности углубленного подхода к маркетингу в условиях именно сегодняшнего потребительского рынка России. Сама возможность существования подобных случаев как нельзя лучше свидетельствует об огромном потенциале, который сегодня имеют компании, работающие на потребительский рынок. Эти кейсы, наряду с подобными им, являются сегодняшними иллюстрациями тенденций, стремительное развитие которых предстоит в ближайшем будущем.
Тенденции завтрашнего дня
На рынке множится количество предложений о проведении маркетинговых кампаний при бюджетах на порядки меньших, чем те, которыми привыкли оперировать участники коммуникационной индустрии. Постоянно появляются предложения менее затратных методов продвижения, таких как «партизанский» маркетинг, «вирусный» маркетинг, «buzz» или «W.O.M.», маркетинговый PR, street performance, «провокационный маркетинг», Love-marks и прочих методов, не основанных на медиа. Активные поиски новых форм свидетельствуют как о кризисе эффективности существующих методов и технологий, так и о необходимости разработки решений для клиентов, обладающих на порядок меньшими бюджетами на продвижение.
Предстоит увеличение роли и значимости маркетинговых дисциплин в сочетании с инновационной формой коммуникаций — значительно большее внимание будет уделяться анализу потребностей покупателей, в том числе неявных. Более интенсивно будут привлекаться методы общественных наук на этапах разработки товара, товарного позиционирования, уникального торгового предложения и коммуникационной стратегии. Разработка товара или услуги, определение сектора потребительского рынка для товара, позиционирование с последующей разработкой креативной концепции все чаще и активнее будет осуществляться на стыке социологии, социальной психологии, философии. Знания о внутреннем устройстве рынков потребления, получаемые из этих дисциплин, будучи транслированы на язык маркетинга, в своей совокупности и сформируют третий «слой» маркетинга на потребительских рынках. Тот слой, который отличается от используемых сейчас техник на порядок более глубоким изучением и знанием потребителей.
Разумеется, это не свидетельствует о предстоящем падении объемов рынка ATL и BTL, а лишь о набирающих силу тенденциях повышения эффективности и значимости глубоких маркетинговых разработок. Медиабазированные методы, а также постоянно совершенствуемые методы BTL будут использованы не в качестве основного метода продвижения, а будут занимать предназначенное им место инструмента «доставки» маркетингового сообщения до потребителя. Также следует ожидать динамичного развития сервисных маркетинговых функций — исследований и консалтинга, которые будут следовать вектору ориентации на средне- и низкобюджетного клиента.
И, разумеется, краеугольным камнем была и остается важность развития и подготовки кадров в области потребительского маркетинга, а также переподготовки и привлечения для потребностей маркетинга представителей смежных дисциплин: социология, социальная психология и философия.
[an error occurred while processing this directive]
