Потребительские предпочтения в торговом обслуживании малых городов: закономерности развития (региональный аспект)
Сегодня большинство средних и малых городов сталкиваются с проблемой формирования покупательских предпочтений. Малый город — это очень важное передаточное звено в системе распределения производительных сил и источник обновления городов больших. Объективность смещения акцентов и обращения внимания на развитие малых городов, создания в них полноценной инфраструктуры, имеет свои причины. К ним, в частности, относятся:
- загромождение крупных городов мелкими предприятиями, многие из которых объективно не в состоянии платить полноценные платежи за землю, за услуги инженерной инфраструктуры и за загрязнение окружающей среды, которые тем выше, чем крупнее город;
- острый дефицит мощностей инженерной инфраструктуры в крупных городах, осложняющийся растянутыми коммуникациями, к тому же изношенными, как правило, на 70—90%;
- низкая обеспеченность населения жильем при отсутствии средств для жилищного строительства у подавляющей части населения и у государства;
- экономическая неэффективность комбинирования производства и необходимость территориального расчленения имеющихся универсальных предприятий с целью более полно использовать выгоду межрайонного, внутрирайонного и внутриагломерационного разделения труда и оптимального сочетания отраслевой, а также территориальной концентрации производства и расселения;
- невозможность ликвидировать дефицит бюджета крупных городов без перестройки отраслевой структуры их хозяйства, без прекращения практики создания новых жилых районов, для чего необходимо сокращение числа рабочих мест в промышленности и организация оттока минимум 10—15% населения;
- суммарные затраты в связи с реконструкцией и расширением предприятий, не соответствующих направлениям участия крупных городов в географическом разделении труда, всегда будут больше, чем при перемещении соответствующих видов производств в малые и средние поселения (и не только городские).
Если к перечисленным проблемам добавить имеющие место резкие и достаточно устойчивые специфические отличия в деятельности бизнесменов, политиков, экономистов, социальных работников, работниковторговли и работников образования в малых и средних городах России, то мы можем констатировать о наличии дополнительного набора проблем, в числе которых:
- неразвитая и/или некачественная инфраструктура обеспечения экономических, социальных и политических реформ;
- недостаточная и/или неоперативная информированность об изменениях во внешней среде;
- ограниченные финансовые возможности;
- разобщенность, отсутствие осознания себя как определенной силы в обществе;
- высокая психологическая и иная зависимость от государственных структур;
- низкие темпы разворачивания новых программ, видов бизнеса;
- высокая степень взаимосвязи и взаимовлияния представителей бизнеса и администрации;
- психологическая подчиненность центру, порождающая амбициозность последнего и другие.
Парадоксально, но это факт — страна не имеет национальной концепции развитии малых городов. Это печально констатировать, так как Россия это фактически малые и средние города, в которых живет основное население.
На фоне перечисленных и имеющих место национальных проблем развития малых городов, можно сказать, что мировая практика достаточно красноречиво показала, что малые города требуют ускоренного и комплексного развития объектов инфраструктуры, а это современные дороги, тепло и энергоснабжение, обеспечение качественной питьевой водой, создания разветвленных розничных торговых сетей и многое др.1
Процесс формирования покупательских предпочтений имеет ярко выраженный региональный аспект, структура потребления регионов неоднородна. Ее состав зависит от множества факторов. Качественные услуги розничной региональной торговли способствуют ее рациональному формированию, в котором главным приоритетом являются покупательские предпочтения.
Первую теорию о функциях и размещении системы населенных пунктов (центральных мест) в рыночном пространстве выдвинул В. Кристаллер в своем труде «Центральные места в Южной Германии», опубликованном в 1993 году. Центральными местами В. Кристаллер называет экономические центры, которые обслуживают товарами и услугами не только себя, но и население своей округи (зоны сбыта). Согласно В. Кристаллеру, зоны обслуживания и сбыта с течением времени имеют тенденцию оформляться в правильные шестиугольники (пчелиные соты), а вся заселенная территория покрывается шестиугольниками без просвета (кристаллеровская решетка). Благодаря этому минимизируется среднее расстояние для сбыта продукции или поездок в центры для покупок и обслуживания. Теория Кристаллера объясняет, почему одни товары и услуги должны производиться (предоставляться) в каждом населенном пункте (продукты первой необходимости), другие — в средних поселениях (обычная одежда, основные бытовые услуги и т. п.), третьи — только в крупных городах (предметы роскоши, театры, музеи и т. п.)2.
Сегодня успешный маркетинг-менеджмент торгового обслуживания малых городов как никогда зависит от того, насколько каждая стадия бизнеса — продукт, реклама, послепродажное обслуживание и т. д. — удовлетворяет потребности покупателя, учитывает его особенности, предпочтения. В этом суть ориентации на потребителя как общего подхода к управлению бизнесом.
Ориентация на потребителя в малых городах является доминирующей и наиболее последовательно реализующей принятые фирмами концептуальные подходы маркетинга, как философии бизнеса компании исходя из опоры на четыре базовые составляющие:
- Успех любой фирмы на рынке зависит прежде всего от потребителя, от того, захочет ли он что-нибудь купить и оплатить покупку.
- Фирма должна знать о потребностях покупателей, предпочтительно — задолго до начала производства, а в случае высокотехнологических отраслей — задолго до планирования производства.
- Потребности покупателей должны постоянно отслеживаться и анализироваться таким образом, чтобы по позициям «продукт» и «развитие рынка» фирма всегда опережала своих конкурентов.
- Менеджеры высшего звена должны добиваться интеграции всех компонентов маркетинговой стратегии (т. е. четырех факторов маркетингового комплекса: усовершенствования продукта, назначения цены, размещения продукта и его продвижения) в единый стратегический план, основанный на понимании поведения потребителя.
Ориентированный на потребителя маркетинг не является чем-то необязательным или дополнительным в системе общего менеджмента — это важная корпоративная позиция в конкурентных общественных системах, где потребители владеют доходом и имеют возможность выбора3.
Перед каждым потребителем стоят три вопроса:
- Что купить?
- Сколько стоит?
- Хватит ли денег, чтобы осуществить покупку?
Чтобы ответить на первый вопрос, надо выяснить полезность вещи для потребителя, чтобы ответить на второй вопрос — исследовать цену, чтобы решить третий вопрос — определить доход потребителя. Эти три проблемы — полезность, цена и доход — и составляют содержание теории поведения потребителя.
В современной теории потребительского выбора предполагается, что:
- денежный доход потребителя ограничен;
- цены не зависят от количества благ, покупаемых отдельными домохозяйствами;
- все покупатели прекрасно представляют предельную полезность всех продуктов;
- потребители стремятся максимизировать совокупную полезность.
Теория потребительского выбора основывается на следующих постулатах:
- Множественность видов потребления. Каждый потребитель желает потреблять множество разнообразных индивидуальных благ.
- Ненасыщенность. Потребитель стремится иметь большее количество любых товаров и услуг, он не пресыщен ни одним из них. Предельная полезность всех экономических благ всегда положительна.
- Транзитивность. Теория потребительского выбора исходит из постоянства и определенной согласованности вкусов потребителя.
- Субстанция. Потребитель согласен отказаться от небольшого количества блага, если ему предложат взамен большее количество какого-либо блага-субститута.
- Убывающая предельная полезность. Предельная полезность какого-либо блага зависит от его общего количества, которым располагает данный потребитель.
Потребительский выбор — это выбор, максимизирующий функцию полезности рационального потребителя в условиях ограниченности ресурсов (денежного дохода)4.
Активное развитие сферы услуг — одна из тенденций современной российской экономики. В последнее время увеличилось число сервисных организаций, возросла занятость в этой сфере, расширился спектр предлагаемых услуг, обострилась конкуренция. Перед отечественными сервисными организациями встают вопросы: «Как адаптироваться к изменяющимся условиям? Как занять устойчивую позицию и устоять в конкурентной борьбе?»
Они не новы: специфика управления сервисными организациями с 60 — 70-х годов ХХ века активно изучается. Сервисный менеджмент признан как научное направление. Иностранными специалистами разработан ряд концепций, получивших практическое применение, в том числе при управлении качеством услуг.
Трактовка понятия «качество услуг» более 20 лет оживленно обсуждается специалистами. Предлагаемые различными научными школами подходы к управлению качеством услуг разнообразны. Многие из них «отправной точкой» принимают соотнесение ожиданий потребителя и восприятия полученной услуги. Такая логика актуальна в первую очередь для услуг, качество которых трудно оценить на основании объективных характеристик. Самые известные подходы, основанные на этой логике, — модель Gap, инструмент SERVQUAL, анализ зоны толерантности5.
Сфера услуг розничной торговли занимает значительное место в экономике и в жизни общества. Основным направлением этой сферы является максимальное удовлетворение потребностей человека не только в высококачественной продукции, но и услугах.
Специфика услуг розничной торговли состоит в том, что они производятся и потребляются в основном одновременно и не подлежат хранению. В силу этого данные услуги обычно базируются на прямых контактах между производителями и потребителями. Поэтому в торговле происходит определенное обособление услуг от овеществленных товаров, реализация которых обычно связана с торговым посредничеством и возможностями хранения.
Услуги розничной торговли — это производство таких потребительных стоимостей, которые в процессе деятельности предприятий розничной торговли не приобретают овеществленной формы и удовлетворяют материально-бытовые потребности общества.
В условиях конкуренции основной целью предприятий розничной торговли является получение оптимальной прибыли путем обеспечения необходимого качества торгового обслуживания и снижения издержек по оказанию услуг. Преобладающая часть предприятий розничной торговли, стремясь увеличить прибыль за счет снижения издержек, ухудшают качество торгового обслуживания6.
Рыночные отношения существенно изменили потребительские предпочтения по отношению к продуктам питания. В первую очередь это связано с заметной разницей в уровне доходов населения. Средства массовой информации активно обсуждают темы, связанные с рынком продовольствия, продовольственной безопасностью, фальсификацией товаров. Эти проблемы являются актуальными для всех регионов России, отличающихся различным социально-экономическим уровнем.
Задачами социологических исследований явились:
- определение доли расходов на продукты питания в зависимости от доходов населения и состава семьи;
- выявление предпочтений места приобретения отдельных видов продуктов питания (рынок, магазин), товаров конкретных производителей;
- анализ состояния потребительского рынка в отношении качества продовольственных товаров и защиты прав потребителей7.
В России стремительно развиваются экономические и социальные процессы, которые оказывают значительное воздействие на розничную торговлю. За короткий промежуток времени основные акценты потребителей переместились с функциональных свойств материальных продуктов на качество предоставляемых услуг. В этих условиях от предприятий розничной торговли требуется принятие жестких мер стратегического характера. Необходимо своевременно и качественно проводить анализ покупательских предпочтений, выявлять наиболее привлекательные сегменты рынка, ориентироваться на возрастные группы, являющиеся основными потребителями продукции, проводить маркетинговые акции, вводить систему скидок8. Эту задачу, применительно к малым городам, решают сегодня на Юге России в Ростовском государственном экономическом университете.
В частности, в г. Волгодонске (Ростовская область) в марте 2006 года в рамках целевого исследования развития торговой сети в малых городах ЮФО9 был проведен опрос потребительских предпочтений, в котором приняли участие 1 000 человек. Опрос осуществлялся методом анкетирования прохожих на улицах города. В анкетировании приняли участие люди всех возрастных категорий.
К основным задачам проведенного исследования можно отнести:
- выявление наиболее популярных торговых сетей города;
- определение потенциальных возрастных категорий в качестве основных потребителей той или иной торговой сети;
- анализ регулярности посещения наиболее популярных торговых сетей;
- степень удовлетворенности покупателей организацией обслуживания;
- анализ потенциальных источников рекламы по возрастным категориям.
В таблице 1 представлено распределение респондентов по возрасту.
Таблица 1. Возраст респондентов
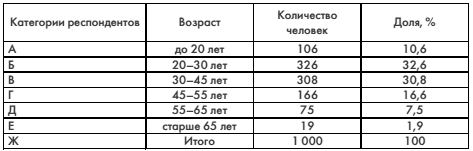
Преобладают респонденты в возрасте от 20 до 25 лет.
Данные по видам профессиональной деятельности респондентов представлены в таблице 2.
Таблица 2. Вид профессиональной деятельности
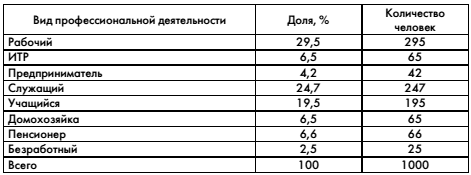
Наиболее активными участниками опроса стали рабочие (29,5%), служащие (24,7%) и учащиеся (19,5%). Проанализируем среднемесячные доходы данных категорий респондентов. Так, среднемесячный доход рабочего г. Волгодонска составил на 1 января 2006 года 4 500 рублей, ИТР - 6 500 рублей, индивидуального предпринимателя 8 500—9 000 рублей, служащего 9 000 рублей (данные предоставлены отделом потребительского рынка администрации г. Волгодонска).
Распределение основных предпочтений опрашиваемых покупателей, по названиям магазинов и торговых сетей, представлено в таблице 3.
Таблица 3. Наиболее предпочтительные магазины, по мнению покупателей
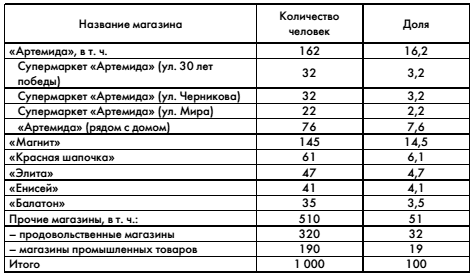
Анализируя данные таблицы 3, можно сделать вывод, что наиболее предпочтительной торговой сетью, по мнению покупателей г. Волгодонска, является сеть магазинов «Артемида», ее предпочли 16,2% опрошенных, на втором месте находится торговая сеть «Магнит» — 14,5%, третье место поделили магазины «Красная шапочка» — 6,1%, и «Элита» — 4,7%, на четвертом месте находится супермаркет «Енисей» — 4,1%, и сеть магазинов «Балатон» — 3,5%. В категорию «Прочие» попали сравнительно небольшие магазины, не имеющие разветвленной торговой сети и предлагающие населению продукты питания и промышленные товары. Большинство опрошенного населения (32%) предпочитают приобретать продукты питания в небольших магазинах, объясняя это более низкой ценой и удобством места расположения данной торговой точки. Торговая сеть «Артемида» представлена в таблице 3 в виде трех крупных супермаркетов и магазинов местного значения, большинство из которых представляют собой минимаркеты. Из таблицы 3 видно, что наибольшей популярностью у населения пользуются супермаркеты по ул. 30 лет Победы и ул. Черникова, на них указали по 3,2% соответственно, но основное предпочтение отдается магазинам, находящимся непосредственно рядом с домом, их отметили 7,6% респондентов. Магазин «Красная шапочка» не имеет торговой сети, его высокий рейтинг объясняется сравнительной удаленностью от остальных продуктовых магазинов, так услугами данного магазина пользуются жители, проживающие в одном из крупнейших кварталов г. Волгодонска.
Распределение предпочтений в пользу той или иной торговой сети или магазина в зависимости от возраста представлено на рисунке 1.
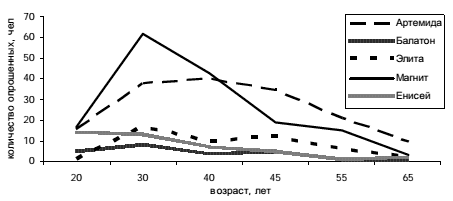
Рисунок 1. Распределение наиболее предпочтительных магазинов по возрасту
Данные рисунка 1 подтверждают, что наиболее активными и «покупающими» категориями населения города Волгодонска являются возрастные группы 20—30 и 30 — 45 лет, склонность к наиболее популярным торговым маркам у этих категорий максимальная, им нравится система самообслуживания, они предъявляют высокие требования к качеству, внешнему виду и популярности приобретаемой продукции и предпочитают закупать продукцию партиями раз в 1—2 месяца с целью сэкономить время и деньги. В то же время для данных групп характерен высокий спрос и на небольшие магазины, расположенные рядом с домом, в такие магазины потребители возрастной группы 20—45 лет обращаются за товарами повседневного спроса, поскольку, являясь самой активной трудоспособной группой, не находят времени,чтобы посетить крупный супермаркет, хотя и отдают предпочтение в пользу последнего. Данные показывают, что с возрастом интерес к крупным магазинам увеличивается, а к мелким уменьшается, это может быть связано с преимуществами системы самообслуживания, более низкими ценами, по сравнению с мелкими розничными магазинами, наличием свободного времени.
Проводя анализ по наиболее популярным маркам магазинов, можно отметить устойчивый рост интереса всех возрастных групп к магазинам торговой сети «Артемида» и «Магнит», это связано с наибольшей распространенностью этих магазинов, гибкой ценовой политикой, качеством предлагаемой продукции. Отмечен факт, что более «взрослые» возрастные группы 55 лет и выше отдают предпочтение магазинам торговой сети «Артемида».
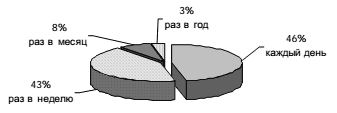
Рисунок 2. Регулярность посещения магазинов торговой сети «Артемида»
Поскольку наиболее популярными среди горожан являются магазины торговых сетей «Артемида», «Магнит» и «Элита», проанализируем регулярность посещения данных магазинов.
Магазины торговой сети «Артемида» пользуются ежедневным спросом у всех возрастных категорий населения города, особенно часто у категории 30—45 лет. Из рисунка видно, что ежедневно посещают магазины сети «Артемида» 46% опрошенных, 43% — раз в неделю, 8% — раз в месяц и только 3% — раз в год, это говорит о высокой популярности магазинов данной сети среди потребителей, качестве продукции и широтой ассортимента.
Из рисунка 3 видно, что процент ежедневного посещения магазинов сети «Магнит» составляет 45%, что только на 1% меньше показателей для сети магазинов «Артемида», количество посещений магазина раз в неделю составляет также 43%, посещение магазина раз в месяц составляет 11%, что больше чем у «Артемиды» на 3%, это связано с тем, что сеть магазинов «Магнит» большей частью ассоциируется у покупателей с магазинами по продаже бытовой химии, чем продуктов питания, а бытовую химию потребители предпочитают приобретать, как известно, партиями раз в 1—2 месяца. Важно отметить, что общее количество респондентов для магазинов «Артемида» и «Магнит» примерно одинаково — 162 и 145 человек соответственно.
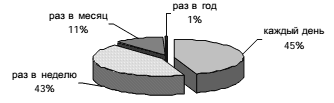
Рисунок 3. Регулярность посещения магазинов торговой сети «Магнит»
Анализ динамики посещений магазинов сети «Элита» (рис. 4) подтверждает общую направленность регулярности посещений магазинов оптово-розничных сетей. Поэтому можно сделать общий вывод, что продуктовые магазины крупных оптово-розничных сетей покупатели предпочитают посещать ежедневно — это связано с большим ассортиментом и низкими ценами относительно конкурентов. Среди семи основных показателей, характеризующих организацию обслуживания, потребители выделили: культуру обслуживания, качество продукции, ценовую политику и рекламу данной торговой марки. Степень удовлетворенности покупателей организацией обслуживания наиболее популярных торговых сетей представлена на рисунках 5—7.
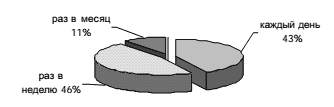
Рисунок 4. Регулярность посещения магазинов торговой сети «Элита»
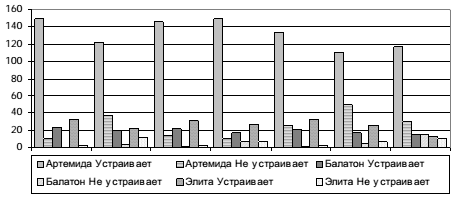
Рисунок 5. Степень удовлетворенности покупателей магазинов «Артемида», «Балатон», «Элита» организацией обслуживания (1 — режим работы, 2 – культура обслуживания, 3 – месторасположение магазина, 4 – ассортимент продукции, 5 – качество продукции, 6 – ценовая политика, 7 — реклама данной торговой марки)
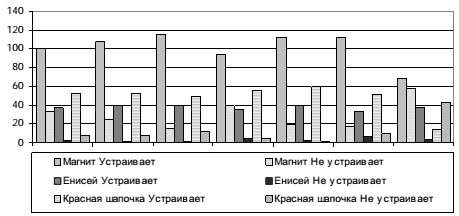
Рисунок 6. Степень удовлетворенности покупателей магазинов «Магнит», «Енисей», «Красная шапочка» организацией обслуживания (1 — режим работы, 2 – культура обслуживания, 3 – месторасположение магазина, 4 – ассортимент продукции, 5 – качество продукции, 6 – ценовая политика, 7 — реклама данной торговой марки).
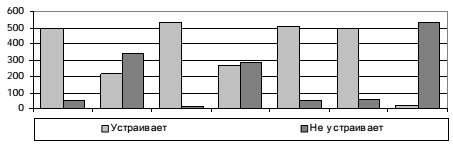
Рисунок 7. Степень удовлетворенности покупателей прочих продовольственных и магазинов промышленных товаров организацией обслуживания (1 — режим работы, 2 – культура обслуживания, 3 – месторасположение магазина, 4 – ассортимент продукции, 5 – качество продукции, 6 – ценовая политика, 7 — реклама данной торговой марки)
Из рисунков 5 — 7 видно, что для магазинов сети «Артемида» 31% потребителей остаются недовольными культурой обслуживания покупателей — имеют место неприветливость и недобросовестность продавцов и обслуживающего персонала, 44% — не устраивают цены, респонденты высказывали предположения о необоснованной «завышенности» цен на некоторые продукты питания, 16% — желали бы чаще видеть рекламу данной торговой сети и получать информацию о предлагаемой продукции и новинках, 18% — недовольны качеством предлагаемой продукции. Похожая динамика сохраняется и для остальных магазинов. Среди пожеланий, высказанных опрашиваемыми, были отмечены:
- Смена штата (сотрудников/ продавцов) магазина — 37%.
- Разработка более гибкой ценовой политики — 18%.
- Повышение качества, предлагаемой продукции — 17,5%.
- Увеличить торговую площадь и благоустроить прилегающую территорию — 7,3%.
Распределение предпочтений покупателей по источникам получения информации об открывающихся магазинах и новинках товаров представлено в таблице 4.
Таблица 4. Наиболее предпочтительный источник рекламы магазина/торговой сети
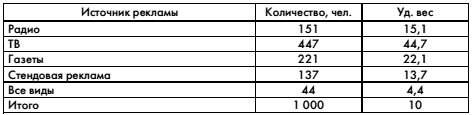
Из таблицы видно, что наибольшее предпочтение отдается телевидению — 44,7%, второе место — газеты — 22,1% (в пользу газет, как и ожидалось, высказалась возрастная группа от 45— 65 лет и старше), третье место — радио —15,1% (предпочтение радио отдали возрастные группы младше 20 лет и 20—30 лет). Исходя из данных таблицы, можно выразить пожелание руководителям, особенно крупных торговых сетей, чаще и больше рекламировать продукцию и магазины, это может привести к росту числа покупателей и, как следствие, росту объема продаж.
Проведенные маркетинговые исследования позволили установить:
- Наиболее предпочтительной маркой магазинов розничной торговли,по мнению покупателей г. Волгодонска является марка торговой сети «Артемида», ее предпочли 16,2% опрошенных, на втором месте находится торговая сеть «Магнит» — 14,5%, третье место поделили магазины «Красная шапочка» — 6,1%, и «Элита» — 4,7%, на четвертом месте находится супермаркет «Енисей» — 4,1%, и сеть магазинов «Балатон» — 3,5%. В категорию «Прочие» попали сравнительно небольшие магазины, не имеющие разветвленной торговой сети и предлагающие населению, как продукты питания, так и промышленные товары. Большинство опрошенного населения (32%) предпочитают приобретать продукты питания в небольших магазинах, объясняя это более низкой ценой и удобством места расположения данной торговой точки.
- Наиболее активной и «покупающей» категорией населения города Волгодонска являются возрастные группы 20—30 и 30—45 лет.
- Магазины торговой сети «Артемида» пользуются ежедневным спросом у всех возрастных категорий населения города, особенно часто у категории 30—45 лет. Процент ежедневного посещения магазинов сети «Магнит» составляет 45%, что только на 1% меньше показателей для сети магазинов «Артемида», количество посещений магазина раз в неделю составляет также 43%, посещение магазина раз в месяц составляет 11%, что больше чем у «Артемиды» на 3%. Анализ динамики посещений магазинов сети «Элита» подтверждает общую направленность регулярности посещений магазинов оптово-розничных сетей.
- Анализ организации обслуживания показал, что потребители выделили следующие показатели: культуру обслуживания, качество продукции, ценовую политику и рекламу данной торговой марки. Для магазинов сети «Артемида» 31% потребителей остаются недовольными культурой обслуживания покупателей, 44% — не устраивают цены, 16% — желали бы чаще видеть рекламу данной торговой сети и получать информацию о предлагаемой продукции и новинках, 18% — недовольны качеством предлагаемой продукции. Похожая динамика сохраняется и для остальных магазинов.
- Наиболее предпочтительным источником рекламы остается телевидение — 44,7%, второе место — газеты — 22,1, третье место — радио — 15,1%.
Магазин, как и товар, можно рассматривать как совокупность некоторых характеристик, имеющих различную степень важности с точки зрения потребителя. Эти характеристики могут помочь торговцу определить концепцию магазина при создании или определить конкурентоспособность уже существующего магазина. К таким характеристикам относятся:
- ассортимент товаров, рассматриваемый с точки его ширины (разнообразия товарных групп) и глубины (количества моделей одного товарного ряда);
- комплекс услуг, в том числе: помощь при выборе товара, помощь при примерке, объяснение принципов работы технических товаров, финансовые услуги (открытие кредита), разного рода дополнительные услуги (обмен валюты, обеспечение парковки автомобиля и др.);
- уровень цен и динамика их изменения в соответствии с изменением различных факторов внешней среды (цены конкурентов, сезонность и др.);
- место расположения магазина, его доступность, от которых зависит время похода за покупками;
- время работы магазина и время пребывания в нем, зависящее от легкости обнаружения нужных товаров, длины очереди в кассы;
- уровень обслуживания (квалификация персонала);
- атмосфера магазина, которая зависит от того, как оформлен интерьер, от уровня гигиены, расстановки товаров, освещения, музыкального фона и т. д.
Перечисленные характеристики служат потребителям в качестве критериев при сравнении торговых точек. Задача торговца — творчески и новаторски выбрать концепцию магазина, т. е. набор его атрибутов, отвечающих ожиданиям целевого сегмента покупателей и выделяющих магазин в ряду других торговых точек, обеспечивая его конкурентоспособность10.
Поведение потребителей — относительно новая область знаний не только в России, но и в США — на родине менеджмента и маркетинга. Первые учебники по поведению потребителей появились в этой стране в 1960 годы. В числе первых авторов — американские маркетологи Джеймс Энджел, Дэвид Коллат, Роджер Блэкуэлл. Ростзначимости поведения потребителя как области теоретических знаний, методических и практических решений, несомненно, обусловлен становлением маркетинга. Концепция маркетинга — основа ориентации деятельности организаций. Она впервые была изложена американскими учеными в 1950-х годах. Эта концепция утверждает: в достижении своих целей организация должна стремиться удовлетворить потребности потребителей своих идей, товаров и услуг. Удовлетворенность потребителя — главный ориентир концепции маркетинга. Эта концепция обращает менеджмент организации к трем доминантам деятельности:
- Быть ориентированными на потребителей во всех делах, от разработки продукта до гарантийной политики и сервисных контрактов.
- Акцентировать долгосрочную прибыльность в сравнении с краткосрочной прибылью или объемом продаж.
- Интегрировать и координировать функцию маркетинга с другими корпоративными функциями: финансами, операциями (основной деятельностью), управлением человеческими ресурсами, НИОКР.
Стремление организаций и лиц эффективно использовать концепцию маркетинга в условиях растущей конкуренции обращает производителей идей, товаров и услуг к потребителю. Концепция маркетинга предполагает, что маркетинг начинается и кончается потребителем. Концепция социального или социально-этичного маркетинга появилась в США и ведущих странах Запада на рубеже 1960—1970 годов в результате роста требований к бизнесу со стороны общества. Она ориентирует бизнес на баланс целей удовлетворения нужд и желаний потребителей, долгосрочных потребностей общества и достижений целей самой организации. Концепция социального маркетинга стала доминирующей сегодня в деловой среде развитых стран Западной Европы и США. Российский бизнес находится на пути освоения концепции социально-этичного маркетинга11, вместе с российским обществом постигая уроки формирующейся экономической и политической демократии12.
1 Дудакова И.Л.Формирование розничных торговых сетей: эволюция, проблемы, противоречия и перспективы (инвестиционный аспект). Монография /Под ред. В.П. Федько. — Шахты: Изд-во ЮРГУЭС, 2005. — 211с. С. 3—4.
2 Гранберг А.Г. Основы региональной экономики: Учебник для вузов. Гос. ун-т - Высшая школа экономики. — 4 изд. — М.: Изд.дом. ГУ ВШЭ, 2004. — 495 с. С. 52.
3 Федько Н.Г., Федько В.П. Поведение потребителей: Учебное пособие. Серия «Учебники и учебные пособия». Ростов н/ Д: Феникс, 2001. — 352 с. - С. 8-9.
4 Нуреев Р.М. Курс микроэкономики: Учебник для вузов.-2-е изд., изм. — М.: НОРМА, 2002. — 572 с. — С. 120-127.
5 Предводителева М.Д., Балаева О.Н. Подходы к управлению качеством услуг: фокус на потребителе // Менеджмент в России и за рубежом. № 2. 2005. — С. 90.
6 Дзахмишева И.Ш. Методика оценки конкурентоспособности услуги в розничной торговой сети //Маркетинг в России и за рубежом. № 3(41). 2004. — С. 93.
7 Иванова Т.Н., Уварова В.И., Полякова Е.Д. Анализ потребительских предпочтений на рынке продовольственных товаров Орловской области //Маркетинг в России и за рубежом. № 2(46). 2005. — С. 83.
8 Дудакова И.АФормирование розничных торговых сетей: эволюция, проблемы, противоречия и перспективы (инвестиционный аспект). Монография /Под ред. В.П. Федько. — Шахты: Изд-во ЮРГУЭС, 2005. - 211 с. - С. 9.
9 Южного федерального округа.
10 Павлова Н.М. Маркетинговый подход к оценке конкурентоспособности магазина (сервиса) //Маркетинг в России и за рубежом. № 1(45). 2005. — С. 120.
11 Более правильным считаем категорию «общественно ориентированный маркетинг».
12 Алешина И.В. Поведение потребителей: Учеб. пособие для вузов. — М.: ФАИР-ПРЕСС, 2000. — 384 с. — С. 14-16. [an error occurred while processing this directive]
