Оценка товарного ассортимента мясоперерабатывающего предприятия с применением АВС-анализа (на примере ОАО "Комбинат мясной Калачеевский")
С целью получения прибыли предприятия расширяют товарный ассортимент. При насыщении товарного ассортимента новый продукт должен отличаться от выпускаемых товаров. Перенасыщение товарного ассортимента ведет к сокращению общей прибыли, так как товары начинают конкурировать друг с другом (эффект «каннибализма» товаров»). В этих условиях данные по производству и реализации могут указать на продукты, которые, возможно, следует исключить из производственной программы из-за их убыточности или малой доли реализации, или, наоборот, увеличить долю более рентабельных продуктов.
Для этой цели можно применять «АБС-анализ», основой которого является проранжированная структура производства и прибыли. АБС-анализ позволяет концентрировать внимание и усилия на тех направлениях, где ожидается максимальная отдача, и поэтому он широко применяется при выработке товарной стратегии.
В основе этого метода лежит закон, открытый итальянским экономистом В. Парето «80 на 20%». Применительно к продуктовой стратегии в ходе такого анализа выделяются три группы продуктов по выбранным критериям: производству и реализации, прибыли, покрытию затрат. Группа А — больший вклад в общее производство и сбыт, заслуживают наибольшего контроля, Б — средний вклад, требуют внимания изредка, С — малый. В области сбыта наибольшее внимание следует уделять А-продуктам. Результаты представляются в виде накопленных частот продуктов и долей по сбыту (производству) или по прибыли.
В качестве примера приведем АБС-анализ номенклатуры произведенной и реализованной продукции ОАО «Комбинат мясной Калачеевский» за 2002—2004 гг.
Методика АБС-анализа достаточно универсальна и заключается в делении поставщиков, товаров, клиентов, менеджеров и т. д. на 3 категории по степени важности (рис. 1) и в зависимости от их удельной стоимости (рис. 2).
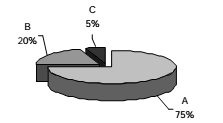
Рисунок 1. Доля АВС-групп в общем обороте предприятия
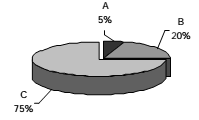
Рисунок 2. Доля АВС-групп от общего количества анализируемых элементов
- Категория А — наиболее ценная для предприятия группа, которая требует постоянного и скрупулезного учета и контроля, так как более интенсивная работа с данной группой может оказать влияние на 75% оборота всего предприятия.
- Категория В — менее важная для предприятия группа, которая дает, как правило, 20% оборота предприятия.
- Категория С — мало ценная для предприятия группа, экономическое воздействие на которую не должно быть столь решающим, как для категории А, так как она дает примерно 5% оборота всего предприятия. Путем выявления значения отдельных категорий товаров, поставщиков, клиентов, менеджеров и т. д. может быть достигнута концентрация усилий на конкретных категориях.
Исходя из результатов таблицы 1 можно сделать вывод, что вареные колбасы на протяжении трех лет составляли самую значительную часть объема реализованной продукции. Ассортиментная группа сосисок и сарделек появилась только в 2004 г., но твердо занимает третью позицию в общей массе произведенных товаров, как в натуральных единицах измерения (781 994 кг), так и стоимостном выражении (47 787 406 руб.).
Таблица 1. АВС-анализ номенклатуры произведенной и реализованной продукции ОАО «Комбинат мясной Калачеевский» за 2002–2004 гг

Значительный прирост в денежном выражении в 2004 г. дали полукопченые колбасы: 844 160 кг реализованного продукта принесли предприятию 65 692 814 руб., что в относительных величинах составило 19,80 и 21,39% соответственно (табл. 2).
Таблица 2. АВС-анализ номенклатуры произведенной и реализованной продукции ОАО «Комбинат мясной Калачеевский» за 2002–2004 гг., представленный в удельных весах

Динамика перераспределения объемов производства продукции ОАО «Комбинат мясной Калачеевский» на протяжении 2002—2004 гг. позволяет выдвинуть следующие предположения:
- Происходит смещение основной массы реализуемой продукции в сторону наиболее дешевых товаров. Подтверждением может служить востребованность рынком недорогих сосисок и сарделек, а также полукопченых колбас.
- Ситуация на рынке колбасных изделий сложилась таким образом, что продукция комбината подпадает под две ценовые категории: высоко- и низкоценовой сегмент. Факт исчезновения сред-неценовых позиций из ассортимента производимой продукции оставался длительное время незамеченным, что главным образом, и привело к снижению объемов реализации вареных колбас.
Из рисунка 3 видно, что вареные колбасы в 2002 г. составляли 75,64% от общего объема реализованной продукции, абсолютное значение 2315513 кг, в то время как полукопченые составляли всего 20,81% или 637 191 кг. В стоимостном выражении эти показатели составили 114 570 340 и 38 954 235 руб. соответственно, или 72,27 и 24,57% от общей стоимости реализованной продукции (см. табл. 2). Следующая по объему реализации — группа паштетов и ливерных колбас, составившая 3,29% в удельном весе всех произведенных товаров. В натуральном измерении данный показатель составил 100 628 кг, или 3 990 528 руб., т. е. 2,52% от товарной продукции предприятия за 2002 г.
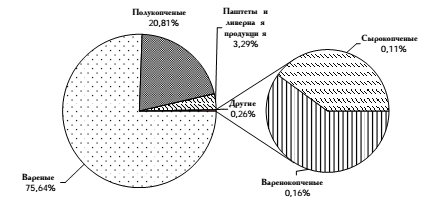
Рисунок 3. Структура продукции, реализованной ОАО «Комбинат мясной Калачеевский» в 2002 г.
В 2003 г. доля вареных колбас в общем объеме произведенной и реализованной продукции составила 71,90%, снизившись на 3,74% (рис. 4). В абсолютном значении произошло увеличение объема реализации вареной продукции на 211 970 кг, или на 28 061 866 руб.
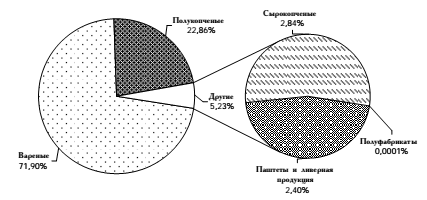
Рисунок 4. Структура продукции, реализованной ОАО «Комбинат мясной Калачеевский» в 2003 г.
Производство полукопченых колбас увеличилось на 166 449 кг, в стоимостном выражении прирост составил 12 758 962 руб. Удельный вес ассортиментной группы полукопченых колбасных изделий в общей массе произведенной продукции увеличился на 2,05%, в то время как доля в товарной прибыли предприятия по данной номенклатурной позиции сократилась на 3,07%. Третья по величине объемов производства ассортиментная группа — сырокопченые колбасы. Удельный вес в общем объеме производства по данной группе — 2,84%, что больше уровня 2002 г. на 2,73% или на 96 512 кг. В стоимостном выражении удельный вес по группе сырокопченых изделий вырос на 2,73%, в абсолютном значении произошел прирост на 15 604 061 руб. Паштеты и ливерные колбасы в структуре реализованной продукции занимают четвертое место по объему — 2,40%, снижение составило 0,89% или 16 378 кг. В стоимостном выражении данный показатель уменьшился на 1 160 840 руб.
Динамика снижения удельного веса ассортиментной группы вареных колбас в общей массе реализованной продукции прослеживается и в 2004 г. (рис. 5), т. к. удельный вес вареной продукции опустился до отметки в 55,47%, в абсолютном значении упав до 2 365 280 кг (снизился на 162 203 кг по отношению к аналогичному периоду прошлого года). В стоимостном измерении доля вареных колбас в общей структуре товарной продукции снизилась на 14,20%, составив 52,71%. Тем не менее в абсолютном значении выручка от реализации ассортиментной группы вареных колбас увеличилась на 19 229 583 руб., достигнув значения в 161 861 789 руб.
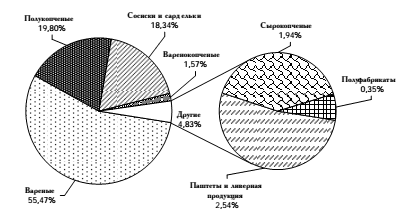
Рисунок 5. Структура продукции, реализованной ОАО «Комбинат мясной Калачеевский» в 2004 г.
В 2004 г. доля полукопченых колбас в структуре ассортимента сократилась на 3,07%, составив 19,80%. В абсолютных величинах произошел прирост на 40 520 кг. Выручка от реализации по данной номенклатурной группе выросла на 13 979 616 руб., однако в относительных величинах удельный вес в товарной продукции предприятия снизился на 2,86% по сравнению с 2003 г.
Ассортиментная группа сосисок и сарделек составила 18,34% от совокупного объема реализации, т. е. 781 994 кг. В стоимостном выражении товаров данной группы было реализовано на сумму 47 787 406 руб., что составило 15,56% от стоимости всей реализованной продукции.
В 2003 г. произошли структурные сдвиги в номенклатуре реализованной продукции: доля вареных колбас в объеме реализованной продукции сократилась на 3,74% и составила 71,90%, в то время как удельный вес в выручке от реализации снизился на 5,36%, т. е. достиг уровня в 66,91%. Произошел значительный прирост доли сырокопченых колбас: увеличение в объеме реализованной продукции составило 2,73%, или 96 512 кг, в стоимости товарной продукции прирост оказался более значительным — данный показатель достиг отметки в 7,51% (15 604 061 руб.), а увеличение составило 7,25% (см. табл. 2).
Из рисунка 6 видно, что группа вареных колбас действительно была лидером продаж в 2002 г.
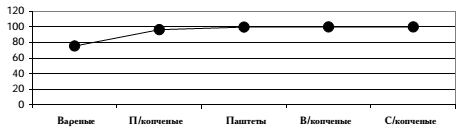
Рисунок 6. Распределение ассортиментных групп колбасной продукции ОАО «Комбинат мясной Калачеевский» в 2002 г., представленное в удельных весах с нарастающим итогом
Можно выстроить некую иерархическую лестницу, исходя из удельных весов реализованной продукции:
- Вареные колбасы — 75,64%.
- Полукопченые — 20,81%.
- Паштеты и ливерная продукция — 3,29%.
- Варенокопченые — 0,16%.
- Сырокопченые — 0,11%.
Проанализируем значение этих показателей в 2003 г.
В 2003 г. вареные колбасы остались на первом месте по объему реализации (рис. 7), аналогичным образом сложилась ситуация в группе полукопченых изделий. Сформировалась следующая структура ассортимента:
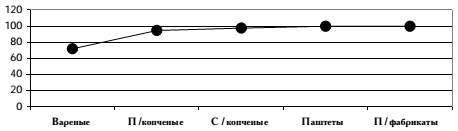
Рисунок 7. Распределение ассортиментных групп колбасной продукции ОАО «Комбинат мясной Калачеевский» в 2003 г., представленное в удельных весах с нарастающим итогом
- Вареные — 71,90%.
- Полукопченые — 22,86%.
- Сырокопченые — 2,84%.
- Паштеты и ливерная продукция — 2,40%.
- Полуфабрикаты — 0,0001%.
Изменение произошло по отношению к третьей позиции: варено-копченая продукция, составлявшая в 2002 г. 0,16%, уступила место сырокопченым изделиям, реализованным в количестве 99 735 кг или 2,40% от общего объема реализации.
В 2004 г. структура реализованной продукции изменилась: продолжается намеченная тенденция к снижению удельного веса вареных колбас (данная группа сократилась до 55,47%), а третье место после полукопченых изделий заняли сосиски и сардельки, составив 18,34%, практически достигнув уровня полукопченых (рис. 8).
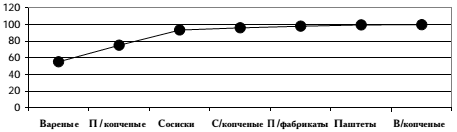
Рисунок 8. Распределение ассортиментных групп колбасной продукции ОАО «Комбинат мясной Калачеевский» в 2004 г., представленное в удельных весах с нарастающим итогом
- Вареные — 55,47%.
- Полукопченые — 19,80%.
- Сосиски и сардельки — 18,34%.
- Паштеты и ливерная продукция — 2,54%.
- Сырокопченые — 1,94%.
- Варенокопченые — 1,57%.
- Полуфабрикаты — 0,35%.
Проведем АВС-анализ по всему ассортименту продукции, произведенной ОАО «Комбинат мясной Калачеевский» в 2002—2004 гг.
В таблицу 3 включена небольшая часть ассортимента вареной продукции, которая представляет интерес с точки зрения анализа развития жизненного цикла товара. Результаты анализа можно использовать для определения значимости колбасного изделия в ассортиментной группе вареных колбас и проследить момент перехода одной группы в другую. Такие позиции, как «Школьная», и еще некоторые наименования оставались в одной и той же группе на протяжении трех лет. «Докторская» в 2002 г. находилась в группе В, в 2003 г. она переместилась в группу А. Аналогичным образом изменялось положение «Нежной в синюге» — в 2002 г. она находилась в группе С, с 2003 г. закрепилась в А. «Ветчина Николаевская» была запущена в производство в 2003 г. и с этого момента заняла место в группе А.
Таблица 3. АВС-анализ вареных колбас, произведенных и реализованных ОАО «Комбинат мясной Калачеевский» за 2002–2004 гг.

Из рисунка 9 видно, что цены повышались на протяжении всего исследуемого периода, и темп роста цен постоянно увеличивался. Так, в 2004 г. средние цены на вареные колбасы повысились на 21,26% или на 12 руб./кг.
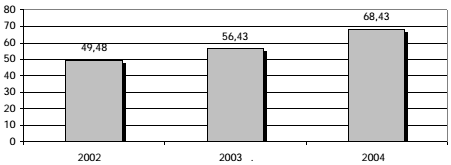
Рисунок 9. Изменение средних цен подгруппы вареных колбас, произведенных и реализованных предприятием ОАО «Комбинат мясной Калачеевский» в 2002–2004 гг., руб./кг
В ассортиментной группе полукопченых колбас «Брауншвейгская» занимает исключительно группу А на протяжении трех лет, а «Конская» остается в группе С, т. к. налицо некоторый дефицит сырья. «Сервелат по-Краковски» в 2002 г. находился в группе С, в 2003— 2004 гг. он сместился в В. Передвижение в следующую группу подтверждает факт перехода товара в следующую фазу жизненного цикла (табл. 4).
Таблица 4. АВС-анализ полукопченых колбас, произведенных и реализованных мясоперерабатывающим предприятием ОАО «Комбинат мясной Калачеевский» за 2002–2004 гг.

Средняя цена на полукопченые колбасы в 2004 г. составила 77,8 руб./кг, темп роста — 20,94% по отношению к 2003 г. В абсолютных величинах повышение составило 13,47 руб./кг (рис. 10).
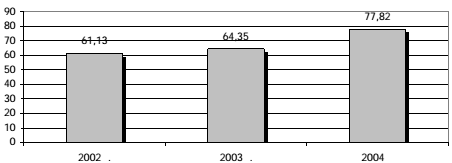
Рисунок 10. Средние цены подгруппы полукопченых колбас, произведенных и реализованных предприятием ОАО «Комбинат мясной Калачеевский» в 2002–2004 гг., руб./кг
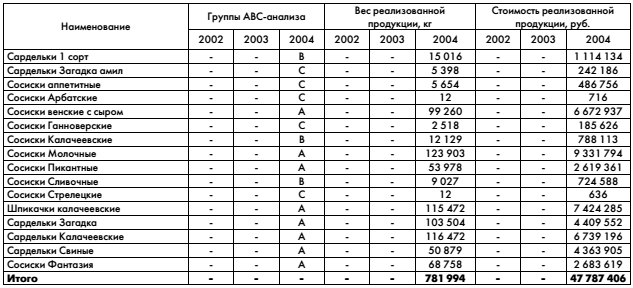
Сосиски и сардельки были запущены в производство в 2004 г., при этом подавляющая часть — 93% этой ассортиментной группы относится к группе А (рис. 11 ). Объем производства составил 781 994 кг или 47 787 406 руб. (табл. 5), средние цены при этом достигли уровня в 61,11 руб./кг.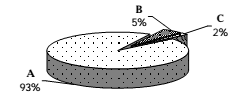
Рисунок 11. Распределение по группам АВС сосисок и сарделек, произведенных и реализованных предприятием ОАО «Комбинат мясной Калачеевский» в 2004 г., представленное в удельных весах
Таблица 5. АВС-анализ сосисок и сарделек, произведенных и реализованных мясоперерабатывающим предприятием ОАО «Комбинат мясной Калачеевский» за 2002–2004 гг.
Из таблицы 6 видно, что в 2003—2004 гг. в группу А можно отнести ливерную растительную, находившуюся в 2002 г. в группе Б. По данным рисунка 12 средние цены на ливерные колбасные изделия в 2003 г. снизились на 6,07 руб./кг или на 15,30%, а в 2004 г. — выросли на 7,15 руб./кг, что составило 21,29% от уровня предыдущего периода.
Таблица 6. АВС-анализ паштетов и ливерных колбас, произведенных и реализованных мясоперерабатывающим предприятием ОАО «Комбинат мясной Калачеевский» за 2002–2004 гг.
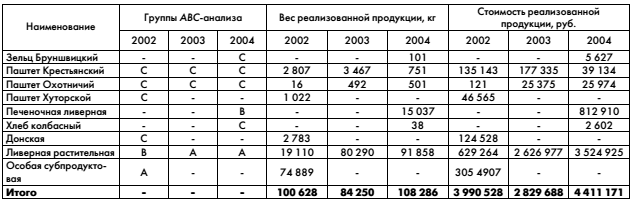
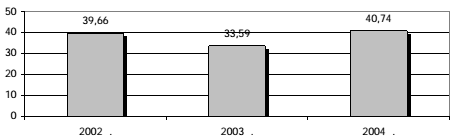
Рисунок 12. Средние цены подгруппы паштетов и ливерных колбас, произведенных и реализованных предприятием ОАО «Комбинат мясной Калачеевский» в 2002–2004 гг., руб./кг
Результаты АБС-анализа четко показали, какие продукты наиболее выгодны для предприятия, а какие заслуживают меньшей доли в ассортименте. К вопросу об удалении продуктов из производственной программы нужно подходить осторожно, тщательно изучив мнения потребителей На данном этапе оснований для удаления нет.
ОАО «Комбинат мясной Калачеевский» необходимо и далее продолжать гибкую товарную политику, планирование и учет затрат, прибыли, так как при исключении из производственной программы «убыточных» видов продукции постоянные затраты, падающие на их долю, непременно перейдут на ту часть продукции, которая сейчас является высокорентабельной.
При снижении эффективности производства, изменении структуры ассортимента могут пострадать интересы как ОАО «Комбинат мясной Калачеевский», так и потребителей.
Изучение поведения потребителей, реакции рынка на изменение ассортимента позволит предприятию и маркетинговой службе без ощутимых потерь оптимизировать структуру производственной программы и ассортиментную политику.
С помощью АВС-анализа можно четко показать абсолютное и относительное значение продуктов и их групп для производственной программы в перспективе, выстроить последовательность продуктов в зависимости от размеров их вклада в производство и прибыль. Иногда на основе такого анализа имеет смысл продолжить производить нерентабельную продукцию с небольшой долей в реализации, если в результате связей между продуктами приносится прибыль в другом месте.
[an error occurred while processing this directive]
