Два подхода к целесообразности повышения маркетинговых издержек
Для повышения прибыльности продаж необходимы рациональные маркетинговые мероприятия, однако в некоторых случаях чрезмерное увлечение ими (проведение выставок, презентаций, телевидение, наружная реклама и т. д.) не являются эффективными, потому что они дороги, существенно повышают издержки предприятия, при этом не создавая предпосылок для увеличения продаж.
В реальной практике, чтобы повысить объемы продаж, неизбежны рассогласования между интересами маркетологов, которые добиваются выделения как можно более высоких сумм для проведения маркетинговых мероприятий, финансовых менеджеров, которые призваны снижать эти суммы, анализируя каждый вид затрат, и производственных отделов, определяющих структуру затрат на производство продукции.
Считаем необходимым на любом предприятии подходить более ответственно к затратам на проведение маркетинговых программ; для этого в первую очередь маркетологам нужно ответить на вопросы: как изменяются показатели прибыльности продаж, на которые влияют одновременно рост выручки и повышение производственных и маркетинговых затрат, какой фактор преобладает.
Не менее важной проблемой является доведение товара до потребителя. Эта проблема связана с качеством продукции (структурой производственных затрат и контролем над издержками).
Некоторые авторы рассматривают методы количественного анализа маркетинговых программ без их связи с экономическими результатами предприятия1. Другие — основываются на анализе показателя прибыльности продаж предприятия, не выделяя маркетинговые издержки в общем составе переменных и постоянных затрат2.
Исходя из этих двух точек зрения, становится очевидным, что необходимо найти соотношение между показателями выручки и показателями увеличения маркетинговых затрат предприятия, т. е. необходимо связать максимальное значение показателя роста маркетинговых издержек с увеличением размеров выручки.
В исследовании предлагается два подхода: первый — рассматривает взаимосвязь между выручкой и маркетинговыми издержками; второй — взаимодействие экономических показателей предприятия с поведением потребителя. Рассмотрим их.
Концепция маркетинговых издержек по критерию операционной прибыли
Данная концепция базируется на методе CVP-анализа, позволяющем обнаружить взаимосвязь между изменением показателей прибыльности продаж предприятия и увеличения маркетинговых затрат.
Допустим, что маркетинговые затраты являются постоянными, в этом случае при планировании увеличения выручки, в нашем примере на 10%, объем маркетинговых издержек может быть увеличен на 17%, в противном случае прибыль предприятия уменьшится. Чтобы иметь возможность управлять эффективностью маркетинговых издержек, необходимо проанализировать, от каких факторов зависит указанное соотношение для предельных темпов роста затрат.
Метод CVP-анализа предполагает совместное рассмотрение издержек (С), объемов продаж (V) и прибыли (P). Ценность этой методики в том, что она позволяет оценить практическую целесообразность любого изменения в операционной деятельности предприятия по критерию операционной прибыли. Методика базируется на следующих предположениях:
- классификация издержек используется по характеру их поведения при изменении объема реализации готовой продукции, при этом издержки делятся на переменные и постоянные;
- предполагается, что вся произведенная продукция будет продана в планируемом режиме;
- основным критерием в данном анализе является операционная прибыль (а не чистая прибыль) (табл. 1).
Таблица 1. Расчет чистой прибыли на основании вложенного дохода (Contribution Format)
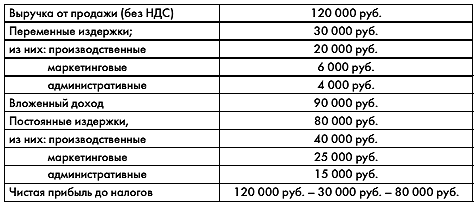
Чистая прибыль (до налогов) = 120 000 - 30 000 - 80 000 = 10 000 руб.
Допустим, что увеличение маркетинговых затрат происходит за счет валовых издержек, которые входят в себестоимость продукции. Рассчитаем, какой показатель деятельности предприятия увеличивается в результате дополнительных маркетинговых издержек. При этом имеют место расчетные ситуации трех видов (рис. 1):
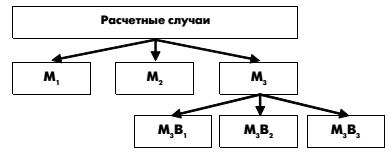
Рисунок 1. Группировка расчетных случаев взаимосвязи изменения выручки продукции, объема продаж и цены
- объем реализации в натуральном выражении (M1);
- цена единицы продукции (M2);
- выручка как следствие изменения объема продаж и цены (M3):
- возрастает цена единицы продукции и объем реализации в натуральном выражении (M3В1);
- возрастает цена единицы продукции, но уменьшается объем продаж в натуральном выражении (M3В2);
- снижается цена единицы продукции (за счет дополнительных маркетинговых издержек) и растет объем реализации в натуральном выражении (M3В3).
Как видно из рисунка 1, общее количество расчетных случаев равно пяти. Проведем анализ каждого, причем сущность анализа заключается в том,что производится сравнение операционной прибыли до и после маркетинговых мероприятий, а предельное соотношение выводится из условия, что операционная прибыль после маркетинговых мероприятий должна быть не ниже операционной прибыли до проведения маркетинговых мероприятий:
ОР < ОРм, (1)
где ОР и ОРм операционная прибыль до и после маркетинговых мероприятий соответственно.
В таблице 2 приведены обозначения используемых в дальнейшем показателей.
Таблица 2. Расчет чистой прибыли на основании вложенного дохода (Contribution Format)
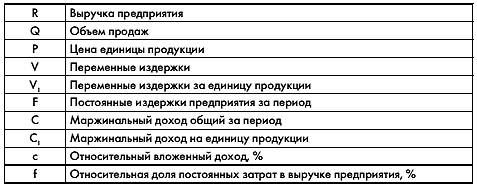
Используя обозначения, приведенные в таблице 2, операционную прибыль в текущем состоянии (перед дополнительными маркетинговыми мероприятиями) определим как:
ОР = (Р - V1) Q - F. (2)
Эта формула будет использована в основном соотношении (1), причем учитываются особенности расчетного случая, когда операционная прибыль рассчитывается после маркетинговых мероприятий (ОРм).
Расчетный случай М1 предполагает в результате маркетингового мероприятия увеличение объема реализации на αQ процентов(при этом дополнительные издержки на маркетинговое мероприятие включаются в состав валовых затрат предприятия)3.
Допустим, что доля этих дополнительных издержек составляет в процентов от суммы всех постоянных затрат предприятия. Выражение для операционной прибыли в данном предположении может быть отражено формулой:
ОР = (Р - V) Q (1 + αQ) - F (1 + β). (3)
Подставив (3) и (2) в основное неравенство (1), получим:
(Р - V1)(1 + αQ) - F (1 + β) ≥ (H - V1) Q - F.
После преобразований получим: αQC1Q ≥ βF, откуда следует предельное соотношение для показателя увеличения маркетинговых затрат:
β ≤ αQ(С1 Q)/F. (4)
Неравенство (4) показывает, что увеличение издержек на маркетинговые мероприятия не должно превышать некоего предельного значения βL, которое устанавливается правой частью неравенства (4).
Представим показатель βL с помощью относительных величин, что позволит сделать анализ величины предельных затрат:
βL = αQ(С1 : Р) (Q Р/F) = αQ (с/f).
В окончательном виде соотношение (4) записывается следующим образом:
β ≤ αQ (с/f), (5)
где с - относительный вложенный доход (%), f — относительная доля постоянных затрат в выручке предприятия (%).
Соотношение 5 позволяет оценить величину предельных затрат на дополнительные маркетинговые мероприятия. Расчетный случай М2. В этом случае в результате маркетингового мероприятия планируется увеличение цены единицы продукции на ар процентов, дополнительные издержки на маркетинговое мероприятие включаются в состав валовых затрат предприятия и составляют в процентов от суммы всех постоянных затрат. Выражение для операционной прибыли в данных предложениях принимает вид:
ОРм = (Р (1 + αр) - V1) Q - F (1 + β). (6)
Подставив (6) и (2) в основное неравенство (1), получим:
(Р (1 + αр) - V1) Q - F (1 + β) ≥ (Р - V1) Q - F.
После несложных преобразований получим:
αр Р Q = β F.
Откуда следует предельное соотношение для показателя увеличения маркетинговых затрат:
β = αр (Р Q/F). (7)
Предельное значение в относительных величинах βL равно:
βL = αр/f.
В окончательном виде соотношение (7) можно записать следующим образом:
β ≤ αр/f. (8)
Расчетный случай М3В1 планирует увеличение выручки за счет одновременного увеличения цены на αр процентов и объема продаж на αQ процентов, дополнительные издержки на маркетинговое мероприятие включают в состав валовых затрат предприятия и составляют в процентов от суммы всех постоянных. Формула для операционной прибыли в данных предложениях имеет вид:
ОРм = (Р (1 + αр) - V1) Q (1 + αQ) - F (1 + β). (9)
Подставив (9) и (2) в основное неравенство (1), получим:
[Р (1 + αр) - V1) Q (1 + αQ) - F (1 + β)] ≥(Р - V1) (Q - F).
После преобразований запишем: αQ С1 + αр Р Q (1 + αQ) ≥ βF, ткуда следует предельное соотношение маркетинговых затрат:
β ≤(αQ С1)/ F + [αр Р Q (1 + αQ)]/F. (10)
Предельное значение в относительных величинах βL равно:
βL = αQ (С1/Р) (Р Q/F) + αр [(P Q (1 + αQ)]/F = αQ (с/f) +αр [(1 + αQ)/f].
В окончательном варианте соотношение (10) записывается следующим образом:
β ≤ αQ (с/f) + αр [(1 + αQ)/f] (11).
Расчетный случай М3В2. В данном случае в результате маркетингового мероприятия планируется увеличение выручки за счет увеличения цены на αр процентов и снижение объема продаж. Дополнительные издержки на маркетинговое мероприятие включаются в состав валовых затрат предприятия и составляют β процентов от суммы всех постоянных. Формула для операционной прибыли в данных предложениях принимает вид:
ОРм = [Р (1 + αр) - V1] Q (1 + αQ) - F (1 + β). (12)
Предельное соотношение для показателя увеличения маркетинговых затрат легко получить по аналогии с предыдущими случаями:
β ≤ [αр Р Q (1 + αQ)] / F - (αQ С1)/F (13)или в относительных величинах β ≤ αр [(1 - αQ) /f] - αQ (с/f). (14)
Расчетный случай М3В3. В результате маркетингового мероприятия в данном случае планируется увеличение выручки за счет снижения цены на αр процентов и увеличение объема продаж на αQ процентов, дополнительные издержки на маркетинговое мероприятие включаются в состав валовых затрат предприятия и составляют β процентов от суммы всех постоянных. Выражение для операционной прибыли в данных предположениях принимает вид:
ОРм = [Р (1 - αр) - V1] Q (1 + αQ) - F (1 + β). (15)
Откуда следует:
β ≤ (αQ С1)/F - [αр P Q (1 + αQ)]/F (16)
В окончательном виде соотношение (16) записывается так:
β ≤ αQ (с/f) - αр [(1 + αQ )/f]. (17)
Приведем числовые примеры практического использования полученных соотношений.
Пусть относительный вложенный доход продукции составляет 45%, а доля постоянных издержек равна 25%. Отметим, что операционная прибыль продаж в этом случае составляет 45% — 25% = 20%.
Предположим, что маркетинговый отдел предприятия предлагает провести дополнительную маркетинговую программу, в результате которой планируется увеличение объема реализации (М1) на 10% при неизменной цене продукции. С помощью соотношения (5) легко установить, что дополнительные затраты на реализацию данной маркетинговой программы не должны превышать 18% (0,10 x 0,45/0,25 = 0,18) от суммы постоянных затрат предприятия по данному виду продукции. Это означает, что если сумма постоянных затрат предприятия, в которые входят текущие маркетинговые затраты, составляет 400 000 руб., то сумма затрат на дополнительную маркетинговую программу не должна превышать 0,18 400 000 = 72 000 руб. В противном случае увеличение объема реализации на 10% не покроет дополнительные маркетинговые издержки предприятия.
Величина предельных издержек существенно зависит от текущей структуры затрат и прибыльности продаж предприятия. Так, если доля постоянных издержек велика и составляет 40% (прибыльность продаж равна 5% соответственно), то предельный показатель βL = 11,25%. В этом случае в рамках рассматриваемого примера бюджет дополнительной маркетинговой программы не должен превышать 45 000 руб. В данном случае возможности маркетинговой программы существенно ограничены по сравнению с предыдущей.
Рассмотрим случай, когда предприятие работает ниже точки безубыточности (доля постоянных издержек составляет, допустим, 50%, операционная прибыль равна — 5%). В этом случае ограничения на бюджет составляют 36 000 руб. при предельном показателе βL = 9%.Вывод из вышеизложенного: чтобы сделать маркетинговую программу потенциально более эффективной, привлекающей больше денежных средств на маркетинговые мероприятия, необходимо увеличить показатель вложенного дохода и уменьшать долю постоянных издержек.
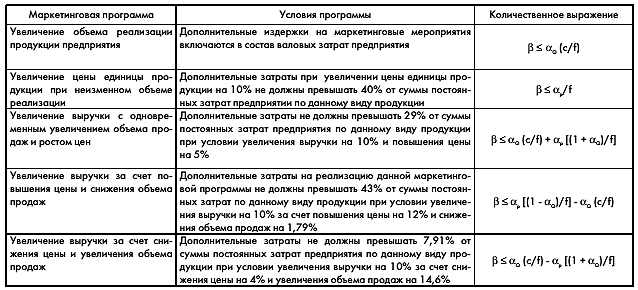
Предположим, что предприятие проводит дополнительную маркетинговую программу, в результате которой планируется увеличение цены единицы продукции на 10% при неизменном объеме реализации (М1М2). Используя соотношение (β), можно установить, что дополнительные затраты на ее реализацию не должны превышать 40% (0,10/0,25 = 0,40) от суммы постоянных затрат предприятия по данному виду продукции (что означает: бюджет дополнительной маркетинговой программы не должен превышать 160 000 руб.). В ином случае увеличение цены единицы продукции на 10% не покроет дополнительные издержки предприятия (табл. 3).
Таблица 3. Расчетные случаи зависимости выручки от объема продаж и цены
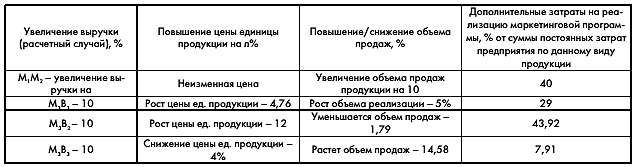
Случай М3В1 — когда предприятие внедряет маркетинговую программу, в результате которой планируется увеличение выручки на 10% за счет одновременного увеличения объема продаж на 5% и цены на 4,76% (1,10/1,05 = 1,0476), то с помощью соотношения (11) можно установить, что дополнительные затраты на реализацию этой маркетинговой программы не должны превышать 29% от суммы постоянных затрат предприятия по данному виду продукции.
Случай М3В2 — когда предполагается, что на предприятии проводится дополнительная маркетинговая программа, в результате которой планируется увеличение выручки на 10% за счет повышения цены на 12% и снижения объема продаж на 1,79% (1,10/1,12 = 0,9821). С помощью соотношения (14) легко установить, что дополнительные затраты на реализацию этой маркетинговой программы не должны превышать 43,92% (0,12 (1 — 0,0179)/0,25 — 0,0179 х 0,45/0,25 = 0,4392) от суммы постоянных затрат предприятия по данному виду продукции.
Расчетный случай М3В3 — предприятие проводит дополнительную маркетинговую программу, в результате которой планируется увеличение выручки на 10% за счет снижения цены на 4% (к примеру) и увеличения объема продаж на 14,58%, с помощью соотношения (17) легко установить, что дополнительные затраты на реализацию этой программы не должны превышать 7,91% (0,1458 х 0,45/0,25 — 0,04 (1 + 0,1458)/0,25 = 0,0791) от суммы постоянных затрат предприятия по данному виду продукции.
Последний случай является наименее продуктивным и малоперспективным. В данном случае бюджет маркетинговой программы имеет жесткие ограничения, поскольку в результате планируемых мероприятий существенно снижается величина относительного вложенного дохода.
Вывод из вышеизложенного следующий: показатель предельного роста маркетинговых затрат βL имеет наибольшие значения в случаях роста выручки за счет увеличения цены единицы продукции, что объясняется увеличением относительного вложенного дохода. Однако если при увеличении цены единицы продукции снижается объем продаж в натуральном выражении (М3В2), то относительный вложенный доход увеличивается под действием двух факторов: увеличения цены и уменьшения относительной доли переменных издержек в выручке за счет снижения объема реализации, что является главным фактором для предельного роста маркетинговых издержек (табл. 4).
Таблица 4. Маркетинговые программы по критерию операционной прибыли
Взаимодействие экономических показателей предприятия с поведением потребителя
Маркетинговая программа, ориентированная на поведение потребителей, учитывает повышение отпускных цен в период активного спроса на продукцию предприятия, определение места возникновения затрат и носителей затрат, а также контроль над производственными и маркетинговыми затратами. В предыдущей части исследования были рассмотрены отпускные цены по «затратному» методу. Однако этот метод формирования маркетинговых программ ни количественно, ни качественно не учитывает «внешние» факторы: влияние сезонного колебания спроса на продукцию предприятия, состояние конкуренции на данном рынке. Вместе с тем обратные связи, идущие из внешней среды от потребителя, также измеримы. В частности, представляется целесообразной практика повышения отпускных цен в период наивысшего спроса на продукцию (в сезон продаж), что позволяет получать дополнительные доходы при сохранении объема реализуемой продукции.
В доказательство рассмотрим данные анализа динамики объема отгрузки по основным видам готовой продукции рассматриваемой организации. Основную долю выручки от реализации готовой продукции основного производства в течение рассматриваемого периода составляли следующие продукты (табл. 5).
Таблица 5. Динамика объема отгрузки
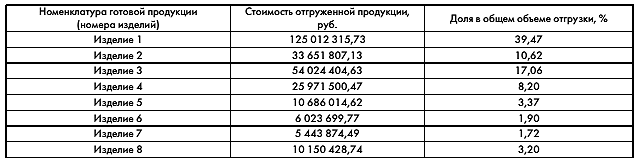
Как видно из таблицы 5, свыше 50% стоимости отгруженной продукции приходится на долю двух марок изделий (изделие 1 и 2); более 28% — на долю двух последующих изделий (3, 4). Исходя из реализации принципа обратной связи маркетингового воздействия на потребителя, необходимо:
- увеличение производства продукции первых двух изделий;
- создание сезонныхзапасовготовой продукции. В условиях существенного колебания спроса на продукцию предприятию необходимо обеспечить накопление запасов готовой продукции в сезон активного сбыта;
- изменение подходов к определению отпускных цен на готовую продукцию.
При «затратном» методе (в основном на основе данных о темпах роста цен на сырье) не учитываются факторы сезонного колебания спроса на продукцию предприятия.
Представляется целесообразной практика повышения отпускных цен в период наивысшего спроса на продукцию (в сезон активного сбыта), что позволит получить дополнительные доходы при сохранении объема реализуемой продукции.
Организация маркетинговых программ учитывает себестоимость продукции, при которой выделяют в качестве объектов места возникновения затрат (статьи затрат) и носителей затрат. При этом затраты, учтенные по местам возникновения в соответствии с применяемой на предприятии моделью учета, могут быть распределены по носителям затрат и непосредственно отнесены на формирование финансового результата. Затраты, учтенные по носителям, используются для калькулирования себестоимости производимых продуктов и в составе себестоимости относятся на формирование финансового результата. Затраты, учтенные по местам возникновения, рассмотрим на примере входящих в организацию предприятий (табл. 6).
Таблица 6. Система расходов и прибыль предприятий, входящих в организацию
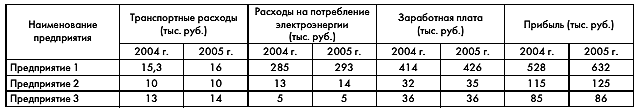
Как видим из таблицы 6, основная прибыль получена от предприятия 1, прибыль от реализации продукции, приносимой предприятиями 2 и 3, требует оптимизации расходов и контроля над издержками.
Поскольку соотношение статей затрат (структура затрат на рассматриваемых предприятиях)основного производства каждого предприятия зависит от особенностей технологии изготовления продуктов, которые на нем производятся, анализ структуры затрат необходимо выполнять по видам продукции.
Суммы затрат основного производства по статьям расходов наиболее массовых видов продукции приведены в таблице 3.
Сумма затрат по месяцам, как правило, постоянна; исключением явились те периоды, когда объем выпуска продукции падал до минимальных значений, но не достигал нулевых значений. В эти периоды сложившиеся пропорции между статьями затрат, как правило, нарушаются.
Учитывая относительную стабильность в рассматриваемой организации структуры затрат и высокий удельный вес сырья в ней, необходимо рассчитывать средние доли материальных расходов по продуктам, на которые составляются калькуляции. Эти данные приведены в таблице 7.
Таблица 7. Структура затрат основного производства по видам продукции, %
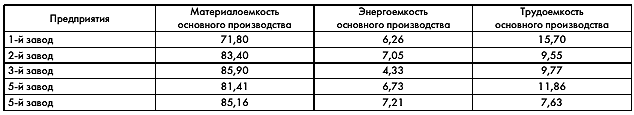
В таблице 7 обращает на себя внимание факт существенного (на 4,5%) превышения материалоемкости изделий, произведенных на 3-м заводе над материалоемкостью изделий, выработанных 5-м заводом. Эта тенденция имела место в течение всего рассматриваемого периода.
Из таблицы 6 видно, что доля материальных затрат основного производства в среднем по организации составляет 59%, из них 95% — основное сырье, следовательно, необходимо проанализировать динамику расхода основного сырья на производство готовой продукции в натуральном (на единицу готовой продукции) и стоимостном (средние цены за период) выражении.
На основании отчетных калькуляций был рассчитан фактический расход основного сырья в тоннах на единицу готовой продукции в условных единицах (по каждому виду продукции) и произведено сравнение полученных данных с утвержденными в организации нормативами. При изучении динамики удельных расходов сырья и их отклонений от нормативов возможны три варианта повышения затрат: 1) неучтенная готовая продукция, 2) порча или хищение продукции и 3) повышенный процент брака. Все три фактора являются антимаркетинговыми, поскольку неучтенная продукция, очевидно, находит сбыт на рынке по низкой цене, а большой процент брака не содействует конкурентоспособности продукции предприятия.
- Предположим, был выявлен существенный перерасход основного сырья практически по всем видам готовой продукции. При этом соотношение перерасхода основного сырья примерно соответствует содержанию этих видов сырья в готовой продукции, однако рост трудозатрат на единицу готовой продукции не выявлен. В этом случае можно сделать предположение о выпуске неучтенной готовой продукции.
- Возможно также предположение: при выявлении существенного перерасхода основного вида сырья по всем видам готовой продукции вероятна порча или хищение этого вида сырья в организации.
- Повышенный расход основного сырья в периодах с малым объемом производства. Этот факт объясняется повышенным процентом брака и расходом сырья при остановках и пусках производственных линий.
В связи с тем,что в перечисленных случаях структура расхода сырья была искажена, данные за эти периоды необходимо исключить из дальнейшего анализа издержек.
Для анализа ценовой составляющей стоимости сырья необходимо рассчитывать средние цены на основные виды сырья, включенного в себестоимость готовой продукции. Это обстоятельство обосновывается неритмичностью выпуска продукции и закупок основных видов сырья; целесообразно обращать внимание на закупочные цены с учетом периодичности приобретения сырья.
На себестоимость готовой продукции влияет структура общецеховых расходов. В таблице 8 приведена структура общецеховых расходов организации, в которой отражены суммы затрат, сгруппированные по основным статьям, общая доля которых составляет не менее 80% от всех общецеховых расходов (в среднем за рассматриваемый период); менее значимые статьи отражены по графе «Прочие расходы». Туда включены следующие затраты — услуги СЭС, плата за воду, износ МБП, спецпитание.
Таблица 8. Доля расходов в общей сумме общецеховых расходов, %
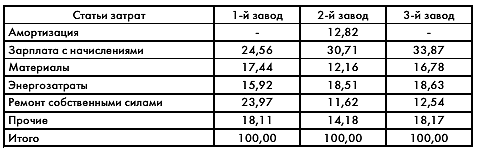
Несмотря на то что структура общецеховых расходов трех основных производств организации в целом аналогична, имеются и существенные особенности. Наибольший удельный вес во всех случаях имеют расходы на оплату труда, на втором месте у 1-го завода расходы на ремонт, выполненный вспомогательными цехами организации, а у 2-го и 3-го заводов — энергозатраты. Третьими по значимости у 1-го и 3-го заводов, соответственно, являются стоимость вспомогательных материалов, у 2-го — амортизационные отчисления.
Данные о доле наиболее существенных статей общезаводских расходов (более 80%) в целом за период приведены в таблице 9.
Таблица 9. Структура общезаводских расходов
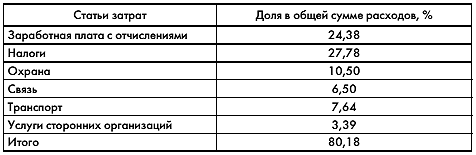
По результатам анализа затрат (цеховых и общезаводских) выделим ключевые вопросы, от решения которых напрямую зависят результаты деятельности организации; важно подчеркнуть, что планирование расходов на маркетинговые программы необходимо осуществлять в комплексе с другими затратами. При этом необходим жесткий контроль за принятием решений в области затрат. Любое существенное отклонение закупочных цен от уровня среднерыночных, повышение оплаты труда, маркетинговых расходов должно рассматриваться как завышение цен на продукцию.
Необходимо тесное взаимодействие между маркетинговыми программами и планами производств. Приоритет в принятии решений о номенклатуре выпускаемой продукции должен быть отдан отделу маркетинга, который, изучив структуру расходов и потребности рынка, принимает решение о цене на продукцию предприятия. Руководители производств планируют производственную программу в соответствии с заявками отдела маркетинга, обеспечивая при этом возможность оперативной корректировки номенклатуры выпускаемой продукции в случае изменения структуры спроса. Дальнейшее планирование повышения прибыльности предприятия основано на оптимизации всех видов затрат, их учете и контроле.
1 Федосеев В.В. Экономико-математические методы и модели в маркетинге / В.В. Федосеев, Н.Д. Эриашвили. - М.: ЮНИТИ, 2001.
2 Друри К. Управленческий и производственный учет / К. Друри. - М.: ЮНИТИ, 2002.
3 Будаева Е. Обоснование целесообразности повышения маркетинговых издержек предприятия по критерию операционной прибыли / Е. Будаева // Экономика Украины. - 2003. - № 11. [an error occurred while processing this directive]
