Сценарные прогнозы развития туризма: маркетинговый аспект
На современном этапе туризм стал значимой компонентой национального дохода многих государств. Иногда он является ведущей статьей, определяющей благополучие жизни населения1. Высокая конкуренция в отрасли определяет высокую цену ошибок в формировании маркетинговых стратегий при планировании туристических потоков и, соответственно, высокую значимость обоснованного прогнозирования, построения рыночных сценариев развития анализируемой сферы бизнеса. Рентабельность туристической отрасли и значительные потенциальные возможности развития туризма на территории РФ способствовали появлению позитивных прогнозов ускоренного роста ВВП от развития указанной отрасли.
Маркетинговый аспект в прогнозировании динамики туризма должен заключаться в одновременном учете материальных и нематериальных условий его осуществления.
К материальным — традиционно относятся потенциальный платежеспособный спрос и состояние инфраструктурного комплекса обеспечения туризма. Именно они обычно лежат в основе прогнозирования развития отрасли. Нематериальным, но крайне важным условием существования туризма, является мотивация, определяющая конкретные клиентские предпочтения. Именно мотивационные интенции, в итоге детерминируют направленность удовлетворения потенциального спроса (где, когда, каким образом). В этом отношении имеют большое значение конкурентные преимущества того или иного туристического региона и традиционно сформировавшиеся клиентские предпочтения.
Развитие туризма не отделимо и от глобальных изменений в структуре мирового хозяйства, и современные реалии экономики определенным образом сказываются, наравне с клиентскими предпочтениями, на динамике туристической отрасли.
В этом смысле самым значимым явлением в глобальной экономике на современном этапе является бурное развитие региона ЮВА, Индии и Китая, совокупное население которых составляет около 3 млрд чел. В этих странах, в частности, отмечается интенсивное увеличение показателя ВВП на душу населения. Этот рост начался в 60-е гг. XX в. в Японии и продолжается до сих пор, в этот процесс вовлекаются все новые и новые государства указанного региона. В настоящее время этот процесс распространился на Индию и Китай. В Японии уровень ВВП на душу населения превышает 30 тыс. долл., в таких государствах, как Сингапур, Корея, Малайзия, Индонезия он составляет от 15 до 20 тыс. долл.
Эта тенденция важна для туристической индустрии, поскольку при условии стабильного экономического роста, отсутствии резких политических и военных потрясений, по достижении определенного уровня ВВП на душу населения (для Европы приблизительно до 20 тыс. долл. в год) у жителей таких стран появляются определенные амбиции в отношении туризма. Это обусловлено тем, что при наличии устойчивого материального положения большинства домохозяйств в их бюджете естественным образом уменьшаются расходы (их процентная доля) на питание, оплату жилья, одежду, а возрастает доля пользования услугами разного рода. То есть, появляются экономические предпосылки для появления туристических амбиций сразу у большого числа граждан таких государств.
Кроме того, для развития туризма необходимо определенное состояние общественных настроений (своеобразной мотивации потенциального клиентского слоя), в соответствии с которым туризм не будет представляться пустой и ненужной тратой денег, а будет являться достойным делом, способствующим гармоничному развитию индивида2. Безусловно, возникновение такого общественного императива связано с особенностями менталитета населения данных государств, историческими традициями и некоторыми другими внешними и внутренними факторами. Следует также упомянуть, что возникновение туристических амбиций стимулируется в значительной степени ростом городов, особенно больших. Как раз в последние 20—30 лет наблюдается рост городов в регионе ЮВА, стало значительным число городов с населением более 1 млн человек. Этот тезис также является аргументом в пользу зарождения и закрепления у населения ЮВА специфической формы мотивации — туристических амбиций.
Сразу же отметим, что в отличие от Европы, философия и традиции туризма не имеют широкого распространения в странах этого региона, в Индии и Китае. Более того, для этих государств было характерным резко отрицательное отношение к туризму как явлению. Оно закреплено в народных обычаях, традициях, фольклоре. Путешествия без коммерческих целей не приемлемы этнической философией этих народов. Для них вообще характерны изоляционистские настроения и страх покидания родной земли. Так, китайцы даже прибегают к ношению специальной обуви, в подошве которой находится «настоящая китайская земля». Таким образом, китайские путешественники создают себе иллюзию, что они все время стоят на родной земле, где бы они ни оказались. Выявляется явное противоречие: материальные и социальные предпосылки для развития туризма налицо, а национальный менталитет его не приемлет, не давая проявиться мотивированному стремлению к путешествиям. Однако выход из этого противоречия в пользу развития туризма имеется. Речь идет об известном в этнопсихологии явлении, именуемом психологической индукцией, наблюдаемой при этнических и суперэтнических контактах3, а также при активных заимствованиях предпочтительного образа поведения, формируемого посредством глобального информационного давления. Регион Юго-Восточной Азии оказался в сложном экономическом и политическом положении после Второй мировой войны. Философия выживания обусловила в качестве единственного выхода принятие европейских и американских «правил игры» рынка. Вначале копированию подверглись промышленные образцы и способы производства, затем на вооружение азиатских экономистов попали инструменты маркетинга и логистики. Их внедрение в сознание вначале немногих людей привело к принятию парадигмы общества потребления вместо классической азиатской философии самоограничения. Вот так постепенно, шаг за шагом, происходит индукция и копирование некоторых сторон жизни европейцев и американцев. А если копировать некоторые, почему не копировать все? Раз индукция доходит до копирования внешности, одежды, мебели (что также очень распространено), то, естественно, копируется и стиль поведения. Раз европейцы и американцы занимаются туризмом, то и японцы должны это делать. А раз это начали делать японцы, то корейцы никак не могут им уступить, и также будут практиковать туризм.
Индукция и коррекция в связи с этим менталитета в отношении допустимости туризма облегчается процессами глобализации экономики и глобальным информационным давлением4. Европейские обычаи постепенно проникают в жизнь азиатских народов и довольно успешно ими культивируются. Так, созданы и успешно играют в мировых первенствах японские и корейские футбольные команды, в спортивном движении очень заметны на олимпиадах китайские, японские и другие азиатские сборные. Постепенно такое участие в европейских развлечениях приводит к снижению осуждения туризма в народном сознании азиатского населения. Большинство его еще не готово участвовать в нем лично, но уже примирилось с участием в нем своих соседей и земляков, подсознательно сочувствуя их статусным мотивациям.
Учитывая описанные тенденции — появление материальных и моральных предпосылок для возникновения туристических амбиций и снижение тяжести моральных запретов на этот вид времяпрепровождения, следует ожидать расширения туризма за счет азиатского сегмента населения планеты. Японский и корейский выездной туризм уже вполне заметны и учитываются в прогнозах роста ВВП многих государств — реципиентов туризма. Данное обстоятельство вполне объясняется тем, что именно с Японии и Кореи начался экономический подъем в ЮВА, они раньше других государств региона вступили на путь заимствований из США и Европы. Экстраполируя японский и корейский опыт роста туристических амбиций их населения в корреляции с уровнем развития их экономик, следует ожидать увеличения индонезийского, малазийского, китайского, индийского туризма в мировом масштабе.
После длительной полосы экономических кризисов и революций на Южно-Американском континенте отмечается мощный экономический рост в ряде стран (Чили, Бразилия, Мексика и т. д.). Данный экономический подъем сопровождается бурным развитием городов и развитым въездным туризмом. Население многих стран этого континента привыкло к развитому услуговому сектору в экономике своих стран. Наличие туристических амбиций у граждан этого региона не вызывает сомнений. Для широкого развития выездного туризма в этих странах необходимы только экономические предпосылки. Туристические вожделения (статусные мотивации) граждан этих стран настолько высоки, что в них выездной туризм значимо начинает проявляться при более низких показателях ВВП на душу населения, чем в Европе и США (табл. 1).
Таблица 1. Подушевое ВВП некоторых стран Южно-Американского региона*
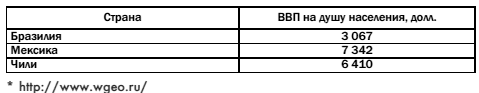
Учитывая экономический рост региона в целом, и, соответственно, прирост ВВП на душу населения в государствах Южной Америки, следует, по нашему мнению, ожидать увеличения мирового туризма за счет расширения выездного туризма из этого региона.
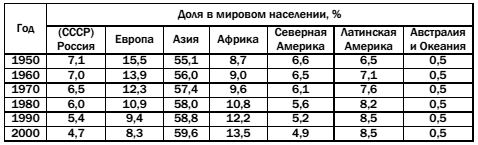
Стагнация и даже отрицательный демографический рост в развитых европейских странах (табл. 2—3)5 в сочетании с высоким показателем ВВП на душу населения в течение последних десятилетий, означают практически полное вовлечение в туризм всего платежеспособного и туристически амбициозного населения.
Таблица 2. Динамика среднегодовых темпов прироста населения по регионам мира
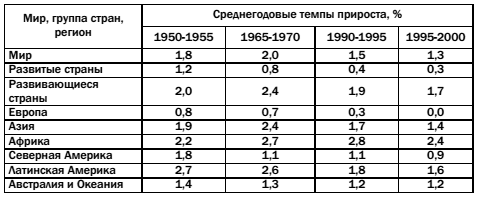
Таблица 3. Изменение доли крупных регионов в мировом населении во второй половине XX в.
Можно прогнозировать умеренный рост молодежного туризма в Европе в связи с принятием новых европейских образовательных программ, включающих туристические ознакомительные поездки по странам Европы. В остальном следует признать отсутствие базы для значительного расширения туризма из Европы.
Государства Северной Америки — США и Канада, будучи активными донорами и реципиентами туризма, также испытывают определенные демографические трансформации. Население этих стран увеличивается в основном за счет эмигрантов, которые в первом поколении, как правило, не имеют туристических амбиций и серьезных финансовых возможностей для выездного туризма и потому не могут являться резервом для увеличения мирового туризма. Другой источник роста канадского и американского населения — негры и переселенцы из центральной Америки. Этот быстро растущий сегмент населения данных государств в целом недостаточно финансово состоятелен, чтобы рассматриваться как значимый резерв прироста мирового туризма. Другие сегменты населения США и Канады уже вовлечены в туризм практически в максимальном объеме. Таким образом, не следует ожидать значимого прироста мирового туризма за счет США и Канады.
Государства стран Среднего Востока и Африки, в силу состояния своих экономик ориентированы на въездной туризм и также не могут являться серьезным резервом роста мирового туризма. Поскольку, к примеру, из 51 африканской страны только 3 имеют годовой подушевой ВВП более 10 тыс. долл., в 11 государствах он составляет от 3,5 до 9,5 тыс. долл., в 18 — от 2,5 до 1,0 тыс. долл. и в 19 странах — от 500 до 990 долл.
На основании вышеизложенного можно заключить, что европейский и североамериканский туризм будут расти незначительно, а африканский не даст прироста в обозримом будущем. Прирост мирового туризма можно прогнозировать за счет азиатской и южноамериканской составляющих.
Данный прогноз учитывает только те входящие, что были ранее обозначены. Но следует учитывать исключительное значение состояния транспортной инфраструктуры для существования и развития туризма. Только принципиальная возможность дешевизны перемещения больших масс людей на большие расстояния позволила расширить туристический сегмент за счет включения в него лиц из среднего и ниже среднего класса. За последние 4 года цены на нефть стабильно растут, отмечено их увеличение в 3 раза (с 20 до 60 долл. за баррель)6. Прогнозируется дальнейший рост цен на энергоносители. В связи с этим цены на авиаперевозки в направлении Европа — Америка выросли уже на 30% и сохраняется тенденция к их росту. Рост цен на авиабилеты привел ряд авиакомпаний к банкротству, остальные действуют на грани рентабельности. Следует ожидать дальнейшего роста цен на все виды перевозок.
Развитие таких тенденций в сфере транспорта должно отразиться на туризме. Данное обстоятельство приведет к общему подорожанию туров.
Первоначально это не должно отразиться на росте мирового туризма, так как ТНТК7 попытаются максимально сгладить воздействие подорожания перевозок, как за счет собственных резервов (уменьшение нормы собственной прибыли), так и за счет трансформаций туристических потоков, используя силовую маркетинговую стратегию. Удорожание перевозок, вероятно, будет компенсироваться удешевлением проживания и питания, то есть при помощи маркетинговых коммуникаций всячески будут продвигаться более дешевые (в финансовом отношении) туристические поездки в Таиланд, Цейлон, Малайзию, Тунис и т. д.
Более мелкие туроператоры, в соответствии с нишевой стратегией, сместят акценты в своих коммуникациях в пользу развития внутреннего туризма или внутриконтинентального туризма (европейцы будут путешествовать по европейским странам, американцы по обеим Америкам, азиаты — по Азии), так как это поможет уменьшить транспортную составляющую в стоимости туристической поездки.
Таким образом, наш общий прогноз в отношении развития мирового туризма таков: мировой туризм будет расти, но не такими быстрыми темпами,как это прогнозировалось и анонсировалось Всемирной туристической организацией8.
Общий прирост мирового туризма будет происходить за счет азиатской и южноамериканской составляющих.
Следует ожидать от туроператоров попыток продвижения недорогих туров в Азию, Северную Африку, недорогие островные курорты, а также активизации продвижения внутренних национальных туристических маршрутов и маршрутов внутри экономических межгосударственных агломератов.
Сценарные прогнозы развития туризма в России и, в частности, в ЮФО должны непременно выстраиваться с учетом современныхтенденций развития мирового туризма. Свой прогноз мы будем выстраивать, придерживаясь стандартной схемы разделения туризма на въездной, выездной и внутренний.
Наибольшее внимание правительства и управляющих структур в России оказывается въездному международному туризму. Под его предполагаемое расширение в контексте растущего мирового туризма принимались и финансировались из бюджета последовательно две программы развития. Данные меры аргументировались тезисом о роли въездного туризма как источника свободно конвертируемой валюты и важного резерва пополнения ВВП. В качестве примерной модели принимались фабулы развития въездного туризма в Испании, Греции, Мексике, ВВП которых на 30—50% формировался за счет туристической сферы. На момент принятия первой программы, общехозяйственные инфраструктуры выбранных в качестве примера стран были таковыми же, как в России или в некотором роде уступали последней. За прошедшие 12 лет инфраструктура этих стран и их ВВП превысили таковые в России. То есть прогнозы по развитию туристической отрасли в этих странах полностью оправдались, а программа, принятая в РФ, преждевременно лишилась финансирования ввиду выявленной несостоятельности и несоответствия реального притока капиталов.
Оставляя в стороне неэффективный финансовый и кадровый менеджмент исполняемой туристической программы, отсутствие систематического мониторинга, маркетинговых исследований и достоверной статистики, отметим, что важнейшей причиной ее неуспешности был неправильно выстроенный прогноз относительно объемов и качественной составляющей въездного туризма и диспропорций между въездным и выездным туризмом. Были недоучтены мотивационные интенции потенциальных клиентских слоев. В настоящее время нормальным и правильным считается соотношение въездного и выездного туризма: 1:1. В России таковое составляет в среднем 1:4, причем 4 — это количество выездных туристов. В таких условиях отсутствие всякой стратегии (приспособленческий вариант ведения бизнеса)9 лучше, чем финансируемый провальный проект. Но наиболее правильными и стратегически верными будут действия управляющих элит, координируемые в соответствии с достоверным прогнозом.
В последние годы явственно наметилось истончение слоя въездных туристов (табл. 4).
Таблица 4. Динамика въездного и выездного туризма*
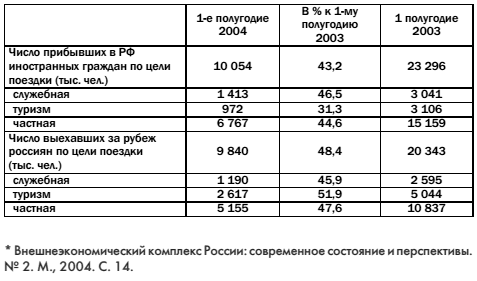
Эти данные могут быть дополнены цифрами Федерального агентства по туризму, обозначившему снижение турпотока в Россию ежегодно на 10—15%, всего в Россию с целью отдыха в течение 9 месяцев 2005 г. прибыли 1,9 млн чел. Заместитель руководителя Ростуризма Н. Шенгелия отмечает: «При сохранении сложившейся ситуации может произойти дальнейшее снижение въездного туристического потока в Россию и увеличение выездного туристического потока россиян в другие страны». По оценкам различных статистических данных, существуют большие расхождения в цифрах въездного и выездного российского туризма (на порядок), не позволяющие достоверно отследить их объемы. Так, к примеру, несмотря на цифры, указанные в таблице 4 в графе «выездной туризм», согласно данным Российского союза туриндустрии, выездной туризм в 2004 г. увеличился на 16% и составил 6,6 млн чел,, а по предварительным оценкам в течение только лета 2005 г. количество россиян, отдыхавших за рубежом, составляет более 8 млн чел. Даже делая поправки на недостоверную статистику, придется признать уменьшение потока въездных туристов вместо ожидаемого увеличения.
Ранее нами отмечалось, что рост мирового туризма происходит за счет клиентов, совершающих свои вояжи по физическим и межличностным мотивациям, из желания чистой рекреации10. В этом отношении Россия обладает очень малыми конкурентными преимуществами по сравнению с государствами Северной Африки, побережья Средиземного моря, островными курортами. Использование немалого потенциала секс-туризма и психолого-физической релаксации также не имеет конкурентных преимуществ в РФ по сравнению с Таиландом, Индией и т. д.
Учитывая вышеизложенные тезисы, можно считать, что сегменты, составляющие основной массив мирового туризма,исчерпаны для российской туриндустрии на данный момент.
Так как нами установлено, что дальнейшее расширение клиентского слоя, теоретически способного расширить сегмент въездного туризма в РФ, будет происходить за счет увеличения доли туристов из региона Юго-Восточной Азии, Китая, Индии и Южной Америки (следовательно, произойдет «пожелтение» туризма), то трудно представить, какими конкурентными преимуществами располагает Россия для привлечения данных категорий туристов для их рекреации на национальных курортах. Тенденции развития «желтого» туризма позволяют отметить его активизацию на территориях Франции, Великобритании, Германии и США. Это связано в первую очередь с частичным копированием образа жизни граждан этих стран.
Следующим моментом, уменьшающим надежды на увеличение въездного туризма в РФ, является имеющееся и ожидаемое в дальнейшем подорожание транспортной составляющей в цене туристического продукта из-за продолжающегося подорожания нефтяных ресурсов. Более того, данное подорожание скорее всего способно еще более уменьшить сегмент въездного туризма в Россию из-за отмеченной выше практики переориентации многих туров на внутренние — в пределах своей страны и межгосударственных союзов. Этому же способствуют и будут способствовать мощные коммуникации ведущих ТНТК. Надежды на экологический туризм, организацию экстрим-туров и организацию охотничьих экспедиций в Россию представляются излишне радужными ввиду изначально малых объемов таковых, не могущих быть массовыми по определению.
Наш прогноз в отношении въездного туризма в Российской Федерации таков: въездной туризм в России не будет расширяться в значительной степени ни в краткосрочном, ни в среднесрочном периодах. Следует быть готовыми к дальнейшему уменьшению сегмента въездного туризма в РФ. Мы не видим средств, могущих способствовать изменению такой тенденции даже при значительных объемах финансирования (коммуникации, маркетинг-микс туристического продукта и т. д.). Незначительное временное расширение сегмента въездного туризма при активном массивном использовании вышеупомянутых коммуникаций не приведет к успеху, так как затраты на создание соответствующей запросам данного сегмента инфраструктуры и коммуникаций превысят ожидаемую прибыль. Ввиду такого прогноза считаем ошибочной программу строительства дорогостоящих гостиниц, рассчитанных на проживание лиц с высоким уровнем дохода11. Логичной, менее финансово обременительной и более перспективной представляется программа строительства небольших шале в пригородных зонах перспективных туристических центров.
Выездной туризм имеет для национальной экономики гораздо более серьезное значение, чем въездной. Сегмент выездного туризма явно превышает 8 млн поездок в год12. Если в среднем выездной российский турист тратит около 1 000 у. е., речь идет о 8 млрд долл., выбывающих из национальной экономики и инвестируемых за рубежом без всякой выгоды для России. Весь сегмент выездного российского туризма следует рассматривать в виде двух неравных подсегментов. Первый из них — истинные выездные туристы по определению. Эти люди точно знают, зачем и почему они совершают зарубежный вояж. Чаще всего это люди, совершающие свое путешествие на основании культурной мотивации. Другая часть этого под-сегмента — люди, твердо уверенные в невозможности потребной им рекреации на национальной базе при любых уровнях затрат. Численность данного подсегмента на самом деле невелика. Так как численность людей, совершающих свои вояжи с целью культурного самосовершенствования вообще не очень велика, кроме того, многие из потенциальных клиентов-«культурников» не имеют достаточной материальной базы для своих вояжей, которые к тому же гораздо более дорогие, чем чисто рекреационные или так называемые «шоп-туры». Другой слой данного подсегмента также невелик, так как это обычно очень состоятельные люди, осуществляющие свою рекреацию там и тогда, где им угодно. Их также немного. У нас нет достоверной статистики по данному под-сегменту, поскольку такая статистика не собирается. Однако косвенным доказательством малой «толщины» данного подсегмента является отсутствие по-настоящему «культурных» туров. Так называемая культурная программа большинства анонсируемых поездок предлагает фотографирование на фоне египетских пирамид или Лувра. Тем не менее выездной туризм — самая быстро развивающаяся отрасль в российском туризме. Объясняется это обстоятельство тем фактом, что для организации выездного тура ничего не требуется, кроме собственно формирования группы и вывоза ее за рубеж, потому что туристическая, транспортная и досуговая инфраструктура в местах рекреации давно создана и эффективно функционирует. Вопрос вывоза капитала из страны никоим образом не волнует персонал туристических фирм, что совершенно естественно. Но этот вопрос должен волновать правительственных аналитиков и лиц, формирующих управляющие решения в экономике на федеральном и региональном уровнях. Именно в отношении второго подсегмента выездного российского туризма существуют потенциальные алгоритмы решений, способные переориентировать этот под-сегмент или значительную его часть на использование национальных курортов. Здесь мы имеем в виду, что указанный клиентский слой не имеет стойких предпочтений. Его предпочтения формируются под действием нескольких составляющих. Перечислим их: 1 — финансовая осуществимость, 2 — раздражение, вызванное впечатлением от собственного опыта внутреннего туризма, 3 — влияние активных коммуникаций туристических фирм, ориентированных на выездной туризм.
По первому пункту — стоимость дешевых рекреационных туров, предусматривающих проживание в отеле 2-х—4-х звездной категории на морском побережье, питание и морские купания — так называемый отдых без излишеств, превышает стоимость рекреации на российских курортах в среднем на 400—500 у.е., включая стоимость перелета, что уже не так значимо для большого числа клиентов, учитывая большую комфортность и более высокую ста-тусность зарубежной поездки.
По второму пункту — не вызывает сомнения наличие крайне некомфортной транспортировки туристов к месту рекреации, как по скоростному, так и по собственно бытовому параметрам. Имеет место малая комфортность в сочетании с высокой стоимостью условий проживания и питания, невысокое качество инфраструктуры развлечений. Кроме того, отмечается низкое качество сопутствующих услуговых миксов в местах рекреации и наличие так называемого курортного менталитета у подавляющего большинства местного населения13. Сочетание данных факторов, формирующих комплекс отрицательного системного влияния, является мощным стимулом формирования предпочтений выбора иностранных курортов.
По третьему пункту — влияние коммуникаций, призванных привлекать клиентов к рекреации за рубежом, многократно превышает влияние коммуникаций привлекающих клиентов к рекреациям на национальных курортах. Это может объясняться лучшим финансированием коммуникаций фирмами, ориентированными на выездной туризм и участием в этих коммуникациях опытных иностранных специалистов, заинтересованных в продолжении удобной им практики выездного российского туризма.
Влияние данных составляющих не является одинаковым. Основной предпосылкой для роста выездного туризма является небольшая ценовая разница между иностранным туром «без затей» и стандартной поездкой для рекреации на российское черноморское побережье. Следующими по важности являются более низкие по комфортности условия проживания, питания и развлечений, а также транспортные проблемы. Влияние рекламы и других маркетинговых коммуникаций на клиентские предпочтения в данном случае не так велико, как об этом принято думать. Тем не менее, если совокупное действие данных составляющих будет пролонгироваться, то произойдет еще большее увеличение слоя выездного туризма со всеми вытекающими отсюда последствиями. Одновременно при этом сценарном варианте следует ожидать не только истончения клиентского слоя, ориентированного на внутренний туризм, но и его люмпенизации ввиду снижения его платежеспособности за счет оттока более финансово состоятельных клиентов в слой выездных туристов.
Другой, оптимистический прогноз, напротив, состоит в уменьшении слоя выездного туризма за счет его переориентации целиком или частично на национальные рекреационные базы. Для этого должно состояться кардинальное изменение ситуации в сфере транспорта доставки в смысле увеличения скорости привоза клиентов и повышения его комфортности, а также в качестве туристической инфраструктуры в местах пребывания клиентских масс. Большее значение в структуре данных перемен имеет состояние транспортной проблемы. Поскольку даже снижение времени прибытия на курорт в два раза, при этом без изменения комфортности транспорта, способно значительно сократить слой выездных туристов. Поэтому представляется необходимым основные организационные усилия и финансирование сосредоточить на решении транспортной проблемы внутреннего туризма.
Однако наиболее вероятным представляется промежуточный прогноз между оптимистическим и пессимистическим вариантами. В этом случае будут прилагаться определенные организационные усилия, и проводиться финансирование туристической инфраструктуры, но не в должных и необходимых объемах. При этом ситуация с внутренним и выездным туризмом в России будет представляться стагнирующей. Будут происходить незначительные изменения «толщины» того и другого слоев в зависимости от небольших изменений конъюнктуры. Небольшое подорожание стоимости перелетов на заграничные курорты способно переориентировать часть клиентов на внутренние курорты из-за изменившейся ценовой разницы, но в это же время может произойти компенсационное увеличениеэтого слоя из-за усилившегося раздражения внутреннего туристического потока (при организации, например, мощной железнодорожной пробки на СКЖД со срывом графика движения поездов и многонедельных очередей из лиц, ожидающих отбытия).
Основной рекомендацией автора статьи является призыв ко всем, кого это касается, сосредоточить организационные усилия и все возможные к мобилизации финансы для решения насущных вопросов состояния инфраструктуры внутреннего туризма. Возможно, в виде федеральной программы, но, вероятнее, в ряде региональных программ, обеспечивающих наиболее перспективные сегменты внутреннего туристического бизнеса.
Наиболее важными в этом смысле регионами являются Краснодарский и Ставропольский края, Ростовская и Астраханская области, республики Северного Кавказа. Финансирование большинства объектов туристической сферы является недостаточным. Перспектив привлечения значительных финансовых ресурсов в сферу внутреннего туризма в ближайшем будущем не предвидится. В этих условиях представляется целесообразной предварительная ревизия на основе маркетингового аудита всего комплекса туристической инфраструктуры региона. После тщательной оценки географических, социальных факторов, тенденций потенциальных туристических потоков, их мощности и финансовой состоятельности, а также объемов необходимых инвестиций для выведения на уровень гарантированной рентабельности, следует провести выделение объектов туристической инфраструктуры первого ранга. Это необходимо сделать за счет уменьшения финансирования объектов второго ранга, переведя их на самовыживание, и прекращения финансирования объектов третьего ранга, проведя их акционирование, приватизацию, либо переориентирование на иную сферу хозяйствования. Также следует провести необходимые кадровые реформы на объектах первого ранга. Такая организационная и финансовая политика позволят первоначально приспособить хотя бы небольшую часть существующей инфраструктуры к клиентским ожиданиям туристов из категории выездных. Соответствующая PR-поддержка и эффективно действующие коммуникации позволят запустить процесс сокращения слоя выездного туризма и переориентацию его на национальные санаторные комплексы. В случае успешного начала осуществления данной программы можно ожидать оживления интереса к ней туристических фирм, развивающих свою деятельность в направлении выездного туризма. Это позволит увеличить инвестирование во внутренний туризм ориентировочно на 30—40%, дальнейшие успехи в этом направлении позволят привлечь капитал российских банков, а при их активном участии можно рассчитывать на привлечение значительных иностранных инвестиций. Это позволит произвести существенные изменения на СКЖД и в сфере дорожной инфраструктуры туристического комплекса ЮФО (основной базы внутреннего туризма в РФ).
Предложенные сценарные прогнозы развития туристического бизнеса в Российской Федерации и ЮФО, рассмотренные в контексте общемировых тенденций туристической отрасли, могут способствовать экономической санации указанной сферы и повышению ее инвестиционной привлекательности при условии ее соответствующего маркетингового сопровождения.
1 Так, в Греции доля туризма в ВВП более 50%, в Мексике — более 30%.
2 Реализация высших потребностей по иерархии А. Маслоу.
3 Гумилев Л.Н. Этногенез и биосфера земли. М., 1997. С. 338—339.
4 Федько В.П., Бондаренко В.А. Внешняя торговля и формирование общехозяйственной инфраструктуры в контексте глобализации. Ростов-н/Д. С. 125.
5 Данные демографические показатели подробно рассмотрены в работе В.П. Максаковского «Географическая картина мира». М., 2003.
6 Согласно материалам International Financial Statistics. September 2001. Wash. D.S., September 2001. P. 74; January 2002. P. 180 и текущих котировок цен на нефть на Нью-Йоркской нефтяной бирже.
7 Транснациональные туристические корпорации.
8 По прогнозам Всемирной туристической организации к 2010 г. количество международных туристических поездок удвоится и составит 937 млн, а поступления от туризма составят 1,1 трлн долл.//Козырев В.М. Туристическая рента. М., 2001. С. 8.
9 Приспособленческая маркетинговая стратегия. Котлер Ф. Маркетинг. Менеджмент. СПб., 1999. С. 469.
10 Федько В., Бондаренко В. Базовые аспекты маркетинга в туризме//Практический маркетинг. № 99 (5.2005). С. 7.
11 www.moscowhotels.ru.
12 По ряду экспертных оценок исходя из соотношения упоминавшегося выше соотношения въездного и выездного туризма: 1:4.
13 Особенности менталитета жителей отечественных курортов формируются самим ходом жизни и воспроизводятся в течение жизни нескольких поколений. В отличие от большинства жителей городов и прочих населенных пунктов страны, не предлагающих приезжим туристический продукт, местное население курортных территорий обычно слабо мотивировано в карьерном плане. Связано это с привычкой к сформировавшейся тенденции получения «легких» денег. Подобный образ жизни предполагает отсутствие стимулов к постоянному труду или профессиональному самосовершенствованию и формирует стойкие надежды на получение средств к существованию, а лучше вообще экономическому процветанию, но без каких-либо значимых усилий со своей стороны. [an error occurred while processing this directive]
