Сегментация мирового рынка бриллиантов: проблемы и реалии
Ведущий специалист по анализу рынка отдела маркетинга ОАО «ПО «Кристалл».
Традиционно сегментирование направлено на выделение региональных и товарных рыночных сегментов, основанных на различиях потребительского поведения. При этом, как правило, учитывается тип исследуемого рынка (b2b или b2c). И хотя в концептуальном плане не существует фундаментальных различий между методикой их сегментации, все же рынки b2b априори являются более однородными (это относится и к бриллиантовому рынку, потребительское поведение на котором определяется не столько свойствами товара, сколько формой организации продаж: крупный опт, средний и мелкий опт, розница). Более того, в отличие от большинства товарных рынков, функционирование алмазно-бриллиантового рынка в большей мере определяется предложением сырья (алмазы) на нем, нежели спросом на готовую продукцию (ювелирные изделия с бриллиантами). Данные обстоятельства в совокупности заставляют внимательно отнестись и к вопросам сегментации (изучение различий спроса), и к вопросам дифференциации рынка (изучение различий предложения).
В силу информационной закрытости мирового бриллиантового рынка, объективное проведение его сегментации весьма сложная задача. Для ее осуществления необходимо ответить на два вопроса: какие использовать для этого показатели, и какие критерии взять за основу? Применение в качестве основного показателя, определяющего долю рынка того или иного товарного или географического сегмента, объема продаж компаний в стоимостном выражении (как это чаще всего делается) в данном случае нереально, т. к. этой информации нет в открытом доступе. Поэтому мы попробовали использовать показатель количества компаний, занятых в разных товарных и географических сегментах рынка.
Исследование основано на материалах двух категорий. Во-первых, это информация, отражающая особенности производственной деятельности всех гранильных компаний — клиентов De Beers1 (сайтхол-деров2). Данная категория предприятий (82) обрабатывает большую часть алмазного сырья, реализуемого на мировом рынке3. Так, только поставки мирового алмазного монополиста De Beers в их адрес составляют 50% мировых продаж, а если учесть, что сайтхолдеры этой компании не удовлетворяют полностью свои потребности в алмазах за счет данных поставок, им приходится прибегать к услугам других мировых алмазодобытчиков (АЛРОСА, Rio-Tinto, BHP Billiton, Aber Resource, Trans Hex и т. д.), формировать собственные закупочные сети или даже участвовать в добыче алмазов, становится очевидным, что на рассматриваемую группу производителей бриллиантов приходится основная доля мировой продукции (возможно, более 80%). Это обстоятельство позволяет использовать данный источник информации в качестве основного при проведении сегментации.
Вторым информационным источником являются рекламные проекты, отражающие особенности позиционирования производственной деятельности гранильных компаний, не связанных с De Beers поставками алмазов («свободный рынок»4). Они достаточно полно представлены в ведущих отраслевых зарубежных периодических изданиях5. Несмотря на многочисленность этой категории компаний (около 150), суммарный объем обрабатываемого ими алмазного сырья незначителен по сравнению с сайтхолдерами De Beers. Исключением является только LLD Diamonds LTD, совокупный объем добычи алмазов и производства бриллиантов которой превышает 1 млрд долл. Однако данная компания в своих рекламных проектах и PR-акциях не акцентирует внимания на товарной структуре производимой и продаваемой продукции, поэтому особенности ее деятельности не были учтены при проведении товарной сегментации (дифференциации) рынка.
Изыскания, проведенные нами ранее, показали, что количество компаний, «продвигающих» бриллианты на мировом рынке, составляет немногим более 1 200. Однако из них, всего порядка 200 специализируются на производстве товара, все остальные — это торговые фирмы. Особенности деятельности именно этих 200 компаний мы и взяли за основу нашей работы.
Географическая сегментация
Основными субъектами мирового рынка бриллиантов, активно позиционирующими свой товар, являются компании, принадлежащие, во-первых, ведущему производителю бриллиантов (Индия — 55% мирового производства в стоимостном выражении) — 46 исследованных нами компаний, 32 из которых это сайтхолдеры De Beers, а 14 работают на «свободном» рынке; во-вторых, самому крупному их потребителю (США — 51% мирового потребления) — 54 компании, из которых 7 — сайтхолдеры De Beers и 47 работают на «свободном» рынке; в-третьих, ведущим посредникам в торговых операциях с алмазами и бриллиантами (Израиль — 24% мирового импорта и вторичного экспорта алмазов, 11% мирового импорта бриллиантов и 20% мирового экспорта бриллиантов; Бельгия — 34% мирового импорта алмазов, 60% мирового вторичного экспорта алмазов, 24% мирового импорта бриллиантов, 26% мирового экспорта бриллиантов)6. В данной работе были изучены особенности деятельности 55 израильских компаний (13 — сайтхолдеры De Beers, 42 — «свободный» рынок), и 34 бельгийских компаний (19 — сайтхолдеры De Beers, 15 — «свободный» рынок) (табл. 1).
Таблица 1. Географическая сегментация мирового рынка бриллиантов

Стоит отметить, что регионами деятельности рассмотренных нами гранильных компаний, выступают страны трех категорий:
- государства, обладающие емким рынком и выступающими основными потребителями бриллиантов и ювелирных изделий с бриллиантами (США, Япония, Италия, Испания, Франция, ФРГ и т. д.);
- государства-посредники в торговых операциях с бриллиантами (Израиль, Бельгия, Гонконг, ОАЭ и т. д.);
- государства, обладающие дешевой рабочей силой и привлекающие к себе, в связи с данной особенностью, производителей бриллиантов (Индия, Китай, Таиланд, Маврикий, Шри-Ланка, Вьетнам, Армения).
Кроме того, превышением спроса на алмазы над их предложением на мировом алмазно-бриллиантовом рынке, заставляет гранильные компании активизировать свою деятельность на территории алмазодобывающих стран, открывая там свои представительства (ЮАР, Канада, Россия, Австралия, реже ДРК, Ангола, Намибия).
Однако значимость перечисленных регионов в деятельности гранильных компаний неодинакова. Так, для бельгийских, израильских и индийских предприятий приоритетом является США (по всей видимости, потребительские свойства этого рынка). Для американских фирм на первый план выходит Израиль и Бельгия (посреднические функции). А внимание стран Восточной и Юго-Восточной Азии сосредоточено преимущественно на собственном регионе (Гонконге, Китае) и Бельгии. При этом наиболее географически диверсифицирована работа предприятий Израиля (в нее вовлечены рынки 25 стран) и Бельгии (рынки 21 страны). В то же время индийские компании проявляют умеренную активность (рынки 15 стран), а деятельность американских компаний и компаний стран Восточной и Юго-Восточной Азии географически дифференцирована слабо (рынки 10 и 11 стран, соответственно).
Товарная сегментация
В силу специфичности производимого товара (каждый бриллиант индивидуален по набору свойств — вес, цвет, чистота, форма огранки, качество огранки), гранильные компании не могут продать свой товар сразу конечному потребителю (ювелиру). Ювелиру, как правило, нужны камни со схожими характеристиками (например, если речь идет о производстве серег, ожерелий, браслетов и т. д.) и в достаточном количестве. Эти условия трудно выполнить производителю, т. к. ассортимент его продукции определяется прежде всего свойствами алмазного сырья, которое он обрабатывает, а не желанием потребителя. Поэтому возникает необходимость в услугах посредников между огранщиками и ювелирами, занимающихся комплектацией бриллиантов для будущих ювелирных изделий. Отсюда и длинная торговая цепочка посредников в продвижении бриллиантов. В начале — это крупные оптовики, хорошо знающие конъюнктуру мирового ювелирного рынка, его товарные и региональные предпочтения и умело комплектующие лоты бриллиантов для дальнейшей продажи. Затем — это средние и мелкие оптовики, работающие на конкретные ювелирные компании под определенные заказы. Завершают цепочку собственно ювелирные компании.
Неудивительно, что и требования к товару у перечисленных потребителей бриллиантов значительно отличаются. Оптовиков интересуют прежде всего объем, цена и ассортимент товара. Хотя даже среди оптовиков существуют различия в подходе к приобретению бриллиантов. Для крупных оптовиков наиболее важным является постоянство в торговых связях, которое способно обеспечить гарантированный большой объем закупок и max разнообразный ассортимент товара. В то же время для средних и мелких оптовиков наибольшей ценностью является специальный ассортимент товара, за который они готовы платить повышенную цену. Ювелирам интересен специальный ассортимент товара, возможность его комплектации, наличие брэнда у приобретаемого товара для его дальнейшего продвижения и относительно низкая цена, т. к. покупка происходит без посредников.
Очевидно, что в данных условиях основными потребителями бриллиантов на мировом рынке будут выступать компании в первую очередь стран-посредников (Бельгии, Израиля, Гонконга, ОАЭ), а во вторую — стран-потребителей (США, Япония, Италия, ФРГ и т. д.). Более того, потребителями продукции гранильных компаний могут быть и другие гранильные компании. Как правило, это предприятия, закупающие алмазное сырье, обработка которого в данных условиях нерентабельна.
Таким образом, можно сказать, что на основе различий потребительского поведения на изучаемом рынке, можно выделить всего три основных товарных сегмента. Они базируются на разных формах организации покупок — крупный опт, средний и мелкий опт, розница. Более того, каждый из перечисленных товарных сегментов коррелируются с географическими сегментами: опт (компании стран-посредников), розница (компании стран-потребителей). Данное обстоятельство свидетельствует об относительной однородности бриллиантового рынка.
Именно поэтому стратегия позиционирования большинства гранильных компаний на мировом рынке бриллиантов основана не на различиях потребительского поведения (тут оно довольно однородно, как уже отмечалось ранее), а на различных свойствах производимого товара. В связи с этим в данной работе акцент сделан не столько на сегментации (разнообразие спроса), сколько на дифференциации рынка (разнообразие предложения).
В качестве критериев товарной дифференциации мы выбрали семь показателей, традиционно использующихся компаниями при позиционировании бриллиантов на мировом рынке и характеризующие разные стороны продаваемых бриллиантов:
- форма огранки (круглая, традиционная фантазия, специальная фантазия, брэндовая огранка);
- качество огранки (индийская, коммерческая, идеальная);
- цвет (бесцветные бриллианты, цветные бриллианты);
- вес (мелкие, средние, крупные бриллианты, бриллианты уникальных размеров);
- дефектность (чистые; с мелкими включениями; пикированные);
- возможность комплектации (парные бриллианты, комплект);
- технологическая специализация (облагораживание бриллиантов, лазерные надписи).
Из перечисленных критериев при позиционировании наиболее часто предприятия используют форму огранки, качество огранки, вес и цвет, т. е. основные ценообразующие факторы. Так, форма огранки присутствовала при позиционировании товара у 90% исследованных компаний, качество огранки у 43% компаний, вес — 72% компаний, цвет — 100% компаний.
Форма огранки. Форму бриллианта определяет его огранка. Традиционная форма огранки — круглая (round). Как правило, это камни с 57 (58) гранями, способные отражать практически весь падающий на него свет и поэтому обладающие ослепительной игрой. Неудивительно, что бриллианты именно с такой формой огранки наиболее востребованы на мировом рынке (более 70% гранильных компаний мира позиционируют себя как производители данной группы товара, а компании — сайтхолдеры De Beers все производят его). Однако круглая огранка предполагает значительные отходы алмазного сырья, что делает ее производство дорогостоящим. Поэтому огранщики находятся постоянно в поиске наиболее оптимального сочетания игры света в получаемом камне с минимальными отходами в процессе его производства. Так рождаются формы огранки, отличные от общепризнанной идеальной модели. Их принято называть«фантазии». По самым скромным подсчетам в мире насчитывается более 100 фантазийных форм огранок(Rapaport:Guide to Fancy Shapes 2004). Обычно их делят на традиционные и специальные. К классическим (традиционным) фантазиям можно отнести «маркиз» (marquise), «принцесса» (princess), «овал» (oval), «груша» (pear), «изумруд» (emerald), «сердце» (heart). Наибольшим спросом на мировом рынке в последние годы пользуются в целом прямоугольные фантазии.
На сегодняшний день около 72% гранильных компаний позиционируют себя на мировом рынке, как производители традиционных фантазийных форм (среди сайтхолдеров De Beers этот показатель превышает 80%). В то же время производство бриллиантов специальной или брэндовой огранки встречается намного реже. Только 26 и 27%, соответственно, гранильных компаний заявляют себя в этом товарном сегменте (среди сайтхолдеров De Beers 22% и 52%) (рис. 17).
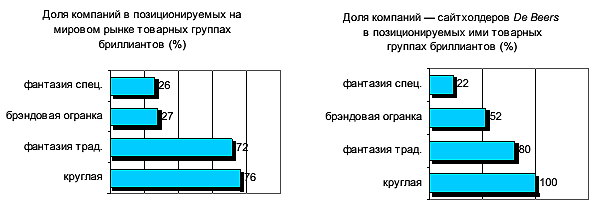
Рисунок 1. Товарная дифференциация мирового рынка бриллиантов по форме огранки
В результате, можно сделать вывод, что мировой бриллиантовый рынок слабо дифференцирован по формам огранки бриллиантов, т. к., во-первых, все ведущие гранильные компании мира производят бриллианты круглой огранки (что не позволяет использовать данный критерий для товарной сегментации рынка), во-вторых, большая часть гранильных компаний для снижения издержек производит бриллианты традиционных фантазийных огранок (что также не позволяет рассматривать данный критерий в качестве отдельного товарного сегмента). Четкая специализация производителей бриллиантов прослеживается только в получении специальных или брэндовых форм огранок. Именно по этому показателю можно проводить товарную сегментацию рынка.
Качество огранки. Стоимость бриллианта зависит не только от традиционных характеристик камня (вес, цвет, чистота, форма огранки), но и от качества огранки. При этом качество огранки — самый спекулятивный параметр. Условно огранку можно разделить на несколько видов:
- Well Cut Ideal, Excellent, Very Good (идеальная огранка);
- коммерческая огранка (хорошая огранка);
- индийская огранка(огранканизкого качества).
Однако стоит отметить, что данная классификация достаточно условна. Так, многие производители добавляют к перечисленным классам китайскую и русскую огранки, предполагая, что они относятся к категории Well Cut. Более того, компании при позиционировании себя в определенном товарном рыночном сегменте используют разную терминологию (например, для обозначения производства качественной огранки большинство компаний используют термин Fine Make, мы для себя определяли его как синоним Well Cut).
Учитывая все вышесказанное, можно отметить, что около 41% гранильных фирм позиционируют себя в сегменте Well Cut, в то время как позиционирование компаний в сегментах коммерческой или индийской огранок непривлекательно (3% компаний). Среди сайтхолдеров De Beers ситуация практически аналогичная, за исключением Well Cut (около 60%) (рис. 2). Чтобы правильно оценить полученные результаты, надо помнить, что в позиционировании товара по критерию качества огранки участвовало только 43% исследуемых компаний.
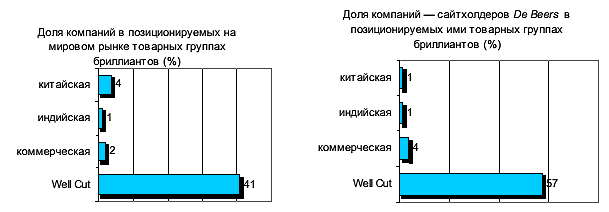
Рисунок 2. Товарная дифференциация мирового рынка бриллиантов по качеству огранки
Насколько объективно отражают данные результаты реальную рыночную конъюнктуру? Как стремление большинства компаний к получению максимальной прибыли (а это возможно только в сегменте «идеальной огранки») — безусловно. Как реальную структуру мирового производства бриллиантов — вряд ли. Так, 55% бриллиантов мира (в стоимостном выражении) производится индийскими огранщиками, большая часть которых, в силу низкой технологической оснащенности предприятий, изготавливает индийский товар. Предположить, что этим занимается только 1% индийских компаний невозможно. Более того, даже материалы данного исследования свидетельствуют о том, что около 30% гранильных компаний Индии позиционируют себя в сегменте Well Cut (значит, можно предположить, что оставшиеся 70% — это компании, работающие или в сегменте коммерческой, что мало вероятно, или индийской огранки).
Вес. Из оценки четырех основных параметров бриллианта (вес, цвет, чистота, огранка), вес самый нетрудоемкий и наиболее объективный, для его определения достаточно воспользоваться весами. Важно понимать, что крупные алмазы в природе встречаются гораздо реже, чем мелкие, именно этот факт определяет структуру формирования цен на бриллианты. Особенно резкий скачок в цене отмечается на рубеже в 1 карат, когда цена одинаковых по характеристикам камней массой 0,99 кар. и 1,00 кар. различается примерно в 1,3 раза.
Более того, в отличие от других критериев, позиционирование себя в той или иной весовой категории не свидетельствует о качестве производимого товара, его уникальности, амбициях компании. Видимо, поэтому вес — чаще всего используемый критерий позиционирования на мировом бриллиантовом рынке.
Бриллианты по весу подразделяются на три группы:
- мелкие (до 0,29 кар.);
- средние (от 0,30 до 0,99 кар.);
- крупные (от 1,00 и более);
- мы добавили еще группу «бриллианты специальных размеров» (по аналогии с алмазами специальных размеров, вес которых превышает 10 кар.), т. к. большие по массе камни служат уже не только и не столько ювелирным украшением, сколько средством вложения капитала.
Каждый из весовых сегментов является достаточно привлекательным (63% — средний вес, 54% — мелкие бриллианты, 47% — крупные бриллианты), и только в сегменте бриллиантов специальных размеров позиционируются небольшое количество компаний (18%). В отличие от общемировой ситуации сайтхолдеры De Beers более активно позиционируютсебя абсолютно во всех весовых сегментах (средние бриллианты — 91% компаний, мелкие — 79%, крупные — 63%), что, по всей видимости, изначально определяется их статусом. Однако доля компаний, работающих с бриллиантами специальных размеров, и у них невелика — 28% (рис. 3).
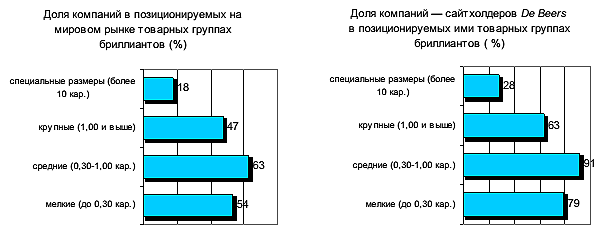
Рисунок 3. Товарная дифференциация мирового рынка бриллиантов по весу
Цвет. В природе интенсивно окрашенные алмазы встречаются чрезвычайно редко. Поэтому и цветные бриллианты — это всегда событие в международной торговле. Открытие новых месторождений алмазов и постоянно совершенствующиеся методы добычи хотя и сделали цветные алмазы, а соответственно, и бриллианты более доступными для покупателей, однако не смогли превратить их в заурядное явление.
Поэтому неудивительно, что большая часть гранильных компаний позиционирует себя как производителей бесцветных бриллиантов (около 100%), а меньшая часть как производителей цветных бриллиантов (27%). Это соотношение выдерживается и сайтхолдерами De Beers (100% — 29%) (рис. 4). Полученные результаты достаточно объективны, т. к. цвет при позиционировании товара использовали 100% изученных компаний.
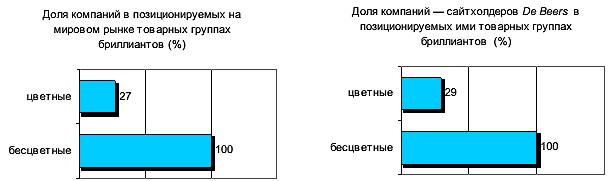
Рисунок 4. Товарная дифференциация мирового рынка бриллиантов по цвету
Если говорить о конкретных фантазийных цветах бриллиантов, вовлеченных в международную торговлю, то надо отметить, что камни красного, зеленого, голубого и розового цветов крайне редки и очень дороги. Их цены превышают в 2—6 раз цены аналогичных абсолютно бесцветных камней. Желтые, коричневые и черные бриллианты менее редки и стоят дешевле аналогичных бесцветных. Поэтому бриллианты именно этих цветов наиболее часто позиционируются на мировом рынке. Так, из компаний, работающих с цветными бриллиантами, на сегмент желтых камней приходится 26% предприятий (наиболее известные — DD Manufacturing NV, Pluczenik Diamond Company NV., Rosy Blue, Louis Glick and Company, SAFDICO SA), на сегмент коричневых бриллиантов — 19% (наиболее известные — Gembel European sales NV., Pluczenik Diamond Company NV., Rosy Blue, Sheetal Manufacturing Co., Michael Werdiger Inc.).
В силу того что для современного мирового спроса характерно увлечение цветными бриллиантами, стоит особо выделять группу так называемых «облагороженных» бриллиантов с улучшенными различными методами цветов. Цена облагороженных камней в несколько раз меньше камней с натуральным фантазийным цветом. Этот аспект позволяет рассматривать облагороженные цветные бриллианты как отдельный товарный сегмент. Большинство компаний, стремясь извлечь максимум прибыли из моды на цветные драгоценные камни (в том числе и бриллианты), не заявляют об использовании различных методик улучшения цвета, поэтому в данном товарном сегменте официально работает небольшое количество компаний. Из наиболее известных, это Lazare Kaplan International (США), Modinair (Израиль), Bellataire (США), Nu Age Technologies (США).
Дефектность (чистота). Это одна из основных ценообразующих характеристик бриллианта, которая в сочетании с другими формирует привлекательность и, в конечном счете, стоимость бриллианта. Дефектность бриллиантов определяется наличием в них внутренних природных включений (небольших кристаллов минералов, трещинок, облачков и др.) и внешних пороков (остатков природных поверхностей, дополнительных граней и т. п.). Для оценки степени чистоты обычно используется 9—12-ступенчатая шкала. В нашем исследовании целесообразно применить трехступенчатую шкалу (чистые: FL — VVS; с мелкими включениями: VS — SI; пикированные: ниже SI), т. к. именно она употребляется сайтхолдерами De Beers при позиционировании своего товара (профиль сайтхолдеров).
В целом стоит отметить, что рассматриваемый критерий редко используется гранильными компаниями «свободного рынка» для позиционирования. Это связано с тем, что, как правило, компании производят бриллианты всего спектра дефектности в пределах специализированной весовой категории. А вот клиенты De Beers активно применяют данный критерий (100% компаний). И результаты их деятельности представляют определенный интерес для нашего анализа. Так, 16% сайтхолдеров не производят пикированные бриллианты (среди них преобладают компании Бельгии: DD Manufacturing NV, Eurostar Diamond Holding SA, Overseas Diamonds NV, Jayam NV) и 10% — чистые бриллианты (преимущественно компании Индии: D. Navinchandra & Co., Sheetal Manufacturing Co., Mahendra Brothers, Suashish).
Таким образом, проведенное исследование показало, что, во-первых, для товарной дифференциации рынка можно использовать не только показатель стоимости произведенной продукции, но и показатель количества компаний. Во-вторых, наиболее объективными критериями сегментации на мировом бриллиантовом рынке являются формы организации торговли(крупный опт, средний и мелкий опт, розница); для дифференциации рынка целесообразно использовать такие критерии как: цвет, вес и форма огранки бриллиантов (именно они чаще всего применяются гранильными компаниями при позиционировании товара), а также технологической стадии (облагораживание, лазерные надписи, сертификация). В-третьих, наименее освоенными товарными сегментами на мировом бриллиантовом рынке являются: специальная фантазийная огранка; бриллианты специальных размеров; цветные бриллианты; облагораживание бриллиантов; операции, подтверждающие природное происхождение алмаза и основных его характеристик(лазерные надписи и сертификация). В-четвертых, мировой бриллиантовый рынок слабо дифференцирован по рассматриваемым критериям, что определяется разными причинами:
- Форма огранки. Большинство компаний производят как бриллианты круглой огранки в силу их наибольшей востребованности на мировом рынке, так и бриллианты традиционной фантазии для снижения затрат.
- Качество огранки. По данному критерию дифференциация существует, однако использование ее затруднено, т. к., во-первых, при позиционировании товара гранильные компании не используют единую терминологию, отражающую данный аспект; во-вторых, большинство гранильных компаний, производя товар разных качественных характеристик, позиционируют себя только в сегменте идеальной огранки, привлекая таким образом покупателя.
- Вес. В силу того, что алмазы продаются лотами (партиями), к огранщику попадают камни разных весовых характеристик, поэтому готовым продуктом чаще всего являются бриллианты двух смежных весовых групп(мелкие и средние; средние и крупные;средние, крупные и специальных размеров). Специализация на одной весовой группе встречается только в сегменте мелких бриллиантов (как правило, это индийские или бельгийские компании, которые изначально работают с мелким австралийским сырьем) и иногда в сегменте крупных камней (бельгийские компании).
- Цвет. Оценка цвета бесцветных бриллиантов (которые доминируют на мировом рынке) является субъективным фактором. Поэтому к данному критерию большая часть гранильных компаний просто не прибегает, когда представляет свой товар.
В целом можно сказать, что географическая сегментация и товарная дифференциация мирового бриллиантового рынка коррелируются между собой (табл. 2).
Таблица 2. Критерии товарного позиционирования на мировом рынке бриллиантов

Наиболее продуманно позиционируют себя во всех товарных сегментах компании Бельгии, используя для этого все исследованные нами характеристики товара (форма огранки, качество огранки, вес, цвет). При этом бельгийские бриллианты выделяются в первую очередь качеством огранки (57% фирм страны заявляют о себе в сегменте Well Cut, в то время как компании других государств уделяют ему гораздо меньше внимания: от 30 до 37%). Кроме того, бельгийские компании преимущественно (надо помнить, что компании всех без исключения стран в основном работают с бриллиантами среднего веса) позиционируют себя как производителей крупных камней (54%) и уделяют большое внимание обработке цветных алмазов (32%).
Гранильные компании Израиля и Индии, несмотря на разные роли, которые они играют на алмазно-бриллиантовом рынке, используют одинаковые критерии в позиционировании товара (из четырех, только три — форма огранки, вес, цвет) и проявляют при этом схожую активность. Так, они лидируют в позиционировании специальных и брэндовых фантазийных огранок (48% фирм Израиля и 46% Индии). Очевидно, что данная особенность определяется у Израиля стремлением снизить себестоимость производства бриллиантов, а у Индии отсутствием технических возможностей производить классический круглый товар высокого качества. Если говорить о весовых характеристиках камней,производимых в данных странах, то бросается в глаза, что они занимают диаметрально противоположные позиции. Индия выделяется преимущественным позиционированием в сегменте мелких камней (94% компаний страны), в то время как Израиль уделяет большее внимание работе с крупными бриллиантами (59%).
США меньше всех остальных лидеров мирового бриллиантового рынка уделяет внимание вопросам позиционирования. Из изученных характеристик бриллианта, наиболее активно американские компании используют только два — форму огранки и цвет. Проведенный анализ позволяет сделать вывод, что компании этой страны наиболее активно работают в сегменте цветных бриллиантов (40% гранильных предприятий США заявляют себя в нем — это максимальный показатель среди субъектов рынка).
Стоит отдельно остановиться на особенностях позиционирования гранильных компаний России. Во-первых, в силу невысокой покупательской способности населения страны большая часть производимых бриллиантов экспортируется. Поэтому отечественные предприятия активно участвуют в функционировании мирового рынка. Вместе с тем наиболее крупные компании являются совместной собственностью России и иностранных государств. В связи с этим их маркетинговая стратегия (в первую очередь — позиционирование и каналы реализации) определяется зарубежными владельцами. Из них наиболее значимые — LLD Diamonds LTD (Израиль) и Rosy Blue (Бельгия). Нюансы позиционирования израильских и бельгийских гранильных компаний мы уже рассматривали. Во-вторых, ведущей алма-зообрабатывающей компанией РФ является ОАО «ПО «Кристалл» (Смоленск) (100%-ная государственная собственность) — единственный в России сайтхолдер De Beers. На него приходится 26% производства бриллиантов в стране и 2% в мире. Более того, он проводит самостоятельную маркетинговую стратегию на мировом рынке. Поэтому деятельность именно этой отечественной компании легла в основу определения места страны на мировом рынке бриллиантов. В-третьих, очевидно, что по цене отечественной продукции из-за высокой себестоимости производства (значительный уровень механизации, электрификации предприятий, высококвалифицированная рабочая сила), сложно конкурировать с товарами из стран с низкой его себестоимостью — Индии, Китая, Вьетнама и т. д. Однако по качеству такая конкуренция вполне оправданна. Отсюда и специализация гранильных компаний страны на производстве бриллиантов идеальной огранки (по экспертной оценке 30% данного товарного сегмента мирового рынка бриллиантов приходится на ОАО «ПО «Кристалл»).
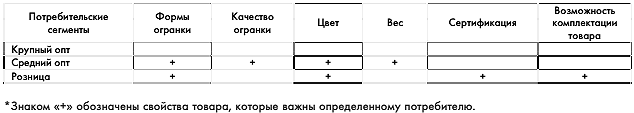
В завершение можно сказать, что между товарной сегментацией и товарной дифференциацией мирового бриллиантового рынка есть определенная корреляция (табл. 3). Так, крупный оптовый потребитель практически не чувствителен к исследованным свойствам товара, он выбирает весь существующий ассортимент. Среднеоптовый потребитель чувствителен ко всем ценообразующим свойствам бриллиантов (форма огранки, цвет, вес, качество огранки). Розница (ювелиры), мало реагируя на качество огранки и вес бриллианта (недостатки которых ювелиры способны скрыть в процессе производства ювелирных изделий), требовательна к тем качествам, которые наиболее подвержены моде (форма огранки, цвет), а также к имиджевым аспектам (сертификация).
Таблица 3. Корреляция товарной сегментации с товарной дифференциацией на мировом рынке бриллиантов*
1 De Beers - крупнейшая алмазодобывающая компания мира (36% мировой добычи алмазов, 50% мировой торговли алмазами), осуществляющая геологоразведочную и добывающую деятельность на территории 13 стран, торговую деятельность через дочерние компании DTC и Diamdel на территории 9 стран.
2 Сайтхолдер (от англ. sight holder - приглашенный на просмотр алмазов) - компания, являющаяся постоянным клиентом De Beers и имеющая право гарантированного обеспечения алмазным сырьем от нее в течение 2,5 лет.
3 Directory of Diamond Trading Company Sightholders. England 2004.
4 Свободный рынок алмазов - рынок, на котором продажи алмазов осуществляются компаниями, не связанными с De Beers контрактными отношениями.
5 5 IDEX 2003, №1-12; IDEX 2004, №1-12; Jewellery News Asia 2003, №1-12; Jewellery News Asia 2004, №1-12; Jewellery News Asia 2005, №1-7; Rapaport Diamond Report 2003, №1-12; Rapaport Diamond Report 2004, №1-12; Rapaport Diamond Report2005, №1-7.
6 Одна из основных особенностей алмазного бизнеса, построенного на разветвленной системе посредников, заключается в формировании двух рынков - первичного (продажа алмазного сырья его непосредственными производителями) и вторичного (продажа алмазного сырья торговыми компаниями или компаниями - производителями бриллиантов). Особое внимание реэкспорту алмазов уделяется из-за того, что, во-первых, его объемы превышают первичный экспорт. А во-вторых, из-за особенностей ценообразования на алмазы. Только весовые характеристики алмаза измеряются абсолютно, остальные параметры определяются визуально путем сравнения с образцом. Из-за субъективной природы ценообразующих факторов разница в оценке стоимости алмазного сырья разными экспертами может достигать 100%, поэтому процесс продажи алмазов зачастую носит спекулятивный характер. В отличие от экспортных, импортные операции на мировом алмазном рынке не принято делить на первичные или вторичные: предполагается, что в основной своей массе импорт все же первичен.
7 Мировой рынок бриллиантов четко делится на две части: регулируемый, развивающийся под влиянием De Beers и так называемый свободный рынок (на котором источниками сырья для гранильных компаний выступают предприятия, не связанные с De Beers контрактными отношениями). Здесь и далее левые диаграммы отражают ситуацию на всем мировом рынке бриллиантов (регулируемый рынок + свободный рынок), правые диаграммы отражают ситуацию только на регулируемом рынке. [an error occurred while processing this directive]
