Критерии оценки товара продавцами и покупателями (розничный рынок рыбной продукции)
Юлия Пермякова Аспирант кафедры агробизнеса Челябинского государственного агроинженерного университета.
Маркетинговые исследования розничного рынка проводились с целью выявления существенных отличий в поведении покупателей в сравнении с предположениями продавцов. Выбор рынка рыбы в качестве объекта исследования был продиктован следующими факторами:
- наличие неоднородности потребительского спроса как по номенклатуре продукции, так и по объемам покупок, что позволяет проводить сегментирование рынка;
- наличие нескольких категорий продавцов и оптовых поставщиков;
- отсутствие доступных результатов маркетинговых исследований на данном рынке;
- заявка крупного производителя рыбы и рыбопродуктов на проведение исследования.
Представленные в статье результаты являются составной частью работы, проводимой сотрудниками и студентами экономического факультета ЧГАУ по данной заявке. Они получены в ходе опроса продавцов (93 респондента) и покупателей (214 респондентов) на розничном рынке рыбы г. Челябинска.
Продавцы представлены тремя категориями: торговые точки на рынках города (в дальнейшем — рынки), торговые точки в продовольственных магазинах (магазины) и специализированные рыбные магазины. В связи с тем, что на рынке г. Челябинска существует ограниченное число специализированных рыбных магазинов (не считая магазинов на территории производителей), данная категория продавцов не включена в выборку.
Ассортимент рыбной продукции представлен следующими товарными категориями (рис.1). Сопоставление данных по рынкам и магазинам свидетельствует о некоторых отличиях в структуре ассортимента рыбной продукции (величина коэффициента корреляции равна 0,647). Если на рынках в наибольшей степени представлена свежая и копченая рыба, то в магазинах соотношение между всеми видами продукции примерно одинаково.
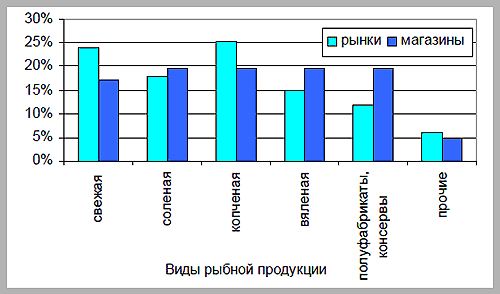
Рисунок 1. Ассортимент рыбной продукции
Основу ассортимента во всех торговых точках составляет рыбная продукция, пользующаяся массовым спросом (сельдь, карп, хек, треска, горбуша и др.). Только 16,7% магазинов и 5,3% рынков продают деликатесную рыбу (форель, семга, осетр, белуга и др.).
В выборочной совокупности в наибольшей степени представлены торговые точки с объемом продаж до 10 тыс. руб., составляющие более половины всех опрошенных (рис. 2 и 3). Сопоставление диаграмм свидетельствует о несколько больших объемах продаж на рынках по сравнению с магазинами. Это можно объяснить, в частности, большим количеством покупателей, что обусловлено невысоким платежеспособным спросом покупателей и более низкими ценами на рынках по сравнению с магазинами.
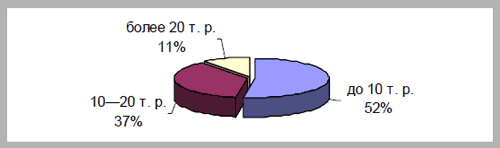
Рисунок 2. Объем продаж (Рынки)
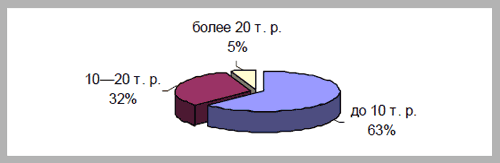
Рисунок 3. Объем продаж (Рынки)
Анализ количества поставщиков показал, что между рынками и магазинами имеется существенное различие. Хотя и те и другие в основном пользуются услугами единственного поставщика (47,37% рынков и 58,33% магазинов), по два поставщика у 42,11% рынков и лишь у 16,67% магазинов. При этом магазины чаще пользуются услугами трех и более поставщиков (25%) (рис. 4). Среднее количество поставщиков в обеих группах респондентов примерно одинаково (для рынков и магазинов соответственно 1,6 и 1,8). Также и число наименований продукции одинаково — около 3,6.
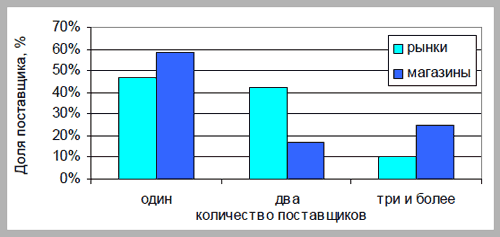
Рисунок 4. Объем продаж (Рынки)
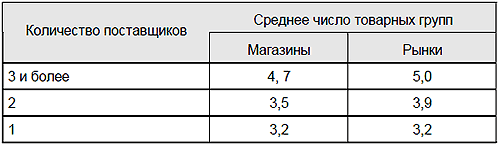
Корреляционный анализ обеих признаков позволил установить достаточно тесную связь между ними: величина коэффициентов корреляции между количеством поставщиков и количеством товарных групп для рынков и магазинов соответственно равна 0,473 и 0,563. Таким образом, чем шире товарная номенклатура, тем с большим количеством поставщиков имеет дело розничный торговец.
Указанная зависимость хорошо видна из данных табл. 1.
Таблица 1. Соотношение между количеством товарных групп и числом поставщиков
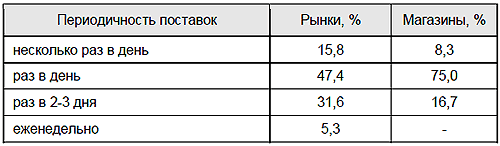
Поставки осуществляются в основном ежедневно во все торговые точки, причем поставки в магазины отличаются большей стабильностью по периодичности (табл. 2). Более одной трети рынков завозят продукцию реже, чем раз в день. Причинами этого, на наш взгляд, являются менее широкий ассортимент продукции на рынках и ориентация на менее платежеспособный спрос и, соответственно, более низкие требования к качеству продукции, предъявляемые покупателями на рынках.
Таблица 2. Периодичность поставок
В качестве поставщиков выступают в основном оптовые торговые фирмы, специализирующиеся на торговле рыбной продукцией (51,6% опрошенных торговых точек используют данный канал поставок) или рыбозаводы (58,1%). Первые поставляют в основном свежую морскую рыбу или рыбные консервы, вторые — свежую озерную и прудовую, а также переработанную рыбу (полуфабрикаты, соленая и копченая рыба). 16,1% опрошенных получают продукцию у частных лиц: в основном это свежая озерная и прудовая рыба, соленая и копченая рыба. Эти лица являются конкурентами рыбозаводов, поскольку специализируются на одних и тех же товарных сегментах.
Для оценки поставщиков каждому из продавцов предлагалось оценить несколько критериев с позиций их использования при выборе поставщика (табл. 3). Данные критерии были выбраны на основе результатов опроса группы экспертов, состоящей из владельцев магазинов и маркетологов. Установлено, что позиции обеих категорий продавцов в оценке поставщиков во многом совпадают: коэффициент корреляции их предпочтений равен 0,551.
Таблица 3. Критерии выбора поставщика
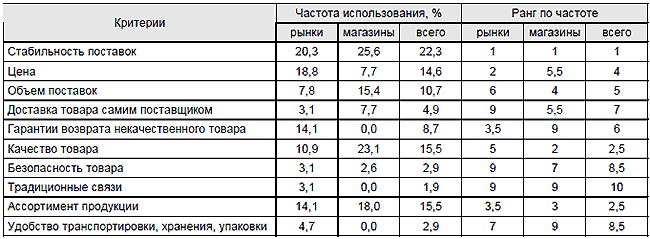
Для тех и других продавцов наиболее значимой является стабильность поставок. Однако наибольшие расхождения в оценках продавцов имеются в отношении гарантий возврата некачественного товара (разница в рангах составляет 5,5 единиц, поскольку данным критерием не пользуется ни один из опрошенных магазинов), цены продукции и доставки товара поставщиком (разница 3,5 единицы). Остальные критерии также оцениваются поразному теми и другими продавцами, однако различия не столь существенны (разница до трех единиц).
Использование взвешенных оценок позволило установить более тесную связь между двумя категориями респондентов в отношении их предпочтений. Величина весовых коэффициентов устанавливалась исходя из объемов продаж. Ответам продавцов с объемами продаж до 10 тыс. руб. присваивался коэффициент равный 1, с объемом продаж от 10 до 20 тыс. руб. — 1,5, свыше 20 тыс. руб — 2. Величина коэффициента корреляции предпочтений продавцов в отношении поставщиков на основе средневзвешенных оценок возросла до 0,577. При этом ранги критериев по частоте их использования практически остались неизменными.
Большинство из опрошенных (84,2% рынков и 58,3% магазинов) не проводят самостоятельных маркетинговых исследований. Только 5,3% рынков и 8,3% магазинов заказывают проведение исследований специалистам. Причем это те торговые точки, объем продаж которых не менее 10 тыс. руб. в день. Основными критериями оценки эффективности собственной деятельности продавцов являются объемы продаж в натуральном и стоимостном выражении. Лишь некоторые продавцы используют такой показатель, как количество обслуживаемых покупателей и средний размер покупок. Анализ эффективности продаж по видам продукции используют в своей деятельности лишь 3,5% рынков и 11,1% магазинов. Существенной связи между объемом продаж и анализом их эффективности установить не удалось.
Продавцам предлагалось также ответить на вопросы, характеризующие, по их мнению, критерии выбора продавцов покупателями. По мнению большинства респондентов — продавцов рынков, основным для покупателя является ценовой критерий (рис. 5). Его доля (28,9% по частоте использования респондентами) является наибольшей среди прочих критериев.
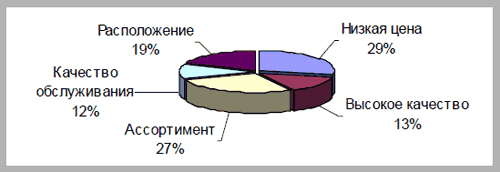
Рисунок 5. Критерии оценки покупателями (мнение продавцов, рынки)
Следующими по мере убывания являются ассортимент продукции, расположение торговой точки. Наименьшую ценность для покупателей на рынках, по мнению продавцов, качество продукции и качество обслуживания. В принципе подобная оценка свидетельствует о традиционном восприятии покупателей на рынках, как о лицах с невысокими доходами, чувствительных к ценам и стоимости покупок (удобное расположение рынков и широкий ассортимент продукции также способствует сокращению стоимости покупок в расчете на единицу продукции).
Что касается оценок продавцов магазинов, то, по их мнению, у покупателя на первом месте стоит критерий расположения магазина (рис. 6).
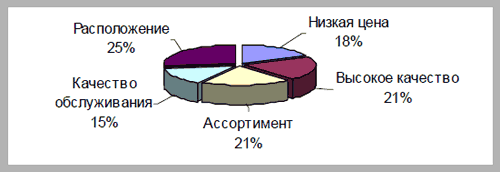
Рисунок 6. Критерии оценки покупателями (мнение продавцов, магазины)
Именно удобство места совершения покупок является их конкурентным преимуществом. Покупатели магазинов в большей мере чувствительны к ассортименту продукции и ее качеству. В наименьшей степени покупатели магазинов, по мнению продавцов, принимают в расчет цены товара и качество обслуживания. Хотя последний критерий оценивается несколько выше в магазинах по сравнению с рынками.
Представляет интерес сопоставление оценок продавцов и покупателей в отношении одних и тех же критериев, принимаемых врасчет последними при совершении покупок. Всего было опрошено 246 покупателей, большая часть которых (48,8%) являются приверженцами покупок исключительно на рынках, 38,2% покупателей приобретают рыбу и рыбопродукты только в магазинах, оставшиеся респонденты либо не высказали четких предпочтений в местах приобретения, либо покупают рыбу у своих знакомых или с рук. Разумеется, данное соотношение не может характеризовать распределение генеральной совокупности по предпочтительным местам приобретения, поскольку опрос проводился в местах рыбной торговли. Поэтому в целях выявления различий между покупателями рынков и магазинов для анализа были оставлены только эти две категории покупателей.
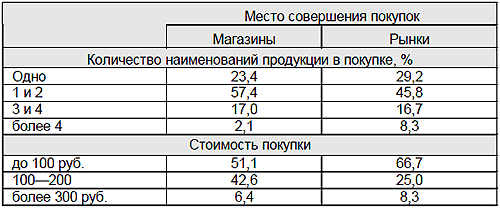
Выборочная совокупность покупателей характеризуется различиями в стоимости разовой покупки и количестве приобретаемых продуктов (табл. 4). При этом средние величины расходов характерны для покупателей магазинов, в то время как большинство покупателей на рынках совершают меньшие по стоимости покупки: около двух третей из них тратят в среднем менее 100 руб. Вместе с тем несколько большая часть покупателей торговых точек, расположенных на рынках (по сравнению с покупателями в магазинах), совершает более крупные по стоимости покупки, что также можно объяснить и более широкой номенклатурой приобретаемой ими продукции. Однако эти покупатели составляют 8,3% от общего числа.
Таблица 4. Распределение покупателей по масштабам покупок
Типичный покупатель на рынке имеет средний уровень доходов, не превышающий 10 тыс. руб., и средний возраст 39 лет. Покупки он совершает в основном для себя (около половины опрошенных) или своих детей (более 1/3 опрошенных). Проживает в непосредственной близости от рынка (62,5% опрошенных) или совершает поездки на рынок за продуктами.
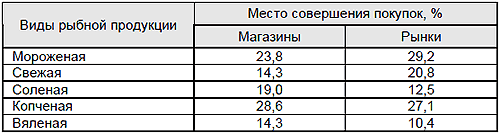
Покупатели магазинов более молоды: их средний возраст 27 лет. Среди них меньше лиц с относительно низкими (до 3 тыс. руб.) доходами — 23,4% в сравнении с 33,3% среди покупателей рынков, хотя средние доходы по всей совокупности опрошенных покупателей магазинов также не превышают 10 тыс. руб. Покупки они в основном совершают для себя, исходя из собственных предпочтений в еде. 80,9% из них живут вблизи магазинов, в которых совершается покупка, что также является еще одним существенным отличием. Чаще, чем на рынках, в магазинах приобретается переработанная рыбная продукция (соленая, копченая и вяленая рыба), в то время как на рынках чаще, чем в магазинах, покупают свежую и мороженую рыбу (табл. 5).
Таблица 5. Распределение покупателей по частоте совершения покупок
Результаты опроса покупателей свидетельствуют о расхождении их оценок и оценок продавцов (рис. 7 и 8). Так, покупатели и рынков и магазинов в большей степени чувствительны именно к качеству приобретаемой рыбы: соответствующие значения частот использования данного критерия составляют 34,8 и 41,3% для двух групп покупателей. Качество продукции является более важным критерием, чем цена, хотя значимость последнего фактора для покупателей рынков все же несколько выше (он стоит на втором месте по частоте использования), чем для покупателей магазинов. Таким образом, значение качества продукции для покупателей недооценивается всеми продавцами. Ценовой же фактор недооценивается продавцами магазинов, но несколько переоценивается продавцами рынков (см. рис. 5 и 7, 6 и 8).
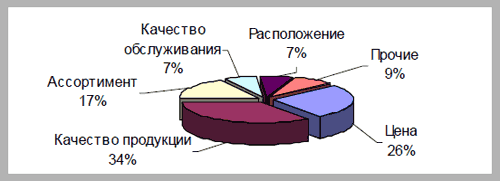
Рисунок 7. Критерии оценки продавцов (покупатели рынков)
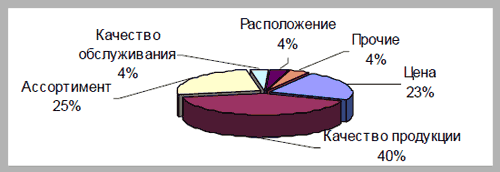
Рисунок 8. Критерии оценки продавцов (покупатели магазинов)
Что касается ассортимента продукции, то этот критерий переоценивается продавцами на рынках и недооценивается продавцами в магазинах. В наибольшей же степени продавцами переоцениваются критерии расположения торговых точек и качества обслуживания. По мнению покупателей, эти критерии являются наименее значимыми для них: 6,5% покупателей рынков и 3,8% покупателей магазинов принимают их в расчет при совершении покупок. Данные результаты не вполне согласуются с ответами респондентов по поводу мест совершения покупок, поскольку большинство покупателей приобретают рыбную продукцию вблизи места жительства. Видимо, расположение мест торговли рыбной продукцией и уровень обслуживания вполне соответствуют ожиданиям покупателей. Среди прочих критериев, которые не были упомянуты продавцами, важными для покупателей являются источник происхождения товара (производитель), упаковка и реклама продукции, хотя данными критериями пользовалось не более 10,6% покупателей.
Таким образом, результаты проведенного исследования показывают, что между покупателями рыбной продукции в магазинах и на рынках существуют отличия. Однако они не столь существенны по сравнению с разницей в оценках продавцов и покупателей. Другими словами, покупатели рынков и магазинов более однородны с позиции критериев оценки продавцов: они примерно одинаково оценивают продавцов, независимо от того, к какой категории те относятся. Разумеется, это усложняет сегментацию рынка, но упрощает разработку маркетинговых стратегий.
[an error occurred while processing this directive]
